ترمز تازه بانک مرکزی مقابل خرید اعتباری
محدودیت کارمزد لندتکها چه اثری بر خرید قسطی، بازار BNPL و فروش کسبوکارهای آنلاین دارد؟ بررسی آینده اعتبار دیجیتال و وثیقههای جدید.
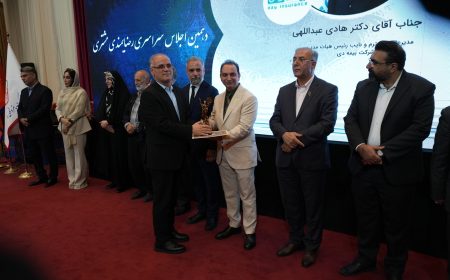
شرکت بیمه دی در دهمین اجلاس سراسری رضایتمندی مشتری با محوریت تجلیل از یکصد برند پیشرو در مسیر ارتقای اعتماد مشتریان، موفق به دریافت تندیس زرین و لوح تقدیر این رویداد شد. این نشان با تاکید بر اهمیت اعتماد مشتریان در صنعت بیمه و نقش کیفیت خدمات در تقویت ارتباط میان شرکتهای بیمه و بیمهگذاران به این شرکت اهدا شد.
همزمان با نودوهشتمین سالگرد تاسیس بانک ملی ایران، ۹۸ اصله نهال از گونههای سازگار با اقلیم کشور در شهرستان شهریار غرس شد؛ طرحی که هر درخت آن نمادی از یک سال فعالیت این بانک از ۱۳۰۷ تا ۱۴۰۵ است.
اجرای برنامه کاهش چک کاغذی از مهر ۱۴۰۵ آغاز میشود. جزئیات سهم چک الکترونیکی، سقف برگههای دستهچک و تکلیف دستهچکهای فعلی را بخوانید.
بانک مرکزی نرخ تسعیر داراییها و بدهیهای ارزی بانکها برای نیمه نخست ۱۴۰۵ را به نرخ حواله مرکز مبادله متصل کرد؛ تصمیمی که میتواند سود بانکهای دارای مازاد ارزی را افزایش دهد.
شرکت بیمه دی در نیمه نخست سال ۱۴۰۵ با ثبت ۵۶۵ میلیارد تومان حق بیمه در رشتههای مهندسی و انرژی، از مجموع عملکرد این بخش در کل سال ۱۴۰۴ عبور کرد؛ رشدی که جایگاه این رشتهها را در سبد فعالیتهای تخصصی شرکت پررنگتر کرده است.
لغو مجوز فعالیت شعبه مرکزی بانک ملت در استانبول، در ظاهر تصمیمی درباره یک واحد بانکی است، اما زمانبندی آن پرسش بزرگتری را درباره وضعیت شبکه بانکی ایران و ارتباط آن با بانکهای منطقهای مطرح میکند.
هزینه تامین اعتبار در ایران به محدوده ۴۰ تا ۵۰ درصد رسیده؛ رقمی که برای بسیاری از تولیدکنندگان با حاشیه سود پایین، دریافت اعتبار را به تصمیمی پرهزینه تبدیل کرده است.
درخواست وزیر امور اقتصادی و دارایی برای تدوین چارچوب مشخص بیمه جنگ در ایران، صنعت بیمه را با مسئلهای روبهرو کرده که فراتر از طراحی یک بیمهنامه جدید است و آن تعیین حدود تعهد بیمهگران در برابر ریسکی که هم شدت خسارت آن بالا بوده و هم برآورد احتمال وقوع و دامنه زیان آن در شرایط جنگی دشوار است.
در اقتصاد ایران، انتخاب محل نگهداری پول همواره یکی از مهمترین تصمیمهای مالی خانوارها و صاحبان سرمایه بوده است؛ تصمیمی که در شرایط تورمی، دیگر صرفا به میزان سود دریافتی محدود نمیشود و عواملی مانند حفظ قدرت خرید، نقدشوندگی، ریسک سرمایهگذاری و چشمانداز آینده اقتصاد را نیز دربرمیگیرد.