
 copy.webp)
چرا بخشی از سرمایهها در بانکها قفل میشود؟
در اقتصاد ایران، انتخاب محل نگهداری پول همواره یکی از مهمترین تصمیمهای مالی خانوارها و صاحبان سرمایه بوده است؛ تصمیمی که در شرایط تورمی، دیگر صرفا به میزان سود دریافتی محدود نمیشود و عواملی مانند حفظ قدرت خرید، نقدشوندگی، ریسک سرمایهگذاری و چشمانداز آینده اقتصاد را نیز دربرمیگیرد.
به گزارش نماد اقتصاد، در اقتصاد ایران، انتخاب محل نگهداری پول همواره یکی از مهمترین تصمیمهای مالی خانوارها و صاحبان سرمایه بوده است؛ تصمیمی که در شرایط تورمی، دیگر صرفا به میزان سود دریافتی محدود نمیشود و عواملی مانند حفظ قدرت خرید، نقدشوندگی، ریسک سرمایهگذاری و چشمانداز آینده اقتصاد را نیز دربرمیگیرد.
در چنین شرایطی، سپرده بانکی از یک سو بهعنوان ابزاری برای حفظ نقدینگی و دریافت درآمد نسبتا قابل پیشبینی مطرح است و از سوی دیگر، با چالش کاهش ارزش واقعی پول در برابر تورم مواجه میشود.
اما پرسش اساسی این است که چرا بخشی از سرمایههای خانوارها همچنان در بانکها باقی میماند و چه عواملی مانع حرکت این منابع به سمت بازار سرمایه، تولید و سایر فعالیتهای اقتصادی میشود؟
سپرده بانکی؛ انتخابی برای آرامش یا حفظ قدرت خرید؟
سپرده بانکی برای بسیاری از خانوارها، بهویژه افرادی که از ریسکپذیری پایینی برخوردارند یا به درآمد منظم نیاز دارند، یکی از ابزارهای اصلی مدیریت نقدینگی محسوب میشود. برخلاف بازارهایی مانند سهام، ارز و طلا، سپردههای بانکی در چارچوب قرارداد مشخص، سود معین یا قابل محاسبهای ایجاد میکنند و نوسانات روزانه قیمت داراییها مستقیما بر اصل سپرده تاثیر نمیگذارد.
بااینحال، سود اسمی سپرده بهتنهایی معیار مناسبی برای ارزیابی بازدهی آن نیست. آنچه برای سپردهگذار اهمیت دارد، تغییر قدرت خرید منابع او پس از دریافت سود است.
برای مثال، اگر فردی ۱۰۰ میلیون تومان را با نرخ سود سالانه ۲۲.۵ درصد در بانک سپردهگذاری کند، در پایان یک سال بدون در نظر گرفتن جزئیات نحوه پرداخت سود و شرایط قرارداد، حدود ۲۲.۵ میلیون تومان سود اسمی دریافت خواهد کرد.
اما اگر تورم سالانه در همین دوره بیشتر از نرخ سود سپرده باشد، قدرت خرید واقعی اصل پول و سود دریافتی کاهش پیدا میکند. در این وضعیت، سپردهگذار از نظر حساب بانکی سود کرده اما ممکن است از نظر قدرت خرید، زیان واقعی متحمل شود؛ البته محاسبه دقیق بازده واقعی به نرخ تورم در دوره مورد بررسی، نحوه محاسبه سود و زمان دریافت آن بستگی دارد.
نرخ بهره واقعی؛ متغیری که تصمیم سپردهگذار را تغییر میدهد
در ادبیات اقتصادی، تفاوت میان نرخ سود اسمی و نرخ تورم، یکی از شاخصهای مهم برای بررسی جذابیت سپردهگذاری است. اگر نرخ سود اسمی کمتر از نرخ تورم باشد، نرخ بهره واقعی معمولا منفی خواهد بود.
در چنین شرایطی، سپردهگذار ممکن است برای حفظ ارزش دارایی خود به گزینههای دیگری مانند طلا، ارز، سهام، املاک یا حتی سرمایهگذاری در کسبوکارهای کوچک فکر کند.
بااینحال، منفی بودن نرخ بهره واقعی لزوما به معنای خروج قطعی منابع از بانکها نیست. تصمیم اقتصادی خانوارها پیچیدهتر از مقایسه دو عدد است. بسیاری از افراد، حتی در شرایط تورمی ترجیح میدهند بخشی از دارایی خود را در بانک نگهداری کنند زیرا از نوسانات بازارهای دیگر نگراناند یا به نقدینگی قابل دسترس نیاز دارند.
بررسی منتشرشده از سوی اقتصادآنلاین درباره روند بازده واقعی سپردههای یکساله طی سالهای گذشته نیز نشان میدهد که در بخش قابلتوجهی از دوره مورد مطالعه، بازده واقعی سپردهها منفی بوده است. این موضوع اهمیت فاصله میان سود اسمی و قدرت خرید را در تصمیمهای مالی برجسته میکند.
چرا سرمایهها با وجود تورم در بانک باقی میمانند؟
باقیماندن منابع در شبکه بانکی را نمیتوان صرفا به بیاطلاعی سپردهگذاران از شرایط تورمی نسبت داد. مجموعهای از عوامل اقتصادی و رفتاری در این تصمیم نقش دارند.
۱. ریسکگریزی و نگرانی از زیان
بازارهای دارایی در ایران با ریسکهای مختلفی مانند نوسانات نرخ ارز، تغییر قیمت کالاهای جهانی، تحولات سیاسی و محدودیتهای معاملاتی مواجهاند. خرید طلا یا ارز ممکن است در دورهای با افزایش قیمت همراه شود اما هیچیک از این داراییها سود تضمینشدهای ندارند.
از سوی دیگر، سرمایهگذاری در بورس به دانش تخصصی، افق زمانی مناسب و تحمل نوسانات نیاز دارد. برای خانواری که بخش عمده داراییاش حاصل سالها پسانداز است، احتمال کاهش ارزش سرمایه در کوتاهمدت میتواند مانعی جدی برای ورود به این بازارها باشد.
در این شرایط، سپرده بانکی برای برخی افراد بیشتر از آنکه ابزار کسب سود حداکثری باشد، وسیلهای برای مدیریت ریسک است.
۲. نیاز به نقدینگی و درآمد منظم
بخشی از سپردههای بانکی متعلق به خانوارهایی است که برای پرداخت هزینههای روزمره، اجاره مسکن، مخارج درمانی، شهریه یا سایر تعهدات مالی به جریان منظم نقدینگی نیاز دارند.
این گروه از سپردهگذاران ممکن است بهدلیل ماهیت پرنوسان بازارهایی مانند سهام یا طلا، تمایلی به تبدیل تمام دارایی خود به داراییهای سرمایهای نداشته باشند.
بنابراین، حتی در شرایطی که سود واقعی سپردهها منفی است، نقدشوندگی و پیشبینیپذیری درآمد میتواند برای سپردهگذار ارزش بیشتری از بازده احتمالی یک سرمایهگذاری پرریسک داشته باشد.
۳. ضعف اعتماد به برخی بازارهای جایگزین
عملکرد نامطلوب برخی سرمایهگذاریها، زیانهای گذشته و بیثباتی مقررات میتواند اعتماد عمومی به بازارهای مالی را کاهش دهد.
در بازار سرمایه، برای مثال افت ارزش سهام، تغییر مقررات، محدودیتهای معاملاتی و دشواری تحلیل صورتهای مالی ممکن است بخشی از سرمایهگذاران خرد را از این بازار دور کند. در بازار مسکن نیز افزایش قیمت و کاهش قدرت خرید خانوار، ورود سرمایههای کوچک را دشوار کرده است.
در نتیجه، بخشی از نقدینگی که میتوانست در فعالیتهای مولد به کار گرفته شود، به سپردههای بانکی منتقل میشود؛ حتی اگر بازده واقعی این سپردهها پایین باشد.
آیا سپردههای بانکی واقعا قفل شدهاند؟
تعبیر «قفلشدن سرمایه در بانکها» نیازمند دقت است. سپرده بانکی در همه موارد به معنای منابعی نیست که هیچ امکان استفادهای از آن وجود ندارد.
سپردههای دیداری و حسابهای جاری، معمولا برای انجام پرداختهای روزمره و نقلوانتقال مالی استفاده میشوند. سپردههای کوتاهمدت نیز در بسیاری از موارد امکان برداشت دارند؛ هرچند ممکن است برداشت پیش از موعد از سپردههای مدتدار، بر سود دریافتی اثر بگذارد.
بنابراین، بهتر است میان سپردههای بانکی بهعنوان ذخیره نقدینگی و سپردههای مدتدار با محدودیت برداشت یا کاهش سود در صورت برداشت زودهنگام تفاوت قائل شویم.
از منظر اقتصاد کلان، مسئله اصلی لزوما حبس فیزیکی پول در بانک نیست بلکه این است که منابع جذبشده از سوی بانکها تا چه اندازه به تسهیلات مولد، سرمایه در گردش بنگاهها و پروژههای اقتصادی با بازده مناسب تبدیل میشوند.
اگر منابع بانکی بهجای تامین مالی تولید، صرف جبران ناترازی بانکها یا فعالیتهای کمبازده شود، اثرگذاری آنها بر رشد اقتصادی کاهش خواهد یافت.
ناترازی بانکها و چالش تامین مالی تولید
یکی از مسائل مهم نظام بانکی ایران، موضوع ناترازی برخی بانکها و محدودیت منابع قابل تخصیص به تسهیلات است. ناترازی میتواند از عواملی مانند کیفیت نامناسب داراییها، مطالبات غیرجاری، شکاف میان سررسید منابع و مصارف و ضعف مدیریت ریسک ناشی شود.
در چنین شرایطی، افزایش نرخ سود سپردهها نیز راهحلی ساده و بدون هزینه نیست. بالا رفتن نرخ سود، هزینه تجهیز منابع بانکها را افزایش میدهد و اگر درآمد حاصل از تسهیلات و سرمایهگذاریها متناسب با آن رشد نکند، فشار بیشتری بر ترازنامه بانکها وارد میشود.
رئیسکل بانک مرکزی ایران در مرداد ماه ۱۴۰۵ طبق گزارشهای منتشرشده، بر ثابت ماندن نرخ سود بانکی در شرایط موجود تاکید کرده و ناترازی شبکه بانکی را یکی از ملاحظات این تصمیم دانسته است.
از سوی دیگر، معاون سیاستگذاری پولی بانک مرکزی در خرداد ماه ۱۴۰۵ از بازبینی ساختار نرخ سود و توجه به ریسک اعتباری بخشهای مختلف اقتصاد سخن گفته بود؛ رویکردی که نشان میدهد بحث نرخ سود صرفا به تعیین یک عدد برای سپردهها محدود نیست و با ساختار تامین مالی اقتصاد ارتباط دارد.
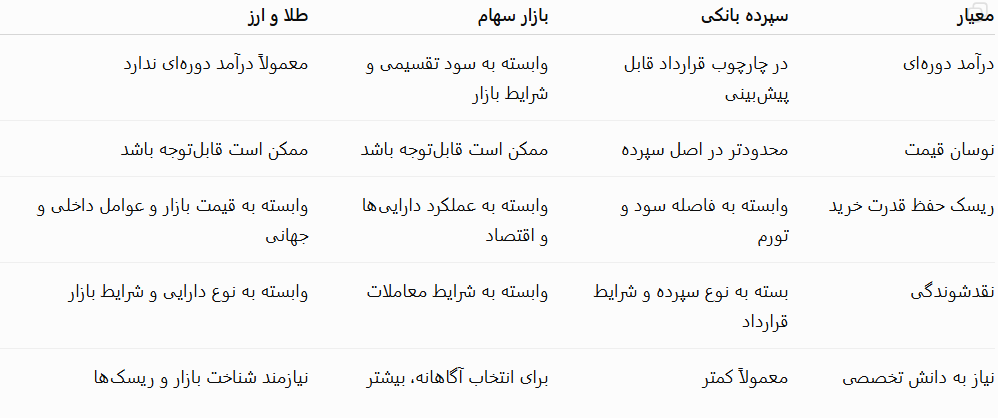
سپرده بانکی در برابر بورس، طلا و ارز؛ مسئله فقط سود نیست
مقایسه سپرده بانکی با بازارهای دارایی باید براساس چند معیار انجام شود زیرا هر بازار کارکرد متفاوتی دارد.
آیا افزایش سود بانکی میتواند نقدینگی را کنترل کند؟
از لحاظ نظری، افزایش نرخ سود سپرده میتواند جذابیت نگهداری پول در بانک را افزایش دهد و بخشی از منابع را از بازارهای دارایی به سمت شبکه بانکی هدایت کند اما نتیجه این سیاست به شرایط اقتصاد بستگی دارد.
اگر انتظارات تورمی بالا باشد، ممکن است افزایش محدود نرخ سود نتواند انگیزه سرمایهگذاران برای خرید داراییهای جایگزین را کاهش دهد. همچنین، افزایش هزینه تامین مالی ممکن است فشار بیشتری بر بنگاههای تولیدی وارد کند.
در مقابل، اگر سیاست پولی همراه با کاهش تورم، ثبات اقتصادی و تقویت اعتماد عمومی اجرا شود، احتمال افزایش جذابیت سپردههای بانکی بیشتر خواهد شد. از این منظر، مسئله اصلی اقتصاد ایران صرفا تعیین نرخ سود بالاتر نیست بلکه ایجاد تعادل میان حفظ ارزش پول، ثبات مالی، تأمین مالی تولید و کنترل تورم است.
سرمایهها چگونه از بانک به سمت تولید هدایت میشوند؟
برای آنکه منابع بانکی نقش موثرتری در رشد اقتصادی ایفا کنند، صرف افزایش حجم سپردهها کافی نیست. کیفیت تخصیص منابع نیز اهمیت دارد.
تقویت نظارت بر تسهیلات، کاهش مطالبات غیرجاری، بهبود اعتبارسنجی مشتریان، شفافیت در عملکرد بانکها و هدایت منابع به سمت طرحهای دارای توجیه اقتصادی، از جمله اقداماتی است که میتواند اثربخشی نظام تأمین مالی را افزایش دهد.
در کنار آن، توسعه ابزارهای بازار سرمایه، صندوقهای سرمایهگذاری متنوع و روشهای تامین مالی زنجیرهای میتواند گزینههای بیشتری در اختیار صاحبان سرمایه قرار دهد؛ البته توسعه این ابزارها زمانی به جذب منابع منجر میشود که سرمایهگذاران از شفافیت اطلاعات، سازوکار نظارتی و امکان خروج از سرمایهگذاری اطمینان کافی داشته باشند.

اخبار مرتبط
از ایده تا بازار، بدون ساخت سوله

صندوق درآمد ثابت، سپرده بانکی یا طلا؛ کدام برای سرمایهگذاری مناسبتر است؟
خودرو در برابر دلار و طلا؛ آیا نگهداری خودرو همچنان سرمایهگذاری محسوب میشود؟

بازدهی سرمایهگذاری هوش مصنوعی در هالهای از ابهام قرار گرفت

سرمایهگذاری در صنایع دفاعی قوت میگیرد

۰ دیدگاه