 copy.webp)
امپراتوری تجارت جایگزین ایران چقدر دوام میآورد؟
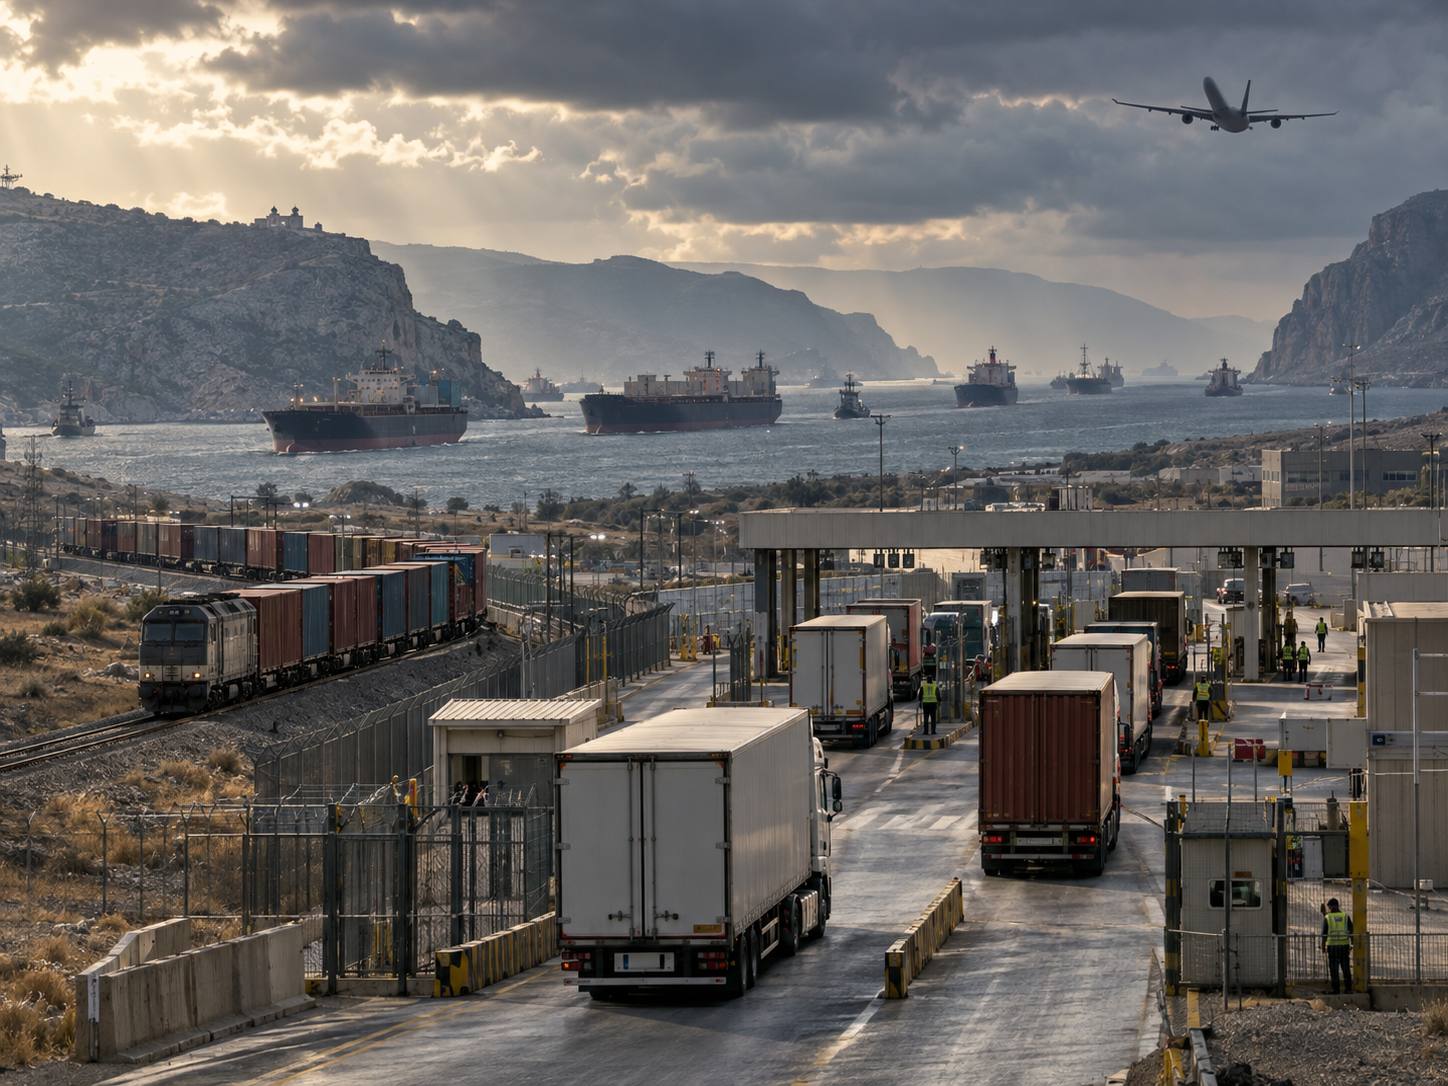
محاصره دریایی آمریکا، تجارت خارجی ایران را با محدودیتهای تازهای روبهرو کرده، اما تهران برای زنده نگه داشتن جریان مبادلات به هفت مسیر جایگزین از مرز عراق و ترکیه تا دریای خزر و آسیای مرکزی تکیه کرده است. برآوردها از گردش حدود ۲۲ میلیارد دلار تجارت در این مسیرها طی سالهای ۲۰۲۴ و ۲۰۲۵ حکایت دارد.
به گزارش نماد اقتصاد، با این حال، افزایش فشار واشنگتن بر راههای زمینی و شمالی، یک پرسش جدی را پیش کشیده است: آیا این شبکه میتواند جای خالی بنادر جنوبی را پر کند یا با گسترش محاصره، تجارت ایران فقط گرانتر و دشوارتر خواهد شد؟
این تصویر بر اساس دادهها و برآوردهای میعاد ملکی، کارمند سابق دفتر کنترل داراییهای خارجی آمریکا (OFAC) ترسیم شده است. او در گزارشی که در ۸ نوامبر ۲۰۲۶ منتشر کرده، میگوید برای تهیه این بررسی، ۱۱۰ سند مالی، گزارش شرکتهای اصلی حملونقل زمینی و دریایی ایران و دادههای گمرکی منطقه را بررسی کرده است. حاصل این بررسی، شناسایی هفت مسیر اصلی تجارت ایران و برآورد حجم مبادلات آنها در سالهای ۲۰۲۴ و ۲۰۲۵ است.
محاصره از جنوب شروع شد
بر اساس این دادهها، بندرعباس و چابهار در سالهای ۲۰۲۴ و ۲۰۲۵ رویهمرفته حدود ۱۶۳ میلیون تن کالا جابهجا کردهاند؛ رقمی که در گزارش، نزدیک به ۸۰ درصد تجارت ایران عنوان شده است. نفت، کالاهای کانتینری، مواد معدنی و غلات از جمله محمولههایی هستند که از این دو بندر عبور میکنند.
محاصره دریایی آمریکا از آوریل ۲۰۲۶ فعالیت تجاری بنادر ایران را هدف قرار داد و فشار بر شبکه حملونقل دریایی کشور را افزایش داد. در این شرایط، مسیرهای زمینی و بنادر شمالی اهمیت بیشتری پیدا کردند؛ مسیرهایی که پیش از این نیز بخشی از تجارت خارجی ایران را بر عهده داشتند، اما حالا به گزینههایی راهبردیتر تبدیل شدهاند.
در اسناد مورد استناد این گزارش، به کاهش تردد در خلیج فارس و دشوارتر شدن فعالیت شرکتهای حملونقل دریایی نیز اشاره شده است. همچنین انتقال بخشی از تمرکز لجستیکی به بنادر شمالی و شبکه ریلی و جادهای، از جمله اقداماتی است که برای کاهش وابستگی به بنادر جنوبی دنبال میشود.
عراق؛ بزرگترین دروازه زمینی
عراق با فاصله، بزرگترین مسیر جایگزین در فهرست هفتگانه است. حجم تجارت ایران و عراق در سالهای ۲۰۲۴ و ۲۰۲۵ حدود ۸.۹ میلیارد دلار برآورد شده که از این میزان، ۸.۶ میلیارد دلار صادرات ایران و حدود ۳۰۰ میلیون دلار واردات بوده است.
این مبادلات از طریق گذرگاههای مرزی مختلف انجام میشود. خسروی، شلمچه، مهران و تمرچین از مهمترین مسیرهای تجاری دو کشور هستند. بخش عمده جابهجایی نیز با کامیون صورت میگیرد و کالاهای ایرانی، از مواد غذایی و مصالح ساختمانی تا محصولات صنعتی و انرژی، در بازار عراق مشتری دارند.
مرز طولانی دو کشور و پیوندهای تجاری و اقتصادی ایران و عراق، این مسیر را به یکی از مهمترین شریانهای تجارت زمینی ایران تبدیل کرده است. در شرایط محدودیت حملونقل دریایی، بازار عراق میتواند همچنان بخشی از ظرفیت صادراتی ایران را جذب کند.
ترکیه؛ راه ورود به اروپا
ترکیه دومین مسیر مهم در این فهرست است. ارزش تجارت ایران و ترکیه در سالهای ۲۰۲۴ و ۲۰۲۵ حدود ۴ میلیارد دلار برآورد شده که شامل ۳.۲ میلیارد دلار صادرات ایران و ۸۰۰ میلیون دلار واردات است.
دو گذرگاه بازرگان و رازی در این مسیر اهمیت ویژهای دارند. بازرگان دروازه اصلی تردد جادهای است و رازی نقش مهمی در حملونقل ریلی ایفا میکند. بر اساس ارقام گزارش، پس از آغاز محاصره در آوریل ۲۰۲۶، تردد کامیونها در مرز بازرگان تا اوت همان سال ۶۰ درصد افزایش یافته است. صادرات ریلی از مسیر رازی نیز در همین دوره با رشد ۳۰۰ درصدی روبهرو شده و ارزش آن حدود ۲۱۷ میلیون دلار و حجم جابهجایی آن حدود ۴۴۰ هزار تن اعلام شده است.
این مسیر برای تجارت ایران با ترکیه و دسترسی به بازارهای اروپایی اهمیت دارد. با این حال، افزایش تمرکز حملونقل بر گذرگاههای محدود میتواند آنها را در برابر فشارهای سیاسی، محدودیتهای مرزی و افزایش هزینه حملونقل آسیبپذیر کند.
دریای خزر؛ مسیر جایگزین در شمال
در میان هفت مسیر معرفیشده، دریای خزر جایگاه متفاوتی دارد. حجم تجارت ایران از این مسیر در سالهای ۲۰۲۴ و ۲۰۲۵ حدود ۳.۴ میلیارد دلار برآورد شده است؛ اما برخلاف مسیر عراق و ترکیه، تراز مبادلات بهشدت به نفع واردات است.
از مجموع این رقم، حدود ۵۰۰ میلیون دلار صادرات ایران و ۲.۹ میلیارد دلار واردات بوده است. کالاهایی که از روسیه و قزاقستان وارد ایران میشوند، از جمله از طریق بنادر انزلی، امیرآباد و نوشهر جابهجا میشوند.
بر اساس دادههای گزارش، حجم جابهجایی کالا در دریای خزر از مارس تا اوت ۲۰۲۶ حدود ۵۰ درصد افزایش یافته است. همچنین به خرید شرکت بندری منطقه آزاد انزلی از سوی شرکت بهرهبردار بنادر جنوبی اشاره شده؛ اقدامی که میتواند نشانهای از افزایش تمرکز بر ظرفیت بنادر شمالی باشد.
خزر میتواند راهی برای حفظ ارتباط تجاری با روسیه و قزاقستان باشد؛ مسیری که از نظر جغرافیایی و نظامی با خلیج فارس و دریای عمان تفاوت دارد. همین تفاوت، اهمیت این پهنه آبی را در شرایط محاصره بیشتر میکند.
آستارا؛ حلقه اتصال ایران، روسیه و هند
مسیر جمهوری آذربایجان و ارمنستان در این برآوردها حدود ۲.۵ میلیارد دلار از تجارت ایران در سالهای ۲۰۲۴ و ۲۰۲۵ را به خود اختصاص داده است. سهم صادرات ایران حدود ۱.۲ میلیارد دلار و واردات نیز حدود ۱.۲ میلیارد دلار اعلام شده است.
گذرگاههای آستارا، جلفا، نوردوز و بیلهسوار از مسیرهای مهم این بخش هستند. در این میان، آستارا اهمیت بیشتری دارد؛ زیرا یکی از حلقههای اصلی کریدور بینالمللی شمال–جنوب است؛ مسیری که ایران را از طریق جمهوری آذربایجان به روسیه و در ادامه به شبکه حملونقل متصل به هند پیوند میدهد.
بر اساس آمارهای ارائهشده، جابهجایی کالا در پایانه آستارا در ۹ ماه نخست سال ۲۰۲۶ حدود ۶۳۱ هزار تن بوده که از رشد ۳۳ درصدی حکایت دارد. در سپتامبر همان سال نیز حجم جابهجایی از ۹۳ هزار تن فراتر رفته و رشد ۵۲ درصدی ثبت کرده است.
این ارقام نشان میدهد پایانه آستارا در حال تبدیل شدن به یکی از نقاط مهم انتقال بار در شبکه شمالی ایران است؛ هرچند توسعه کامل کریدور شمال–جنوب همچنان به تکمیل زیرساختها و هماهنگی کشورهای مسیر وابسته است.
قطار چین؛ تجارت بدون عبور از بندر
مسیر ترکمنستان و آسیای مرکزی در این فهرست حدود ۱.۱ میلیارد دلار از تجارت ایران در سالهای ۲۰۲۴ و ۲۰۲۵ را به خود اختصاص داده است. سهم صادرات ایران حدود ۷۰۰ میلیون دلار و واردات حدود ۳۰۰ میلیون دلار اعلام شده است.
گذرگاه سرخس در این شبکه جایگاه کلیدی دارد؛ چراکه اتصال ریلی ایران به آسیای مرکزی و در ادامه چین از این مسیر انجام میشود.
یکی از اتفاقات مهم این بخش، حرکت نخستین قطار باری بلوکی چین به ایران در ۱۰ سپتامبر ۲۰۲۶ بود. این قطار با ۵۵ کانتینر و طی مسافتی بیش از ۶ هزار کیلومتر از مسیر چین، قزاقستان، ازبکستان و ترکمنستان به سرخس رسید. زمان حمل این مسیر حدود ۱۴ تا ۱۶ روز برآورد شده است.
این مسیر امکان انتقال کالا از مراکز تولیدی چین به ایران را بدون استفاده از بنادر جنوبی فراهم میکند. با این حال، ظرفیت حمل ریلی و هزینه جابهجایی در مقایسه با حملونقل دریایی همچنان از عوامل تعیینکننده در توسعه آن خواهد بود.
افغانستان؛ مسیر کمحجم اما فعال
حجم تجارت ایران و افغانستان در سالهای ۲۰۲۴ و ۲۰۲۵ حدود ۶۰۰ میلیون دلار برآورد شده است. از این رقم، حدود ۵۰۰ میلیون دلار صادرات ایران و نزدیک به ۳۰ میلیون دلار واردات اعلام شده است.
دوغارون، ماهیرود و میلک از گذرگاههای اصلی این مسیر هستند. سوخت، سیمان، مواد غذایی و مصالح ساختمانی از جمله کالاهایی هستند که از ایران به افغانستان صادر میشوند.
در دادههای ارائهشده، تردد روزانه در گذرگاه دوغارون حدود هزار و ۷۰۰ کامیون عنوان شده است. بازار افغانستان با وجود حجم محدودتر مبادلات در مقایسه با عراق و ترکیه، همچنان میتواند بخشی از ظرفیت صادراتی ایران را جذب کند و برای تجارت مناطق شرقی کشور اهمیت داشته باشد.
پاکستان؛ کوچکترین مسیر و بزرگترین ابهام
پاکستان در این فهرست کوچکترین سهم را دارد. حجم تجارت ایران و پاکستان در سالهای ۲۰۲۴ و ۲۰۲۵ حدود ۳۰۰ میلیون دلار برآورد شده است؛ شامل ۱۰۰ میلیون دلار صادرات ایران و ۲۰۰ میلیون دلار واردات.
میرجاوه، پیشین و ریمدان از گذرگاههای مهم این مسیر هستند. با وجود حجم محدود تجارت رسمی، اقتصاد غیررسمی در مناطق مرزی بلوچستان اهمیت قابلتوجهی دارد؛ اقتصادی که بخشی از آن با حملونقل کالا، مبادلات نقدی و قاچاق سوخت گره خورده است.
ماهیت این مبادلات باعث میشود اندازه واقعی آنها بهسادگی در آمارهای رسمی گمرکی دیده نشود. به همین دلیل، برآورد حجم تجارت در این مسیر با عدم قطعیت بیشتری همراه است.
خزر؛ خط قرمز ژئوپلیتیکی روسیه؟
دریای خزر فقط یک مسیر تجاری برای ایران نیست؛ منطقهای است که موازنه نظامی و سیاسی آن تا حد زیادی تحت تأثیر روسیه قرار دارد. همین مسئله، امکان اعمال محاصره دریایی مشابه آنچه آمریکا در جنوب ایران دنبال میکند را با ابهام جدی روبهرو میسازد.
پنج کشور ساحلی خزر، یعنی ایران، روسیه، جمهوری آذربایجان، قزاقستان و ترکمنستان، در سال ۲۰۱۸ کنوانسیون وضعیت حقوقی این دریا را امضا کردند. در ماده ۳ این کنوانسیون، دو اصل مهم درباره امنیت و تردد دریایی آمده است: حضور نیروهای مسلح کشورهای غیرساحلی در دریای خزر ممنوع است و ورود و خروج کشتیها به این دریا باید با پرچم یکی از پنج کشور ساحلی انجام شود.
این مفاد، حضور مستقیم نیروی دریایی آمریکا در خزر را با مانع حقوقی و سیاسی جدی روبهرو میکند. از طرف دیگر، روسیه در این منطقه از برتری نظامی برخوردار است و ناوگان دریای خزر آن یکی از ابزارهای حفظ نفوذ مسکو در این حوزه به شمار میرود. به همین دلیل، خزر را نمیتوان از نظر نظامی و ژئوپلیتیکی با خلیج فارس و دریای عمان یکسان دانست.
البته یک نکته حقوقی مهم وجود دارد: کنوانسیون ۲۰۱۸ برای لازمالاجرا شدن به تصویب هر پنج کشور نیاز دارد. تا زمان انتشار این گزارش، ایران روند تصویب آن را در داخل کشور دنبال میکرد و لایحه مربوط را در اوت ۲۰۲۶ به مجلس فرستاده بود. بنابراین، مفاد امنیتی کنوانسیون چارچوب توافقشده میان کشورهای ساحلی را نشان میدهد، اما نباید بدون اشاره به وضعیت تصویب، آن را معاهدهای دانست که تمام مراحل لازمالاجرا شدن را پشت سر گذاشته است.
از سوی دیگر، نفوذ نظامی روسیه در خزر به معنای تضمین امنیت تجارت ایران نیست. مسکو ممکن است با حضور نظامی آمریکا در این دریا مخالفت کند، اما این موضوع الزاماً به معنای پذیرش تمام هزینههای اقتصادی و سیاسی حفظ تجارت ایران نخواهد بود.
واشنگتن حتی بدون اعزام ناو جنگی به خزر میتواند از ابزارهای دیگری استفاده کند: تحریم شرکتهای کشتیرانی، محدود کردن دسترسی به خدمات مالی و بیمهای، فشار بر واسطهها و تهدید شرکتهای کشورهای ساحلی به تحریم ثانویه. در نتیجه، اگرچه چگونگی اجرای یک محاصره مستقیم در خزر روشن نیست و با موانع جدی روبهروست، امکان فشار اقتصادی بر تجارت این منطقه همچنان وجود دارد.
پاسخ آمریکا؛ «دروازه آهنین»
افزایش اهمیت مسیرهای زمینی و دریای خزر از نگاه واشنگتن پنهان نمانده است. اعلام تشکیل کارگروه «دروازه آهنین» در ۷ نوامبر ۲۰۲۶ از سوی فرماندهی مرکزی آمریکا نشان میدهد دامنه فشار آمریکا دیگر فقط به دریا محدود نیست.
هدف اعلامشده این کارگروه، محدود کردن انتقال تسلیحات پیشرفته، کالاهای تحریمشده، فناوریهای دومنظوره و درآمدهای غیرقانونی از مرزهای زمینی و دریای خزر است. بر اساس گزارش رویترز، این کارگروه در تامپا مستقر میشود و با وزارت خزانهداری، وزارت خارجه، وزارت دادگستری و نهادهای اطلاعاتی آمریکا همکاری خواهد کرد.
در گزارش رویترز همچنین به شناسایی شبکهای مخفی برای واردات دستکم ۲ میلیارد دلار تجهیزات نظامی از ژانویه ۲۰۲۵ اشاره شده است؛ شبکهای که بنا بر این گزارش از مسیرهایی مانند کشتیهای روسی در دریای خزر، کامیونهای آسیای مرکزی و هواپیماهای باری چین استفاده کرده است.
فرماندهی مرکزی آمریکا نیز مدعی شده محاصره دریایی مانع صادرات بیش از ۲۵ میلیارد دلار نفت خام ایران شده است. این رقم ادعای ارتش آمریکاست و نباید آن را با آمار مستقل و حسابرسیشده یکسان دانست.
امپراتوری تجارت جایگزین ایران چقدر دوام میآورد؟
پاسخ به پرسش اصلی گزارش را باید در یک نکته جستوجو کرد: محاصره دریایی لزوماً به معنای توقف تجارت ایران نیست؛ اما میتواند هزینه تجارت را بهشدت افزایش دهد.
هفت مسیر معرفیشده، شبکهای متنوع از راههای تجاری ایران را تشکیل میدهند. عراق و ترکیه ظرفیت مهمی برای صادرات زمینی دارند، دریای خزر بخشی از نیاز وارداتی کشور را تأمین میکند و مسیرهای آستارا و سرخس نیز امکان اتصال به شبکههای حملونقل شمالی و شرقی را فراهم میکنند. این تنوع جغرافیایی باعث میشود قطع یک مسیر، الزاماً به معنای از بین رفتن تمام راههای مبادله نباشد.
اما جایگزینی مسیر دریایی با حملونقل زمینی و ریلی ارزان و بیدردسر نیست. کامیونها ظرفیت بسیار کمتری از کشتیهای بزرگ دارند، عبور از چند مرز زمان بیشتری میبرد و هزینههای سوخت، بیمه، انبارداری، ترانزیت و تشریفات گمرکی افزایش پیدا میکند. در مسیرهای ریلی نیز محدودیت ظرفیت خطوط، تفاوت زیرساختها و نیاز به هماهنگی میان کشورهای مسیر، سرعت توسعه تجارت را محدود میکند.
از طرف دیگر، هرچه حجم بیشتری از تجارت ایران به مرزهای زمینی و بنادر شمالی منتقل شود، وابستگی به همکاری کشورهای همسایه نیز بیشتر خواهد شد. عراق، ترکیه، جمهوری آذربایجان، ترکمنستان، قزاقستان و روسیه هرکدام ملاحظات سیاسی و اقتصادی خود را دارند و ممکن است در برابر فشارهای آمریکا، محدودیتهایی برای شرکتها و مسیرهای تجاری ایجاد کنند.
در این میان، دریای خزر یک تفاوت مهم دارد. مفاد کنوانسیون ۲۰۱۸ درباره ممنوعیت حضور نیروهای مسلح کشورهای غیرساحلی، در صورت تکمیل روند تصویب، مانع حقوقی مهمی در برابر حضور نظامی مستقیم آمریکا در این دریا خواهد بود. برتری نظامی روسیه نیز باعث میشود سناریوی محاصره خزر به سادگی محاصره بنادر جنوبی ایران نباشد. با این حال، هنوز روشن نیست واشنگتن در عمل تا چه اندازه میتواند از ابزارهای غیرنظامی و فشار بر شرکتهای حملونقل و طرفهای تجاری برای محدود کردن مبادلات این منطقه استفاده کند. همچنین مشخص نیست روسیه تا کجا حاضر باشد برای حفظ جریان تجارت ایران هزینه سیاسی و اقتصادی بپردازد.
بنابراین، نمیتوان از دوام بیدردسر این شبکه سخن گفت؛ همانطور که نمیتوان از توقف کامل تجارت ایران نتیجه گرفت. محتملترین پیامد گسترش فشار آمریکا، افزایش هزینه و زمان جابهجایی کالا، دشوارتر شدن نقلوانتقال پول و کاهش حاشیه سود تجارت است. بخشی از مبادلات ممکن است به مسیرهای غیررسمی منتقل شود و برخی شرکتها نیز برای ادامه فعالیت ناچار به تغییر واسطهها و روشهای حملونقل شوند.
امپراتوری تجارت جایگزین ایران قرار نیست جای بنادر جنوبی را بهطور کامل پر کند؛ کارکرد اصلی آن جلوگیری از قطع کامل جریان تجارت است. این شبکه میتواند کالا را از مسیرهای دیگری وارد و صادر کند، اما بهای آن احتمالاً تجارت گرانتر، کندتر و پرریسکتر خواهد بود.
پس پاسخ پرسش تیتر نه دوام نامحدود این شبکه است و نه فروپاشی فوری آن. تا زمانی که مسیرهای زمینی و شمالی باز بمانند و کشورهای همسایه امکان همکاری تجاری را حفظ کنند، تجارت ایران بهطور کامل متوقف نخواهد شد. اما هرچه فشار آمریکا از دریا به بانکها، شرکتهای حملونقل و گذرگاههای زمینی گسترش پیدا کند، حفظ این جریان پرهزینهتر میشود.
محاصره شاید نتواند همه راههای تجارت ایران را ببندد، اما میتواند هزینه باز نگه داشتن آنها را بالا ببرد.

اخبار مرتبط
پشت مرزهای ایران-عراق چه میگذرد؟
تجارت ایران در محاصره مسیرها
تسهیل ترخیص کالا و انتقال بار گمرکات مرزی به گمرکات داخلی
بسته شدن مرز چذابه بیش از مردم ایران به مردم عراق آسیب میزند
مرزهای زمینی در برابر محاصره دریایی؛ ایران چگونه مسیرهای تجارت را تقویت کند؟

۰ دیدگاه