
 copy.webp)
پتروشیمی ایران زیر فشار رقابت
برای کارخانهای که مواد اولیهاش را از ایران میخرد، تاخیر یک محموله میتواند به معنای خوابیدن خط تولید باشد. وقتی بار بهموقع نمیرسد، مدیر خرید به دنبال فروشنده دیگری میگردد. از همینجا، خسارت جنگ میتواند از مرز تاسیسات آسیبدیده فراتر برود و به رابطهای برسد که صادرکننده ایرانی سالها برای ساختن آن وقت گذاشته است.
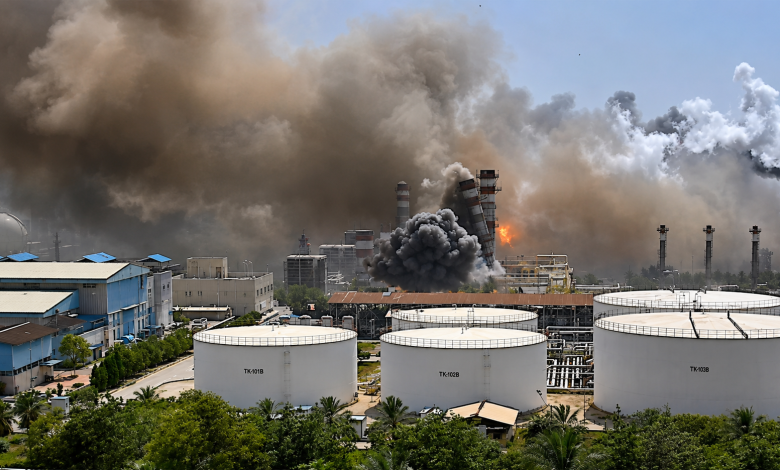
به گزارش نماد اقتصاد، حملات به زیرساختهای پتروشیمی ماهشهر و عسلویه، صنعت ایران را درگیر تعمیر و بازسازی کرد؛ صنعتی که پیش از جنگ هم بخشی از توان تولیدش به دلیل کمبود خوراک بلااستفاده مانده بود. حالا باید هزینه بازگشت کارخانهها به مدار را تامین کند و مراقب سفارشهایی باشد که ممکن است در این فاصله نصیب دیگران شوند. تعمیر تجهیزات، پایان این گرفتاری نیست؛ مشتری باید دوباره اطمینان پیدا کند که محموله بعدی سر موعد میرسد.
رقابت با عربستان و قطر در چنین شرایطی از مقایسه ذخایر گاز و بزرگی مجتمعها فراتر میرود. مزیت منابع فراوان زمانی به کار ایران میآید که محصول، پیوسته تولید شود و به دست خریدار برسد. جنگ همین توان را زیر فشار گذاشته است؛ توانی که حفظ آن میتواند به اندازه بازسازی کارخانهها برای آینده پتروشیمی ایران تعیینکننده باشد.
ضربه به تاسیسات مشترک؛ توقف فراتر از محل حمله
در ماهشهر و عسلویه، ضربه به تاسیسات پشتیبان میتوانست تولید را حتی در کارخانههایی متوقف کند که آسیبی ندیده بودند. مجتمع پتروشیمی برای کارکردن، علاوه بر خوراک به برق، آب صنعتی و دیگر خدمات نیاز دارد؛ قطع هرکدام کافی است تا تجهیزات سالم هم از کار بازبمانند. به اعلام شرکت ملی صنایع پتروشیمی، تأسیسات جانبی ماهشهر در ۱۵ فروردین و عسلویه در ۱۷ فروردین ۱۴۰۵ هدف حمله قرار گرفتند.
این مجتمعها سالها از مزیت همجواری و استفاده از زیرساختهای مشترک بهره بردهاند؛ روشی که هزینه ساخت و تولید را کاهش میدهد. جنگ اما آسیبپذیری همین ساختار را آشکار کرد؛ وقتی چند کارخانه به یک مجموعه تامینکننده خدمات وابستهاند، آسیب به آن مجموعه میتواند تولید همه آنها را مختل کند. به این ترتیب، دامنه خسارت از محل حمله فراتر میرود و به کارخانهها، سفارشها و درآمدهایی میرسد که به ادامه فعالیت آن وابستهاند.
گزارش دهم اردیبهشت شانا از بررسی روند بازسازی بخشهای آسیبدیده فجر انرژی خلیجفارس در ماهشهر، بخشی از این گرفتاری را نشان میدهد. در ۱۱ مهر نیز شرکت ملی صنایع پتروشیمی از تدوین بسته حمایتی برای بازگرداندن واحدهای آسیبدیده به تولید خبر داد. ادامه پیگیریها تا مهرماه نشان میدهد پیامد حملات با مهار آتش پایان نیافته بود؛ تامین منابع و برطرفکردن موانع بازسازی همچنان در دستور کار قرار داشت.
هزینه بازسازی جایگزین سرمایه توسعه
با توقف تولید، فروش کارخانه کم میشود، اما پرداخت حقوق کارکنان، نگهداری تجهیزات و بسیاری از تعهدات مالی ادامه دارد. هزینه تعمیر و خرید قطعه هم به این مخارج اضافه میشود؛ درست در روزهایی که درآمد شرکت کاهش یافته است. هرچه بازگشت به تولید طول بکشد، تامین پول بازسازی دشوارتر میشود و فشار بیشتری بر منابع شرکت وارد میآید.
در چنین وضعی، ممکن است بودجهای که برای نوسازی یک خط تولید یا ساخت واحدی تازه کنار گذاشته شده بود، صرف تعمیر تأسیسات آسیبدیده شود. شرکت هزینه میکند تا دوباره به نقطه پیش از حمله برسد؛ درحالیکه برنامه افزایش تولید یا عرضه محصول تازه عقب میافتد.
اثر این تاخیر بعدها روشنتر میشود. اگر طرحی برای کاهش مصرف انرژی به تعویق بیفتد، هزینه تولید بالا میماند؛ اگر واحد تکمیلی ساخته نشود، فرصت فروش محصولات با ارزش بیشتر نیز دیرتر فراهم میشود. به این ترتیب، خسارت جنگ میتواند سالها پس از تعمیر تجهیزات، در حسابوکتاب کارخانه باقی بماند و توان آن را برای رقابت با تولیدکنندگان دیگر محدود کند.
جنگ بر زخم کمبود خوراک نشست
فشار جنگ بر پتروشیمی ایران از همینجا سنگینتر میشود، وضعیت پیش از حملات هم مطلوب نبود. طبق توضیحات شرکت ملی صنایع پتروشیمی درباره عملکرد سال ۱۴۰۳، حدود ۲۲ میلیون تن از ظرفیت نصبشده استفاده نشده بود و نزدیک به ۷۰ درصد این ظرفیت خالی به کمبود خوراک ارتباط داشت. یعنی صنعت پیشتر نیز برای استفاده از سرمایهگذاریهای انجامشده مشکل داشت و جنگ، هزینه دیگری بر همان مشکل افزود.
اینجاست که تعبیر «مزیت گاز ارزان» نیاز به بازنگری پیدا میکند. قیمت خوراک فقط یکی از اجزای هزینه تولید است. اگر مجتمع بخشی از سال خوراک کافی نگیرد، مدتی به دلیل آسیب زیرساختی متوقف بماند و برای ازسرگیری فعالیت هزینه کند، ارزانی ماده اولیه نمیتواند تمام این فاصله را جبران کند. مزیت ایران زمانی به سود تبدیل میشود که کارخانه بتواند کار کند.
قطر و عربستان چگونه موقعیت خود را تقویت میکنند؟
قطر برای استفاده از منابع هیدروکربنی خود، پروژه راسلفان را با مشارکت شورون فیلیپس پیش میبرد؛ طرحی با سرمایهگذاری اعلامشده ۶ میلیارد دلار و ظرفیت طراحی سالانه حدود ۲٫۰۸ میلیون تن اتیلن و ۱٫۶۸ میلیون تن پلیاتیلن سنگین. طبق صفحه رسمی پروژه، راهاندازی برای اواخر ۲۰۲۶ پیشبینی شده است؛ بنابراین هنوز نباید ظرفیت آن را تولید محققشده دانست. اهمیت طرح برای ایران در کنار هم قرارگرفتن خوراک، فناوری و شریک صنعتی است؛ مجموعهای از امکانات که تعیین میکند منابع طبیعی با چه سرعت و هزینهای به محصول تبدیل شوند.
عربستان نیز با پروژه ۱۱ میلیارد دلاری امیرال، پیوند پالایش و پتروشیمی را تقویت میکند. این مجموعه در کنار پالایشگاه ساتورپ، برای تولید سالانه ۱٫۶۵ میلیون تن اتیلن طراحی شده و قابلیت استفاده از خوراکهای مختلف را دارد. چنین انعطافی برای رقابت اهمیت دارد؛ تولیدکنندهای که گزینههای بیشتری برای تأمین ماده اولیه دارد، ابزار بیشتری نیز برای مدیریت هزینه و تداوم تولید در اختیار خواهد داشت.
برای ایران، خطر این است که بخش بیشتری از منابع مالی و توان اجرایی صنعت به بازیابی تولید اختصاص یابد و فرصت توسعه عقب بیفتد. هرچه این دوره طولانیتر شود، حفظ فاصله با پروژههای تازه رقبا دشوارتر خواهد شد.
رقابت بر سر سرعت بازگشت است
البته قطر و عربستان نیز با پیامدهای جنگ و اختلال زیرساختی و تجاری مواجه شدهاند. ارزیابی ریستاد انرژی، منتشرشده در رویترز، به خسارت زیرساختهای انرژی منطقه و پیچیدگی تعمیرات در راسلفان قطر اشاره دارد. بنابراین برنده رقابت را نام کشور یا بزرگی پروژه تعیین نمیکند؛ سرعت تعمیر، دسترسی به تجهیزات و توان بازگرداندن عرضه نیز تعیینکننده است.
از همین رو، کاهش تولید ایران را نمیتوان خودبهخود معادل افزایش فروش عربستان و قطر دانست. برای چنین داوریای باید تجارت محصولات مشخص، بازارهای مقصد و عملکرد تامینکنندگان دیگر بررسی شود. آنچه اکنون میتوان گفت، افزایش اهمیت توان بازیابی تولید در رقابت منطقهای است.
کارخانه برمیگردد؛ مشتری چطور؟
در این میان، خطر برای ایران فقط ازدستدادن فروش در دوره توقف نیست. خریدار صنعتی برای حفظ تولید خود ممکن است تأمینکنندگانش را متنوع کند. اگر محصول جایگزین کیفیت و قیمت مناسبی داشته باشد، فروشنده ایرانی پس از بازگشت باید دوباره برای گرفتن سفارش رقابت کند؛ گاهی با پیشنهاد شرایط پرداخت بهتر یا حاشیه سود کمتر.
بااینحال، مشکل اصلی پتوشیمی های ایران روشن است؛ جنگ، توان تولید و تحویل صنعت را زیر فشار بیشتری قرار داده است. اگر بازسازی فقط به راهاندازی دوباره تجهیزات محدود شود و مشکل خوراک، پایداری خدمات و تحویل منظم باقی بماند، صنعت به همان موقعیت شکننده قبلی بازمیگردد.
مشتری خارجی خبر افتتاح یا پایان تعمیرات را مبنای خرید قرار نمیدهد؛ محمولهای را میبیند که به دستش میرسد. رقابت پتروشیمی ایران با عربستان و قطر، در نهایت در همین نقطه تعیین میشود: پشت اسکله، در موعد تحویل و در تصمیم مشتری برای سفارش بعدی.

۰ دیدگاه