
 copy.webp)
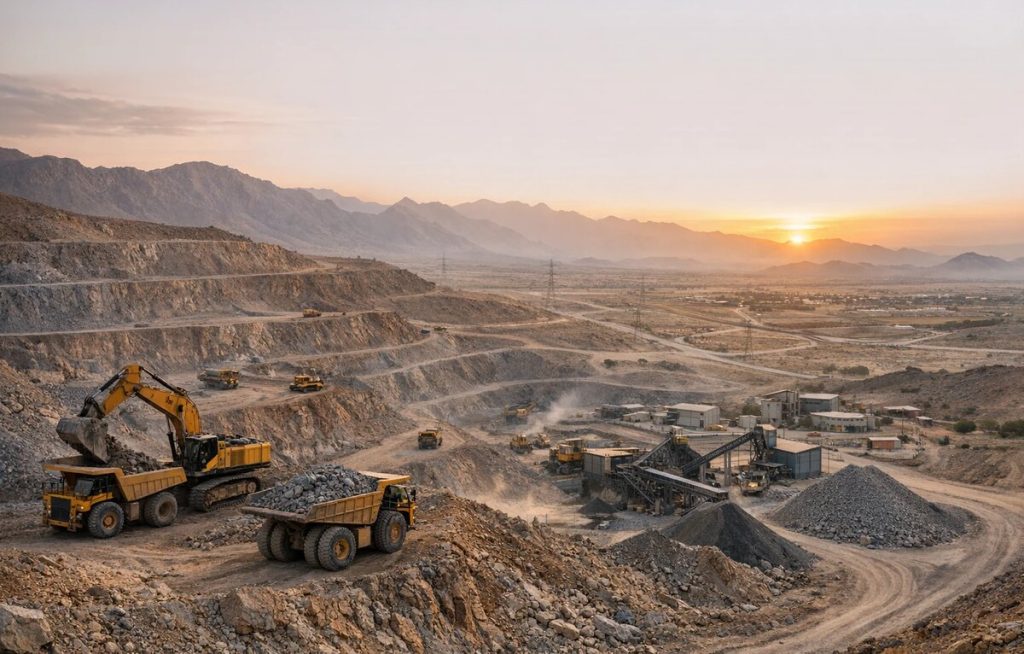
شوک خارجی چگونه به زنجیره معدن ایران منتقل میشود؟
زنجیره معدن و صنایع معدنی ایران در نقطهای قرار گرفته است که یک شوک خارجی دیگر صرفا به کاهش یا افزایش قیمت یک ماده معدنی محدود نمیشود و تغییر قیمت جهانی سنگآهن، فولاد و فلزات غیرآهنی، نوسان ارز، محدودیتهای تجاری، تحریم، هزینه حملونقل و حتی سیاست بازگشت ارز صادراتی میتوانند به صورت زنجیرهای از معدن تا تولیدکننده و صادرکننده منتقل شوند.
به گزارش نماد اقتصاد، زنجیره معدن در نگاه نخست یک فعالیت داخلی به نظر میرسد؛ استخراج سنگآهن از یک معدن در داخل کشور، فرآوری آن و سپس تبدیل ماده معدنی به کنسانتره، گندله، آهن اسفنجی و فولاد اما واقعیت اقتصادی این زنجیره بسیار پیچیدهتر است.
قیمتگذاری بسیاری از محصولات معدنی و فلزی به بازارهای جهانی وابسته است. حتی اگر محصول در داخل کشور تولید و مصرف شود، قیمت جهانی، نرخ ارز و هزینههای صادراتی بر قیمت تمامشده و انتظارات تولیدکننده اثر میگذارند. در نتیجه، وقتی در بازار جهانی سنگآهن اتفاقی رخ میدهد، اثر آن میتواند با چند مرحله تاخیر به شرکتهای معدنی، فولادسازان، صادرکنندگان و در نهایت بازار سرمایه منتقل شود.
برای مثال، قیمت سنگآهن وارداتی چین (با عیار ۶۲ درصد) در روز ۲۵ اوت ۲۰۲۶ حدود ۹۹.۵ دلار به ازای هر تن ثبت شده بود؛ رقمی که نسبت به ماه قبل حدود ۲.۴ درصد و نسبت به سه ماه قبل نزدیک ۷.۹ درصد پایینتر بوده است.
این ارقام به تنهایی به معنای بحران برای معدن ایران نیست اما نشان میدهد بازار جهانی در وضعیتی قرار دارد که حاشیه سود فولادسازان و درآمد صادرکنندگان میتواند تحت تاثیر نوسان قیمت مواد اولیه و محصولات قرار گیرد.
حلقه اول؛ سنگآهن و وابستگی به بازار چین
چین همچنان مهمترین متغیر برای بازار جهانی سنگآهن است. حجم بالای تولید فولاد این کشور باعث شده تغییر در تولید، مصرف، موجودی بنادر و سیاستهای صنعتی چین، مستقیما بر قیمت سنگآهن اثر بگذارد.
اگر تولید فولاد چین افزایش پیدا کند، تقاضا برای سنگآهن بالا میرود و این موضوع میتواند قیمت ماده اولیه را تقویت کند. در مقابل، کاهش تولید فولاد یا افت تقاضای بخش ساختوساز، فشار کاهشی بر سنگآهن وارد میکند.
گزارشهای اخیر بازار جهانی نیز از محدود شدن حاشیه سود فولادسازان چینی و احتمال تضعیف قیمت سنگآهن خبر میدهند؛ هرچند واردات چین همچنان میتواند به دلیل کاهش تولید داخلی سنگآهن بالا باقی بماند.
این مسئله برای ایران اهمیت دارد زیرا هرگونه افت پایدار قیمت جهانی سنگآهن میتواند درآمد صادراتی معدنکارانی را که محصول خود را در بازار خارجی عرضه میکنند، کاهش دهد.
حلقه دوم؛ انتقال شوک از سنگآهن به فولاد
در زنجیره فولاد، سنگآهن به کنسانتره، گندله، آهن اسفنجی و سپس فولاد خام تبدیل میشود. بنابراین کاهش قیمت سنگآهن، لزوما به معنای کاهش سود معدنکار نیست زیرا باید فاصله قیمت ماده اولیه با محصول نهایی نیز بررسی شود.
اگر قیمت سنگآهن کاهش یابد اما قیمت فولاد نیز به همان میزان یا حتی بیشتر افت کند، فولادساز لزوما منتفع نمیشود. برعکس، اگر قیمت مواد اولیه کاهش یابد اما قیمت محصولات فولادی ثابت بماند، حاشیه سود تولیدکننده میتواند تقویت شود. بنابراین آنچه برای شرکتهای زنجیره فولاد اهمیت دارد، نه قیمت یک کالا بلکه اسپرد یا فاصله قیمتی میان ورودی و خروجی زنجیره است.
حلقه سوم؛ نرخ ارز، ضربهای که دو طرفه است
در اقتصاد ایران، نرخ ارز یکی از مهمترین مسیرهای انتقال شوک خارجی به بخش معدن است. افزایش نرخ ارز از یک سو ارزش ریالی درآمد صادراتی شرکتهای معدنی و فلزی را افزایش میدهد و از سوی دیگر، هزینه برخی تجهیزات، قطعات، ماشینآلات و مواد مصرفی که مستقیم یا غیرمستقیم به ارز وابسته هستند نیز افزایش پیدا میکند. به همین دلیل، نمیتوان گفت رشد نرخ ارز به طور خودکار برای تمام شرکتهای معدنی خبر خوبی است.
شرکتی که سهم بالایی از درآمد خود را از صادرات به دست میآورد اما وابستگی محدودی به واردات دارد، ممکن است از افزایش نرخ ارز منتفع شود اما شرکتی که برای توسعه یا نگهداری تجهیزات به واردات وابسته است، بخشی از این منفعت را از طریق افزایش هزینهها از دست میدهد. در واقع، اثر ارز بر معدن ایران تابعی از نسبت درآمد ارزی به هزینه ارزی است.
شوک چهارم؛ سیاست بازگشت ارز صادراتی
در سالهای اخیر، یکی از مهمترین متغیرهای مؤثر بر صادرات صنایع معدنی و فولادی، سیاست بازگشت ارز حاصل از صادرات بوده است. در مرداد ماه ۱۴۰۵ نیز فهرست کالاهای فولادی و فلزات اساسی مشمول مقررات بازگشت صددرصدی ارز صادراتی اعلام شد. این مقررات، برای صادرکنندگان فولاد و برخی فلزات اساسی، نحوه بازگرداندن ارز حاصل از صادرات به چرخه اقتصادی را به یک متغیر مهم در تصمیمگیری تبدیل کرده است.
اهمیت این موضوع زمانی بیشتر میشود که فاصله میان نرخهای مختلف ارز افزایش پیدا کند. در این حالت، صادرکننده هنگام محاسبه سود واقعی خود فقط به قیمت جهانی محصول نگاه نمیکند بلکه باید نرخ تسعیر درآمد صادراتی، هزینه انتقال پول، هزینههای تحریم و محدودیتهای بانکی را نیز در نظر بگیرد. بنابراین ممکن است قیمت جهانی یک محصول افزایش پیدا کند اما سود خالص صادرکننده به همان نسبت رشد نکند.
تحریم؛ شوکی که هزینه را بالا میبرد
یکی از تفاوتهای مهم معدن ایران با بسیاری از رقبای جهانی، هزینههای ناشی از محدودیتهای تجاری و مالی است. تحریم فقط مانع فروش محصول نیست. هزینه حمل، بیمه، دریافت پول، انتقال ارز، تامین تجهیزات، دسترسی به فناوری و حتی انتخاب بازار مقصد میتواند تحت تاثیر محدودیتهای خارجی قرار گیرد.
این موضوع باعث میشود یک صادرکننده ایرانی برای فروش محصول خود گاهی تخفیف بیشتری نسبت به رقبای خارجی ارائه کند یا هزینههای بیشتری برای انتقال محصول و پول بپردازد. بنابراین در زمان بروز شوک خارجی، آسیبپذیری ایران تنها از مسیر قیمت نیست بلکه از مسیر هزینه مبادله نیز افزایش پیدا میکند.
مواجهه معدنکاری ایران با یک شوک دوگانه
یکی از نکات مهم در شرایط فعلی، همزمانی شوکهای خارجی با محدودیتهای داخلی است. صنایع معدنی ایران در کنار نوسان قیمت جهانی و نرخ ارز، با مشکلاتی مانند قطعی برق و گاز، هزینه حملونقل، کمبود برخی تجهیزات و فشارهای مالی نیز مواجه هستند.
در نتیجه، کاهش قیمت جهانی یک محصول ممکن است در یک اقتصاد عادی تنها به کاهش درآمد منجر شود اما در اقتصاد ایران، همین کاهش میتواند در کنار افزایش هزینه انرژی و تجهیزات، حاشیه سود شرکت را با سرعت بیشتری کاهش دهد. از این منظر، مسئله اصلی برای معدن ایران تنها قیمت جهانی نیست بلکه توان زنجیره برای جذب شوک است.
کمبود سنگآهن؛ تهدیدی داخلی در برابر شوک خارجی
در سوی دیگر ماجرا، صنعت فولاد ایران با چالش تامین ماده اولیه نیز مواجه است. گزارشهای اخیر از نگرانی درباره کمبود سنگآهن برای برخی فولادسازان بزرگ حکایت دارد؛ مسئلهای که نشان میدهد حتی در صورت وجود ظرفیت تولید فولاد، دسترسی پایدار به مواد اولیه میتواند به گلوگاه تبدیل شود.
این موضوع اهمیت مضاعفی دارد؛ چراکه اگر قیمت جهانی سنگآهن کاهش یابد اما عرضه داخلی محدود باشد، فولادسازان داخلی لزوما از کاهش قیمت جهانی ماده اولیه منتفع نمیشوند زیرا قیمت و دسترسی به ماده اولیه داخلی ممکن است تحت تاثیر عوامل دیگری قرار داشته باشد. بنابراین شکاف میان ظرفیت اسمی و ظرفیت واقعی تولید همچنان یکی از مسائل مهم زنجیره معدن و فولاد کشور است.
از معدن تا بورس؛ شوک خارجی چگونه به سهام منتقل میشود؟
یکی دیگر از مسیرهای انتقال شوک خارجی، بازار سرمایه است. بخش قابلتوجهی از شرکتهای بزرگ بورس ایران در صنایع معدنی، فلزی و پتروشیمی فعالیت میکنند. بنابراین تغییر قیمت جهانی کالاها و نرخ ارز میتواند مستقیماً بر انتظارات سودآوری این شرکتها اثر بگذارد.
به همین دلیل، وقتی قیمت جهانی سنگآهن، مس یا فولاد تغییر میکند، بازار سرمایه نیز به سرعت نسبت به چشمانداز سود شرکتهای مرتبط واکنش نشان میدهد اما واکنش بورس همیشه یکبهیک با بازار جهانی نیست.
سرمایهگذاران علاوه بر قیمت جهانی، نرخ ارز، سیاستهای داخلی، هزینه انرژی، عوارض صادراتی و چشمانداز فروش شرکت را نیز در محاسبات خود وارد میکنند. در نتیجه، ممکن است قیمت یک کامودیتی در بازار جهانی کاهش یابد، اما سهام شرکت داخلی به دلیل رشد نرخ ارز همچنان عملکرد مثبتی داشته باشد.
ارزش افزوده کجای زنجیره ایجاد میشود؟
یکی از آسیبپذیریهای ساختاری اقتصاد معدن ایران، خامفروشی یا صادرات محصولات با ارزش افزوده پایینتر است و هرچه محصول صادراتی به ابتدای زنجیره نزدیکتر باشد، وابستگی درآمد آن به قیمت جهانی ماده خام بیشتر است.
اما با حرکت به سمت محصولات فرآوریشدهتر، بخشی از ارزش افزوده در داخل کشور ایجاد میشود. برای مثال، صادرات سنگآهن با صادرات محصولات فولادی تفاوت قابلتوجهی در میزان ارزش افزوده، اشتغال و درآمد ارزی دارد.
البته توسعه زنجیره بدون توجه به اقتصاد پروژه نیز منطقی نیست و ایجاد هر واحد فرآوری نیازمند انرژی، آب، سرمایه، زیرساخت حملونقل و بازار است. بنابراین سیاست درست، توسعه زنجیرهای است که بتواند در شرایط مختلف بازار جهانی نیز توجیه اقتصادی خود را حفظ کند.
شوک خارجی؛ فرصت یا تهدید؟
شوک خارجی الزاما برای همه بخشهای زنجیره معدن تهدید نیست. در برخی شرایط، افزایش نرخ ارز میتواند صادرات را جذابتر کند. همچنین افزایش قیمت جهانی برخی فلزات میتواند درآمد ارزی شرکتها را بالا ببرد.
اما شرط استفاده از این فرصت، وجود ظرفیت تولید و صادرات پایدار است. اگر معدن به دلیل کمبود انرژی نتواند تولید کند، افزایش قیمت جهانی کمکی به درآمد شرکت نخواهد کرد.
اگر فولادساز نتواند ماده اولیه کافی دریافت کند، رشد قیمت فولاد الزاما به افزایش تولید منجر نمیشود و اگر صادرکننده با مشکل انتقال ارز مواجه باشد، رشد ارزش صادرات الزاما به همان میزان به منابع مالی قابل استفاده در داخل تبدیل نخواهد شد. بنابراین تابآوری زنجیره مهمتر از واکنش کوتاهمدت به شوک است.
نسخه تابآوری چیست؟
برای کاهش آسیبپذیری زنجیره معدن در برابر شوکهای خارجی، چند مسیر اهمیت بیشتری دارد. نخست، تنوع بازارهای صادراتی است زیرا وابستگی شدید به یک یا چند بازار، ریسک شرکتها را افزایش میدهد.
دوم، توسعه محصولات با ارزش افزوده بالاتر است زیرا هرچه سهم فرآوری داخلی بیشتر شود، امکان ایجاد حاشیه ارزش بیشتری در کشور فراهم میشود. سوم، سرمایهگذاری در فناوری و بهرهوری انرژی است. در شرایطی که انرژی به یکی از محدودیتهای اصلی تولید تبدیل شده است، کاهش مصرف انرژی به اندازه افزایش ظرفیت اهمیت دارد.
چهارم، توسعه زیرساختهای حملونقل و لجستیک است زیرا فاصله جغرافیایی ایران از بازارهای هدف میتواند بخشی از مزیت قیمتی تولیدکنندگان را از بین ببرد.
پنجم، ثبات مقررات ارزی و تجاری است. فعال اقتصادی زمانی میتواند برای سرمایهگذاری چندساله تصمیم بگیرد که بتواند قواعد بازگشت ارز، صادرات و قیمتگذاری را تا حد قابل قبولی پیشبینی کند.
بنابراین آینده زنجیره معدن ایران نه فقط به این وابسته است که سنگآهن در بازار جهانی چند دلار معامله شود بلکه به این بستگی دارد که شرکتهای ایرانی با چه نرخ ارزی محصول خود را بفروشند؛ چه هزینهای برای تولید بپردازند؛ چقدر از درآمد صادراتی را بتوانند به چرخه اقتصادی برگردانند و چه مقدار از ارزش افزوده در داخل کشور باقی بماند.
بنابراین اگر قرار باشد معدن به یکی از موتورهای اصلی رشد غیرنفتی اقتصاد ایران طی آینده نزدیک تبدیل شود، سیاستگذار باید به جای مدیریت مقطعی شوکها، بر روی تابآوری کل زنجیره تمرکز کند زیرا در اقتصاد امروز، یک تغییر قیمت در بازار جهانی میتواند از معدن آغاز شود؛ در کارخانجات فولادسازی شدت بگیرد؛ در بازار ارز اثر بگذارد و در نهایت خود را در صورتهای مالی شرکتها و حتی شاخص بورس نشان دهد.

اخبار مرتبط

معادن بدون سرمایه
معدن زیر بار حقوق دولتی؛ سهم توسعه کجاست؟

باطلههای معدنی؛ ثروتی که هنوز روی زمین مانده است

انفجار به گلوگاه امروز معدن تبدیل شده است
اکسپوی روسیه؛ بازار جدید معدن و صنایع معدنی ایران یا ویترین صادراتی؟
۰ دیدگاه