 copy.webp)
چرا با وجود تقاضای جهانی، طلا عقب نشست؟
بازار جهانی طلا در حالی روزهای پرنوسانی را پشت سر میگذارد که نشانههای تقاضای قدرتمند از سوی بانکهای مرکزی و سرمایهگذاران همچنان پابرجاست. با این حال، تقویت دلار و تغییر انتظارات نسبت به سیاستهای پولی آمریکا، معادله این بازار را برهم زده و قیمت فلز زرد را در مسیر نزولی قرار داده است.
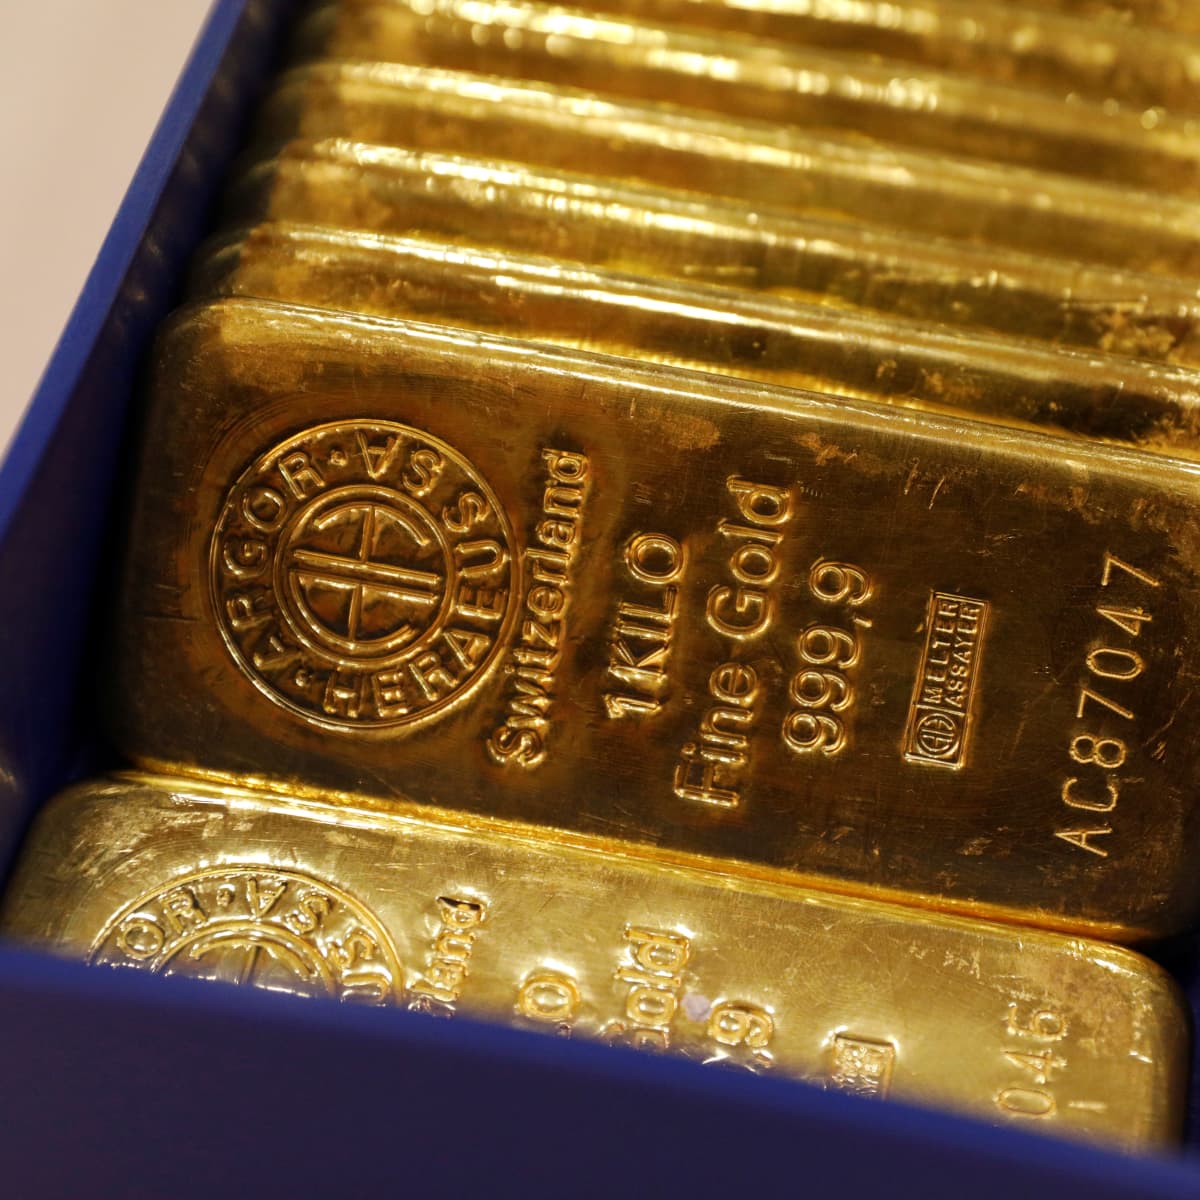
به گزارش نماد اقتصاد، بازار جهانی طلا در روزهای اخیر بار دیگر چهرهای متفاوت از انتظارات سنتی سرمایهگذاران از این فلز گرانبها به نمایش گذاشته است. در شرایطی که نااطمینانیهای اقتصادی و سیاسی، خرید بانکهای مرکزی و ورود سرمایه به صندوقهای قابل معامله طلا همچنان از تقاضا حمایت میکنند، قیمت این فلز در معاملات اخیر با افت قابلتوجهی روبهرو شده است؛ بهطوریکه بهای طلا در هفته منتهی به ۱۳ نوامبر، یکی از سنگینترین افتهای هفتگی خود در ماههای اخیر را تجربه کرد و در مقاطعی به زیر مرز ۴ هزار دلار در هر اونس رسید.
این عقبنشینی در نگاه نخست ممکن است با جایگاه طلا بهعنوان دارایی امن و گزارشهای مربوط به تداوم تقاضای جهانی آن در تضاد باشد اما بررسی متغیرهای اثرگذار بر بازار نشان میدهد که قیمت طلا تنها از میزان خرید و فروش فیزیکی تبعیت نمیکند.
در واقع، همزمانی چند عامل اقتصادی، از افزایش انتظارات تورمی و رشد قیمت انرژی گرفته تا تقویت دلار و بالا رفتن احتمال افزایش نرخ بهره در آمریکا، معادله بازار این فلز را پیچیده کرده است.
دلار و نرخ بهره، دو مانع پیشروی طلا
یکی از مهمترین عوامل فشار بر قیمت طلا در روزهای اخیر، تقویت ارزش دلار آمریکا بوده است. از آنجایی که قیمت جهانی طلا بر مبنای دلار تعیین میشود، افزایش ارزش این ارز، خرید طلا را برای سرمایهگذاران و مصرفکنندگان سایر کشورها گرانتر میکند و میتواند از میزان تقاضای آنها بکاهد. علاوهبراین، تقویت دلار معمولا با تغییر جریان سرمایه در بازارهای جهانی همراه میشود و بر جذابیت داراییهای مختلف اثر میگذارد.
در کنار دلار، انتظارات مربوط به سیاست پولی فدرال رزرو نیز نقش مهمی در تحولات اخیر داشته است. انتشار دادههای تورمی بالاتر از پیشبینیها در آمریکا و اظهارنظرهای مقامهای پولی این کشور، احتمال تداوم سیاستهای انقباضی یا حتی افزایش نرخ بهره را در میان معاملهگران تقویت کرده است. در چنین شرایطی، نگهداری طلا که برخلاف اوراق بدهی و سپردههای بانکی سود دورهای پرداخت نمیکند، با هزینه فرصت بیشتری همراه میشود.
به بیان دیگر، هرچه بازده اوراق خزانهداری و نرخهای بهره بالاتر برود، بخشی از سرمایهگذاران ممکن است داراییهای دارای بازده را به طلا ترجیح دهند. همین موضوع میتواند حتی در شرایطی که تقاضای بلندمدت برای طلا پابرجاست، در کوتاهمدت فشار فروش ایجاد کند.
نفت گرانتر و نگرانی از تورم
عامل دیگری که در روزهای اخیر بر بازار طلا اثر گذاشته، افزایش قیمت انرژی و بالا گرفتن نگرانیها درباره تداوم تورم است. در شرایطی که انتظار میرفت کاهش تنشهای ژئوپلیتیکی به تعدیل قیمت نفت و فروکش کردن نگرانیهای تورمی کمک کند، کمرنگ شدن امیدها به توافق در خاورمیانه و افزایش نگرانیها درباره چشمانداز عرضه انرژی، مسیر متفاوتی را پیش روی بازار قرار داد.
افزایش قیمت نفت میتواند هزینه تولید و حملونقل را بالا ببرد و در نهایت به افزایش فشارهای تورمی منجر شود. این وضعیت از یک سو ممکن است تقاضا برای طلا بهعنوان پوششی در برابر تورم را تقویت کند اما از سوی دیگر، اگر نگرانیهای تورمی به افزایش نرخ بهره و رشد بازده اوراق منجر شود، میتواند به زیان طلا تمام شود. بنابراین، اثر تورم بر بازار این فلز همواره یکطرفه نیست و واکنش سیاستگذاران پولی به آن اهمیت زیادی دارد.
تقاضای جهانی همچنان قابل توجه است
با وجود فشارهای اخیر بر قیمت، دادههای شورای جهانی طلا نشان میدهد که تقاضای این فلز در سطح جهانی همچنان از پشتوانه قابلتوجهی برخوردار است.
براساس گزارش این نهاد درباره سهماهه سوم سال ۲۰۲۶، مجموع تقاضای طلا با احتساب معاملات خارج از بورس به یکهزار و ۳۶۹ تن رسید که تنها یک درصد کمتر از مدت مشابه سال قبل بود. همچنین مجموع تقاضا در ۹ ماهه سال به سههزار و ۸۸۱ تن رسید؛ رقمی که تقریبا با رکورد ثبتشده در دوره مشابه سال ۲۰۲۵ برابری میکند.
یکی از مهمترین بخشهای تقاضا در این دوره، خرید بانکهای مرکزی بود. بانکهای مرکزی و نهادهای رسمی در سهماهه سوم سال ۳۲۱ تن به ذخایر طلای خود افزودند؛ رقمی که نسبت به مدت مشابه سال قبل ۴۲ درصد افزایش داشت. مجموع خرید این نهادها از ابتدای سال نیز به ۶۷۵ تن رسید که ۶ درصد بیشتر از دوره مشابه سال گذشته است. تنوعبخشی به ذخایر و مدیریت ریسک همچنان از مهمترین دلایل این خریدها عنوان شده است.
از سوی دیگر، صندوقهای قابل معامله مبتنی بر طلا نیز پس از خروج سرمایه در سهماهه دوم، در سهماهه سوم دوباره با ورود منابع روبهرو شدند. این صندوقها در این دوره ۲۱۱ تن طلا جذب کردند و میزان دارایی طلای آنها به رکورد چهار هزار و ۲۵۶ تن رسید. این آمار نشان میدهد که بخشی از سرمایهگذاران نهادی همچنان طلا را ابزاری برای پوشش ریسکهای اقتصادی و مالی میدانند.
با این حال، همه بخشهای تقاضا وضعیت یکسانی نداشتهاند. تقاضای جهانی شمش و سکه در سهماهه سوم نسبت به مدت مشابه سال قبل ۱۹ درصد کاهش یافت و به ۲۶۸ تن رسید. تقاضای جواهرات نیز تحت تأثیر قیمتهای بالای طلا، ۱۷ درصد افت کرد و به ۳۱۳ تن رسید. در مقابل، مصرف طلا در بخش فناوری سه درصد افزایش یافت و به ۸۵ تن رسید؛ رشدی که بخشی از آن با افزایش تقاضای مرتبط با تولیدات مبتنی بر هوش مصنوعی همراه بوده است.
چرا تقاضای بالا مانع افت قیمت نشد؟
پاسخ این پرسش را باید در تفاوت میان افق زمانی و ماهیت انواع تقاضا جستوجو کرد. خرید بانکهای مرکزی و بخشی از سرمایهگذاریهای بلندمدت، بیشتر با اهدافی مانند تنوعبخشی به ذخایر، کاهش ریسک و محافظت از داراییها انجام میشود؛ اما قیمت روزانه طلا در بازارهای جهانی به جریان معاملات مالی، انتظارات سرمایهگذاران و تغییر موقعیت معاملهگران نیز حساس است.
به همین دلیل، ممکن است در یک بازه زمانی خرید بانکهای مرکزی و ورود منابع به صندوقهای طلا ادامه داشته باشد اما همزمان افزایش نرخ بازده اوراق، تقویت دلار یا تغییر انتظارات درباره سیاست پولی آمریکا، فشار فروش را در بازار معاملات ایجاد کند. همچنین پس از رشدهای قابل توجه قیمت، برخی معاملهگران برای شناسایی سود اقدام به فروش میکنند؛ موضوعی که میتواند دامنه افت قیمت را تشدید کند.
در معاملات اخیر نیز افت قیمت تنها به تغییرات تقاضای فیزیکی محدود نبود. افزایش انتظارات درباره بالا ماندن نرخ بهره آمریکا و تقویت دلار، در کنار فروشهای ناشی از فعال شدن سفارشهای حد زیان معاملهگران، به تشدید فشار بر بازار کمک کرد. در نتیجه، تقاضای بلندمدت نتوانست مانع از واکنش منفی قیمت در برابر متغیرهای کوتاهمدت شود.
چشمانداز طلا در سایه نیروهای متضاد
چشمانداز بازار طلا در ادامه سال ۲۰۲۶ همچنان به برآیند نیروهای متضاد وابسته است. از یک سو، خرید بانکهای مرکزی، تقاضای صندوقهای سرمایهگذاری، نگرانیهای مربوط به وضعیت مالی دولتها و ریسکهای ژئوپلیتیکی میتوانند از قیمت این فلز حمایت کنند. از سوی دیگر، افزایش نرخ بهره، رشد بازده اوراق و تقویت دلار همچنان مهمترین موانع پیشروی طلا به شمار میروند.
شورای جهانی طلا نیز در ارزیابی خود از چشمانداز بازار، به همین دوگانگی اشاره کرده و معتقد است تقاضای سرمایهگذاری میتواند همچنان نقش اصلی را در رشد تقاضای سالانه ایفا کند. با این حال، مسیر آن تحت تاثیر عواملی مانند نرخهای بهره، دلار، تورم و تحولات ژئوپلیتیکی قرار خواهد داشت.
بنابراین، عقبنشینی اخیر قیمت طلا را نمیتوان بهتنهایی نشانه پایان تقاضای جهانی یا از بین رفتن جذابیت این فلز دانست. آنچه در بازار مشاهده میشود، رقابت میان تقاضای راهبردی و بلندمدت از یک سو و فشار متغیرهای مالی و پولی در کوتاهمدت از سوی دیگر است. تا زمانی که این عوامل در جهتهای متفاوت حرکت کنند، نوسان و تغییر مسیر قیمت طلا نیز دور از انتظار نخواهد بود.

اخبار مرتبط
بازارهای مالی ایران در جستوجوی مسیر تازه
آیا طلا آماده یک جهش غافلگیرکننده است؟
تاختوتاز نفت در مقابل عقبنشینی طلا و بیتکوین
طلای جهانی در تلاش برای بازگشت به مدار صعود
طلا هفته را صعودی آغاز کرد اما چرا عقب نشست؟
۰ دیدگاه