 copy.webp)
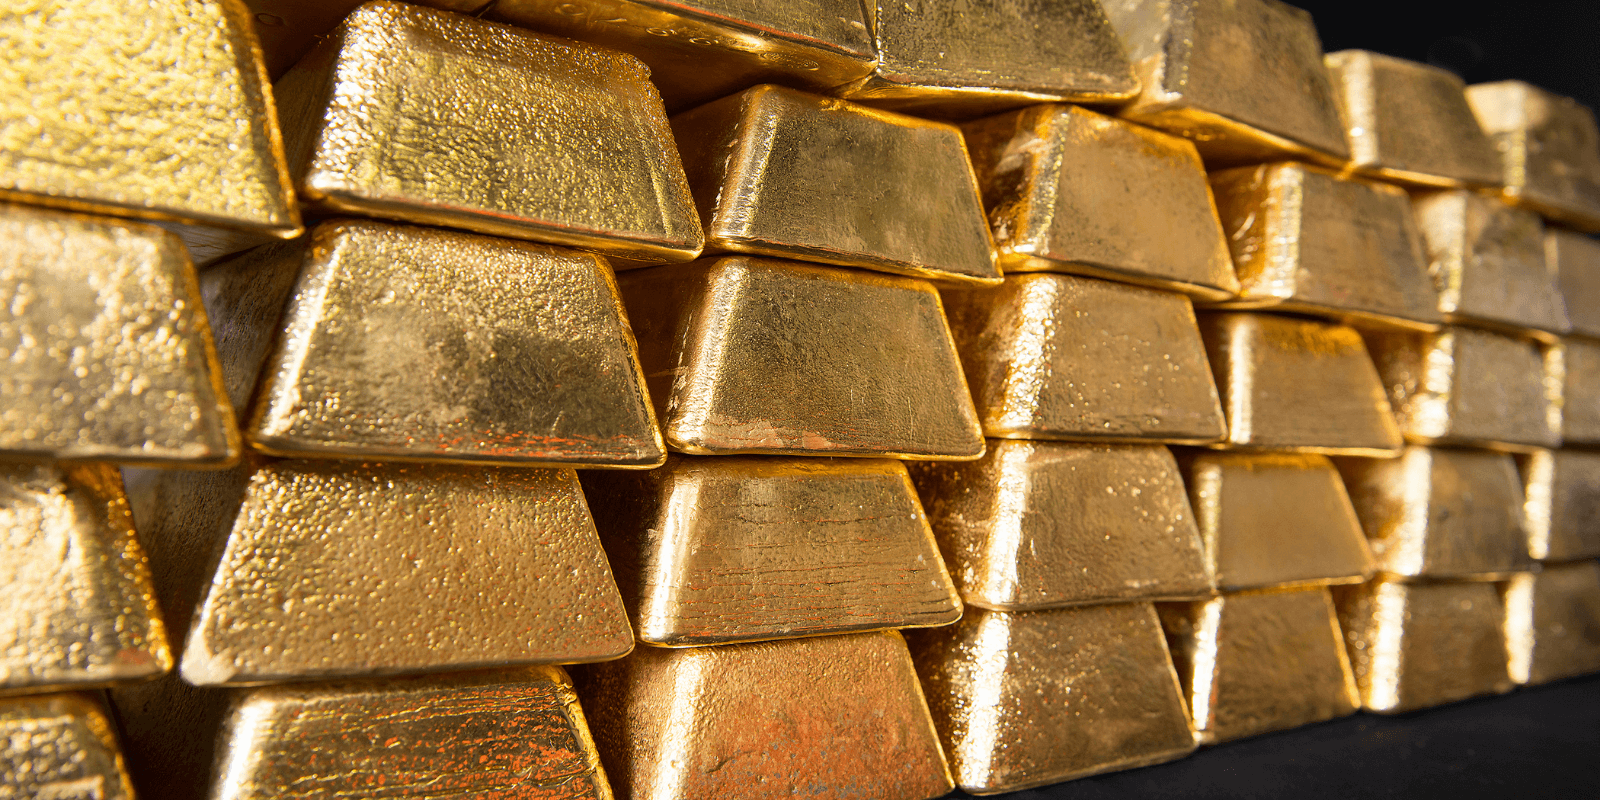
آیا طلا آماده یک جهش غافلگیرکننده است؟
طلا پس از ثبت رکوردهای تاریخی در ابتدای سال 2026، ماه اکتبر را با افتی سنگین به پایان رساند اما آیا این عقبنشینی به معنای پایان موج صعودی فلز زرد است؟
به گزارش نماد اقتصاد، بازار جهانی طلا طی ماههای گذشته یکی از پرهیجانترین دورههای خود را تجربه کرد. افزایش تقاضا برای داراییهای امن، نگرانی از بدهی دولتها، تنشهای ژئوپلیتیک و خرید بانکهای مرکزی، قیمت این فلز گرانبها را تا رکوردهای کمسابقه بالا برد. اونس طلا در ماه ژانویه ۲۰۲۶ حتی به محدوده ۵ هزار و ۵۹۵ دلار رسید اما این روند صعودی در ادامه سال دوام نیاورد.
در ماه اکتبر، ورق تا حد زیادی برگشت. قیمت نقدی طلا در معاملات روز ۳۰ اکتبر به حدود ۳ هزار و ۸۸۱ دلار در هر اونس رسید؛ سطحی که پایینترین قیمت آن از اکتبر سال ۲۰۲۵ توصیف شده است. قراردادهای آتی طلا نیز ماه را با افت قابلتوجهی به پایان رساندند. به این ترتیب، بخشی از رشدهای چشمگیر ماههای قبل از بین رفت و سرمایهگذاران با پرسشی جدی روبهرو شدند؛ آیا بازار وارد یک اصلاح موقت شده است یا باید خود را برای دورهای طولانیتر از ضعف قیمتها آماده کند؟
نکته مهم این است افت قیمت طلا در شرایطی رخ داد که تنشهای منطقهای همچنان ادامه داشت. این اتفاق نشان داد که حتی افزایش ریسکهای سیاسی هم نمیتواند بهتنهایی تضمینکننده رشد طلا باشد. نرخ بهره، ارزش دلار، بازده اوراق قرضه و وضعیت نقدینگی بازار، همگی در تعیین مسیر این فلز نقش دارند.
دلار و نرخ بهره؛ دو مانع بزرگ
یکی از مهمترین عواملی که طی ماههای اخیر به طلا فشار وارد کرد، تقویت دلار و افزایش بازده اوراق قرضه آمریکا بوده است. طلا دارایی بدون بهره محسوب میشود؛ یعنی برخلاف اوراق قرضه یا سپرده بانکی، سود دورهای به دارنده آن پرداخت نمیکند. به همین دلیل، وقتی نرخهای بهره بالا میمانند یا بازار انتظار افزایش آنها را دارد، نگهداری طلا در مقایسه با داراییهای بهرهدار جذابیت کمتری پیدا میکند.
در ماه اکتبر، نگرانی از ماندگاری تورم و افزایش هزینه انرژی باعث شد انتظارات درباره سیاست پولی آمریکا تغییر کند. فدرال رزرو در نشست روز ۲۸ اکتبر نرخ بهره را در محدوده ۳.۷۵ تا ۴ درصد حفظ کرد اما اختلاف نظر میان اعضای کمیته درباره مسیر مناسب سیاست پولی نشان داد که نگرانی تورمی همچنان جدی است.
افزایش قیمت نفت نیز این نگرانی را تشدید کرده است. اگر انرژی گرانتر به قیمت کالاها و خدمات منتقل شود، کاهش تورم دشوارتر خواهد شد و بانک مرکزی آمریکا ممکن است برای مدت طولانیتری نرخ بهره را در سطوح بالا نگه دارد. چنین شرایطی معمولا به نفع دلار و به زیان طلا تمام میشود.
با این حال، مسیر نرخ بهره هنوز قطعی نیست. اگر دادههای اقتصادی آمریکا از کاهش رشد یا افت فشارهای تورمی حکایت کنند، احتمال تغییر انتظارات بازار و افزایش جذابیت طلا وجود خواهد داشت. بنابراین، تصمیمهای آینده فدرال رزرو یکی از مهمترین متغیرهایی است که معاملهگران طلا طی هفتههای پیشرو دنبال میکنند.
چرا طلا با وجود تنشها سقوط کرد؟
شاید مهمترین پرسش درباره افت اخیر طلا این باشد که چرا با وجود نگرانیهای سیاسی و احتمال تشدید تنشها در خاورمیانه، سرمایهگذاران به خرید این فلز روی نیاوردند؟ پاسخ را باید در رفتار نقدینگی جستوجو کرد.
در روزهای پایانی ماه اکتبر، بازار سهام فناوری با فشار فروش شدیدی روبهرو شد. برخی سرمایهگذاران برای جبران زیان معاملات دیگر یا تامین نقدینگی، به فروش داراییهایی روی آوردند که امکان تبدیل سریع آنها به پول نقد وجود داشت. طلا نیز در این شرایط از موج فروش بینصیب نماند.
از سوی دیگر، افزایش قیمت نفت و نگرانی از تورم باعث شد بازار احتمال بالا ماندن نرخ بهره را جدیتر بگیرد. ترکیب این عوامل، فشار مضاعفی بر طلا ایجاد کرد. به بیان دیگر، در مقطعی که انتظار میرفت نااطمینانی سیاسی به سود طلا تمام شود، نیاز سرمایهگذاران به نقدینگی و نگرانی از نرخ بهره اثر پررنگتری داشت.
این رفتار یک نکته مهم را یادآوری میکند؛ طلا همیشه در زمان بحران رشد نخواهد کرد. گاهی بحران مالی و نیاز فوری به نقدینگی میتواند حتی داراییهای امن را هم به سمت افت قیمت سوق دهد.
سوخت احتمالی برای موج بعدی
با وجود افت اخیر، همه نشانهها علیه طلا نیستند. خرید بانکهای مرکزی، نگرانی از بدهی دولتها و تمایل برخی کشورها به متنوعسازی ذخایر ارزی، همچنان از عوامل حمایتی این بازار به شمار میروند.
بانکهای مرکزی طی سالهای اخیر سهم طلا را در ذخایر خود افزایش دادهاند؛ روندی که بهویژه در میان اقتصادهای نوظهور اهمیت داشته است. انگیزه این خریدها فقط کسب سود از افزایش قیمت نیست بلکه کاهش وابستگی به ارزهای خارجی و ایجاد تنوع در ذخایر نیز در آن نقش دارد.
هرچند پیشبینیها از کاهش حجم خرید بانکهای مرکزی در سال ۲۰۲۶ حکایت دارد اما سطح تقاضا همچنان بالاتر از میانگین سالهای پیش از ۲۰۲۲ ارزیابی میشود.
در نظرسنجی اخیر رویترز از ۳۰ تحلیلگر و معاملهگر، میانگین پیشبینی قیمت طلا برای سال ۲۰۲۶ حدود ۴ هزار و ۴۹۵ دلار و برای سال ۲۰۲۷ حدود ۴ هزار و ۶۵۰ دلار اعلام شده است. این ارقام به معنای تضمین بازگشت قیمت به رکوردهای قبلی نیستند اما نشان میدهند بخشی از تحلیلگران همچنان به بهبود میانمدت بازار امیدوارند.
البته همین نظرسنجی نیز از کاهش برآورد قیمت طلا برای سال ۲۰۲۶ حکایت دارد؛ موضوعی که نشان میدهد تحلیلگران هم نسبت به موانع پیش روی این فلز بیتوجه نیستند. در واقع، بازار با دو نیروی متضاد روبهروست؛ از یک سو دلار قوی و نرخ بهره بالا و از سوی دیگر خرید بانکهای مرکزی و نگرانیهای بلندمدت اقتصادی.
نقش کلیدی دلار در بازار طلای ایران
تاثیر نوسان اونس جهانی بر بازار طلای ایران مستقیم است اما قیمت داخلی فقط از نرخ جهانی طلا تاثیر نمیگیرد. نرخ دلار در بازار آزاد، انتظارات تورمی، وضعیت عرضه و تقاضا و حباب سکه نیز در تعیین قیمتها نقش دارند. به همین دلیل ممکن است در یک روز اونس جهانی کاهش یابد اما قیمت طلا در بازار ایران به دلیل افزایش نرخ ارز ثابت بماند یا حتی رشد کند.
برای مثال، در دادههای ثبتشده برای امروز یکشنبه اول نوامبر ۲۰۲۶، قیمت هر گرم طلای ۱۸ عیار در بازار آزاد ایران حدود ۲۶ میلیون و ۲۲۵ هزار تومان و نرخ دلار آزاد حدود ۲۷۳ هزار و ۴۹۰ تومان گزارش شد. قیمت سکه امامی نیز در همان دادهها حدود ۲۶۳ میلیون تومان بود.
بنابراین برای خریداران ایرانی، فقط پیشبینی قیمت جهانی طلا کافی نیست. اگر اونس جهانی کاهش پیدا کند اما دلار در بازار داخلی صعودی شود، افت قیمت طلای داخلی ممکن است محدود بماند. در مقابل، اگر همزمان با کاهش اونس نرخ ارز نیز پایین بیاید، فشار کاهشی میتواند شدیدتر شود.
سکه نیز وضعیت پیچیدهتری دارد زیرا علاوه بر ارزش طلای بهکاررفته در آن، حباب ناشی از عرضه و تقاضا بر قیمتش اثر میگذارد. در دورههایی که تقاضای احتیاطی افزایش پیدا میکند، حباب سکه ممکن است بزرگتر شود و حتی با کاهش اونس جهانی، قیمت سکه به اندازه ارزش ذاتی آن پایین نیاید.
جهشی تازه یا اصلاح طولانی؟
چشمانداز طلا در هفتهها و ماههای پیشرو به چند متغیر کلیدی وابسته است. اگر تنشهای ژئوپلیتیک تشدید شود، تقاضا برای داراییهای امن میتواند دوباره افزایش پیدا کند. کاهش نرخ بهره یا تضعیف دلار نیز میتواند به نفع طلا تمام شود. در چنین سناریویی، امکان بازگشت قیمت و شکلگیری یک موج صعودی تازه وجود دارد.
در سناریوی مقابل، اگر تورم بالا بماند، نرخ بهره آمریکا در سطوح فعلی تثبیت و دلار تقویت شود، طلا ممکن است برای مدتی در محدودههای پایینتر نوسان کند. کاهش تقاضای فیزیکی در بازارهای بزرگی مانند چین و هند نیز میتواند روند بازیابی قیمت را کندتر کند.
برای بازار ایران مسیر دلار به اندازه اونس جهانی اهمیت دارد. حتی اگر طلا در بازارهای بینالمللی صعود کند، ثبات یا افت نرخ ارز میتواند بخشی از اثر آن را خنثی کند؛ همانطور که افزایش دلار میتواند افت اونس را در قیمتهای داخلی کماثر کند.

اخبار مرتبط
طلای جهانی در تلاش برای بازگشت به مدار صعود
طلا هفته را صعودی آغاز کرد اما چرا عقب نشست؟
آیا اونس کانال چهار هزار دلار را از دست میدهد؟
قیمت اونس جهانی طلا چند؟
طلا از ۴۱۶۸ دلار عقب نشست؛ اونس روی مرز ۴۱۳۰ دلار در انتظار فدرال رزرو
۰ دیدگاه