 copy.webp)
سیمان به سمت شرق چرخید
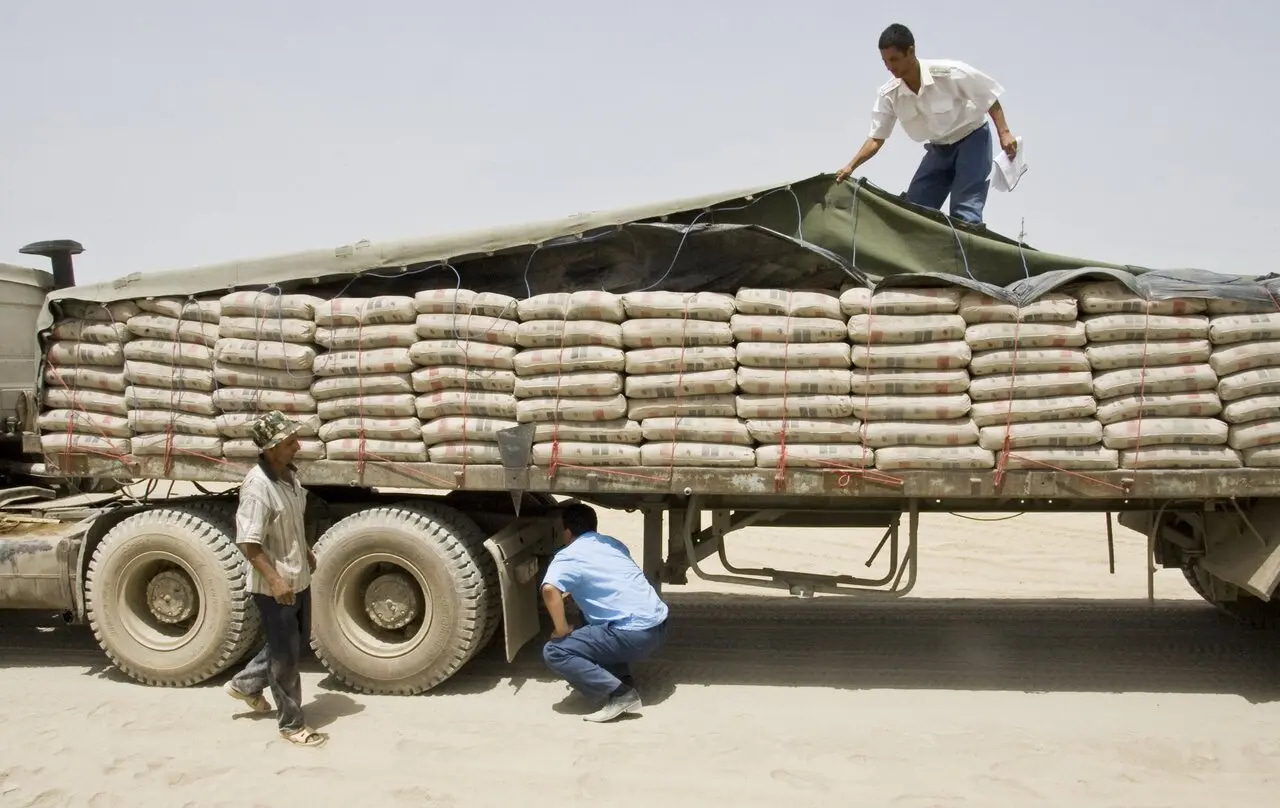
افت عرضه هفتگی و تداوم تقاضای بالاتر از حجم محصول ارائهشده در کنار تغییر الگوی رقابت میان کارخانهها، بازار سیمان را وارد مرحلهای منطقهایتر کرده است؛ جایی که موقعیت جغرافیایی و دسترسی به بازارهای مرزی در تعیین قیمت و سهم فروش اهمیت بیشتری پیدا میکند.
به گزارش نماد اقتصاد، بازار سیمان ایران در آستانه فصل سرما، تصویری دوگانه از وضعیت عرضه و تقاضا ارائه میکند. از یکسو، حجم معاملات در بورس کالای ایران همچنان در سطح بالایی قرار دارد و تقاضای ثبتشده در بسیاری از هفتهها از میزان عرضه فراتر میرود. از سوی دیگر، رقابت قیمتی میان تولیدکنندگان در همه مناطق یکسان نیست و نشانههایی از جابهجایی کانونهای رقابت به سمت شرق و شمال شرق کشور دیده میشود.
این وضعیت نشان میدهد که تحلیل بازار سیمان با اتکا به یک میانگین قیمتی یا حجم کل معاملات، تصویر کاملی از شرایط صنعت به دست نمیدهد. در بازاری که هزینه حملونقل سهم مهمی در قیمت نهایی دارد، موقعیت کارخانه، فاصله تا مراکز مصرف و دسترسی به مسیرهای صادراتی میتواند بهاندازه میزان تولید اهمیت داشته باشد.
آمار معاملات مهر ماه ۱۴۰۵ بورس کالای ایران، مقیاس این بازار را نشان میدهد. در این ماه، بیش از ۵ میلیون و ۳۶۸ هزار تن سیمان در تالار مربوطه معامله شد که ارزش آن به حدود ۲۱ هزار و ۳۹۸ میلیارد تومان رسید.
به این ترتیب، سیمان یکی از محصولات پرحجم بازار فیزیکی بورس کالا باقی ماند؛ هرچند سهم آن از ارزش کل معاملات، به دلیل قیمت پایینتر هر تن در مقایسه با بسیاری از محصولات صنعتی، بهمراتب کمتر از سهم حجمی آن است.
این تفاوت میان حجم و ارزش معاملات، نکته مهمی در ارزیابی وضعیت صنعت است. افزایش تناژ فروش، الزاما به معنای رشد متناسب درآمد یا سودآوری شرکتها نیست. برای بررسی عملکرد تولیدکنندگان باید همزمان به قیمت پایانی، میزان رقابت نسبت به قیمت پایه، حجم فروش و هزینههای تولید و حملونقل توجه کرد.
شرکتی ممکن است به دلیل عرضه بیشتر، ارزش معاملات بالاتری ثبت کند اما تولیدکنندهای دیگر با عرضه محدودتر و رقابت شدیدتر، قیمت فروش بالاتری به دست آورد.
تقاضا همچنان بالاتر از ظرفیت عرضه
در هفته منتهی به روز جمعه ۸ آبان ۱۴۰۵، حدود یک میلیون و ۳۸۳ هزار تن سیمان از سوی خریداران در بورس کالا تامین شد. در همین هفته، ۵ هزار و ۲۸۲ خریدار از ۳۰ استان کشور در معاملات حضور داشتند.
تهران با حدود ۱۴۵ هزار و ۸۵۰ تن، اصفهان با ۱۰۷ هزار و ۹۹۰ تن و خراسان رضوی با ۹۳ هزار و ۱۷۰ تن، بیشترین حجم خرید را به خود اختصاص دادند. این آمار نشان میدهد که تقاضای سیمان همچنان به چند قطب بزرگ مصرف محدود نیست و شبکه خریداران در سراسر کشور گسترده باقی مانده است.
در همین حال، گزارشهای معاملاتی هفتههای اخیر از کاهش عرضه هفتگی حکایت دارد. عرضه سیمان که در اواخر مهرماه از یک میلیون و ۴۰۰ هزار تن فراتر رفته بود، در هفتههای بعد به محدوده یک تا یکمیلیون و ۱۰۰ هزار تن عقب نشست.
در هفته منتهی به ۸ آبان نیز عرضه حدود یک میلیون و ۴۳۰ هزار تن و تقاضا نزدیک به یک میلیون و ۸۷۰ هزار تن گزارش شده است. فاصله میان این دو رقم، از تقاضایی حدود ۳۱ درصد بالاتر از عرضه حکایت میکند؛ هرچند همه تقاضای ثبتشده الزاما به معامله نهایی منجر نمیشود.
کاهش عرضه در کنار تقاضای بالاتر از آن، در نگاه نخست میتواند زمینه رشد قیمتها را فراهم کند. با این حال، بازار سیمان برخلاف برخی کالاهای قابلحمل و انبارش، محدودیتهای منطقهای جدی دارد. سیمان کالایی حجیم و نسبتا کمارزش در مقایسه با هزینه حمل آن است؛ بنابراین انتقال محصول از یک منطقه به منطقه دیگر همیشه توجیه اقتصادی ندارد.
به همین دلیل، کمبود عرضه در یک استان ممکن است به افزایش رقابت در همان محدوده منجر شود؛ بیآنکه اثر مشابهی در سایر مناطق کشور داشته باشد.
چرخش رقابت از شمال به شرق
مهمترین تحول در معاملات اخیر، تغییر نسبی جغرافیای رقابت قیمتی است. در بخشهایی از مهر ماه، کارخانههای شمالی و شمال غربی در کانون توجه خریداران قرار داشتند. برای مثال، در معاملات هفته سوم مهر ماه، سیمان مازندران رقابتی در حدود ۵۵ درصد نسبت به قیمت پایه ثبت کرد و سیمان بجنورد و سیمان خزر نیز در میان عرضههای دارای رقابت قابلتوجه قرار گرفتند. در همان مقطع، برخی تولیدکنندگان جنوب و غرب کشور با رقابت ضعیفتری مواجه بودند.
با ورود به آبان ماه، نشانههایی از تغییر این آرایش دیده شد. در معاملات اخیر، شرکتهایی ازجمله سیمان شاهرود، سیمان کرمان، سیمان خاش و سیمان باقران در کانون رقابت قرار گرفتند. در گزارش معاملات هفته جاری، سیمان شاهرود با رقابت حدود ۳۸ درصدی نسبت به قیمت پایه در صدر قرار گرفت و سیمان مازندران و سیمان کرمان نیز رقابتی نزدیک به ۳۰ درصد را تجربه کردند.
این تغییر، از تقویت موقعیت برخی تولیدکنندگان شرق و جنوب شرق کشور در بازار حکایت دارد؛ هرچند حضور دوباره مازندران در میان عرضههای رقابتی نشان میدهد که جابهجایی تقاضا را نباید به معنای خروج کامل مناطق شمالی از رقابت دانست.
در تفسیر این تغییر باید میان دو مفهوم تفاوت قائل شد؛ افزایش رقابت قیمتی در عرضه یک کارخانه و افزایش حجم خرید در استان محل فعالیت آن. اولی نشان میدهد خریداران برای خرید محصول آن کارخانه حاضر شدهاند قیمت بیشتری بپردازند اما بهتنهایی اثبات نمیکند که کل تقاضای کشور به آن منطقه منتقل شده است.
برای اثبات جابهجایی جغرافیای تقاضا، باید آمار خرید به تفکیک استان، مقصد تحویل، حجم عرضه و نسبت تقاضا به عرضه در چند هفته متوالی بررسی شود. آمار خرید استانی هفته منتهی به روز جمعه ۸ آبان همچنان تهران، اصفهان و خراسان رضوی را در صدر نشان میدهد؛ بنابراین تعبیر دقیقتر آن است که کانون رقابت در برخی عرضهها به سمت شرق چرخیده، نه اینکه مرکز اصلی مصرف کشور بهطور کامل تغییر کرده باشد.
مزیت جغرافیایی؛ متغیر تعیینکننده فروش
بخشی از اهمیت شرق کشور به موقعیت جغرافیایی کارخانهها و دسترسی آنها به بازارهای مرزی بازمیگردد. نزدیکی برخی تولیدکنندگان به افغانستان و پاکستان میتواند امکان دسترسی به بازارهای صادراتی را فراهم کند. در چنین شرایطی، تقاضای کارخانه صرفا از وضعیت ساختوساز در استان محل فعالیت آن تاثیر نمیگیرد و شرایط تجارت مرزی، هزینه حمل، مقررات صادراتی و قدرت خرید بازارهای همسایه نیز در تعیین میزان فروش نقش دارند.
با این حال، مزیت مرزی بهخودیخود به معنای صادرات بیشتر یا حاشیه سود بالاتر نیست. هزینه حمل تا مرز، وضعیت زیرساختهای جادهای، تشریفات گمرکی، محدودیتهای تجاری و نوسانات نرخ ارز میتوانند بخشی از این مزیت را خنثی کنند. در نتیجه، برای ارزیابی عملکرد شرکتهایی مانند تولیدکنندگان مستقر در خراسان جنوبی و سیستانوبلوچستان، باید علاوه بر رقابت بورس کالا، میزان صادرات و درآمد حاصل از فروش خارجی آنها نیز بررسی شود.
از سوی دیگر، بازار داخلی شرق کشور نیز یکپارچه نیست. فاصله میان مراکز تولید و مصرف، کیفیت مسیرهای حملونقل و حضور رقبای منطقهای میتواند باعث شود دو کارخانه در یک محدوده جغرافیایی، شرایط فروش متفاوتی داشته باشند. بنابراین رقابت قیمتی بالاتر در یک عرضه ممکن است ناشی از محدودیت عرضه همان کارخانه، ترکیب مشتریان یا جذابیت بازار مقصد باشد؛ نه الزاماً افزایش عمومی مصرف سیمان در کل منطقه.
زمستان و معادله متفاوت تقاضا
نزدیکشدن به فصل سرما معمولا فعالیتهای ساختمانی و عمرانی را در مناطق سردسیر محدود میکند. افت دما، بارش و دشواری اجرای پروژههای عمرانی میتواند مصرف سیمان را در بخشی از شمال غرب و مناطق مرتفع کاهش دهد.
در مقابل، در برخی مناطق شرقی و جنوبی، شرایط آبوهوایی امکان تداوم فعالیتهای عمرانی را برای مدت بیشتری فراهم میکند. همین تفاوت اقلیمی میتواند بخشی از تغییر آرایش رقابت میان کارخانهها را توضیح دهد.
البته اثر فصل سرما بر تقاضا فوری و یکسان نیست. پروژههای بزرگ عمرانی، طرحهای زیرساختی و ساختوسازهای متکی به برنامههای دولتی ممکن است حتی در ماههای سرد نیز به مصرف سیمان ادامه دهند.
از سوی دیگر، خریداران عمده ممکن است پیش از تشدید محدودیتهای جوی، بخشی از نیاز خود را زودتر تامین کنند. در نتیجه، تقاضای ثبتشده در بورس کالا میتواند ترکیبی از مصرف جاری و خریدهای پیشنگرانه باشد.
برای تولیدکنندگان، مسئله اصلی در این دوره فقط حفظ تناژ فروش نیست بلکه مدیریت ترکیب فروش و هزینههاست. شرکتی که بتواند در بازار نزدیک به کارخانه سهم بیشتری به دست آورد یا به مسیر صادراتی کمهزینهتری دسترسی داشته باشد، احتمالا در موقعیت بهتری برای حفظ نرخ فروش قرار میگیرد.
در مقابل، تولیدکنندگانی که به بازارهای دورتر وابستهاند، ممکن است با افزایش هزینه حمل و کاهش تقاضای فصلی، برای حفظ سهم بازار ناچار به پذیرش رقابت قیمتی پایینتر شوند.
ارزش معاملات چه میگوید؟
ارزش ۲۱ هزار و ۳۹۸ میلیارد تومانی معاملات سیمان در مهر ماه، در کنار حجم بیش از ۵.۳ میلیون تنی فروش نشان میدهد این بازار همچنان از گردش مالی قابلتوجهی برخوردار است. با این حال، ارزش معاملات بهتنهایی شاخص مناسبی برای سنجش سودآوری صنعت نیست.
رشد ارزش میتواند از افزایش قیمت، رشد حجم فروش یا ترکیبی از هر دو ناشی شود. در شرایط تورمی نیز ممکن است ارزش اسمی معاملات افزایش یابد؛ درحالیکه حاشیه سود واقعی شرکتها به دلیل رشد هزینه انرژی، قطعات، دستمزد و حملونقل بهبود پیدا نکرده باشد.
از این منظر، بررسی صورتهای مالی شرکتها در کنار دادههای بورس کالا اهمیت دارد. باید دید افزایش رقابت در شرکتهایی مانند شاهرود، کرمان یا خاش تا چه اندازه به رشد درآمد عملیاتی و حاشیه سود منجر شده است. همچنین، لازم است مشخص شود شرکتهایی که ارزش معاملات بالاتری دارند، از چه ترکیبی از فروش فله و پاکتی برخوردارند و هزینه انتقال محصول به بازار مقصد چه سهمی از درآمد آنها را مصرف میکند.
بازار سیمان به سمت رقابت منطقهای میرود
مجموع دادههای معاملاتی نشان میدهد بازار سیمان در آستانه زمستان با دو روند همزمان مواجه است. از یکسو، حجم بالای تقاضا و کاهش مقطعی عرضه، همچنان از ظرفیت رقابت در تالار سیمان حکایت دارد؛ از سوی دیگر، تفاوت شرایط آبوهوایی، هزینه حمل و دسترسی به بازارهای صادراتی باعث شده است رقابت میان تولیدکنندگان بیش از گذشته ماهیتی منطقهای پیدا کند.
در چنین شرایطی، نمیتوان از یک روند افزایشی یا کاهشی یکسان برای تمام شرکتهای سیمانی سخن گفت. ممکن است یک تولیدکننده در شرق کشور با رقابت قابلتوجه و قیمت فروش بالاتر مواجه باشد؛ درحالیکه کارخانهای در منطقهای دیگر به دلیل کاهش تقاضای فصلی یا محدودیت صادراتی، فروش دشوارتری را تجربه کند.
مسیر قیمت و سودآوری صنعت در ماههای پیش رو به این بستگی دارد که کاهش عرضه تا چه اندازه ادامه پیدا کند، تقاضای مناطق شرقی و بازارهای مرزی چه مسیری را طی کند و هزینه انرژی و حملونقل چه فشاری بر تولیدکنندگان وارد آورد.
به این ترتیب، مهمترین نشانه بازار در آستانه زمستان نه صرفا رشد یا افت ارزش معاملات بلکه تغییر وزن عوامل منطقهای در تعیین قیمت و فروش است. رقابت سیمانیها بیش از گذشته در سطح جغرافیای بازارها شکل میگیرد؛ جایی که نزدیکی به مصرفکننده، دسترسی به مرز و توان مدیریت هزینه حمل میتواند مزیتی تعیینکنندهتر از ظرفیت اسمی تولید باشد.

اخبار مرتبط

سیمان چشمانتظار رونق ساختوساز

زنگ خطر برای سیمان؛ انرژی هزینه تولید را بالا برد

بحران انرژی زیر پوست اقتصاد ایران؛ نقشه آسیبپذیری ۱۰ صنعت بزرگ

از ضرورت بهروزرسانی فناوریهای تولید تا بازنگری در سیاستهای صادراتی سیمان

۰ دیدگاه