 copy.webp)
گزارش راهبردی فولاد پاک (کمکربن) ایران
در شرایط فعلی اقتصادی کشور که عمدتا ناشی از جنگ و تحریمهای ظالمانه در بخشهای مختلف زنجیره فلزات و معادن بوده، تلاشهای دستاندرکاران و همکاران شاغل برای تابآوری و حفظ شرایط موجود بسیار شایسته و قابل تقدیر است. امیدواریم کشور و زنجیره معدن و صنایع معدنی بهویژه فولاد با درایت کافی از این مرحله به سلامتی عبور کرده و روزهای آرام و قابل پیشبینیتری برای صنایع کشورمان متصور باشیم.
هدف از این نوشتار، بررسی این موضوع است که پس از گذار از این مرحله، اقتصاد این بخش که عمدتا صادراتمحور است، به چه شکل میبایست رفتار کند. نسبت کاهشی تولید به ظرفیت فولاد که نمایانگر کمبودهای زیرساختی از ماده معدنی تا تامین برق، گاز، آب و حملونقل، میزان بهرهوری منابع، مقادیر آلایندگی و نحوه گذار به سمت صنایع با آلایندگی کمتر و … بوده، نیازمند بررسیهای دقیق، تعیین روشهای بهینه و دستیابی به دانش فنی اجرای این روشها در زمانهای مقتضی است.
این در حالیست که این روزها اتحادیه اروپا (عمدتا) روی موضوع فولاد سبز، تعیین دقیق میزان آلایندههای مستقیم و غیرمستقیم و تعیین شرایط اقتصادی برای تولید در داخل این اتحادیه و یا شرایط واردات به این کشورها، توسعه روشهای تولید آهن اسفنجی و شیفت به سمت هیدروژن به جای تولید با روشهای سنتی فولاد (کوره بلند)، اقتصاد چرخشی و … متمرکز شده است.
هند به توسعه شدید ظرفیت تولید داخل با پتانسیلهای داخلی (استفاده از زغال ککشو در روش کوره بلند و زغال حرارتی در روش احیا مستقیم با زغال) مشغول است. چین هم روی تعطیلی واحدهای کوچکمقیاس و بهینهسازی واحدهای کوره بلند و تغییر آنها به روشهای مبتنی بر (DRI_EAF) روی آورده است. آمریکا نیز به سرمایهگذاری و تولید داخل متمرکز شده است، کشورمان چه استراتژیای برای تولید و رقابت در فضای پس از جنگ آماده کرده است.
آیا میتوان میزان آلایندههای مستقیم تولید فولاد کشور را بیش از این کاهش داد (منظور به شیوه اقتصادی)، آیا امکان کاهش مستقیم و غیرمستقیم آلایندهها با حذف حملونقل غیرضرور، تجمیع واحدها، استفاده از روشهای بازیابی حرارتی و … برای بخشهایی از این صنعت متصور است؟ استفاده از زغال حرارتی برای کاهش وابستگی به گاز طبیعی که یکی از گلوگاههای این صنعت شده است، قابلیت اجرا دارد؟ استانداردهای داخلی در حوزه شرکتهای صادراتمحور و شرکتهای تامینکننده نیاز داخل و برقراری نظام تعرفهای منصفانه و مرتبط در کشور مورد مطالعه قرار گرفته است؟ نقش شرکتهای مهندسی و دانشگاههای کشور در دستیابی و بررسی این موضوعات مشخص شده است؟ اینها بخشهایی از سوالاتی هستند که با بررسی آنها در شرایط فعلی میتوان به آمادگی بهتری برای فضای پس از جنگ رسید و تجربهای که کشور در شرایط برجامی داشت و بهره کمتری از آن شرایط برد را این بار با آمادگی بیشتری به سرانجام مطلوب رساند.
مقدمه:
موضوع صنعت سبز و نگاه ویژه به کاهش آلایندگی صنایع و کمک به شرایط کاهش گرمایش جهانی و برنامههای کشورهای مختلف برای رسیدن به اهداف اعلامی، شرایط ویژهای برای تولیدکنندگان ایجاد کرده است. کشورهای اروپایی و اتحادیه اروپا در این مسیر پیشگام بوده و استانداردها و تعرفههای مختلفی را برای تولیدکنندگان و واردکنندگان به این اتحادیه وضع کرده و یا در حال تکمیل آن هستند.
با توجه به اینکه صنعت فولاد کشورمان یک صنعت صادراتمحور به شمار میآید و نیازمند توجه ویژه به محدودیتهای کشورهای وارداتمحور، اقدامات کشورهای رقیب و تلاش برای دستیابی به راه حلهای موثر و اقتصادی است، در این نوشتار نسبت به بررسی آخرین وضعیت اتحادیه اروپا و چین در فولاد سبز با توجه به کنفرانس اخیر برگزار شده در کشور آلمان (۲۳ و ۲۴ سپتامبر) و پیشنهاداتی برای بررسی و اجرا در صنایع علاقمند در کشورمان اشاره شده است.
مزیت موجود ایران در زنجیره گاز طبیعی، احیای مستقیم و کوره قوس، سکوی مناسبی برای کاهش تدریجی انتشار است اما این مزیت بدون برق قابل اتکا و کمکربن، ثبت انتشار آلایندهای محصول، مواد اولیه مناسب و استمرار تامین گاز، به مزیت صادراتی پایدار تبدیل نمیشود. هرگونه تصمیم سرمایهگذاری باید بر پایه هزینه هر تن CO₂e اجتنابشده، امکان اجرا در سایت و تقاضای خریدار اتخاذ شود.
۱ . پیامهای اصلی کنفرانس و حدود اعتبار آنها
تعریف محصول و بازار
علیرغم اعلامهای شدید و سخت اتحادیه اروپا، هنوز یک تعریف جهانی و یگانه از فولاد سبز وجود ندارد. یک موسسه، آستانه ۰.۸ تن CO₂e برای هر تن محصول HRC اعلام میکند؛ در حالی که دیگری آستانه ۱ تن را به کار میبرد. اینها تعاریف تجاری با مرزهای محاسبه خاص هستند؛ گواهی عمومی برای همه محصولات و همه بازارها نیستند. روش مقیاس متغیر یا «Sliding Scale» نیز شدت انتشار را در کنار سهم قراضه ارزیابی میکند تا تولید آهن اولیه با تولید مبتنی بر قراضه بهطور منصفانهتر سنجیده شود.
در بازار اروپا، قیمت مازاد فولاد سبز نسبت به فولاد متداول و خریداران معمولا حدود ۱۵۰ تا ۲۰۰ یورو (روی محصول ورق گرم) است؛ البته این عدد از حجم گسترده تولید و قطعی به دست نیامده است.
براساس گزارش برخی از موسسات تعهدات داوطلبانه خودروسازان و کامیونسازان، تنها حدود ۸ درصد سبد پروژههای DRI را پوشش میدهد. این نسبت مربوط به چارچوب همان مطالعه و زمان ارائه است، نه پیشبینی قطعی فروش کل فولاد کمکربن. با این حال، خودروسازی به سبب نیاز به فولاد باکیفیت و سهم محدود فولاد در قیمت خودرو، بازار آغازین مهمی است. لازم به ذکر است اثر قیمتی فولاد سبز بر قیمت تمام شده خودرو نیز حدود یک درصد است.
فناوری و جغرافیای رقابت
اروپا در حال ساخت قواعد بازار، برچسبگذاری و حمایت مالی است اما هزینه انرژی، محدودیت شبکه و عدم قطعیت تقاضا زمانبندی پروژهها را دشوار میکند. ۲۶.۹ میلیون تن در سال، ظرفیت ۱۳ پروژه DRP اروپا با موعد اعلامی ۲۰۲۶ تا ۲۰۳۰ و حدود ۴۴ میلیون تن ظرفیت (EAF) در پروژههای اعلامشده گذار اروپا در نظر گرفته شده است. این فاصله یکی از نکات تحلیلی جذاب برای بحث فرصت صادراتی (HBI/DRI) از ایران به اروپاست.
چین در ظرفیت تجدیدپذیر، زنجیره الکترولایزر و عرضه سنگآهن پرعیار سرمایهگذاری میکند و در حال احداث یک واحد یک میلیون تنی (DRI) هیدروژنی با تکنولوژی «Energiron» است. همچنین احداث واحدهای جدید فولادسازی این کشور عمدتا مبتنی بر قراضه (EAF) و با توقف ۱.۵ برابری ظرفیتهای کوچک و قدیمی قابل انجام است.
عمده مطالعات انجام شده، NG-DRI همراه CCS و اختلاط هیدروژن را در برخی فرضهای قیمت و انتشار، گزینههای انتقالی در رسیدن به فولاد سبز میدانند. نتیجه به شدت انتشار متان بالادست، برق، نرخ واقعی جذب، امکان ذخیره CO₂ و هزینه هیدروژن حساس است. هیچیک از مطالعات انجامشده بهتنهایی شانسی برای کارخانجات فعلی کشورمان در تطابق با استانداردهای مورد نظر متصور نمیسازند.
۲ . مبنای تصمیم برای ایران
برای هر محصول صادراتی باید دو بخش مجزا یا شاخص را در نظر داشت؛ نخست ردپای چرخه عمر کربن از معدن تا خروجی کارخانه برای مشتری و مقایسه فناوری و دوم انتشار نهفته کربن و مرزهای مقرر در (CBAM) برای کالای مشمول. این دو شاخص ممکن است اجزا و قواعد متفاوتی داشته باشند. دوره قطعی (CBAM) از اول ژانویه ۲۰۲۶ برای آهن و فولاد آغاز شده است؛ الزامات اعلام، راستیآزمایی و تسلیم گواهی بر عهده واردکننده اتحادیه اروپاست اما تولیدکننده بیرون اتحادیه باید داده قابل استناد تامین کند.
برق مصرفی در کوره قوس الکتریکی و تولید اکسیژن، گندله، فروآلیاژ، الکترود و مواد نسوز باید در ارزیابی چرخه عمر دیده شوند. مطالعات دامنه بزرگی برای شدت کربن برق مناطق مختلف و اثر ناخالصیهای قراضه بر کیفیت فولاد نشان میدهند. بنابراین افزایش سهم قراضه بدون جداسازی و کنترل مس، قلع و عناصر باقیمانده میتواند تولید ورق کیفی را محدود کند؛ (DRI) یا (HBI) پاک همچنان ارزش راهبردی دارد.
۳ . مقایسه مسیرهای کاهش انتشار کربن
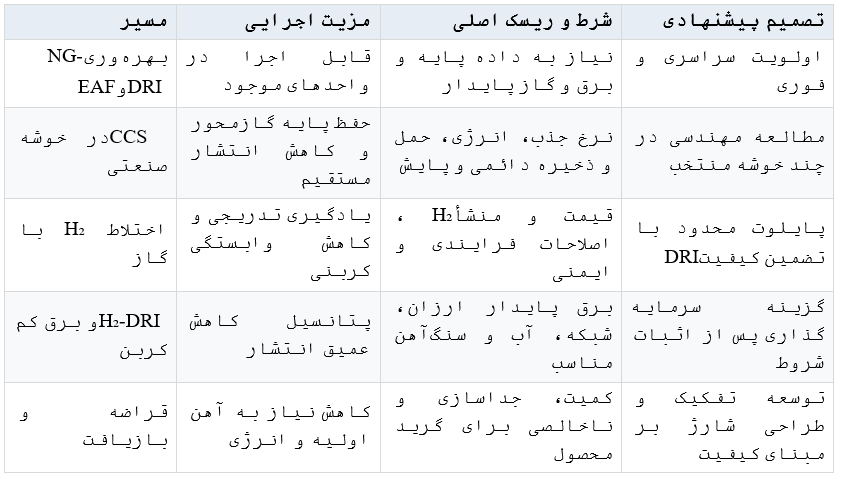
(CCS) در این جدول به معنای راه حل عمومی برای همه واحدها نیست. بدون مکان ذخیره واجد شرایط، حقوق بهرهبرداری، زیرساخت حمل، پایش بلندمدت و برآورد انتشار بالادست، گرفتن CO₂ به کاهش خالص قابل اتکا تبدیل نمیشود. همچنین درصد هیدروژن در گاز ورودی، سهم هیدروژن در انرژی و سهم در واکنش احیا یکسان نیستند؛ در گزارش پایلوت باید هر سه با واحد و مبنا نوشته شوند.
۴ . چارچوب اقتصادی و ماتریس تصمیم
شاخص مشترک برای مقایسه سناریوها هزینه نهایی کاهش انتشار است: تغییر سالانه هزینه سرمایهگذاری، هزینه بهرهبرداری، انرژی و مواد، پس از کسر ارزش محصول و منافع واقعی، تقسیم بر کاهش سالانه انتشار CO₂e راستیآزماییشده. هزینه سرمایه با نرخ تنزیل و عمر اقتصادی هموزن میشود. درآمد احتمالی ناشی از «Green Premium» یا کاهش هزینه (CBAM) و یا امکان صادرات با قرارداد و قواعد قابل تحقق وارد مدل پایه شود؛ برای عدم قطعیت، سناریوی جداگانه لازم است.
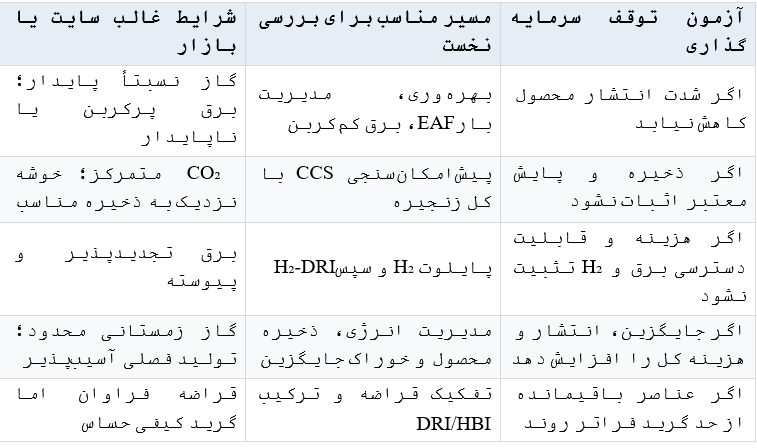
برای هر پروژه، حساسیت دستکم نسبت به پنج متغیر محاسبه شود: قیمت و دسترسی گاز زمستانی؛ قیمت و شدت انتشار برق؛ قیمت هیدروژن تحویلی؛ هزینه حمل و ذخیره CO₂ و نرخ جذب و قیمت کربن یا شرط قراردادی بازار مقصد.
۵ . نقشه راه پیشنهادی تا ۲۰۵۰
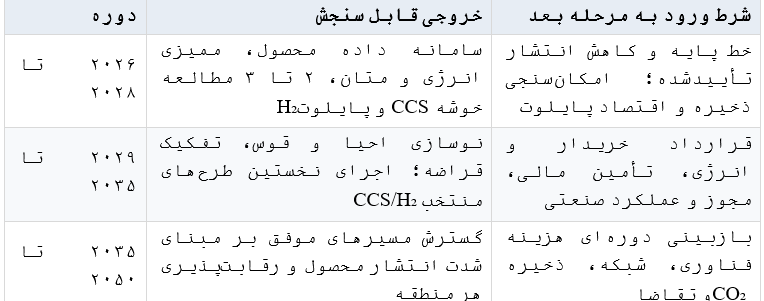
حاکمیت برنامه باید در سطح سبد پروژه باشد. یک روش واحد اندازهگیری، داده سایتها و قراردادهای انرژی را هموزن کند؛ هر پروژه در فازهای پیشامکانسنجی، مهندسی پایه، پایلوت و تصمیم نهایی سرمایهگذاری ارزیابی شود. شاخصهای فصلی عبارتاند از kgCO₂e بر تن محصول با مرز مشخص، GJ گاز بر تن DRI)، kWh( بر تن فولاد، نرخ توقف ناشی از کمبود انرژی، بازده فلزی، کیفیت محصول، هزینه کاهش هر تن CO₂e و سهم فروش دارای قرارداد کمکربن.
۶ . تصمیمهای پیشنهادی
اولویت پیشنهادی اجرایی برای ۲۴ ماه آینده عبارتاند از اندازهگیری و راستیآزمایی شدت انتشار در سطح محصول؛ رفع اتلاف انرژی و افزایش دسترسپذیری؛ قرارداد برق و گاز قابل اتکا؛ طراحی مقدماتی (CCS) فقط در خوشههای دارای گزینه معتبر حمل و ذخیره و آزمون محدود اختلاط هیدروژن در واحدهای منتخب. ساخت واحد هیدروژن سبز در مقیاس بزرگ، پیش از اثبات قیمت برق، ظرفیت شبکه، آب، بازار و مشخصات فنی واحد احیا، تعهد سرمایهای زودهنگام خواهد بود.
- تصویب روش واحد حسابداری کربن برای محصول، با تفکیک (LCA) و (CBAM) همراه با راستیآزمایی مستقل و داده تامینکنندگان.
- انتخاب سه تیپ سایت برای مقایسه واقعی: سایت گازمحور با برق پرکربن، خوشه مناسب (CCS) و سایت دارای امکان برق کمکربن و پایلوت H₂.
- اختصاص بودجه مرحلهای برای ممیزی و مهندسی؛ تصویب (CAPEX) اصلی فقط پس از عبور از آزمونهای انرژی، ذخیره، بازار و هزینه کاهش انتشار.
- مذاکره با خریداران هدف درباره مشخصات گرید، مرز انتشار، حجم، قیمت و مدت قرارداد پیش از تصمیم ظرفیت جدید.

اخبار مرتبط
تولید فولاد سبز در ایران تا چه اندازه محقق شده است؟

فولاد خوزستان؛ مزیت فناوری در مسیر فولاد سبز

اکتشاف، فناوری و ثبات، نقشهراه توسعه بخش معدن است

از توسعه ظرفیت تا تضمین امنیت تامین
فولاد سبز؛ گامی مهم در جهت توسعه پایدار ایران

۰ دیدگاه