 copy.webp)
طبقه متوسط در تنگنای هزینههای زندگی
بررسی تازهترین آمار دخلوخرج خانوارهای ایرانی نشان میدهد رشد هزینهها از افزایش درآمد پیشی گرفته و توان پسانداز خانوادهها را محدودتر کرده است.
به گزارش نماد اقتصاد، پسانداز برای بخش بزرگی از طبقه متوسط، دیگر بهآسانی گذشته از باقیمانده درآمد ماهانه تامین نمیشود. افزایش هزینه مسکن، خوراک، درمان، آموزش و حملونقل باعث شده فاصله میان دریافت حقوق و پرداخت آخرین هزینه ماه کوتاهتر شود.
آمارهای رسمی سال ۱۴۰۴ نشان میدهد هزینه خانوارهای شهری ۴۵.۴ درصد افزایش یافته، در حالی که رشد درآمد آنها ۴۱.۲ درصد بوده است. این اختلاف در کنار تشدید تورم سال ۱۴۰۵، نگرانیها درباره کاهش توان مالی و فرسایش پسانداز طبقه متوسط را بیشتر کرده است.
روز دریافت حقوق، حساب بانکی برای چند ساعت وضعیت امیدوارکنندهای دارد. هنوز فرصت نشده برای خرید تازهای تصمیم گرفته شود که برداشتها آغاز میشوند؛ اجاره خانه، قسط وام، شهریه مدرسه، هزینه اینترنت، شارژ ساختمان و خریدهای عقبافتاده ماه قبل. چند روز بعد، بخش بزرگی از درآمد جابهجا شده است، بیآنکه دارایی تازهای به خانواده اضافه شده باشد.
در چنین شرایطی، پسانداز دیگر مبلغی نیست که پایان ماه کنار گذاشته شود. برای بعضی خانوادهها به پولی تبدیل شده که قرار است در صورت بیماری، خرابی خودرو یا افزایش ناگهانی هزینه مسکن از آنها حمایت کند؛ اما همان پول نیز گاهی پیش از رسیدن موعد استفاده خرج میشود.
این تغییر فقط به معنای کاهش توان خرید کالاهای غیرضروری نیست. زمانی که خانواده نتواند بخشی از درآمد خود را برای آینده نگه دارد، یک هزینه پیشبینینشده میتواند برنامه مالی چند ماه بعد را نیز تغییر دهد. تعمیر یک وسیله خانگی، مراجعه به دندانپزشک یا افزایش ودیعه مسکن ممکن است خانواده را ناچار به قرضگرفتن، خرید اقساطی یا فروش بخشی از دارایی کند.
تازهترین دادههای هزینه و درآمد خانوار در ایران نشان میدهد فشار بر منابع مالی خانوادهها افزایش یافته است. بااینحال، برای پاسخ دقیق به اینکه پسانداز از سبد مالی طبقه متوسط حذف شده یا نه، باید میان کاهش قدرت پسانداز، نبود پسانداز نقدی و کاهش ثروت واقعی تفاوت گذاشت.
فاصله درآمد و هزینه؛ آمار سال ۱۴۰۴ چه میگوید؟
بر اساس نتایج طرح هزینه و درآمد خانوار مرکز آمار ایران که در مهر ۱۴۰۵ منتشر شد، متوسط درآمد سالانه یک خانوار شهری در سال ۱۴۰۴ به حدود ۴۸۵ میلیون تومان رسید؛ رقمی که نسبت به سال قبل ۴۱.۲ درصد افزایش داشت.
در همین دوره، متوسط هزینه سالانه خانوار شهری با رشد ۴۵.۴ درصدی به حدود ۳۹۲ میلیون تومان رسید. بنابراین هزینهها ۴.۲ واحد درصد سریعتر از درآمدها رشد کردند.
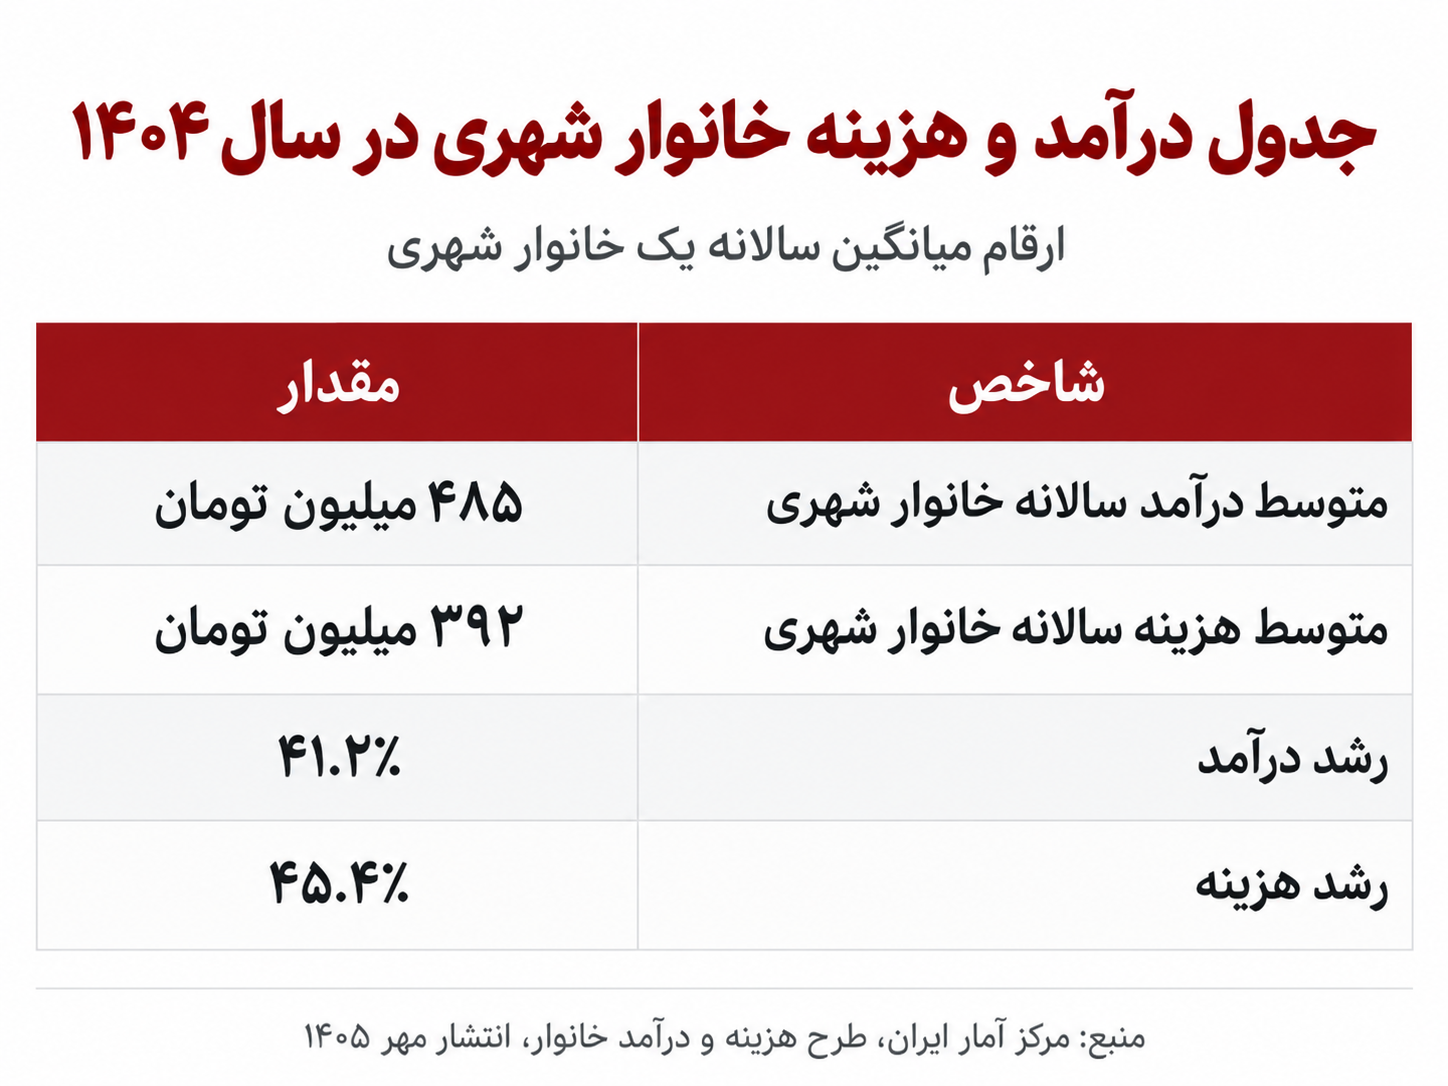
اختلاف میان متوسط درآمد و هزینه، حدود ۹۳ میلیون تومان در سال یا نزدیک به ۷.۷ میلیون تومان در ماه است. اما این فاصله را نمیتوان پسانداز نقدی واقعی هر خانواده دانست. ارقام متوسط، حاصل بررسی مجموعهای از خانوارها با سطوح درآمد و وضعیت مالکیت متفاوت است و ممکن است درآمدهای غیرنقدی یا هزینههای برآوردی نیز در محاسبات آماری نقش داشته باشند.
همچنین خانوارهای پردرآمد میتوانند متوسط درآمد را بالا ببرند، در حالی که خانوادههای کمدرآمدتر با کسری بودجه مواجه هستند. از این رو، وجود فاصله مثبت میان متوسط درآمد و هزینه، به معنای توان پسانداز تمام خانوادههای شهری نیست.
در ۱۴۰۵ پسانداز پیش از شکلگیری ارزش از دست میدهد
اگر سال ۱۴۰۴ دوره افزایش فشار هزینهها بود، آمار سال ۱۴۰۵ نشان میدهد این فشار شدت بیشتری پیدا کرده است. طبق اعلام مرکز آمار ایران، تورم نقطهبهنقطه در شهریور ۱۴۰۵ به ۸۹.۸ درصد و تورم سالانه به ۷۳.۶ درصد رسید. تورم ماهانه نیز ۴.۲ درصد ثبت شد.
این ارقام برای خانواری که بخش مشخصی از درآمد خود را بهصورت نقد نگهداری میکند، معنای مهمی دارد. ارزش واقعی پولی که کنار گذاشته شده، در صورت نبود بازده متناسب، کاهش مییابد.
برای مثال، اگر خانوادهای در شهریور ۱۴۰۴ مبلغ ۱۰۰ میلیون تومان بهصورت بدون سود نگهداری کرده باشد، با فرض افزایش سطح عمومی قیمتها مطابق تورم نقطهبهنقطه شهریور ۱۴۰۵، قدرت خرید آن در شهریور امسال معادل حدود ۵۲.۷ میلیون تومان به قیمتهای سال قبل خواهد بود.
مسکن؛ هزینهای که پیش از سایر مخارج از درآمد کم میشود
یکی از دلایل اصلی محدودشدن توان پسانداز طبقه متوسط، سهم بالای هزینههای ضروری در بودجه خانوار است.
طبق گزارش هزینه و درآمد سال ۱۴۰۴، از مجموع ۳۹۲ میلیون تومان هزینه سالانه خانوار شهری، حدود ۱۱۱ میلیون تومان مربوط به خوراکیها و دخانیات و ۲۸۱ میلیون تومان مربوط به هزینههای غیرخوراکی بوده است. در میان هزینههای غیرخوراکی، مسکن، سوخت و روشنایی با سهم ۵۸.۱ درصدی بیشترین وزن را داشتهاند.
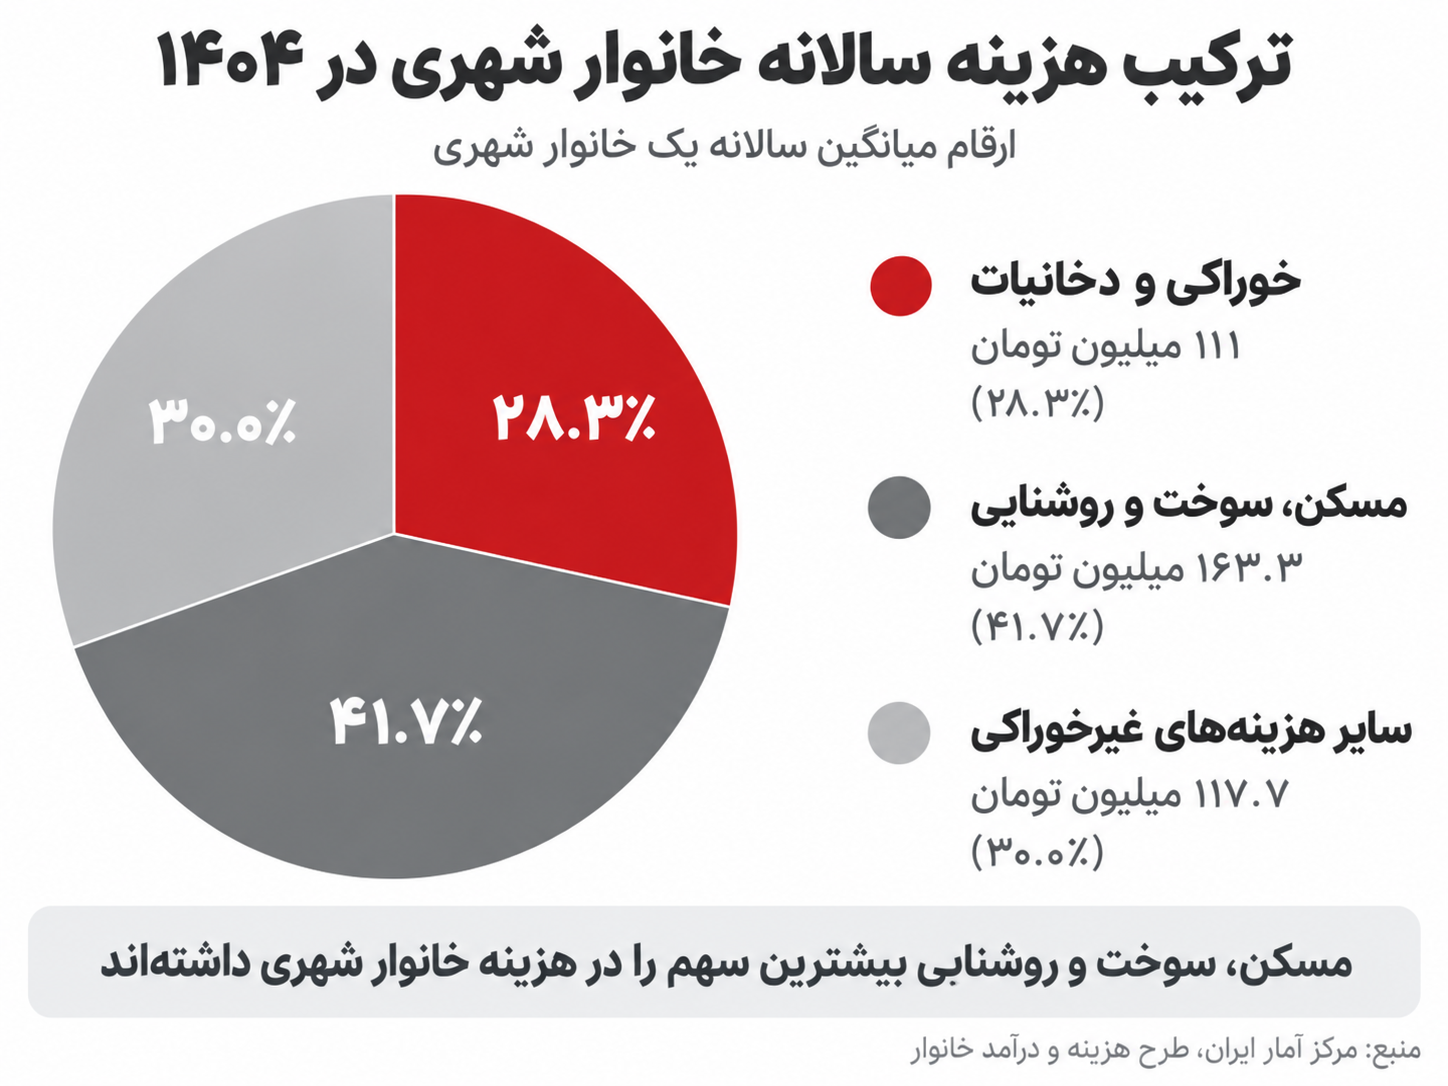
در وضعیت معمول، درآمد خانوار باید علاوه بر تامین مخارج جاری، امکان تشکیل سرمایه و مقابله با هزینههای غیرمنتظره را فراهم کند.
اما وقتی درآمد واقعی کاهش مییابد، خانواده ممکن است بهتدریج از منابعی استفاده کند که در سالهای گذشته جمعآوری کرده است. ابتدا موجودی حساب بانکی کاهش مییابد، سپس خریدهای سرمایهای به تعویق میافتد و در مراحل بعد ممکن است داراییهایی مانند طلا یا سایر پساندازهای قابل فروش برای پرداخت مخارج مصرف شوند.
تبدیل هزینه درمان به بحران مالی
نبود پسانداز اضطراری یکی از مهمترین پیامدهای فشار بر بودجه خانوار است. خانوادهای را در نظر بگیریم که درآمد ماهانه آن تقریباً با مخارجش برابر شده است. اگر یکی از اعضای خانواده به درمان فوری نیاز داشته باشد یا خودرو که وسیله رفتوآمد به محل کار است دچار خرابی شود، هزینه جدید باید از جایی تأمین شود.
در نبود ذخیره نقدی، چند انتخاب پیش روی خانواده قرار میگیرد: دریافت وام، قرض از آشنایان، فروش دارایی یا به تعویق انداختن هزینههای دیگر.
اقساط جای پسانداز را میگیرند؟
گسترش خریدهای اقساطی و تسهیلات خرد میتواند به خانوارها کمک کند هزینه کالاها و خدمات ضروری را در طول زمان توزیع کنند؛ اما این ابزارها در صورت استفاده مداوم برای تأمین مخارج جاری، ممکن است فشار مالی آینده را افزایش دهند.
فرض کنید خانوادهای هر ماه پنج میلیون تومان برای بازپرداخت چند خرید اقساطی پرداخت کند. این مبلغ حتی پس از تسویه هزینههای ضروری، پیش از هر تصمیم تازهای درباره پسانداز از درآمد کسر میشود.
اگر همزمان هزینه زندگی افزایش یابد، ممکن است خانواده برای تأمین خریدهای بعدی دوباره به اعتبار نیاز پیدا کند.
پیامد اقتصادی کاهش پسانداز خانوارها
کاهش توان پسانداز تنها مسئلهای شخصی نیست و میتواند بر بخشهای دیگر اقتصاد نیز اثر بگذارد.
نخستین پیامد، کاهش توان خانوار برای سرمایهگذاریهای بلندمدت است. خرید مسکن، تامین هزینه تحصیلات فرزندان یا راهاندازی کسبوکار کوچک به انباشت تدریجی منابع مالی نیاز دارد.
هنگامی که بخش بیشتری از درآمد صرف مصرف جاری میشود، جمعآوری سرمایه برای این هدفها دشوارتر خواهد شد.
پیامد دوم، افزایش آسیبپذیری خانوار در برابر بیکاری و کاهش درآمد است. خانوادهای که ذخیره مالی کافی ندارد، در صورت قطع موقت درآمد ممکن است سریعتر به دریافت وام یا فروش دارایی نیاز پیدا کند.
سومین پیامد به رفتار مصرفی مربوط است. خانوارهایی که پشتوانه مالی محدودی دارند، ممکن است خرید کالاهای بادوام، آموزشهای تکمیلی یا هزینههای غیرفوری را عقب بیندازند. اگر چنین رفتاری در مقیاس گسترده رخ دهد، تقاضا در برخی بازارها نیز تحت تأثیر قرار میگیرد.
بااینحال، کاهش پسانداز نقدی خانوار الزاماً به معنای کاهش یکسان سپردههای بانکی یا پسانداز کل اقتصاد نیست. جابهجایی منابع میان حسابهای بانکی، داراییهای مالی و داراییهای فیزیکی میتواند تصویر متفاوتی در آمارهای کلان ایجاد کند.

اخبار مرتبط
فرصت زندگی کمتر در خانههای میلیاردی
درآمد، تورم و آیندهای که باید دوباره محاسبه شود
مهار تورم، احیای اعتماد عمومی و کاهش نااطمینانی ضرورت دارد
کاهش تقاضای خرید در بازار طلا/ قیمت ها حباب دارد
تورم زیر ذرهبین؛ بانک مرکزی تا کجای مسیر مهار گرانی پیش رفته است؟
۰ دیدگاه