 copy.webp)
از بورس تا طلا؛ سرگردانی پول در اقتصاد ایران
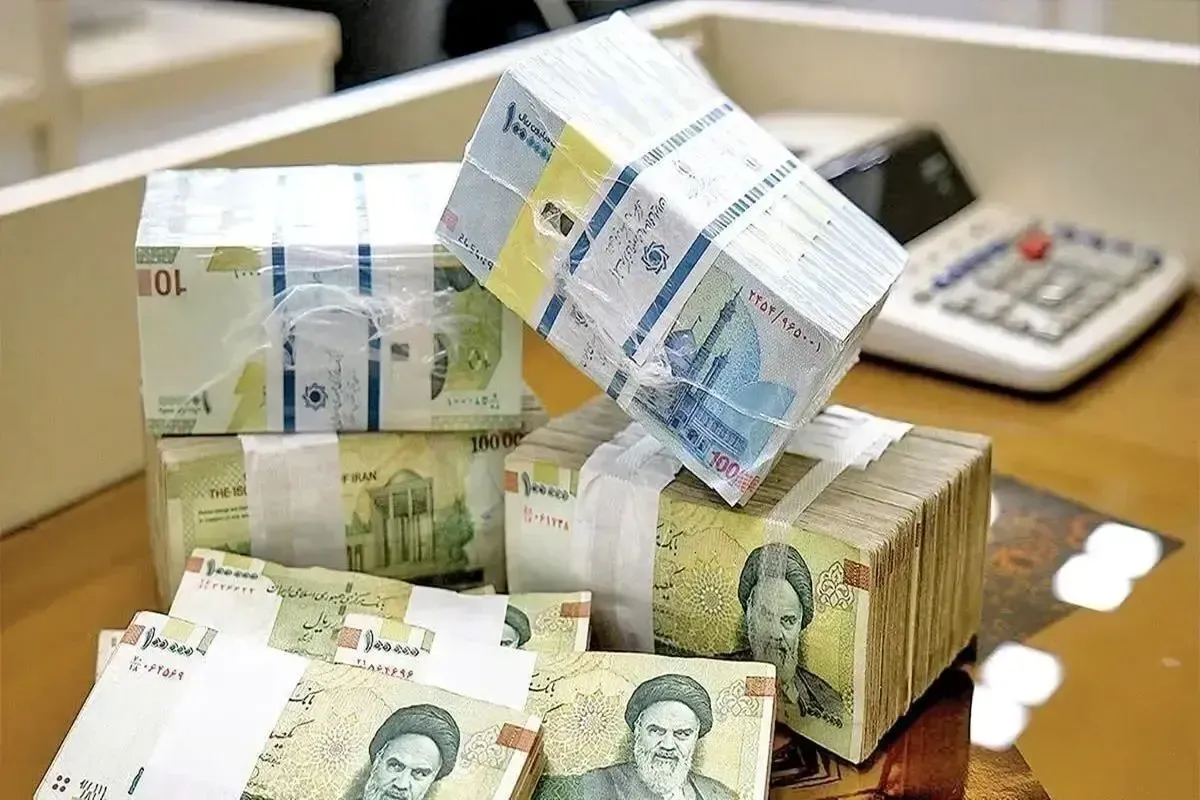
برای بسیاری از خانوارهای ایرانی، نگهداری پول به تصمیمی ساده و کمدردسر محدود نمیشود. پولی که امروز در حساب بانکی قرار دارد، ممکن است چند ماه بعد قدرت خرید کمتری داشته باشد. به همین دلیل، افراد پسانداز خود را میان بازارهای مختلف جابهجا میکنند؛ از سپرده بانکی و صندوقهای درآمد ثابت تا طلا، ارز، بورس، رمزارز، مسکن و خودرو. برخی نیز بهجای خرید دارایی، پول خود را صرف راهاندازی کسبوکار، خرید کالاهای ضروری یا تسویه بدهی میکنند.
به گزارش نماد اقتصاد، این رفتار در ظاهر به انتخاب میان چند بازار مربوط است، اما ریشه آن را باید در شرایط کلی اقتصاد جستوجو کرد. وقتی تورم بالاست و آینده قیمتها قابل پیشبینی نیست، تصمیم درباره محل نگهداری پسانداز به بخشی از زندگی روزمره تبدیل میشود. در چنین فضایی، بسیاری از افراد بهجای آنکه فقط به فکر افزایش ثروت باشند، تلاش میکنند ارزش دارایی خود را حفظ کنند.
آمارهای تازه نشان میدهد این نگرانی بیارتباط با وضعیت اقتصادی کشور نیست. بر اساس گزارش منتشرشده از آمارهای مرکز آمار ایران، تورم نقطهبهنقطه در شهریور ۱۴۰۵ به ۸۹.۸ درصد رسید؛ به این معنا که هزینه سبد یکسانی از کالاها و خدمات در مقایسه با شهریور سال قبل، بهطور متوسط نزدیک به ۹۰ درصد بیشتر شده بود. تورم سالانه نیز در همین ماه به ۷۳.۶ درصد رسید. شاخص قیمت مصرفکننده در مقایسه با ماه قبل ۴.۲ درصد افزایش یافت.
این ارقام بهخوبی توضیح میدهند چرا نگهداری پول نقد یا سپردهای که بازده آن از تورم عقب میماند، برای بخشی از مردم نگرانکننده است. البته میزان زیان واقعی هر فرد به زمان دریافت درآمد، الگوی مصرف، نرخ سود دریافتی و ترکیب داراییهای او بستگی دارد؛ اما در سطح عمومی، تورم بالا قدرت خرید درآمدها و پساندازهای ریالی را تحت فشار قرار میدهد.
از بورس تا طلا و ارز؛ انتخاب میان ریسکهای مختلف
بورس یکی از مسیرهای سرمایهگذاری است که در شرایط مناسب میتواند منابع مالی را به شرکتها و فعالیتهای اقتصادی برساند. خرید سهام، بهویژه زمانی که با تأمین مالی تازه شرکتها همراه باشد، میتواند به توسعه کسبوکارها کمک کند. با این حال، سرمایهگذار زمانی حاضر است پول خود را برای مدتی طولانی در بازار سهام نگه دارد که به سودآوری شرکتها، ثبات مقررات و امکان پیشبینی نسبی آینده اعتماد داشته باشد.
در مقابل، طلا و ارز برای بسیاری از خانوارها بیشتر نقش پناهگاه دارایی را پیدا میکنند. در دورههایی که نگرانی از کاهش ارزش پول ملی افزایش مییابد، افراد ممکن است بخشی از پسانداز خود را به این بازارها منتقل کنند. در این حالت، هدف لزوماً مشارکت در تولید نیست؛ گاهی فقط جلوگیری از کاهش قدرت خرید مطرح است.
رمزارزها و استیبلکوینها نیز به گزینههای موجود در سبد دارایی بخشی از مردم اضافه شدهاند. برخی از فعالان به دنبال کسب سود از نوسان قیمت هستند و برخی دیگر به دسترسی به داراییهای دیجیتال یا امکان انتقال برونمرزی ارزش توجه دارند. با این حال، نوسان قیمت، ریسک نگهداری دارایی، محدودیتهای نقلوانتقال و ابهامهای حقوقی میتواند زیانهای قابلتوجهی ایجاد کند.
نکته مهم آن است که رشد قیمت یک بازار لزوماً به معنای ورود حجم بزرگی از سرمایه تازه به آن نیست. افزایش قیمت ارز یا طلا میتواند ناشی از تغییر انتظارات، کاهش ارزش پول ملی یا محدودیت عرضه نیز باشد. به همین ترتیب، هر خرید ارز یا رمزارز را نمیتوان معادل خروج سرمایه از کشور دانست. برای اثبات خروج سرمایه، باید دادههای جریانهای مالی و تراز پرداختها بررسی شود.
سپرده بانکی؛ امنیت اسمی یا حفظ قدرت خرید؟
سپرده بانکی و صندوقهای درآمد ثابت برای افرادی که نوسان کمتر و درآمد نسبتاً قابل پیشبینی میخواهند، جذاباند. این ابزارها میتوانند منابع مالی را در اختیار شبکه بانکی یا بازار بدهی قرار دهند و از این مسیر در تأمین مالی اقتصاد نقش داشته باشند. با این حال، اثر آنها بر تولید به نحوه تخصیص منابع و کیفیت تسهیلات و سرمایهگذاریها بستگی دارد.
برای سپردهگذار، مسئله اصلی فقط مبلغ سودی نیست که به حساب او واریز میشود؛ بلکه باید دید این سود در مقایسه با افزایش قیمتها چه ارزشی دارد. اگر بازده سپرده کمتر از تورم باشد، موجودی حساب از نظر اسمی افزایش مییابد، اما قدرت خرید آن کاهش پیدا میکند.
با توجه به اینکه تورم نقطهبهنقطه شهریور ۱۴۰۵ به ۸۹.۸ درصد رسیده است، مقایسه آن با نرخ سود سپردهها اهمیت ویژهای دارد. البته برای محاسبه دقیق بازده حقیقی سپرده باید نرخ سود مؤثر و دوره سپردهگذاری مشخص باشد؛ مقایسه تورم نقطهبهنقطه با نرخ سود سالانه، بدون توجه به این تفاوتها، میتواند گمراهکننده باشد.
در چنین شرایطی، طبیعی است که برخی پساندازکنندگان به دنبال گزینههای دیگری مانند طلا، ارز، سهام یا ملک بروند. این تصمیم ممکن است از نگاه فردی تلاشی برای کاهش زیان باشد؛ اما در سطح اقتصاد، نشان میدهد حفظ قدرت خرید از مسیر ابزارهای مالی داخلی برای همه افراد به یک اندازه آسان نیست.
مسکن و خودرو؛ کالای مصرفی یا محل نگهداری پول؟
مسکن و خودرو در اقتصاد ایران هم کالای مصرفیاند و هم برای بخشی از مردم نقش دارایی سرمایهای دارند. خانواری که نگران کاهش ارزش پول خود است، ممکن است خرید خانه، زمین یا خودرو را به نگهداری نقدینگی ترجیح دهد. اما افزایش تقاضای سرمایهای در این بازارها میتواند دسترسی مصرفکنندگان واقعی را دشوارتر کند؛ بهخصوص اگر عرضه متناسب با تقاضا افزایش نیابد.
آمارهای مربوط به مسکن نیز فشار هزینهای را نشان میدهند. طبق دادههای منتشرشده از مرکز آمار ایران، تورم نقطهبهنقطه بخش مسکن در شهریور ۱۴۰۵ به ۳۳.۵ درصد و تورم نقطهبهنقطه اجاره به ۳۲.۸ درصد رسید. در همان گزارش، تورم ماهانه اجاره ۳.۶ درصد اعلام شد.
این ارقام نشان میدهند که هزینه مسکن و اجاره همچنان بخش مهمی از بودجه خانوار را تحت فشار قرار میدهد. در چنین وضعیتی، خانواری که هنوز خانه ندارد، ممکن است با دو دشواری همزمان مواجه شود: افزایش هزینه سکونت و دشوارتر شدن پسانداز برای خرید خانه.
با این حال، افزایش قیمت مسکن را نمیتوان تنها به ورود سرمایههای سرگردان نسبت داد. هزینه ساخت، محدودیت عرضه، شرایط اعتباری، مقررات و وضعیت عمومی اقتصاد نیز مؤثرند. همچنین، خریدوفروش یک واحد مسکونی موجود با سرمایهگذاری برای ساخت واحد جدید تفاوت دارد. معامله ملک دستدوم ممکن است فقط مالکیت را تغییر دهد، در حالی که ساختوساز تازه میتواند اشتغال و فعالیت اقتصادی ایجاد کند.
مسئله اصلی؛ سرمایهگذاری واقعی در حال کاهش است
برای فهم پیامدهای اقتصادی این وضعیت، آمار تولید و سرمایهگذاری از قیمت بازارهای دارایی مهمتر است. تازهترین ارقام منتشرشده درباره بهار ۱۴۰۵ نشان میدهد اقتصاد ایران در این فصل با افت قابلتوجه فعالیت اقتصادی روبهرو بوده است.
بر اساس دادههای مرکز آمار ایران که در گزارش ۳۱ شهریور ۱۴۰۵ ایرانوایر منتشر شد، تولید ناخالص داخلی کشور در بهار ۱۴۰۵ نسبت به بهار سال قبل ۱۰.۱ درصد کاهش یافت. بدون احتساب نفت نیز اقتصاد با افت ۴.۶ درصدی روبهرو شد. این ارقام با قیمتهای ثابت محاسبه شدهاند؛ بنابراین، کاهش گزارششده صرفاً نتیجه تغییر قیمتها نیست و از کاهش حجم واقعی فعالیت اقتصادی حکایت دارد.
در همان دوره، تشکیل سرمایه ثابت ناخالص ۸.۴ درصد کاهش یافت. سرمایهگذاری در ماشینآلات ۹.۷ درصد و سرمایهگذاری در ساختمان ۶.۴ درصد افت کرد. مصرف نهایی خانوار نیز نسبت به بهار سال قبل ۴ درصد کاهش داشت.
این آمار برای گزارش حاضر اهمیت ویژهای دارد. تشکیل سرمایه ثابت نشان میدهد اقتصاد تا چه اندازه برای افزایش ظرفیت تولید، خرید ماشینآلات، ساختوساز و ایجاد زیرساخت سرمایهگذاری میکند. کاهش این شاخص به معنای آن نیست که تمام منابع مالی از تولید به بازارهای دارایی منتقل شدهاند؛ چنین نتیجهای را نمیتوان از این دادهها بهتنهایی گرفت. اما افت همزمان سرمایهگذاری واقعی و مصرف خانوار نشان میدهد اقتصاد با محدودیتهایی جدی در تولید و تقاضا مواجه بوده است.
در چنین فضایی، صاحبان پسانداز ممکن است ترجیح دهند داراییای بخرند که نقدشوندگی بیشتری دارد یا بتوانند قیمت آن را روزانه دنبال کنند. از سوی دیگر، بنگاهی که با کاهش فروش، هزینههای نامطمئن و دشواری تأمین مالی روبهروست، ممکن است توسعه فعالیت خود را به تعویق بیندازد. بنابراین، مسئله تنها مقصد پول خانوارها نیست؛ شرایطی هم اهمیت دارد که سرمایهگذاری در یک فعالیت تولیدی را برای بنگاهها دشوار یا پرریسک میکند.
وقتی خانوارها کمتر مصرف میکنند
کاهش ۴ درصدی مصرف نهایی خانوار در بهار ۱۴۰۵، در کنار تورم بالا، تصویر روشنتری از فشار اقتصادی بر زندگی روزمره ارائه میکند. این شاخص بهتنهایی مشخص نمیکند کدام گروههای درآمدی بیشترین کاهش مصرف را تجربه کردهاند، اما نشان میدهد مصرف خانوار در مجموع نسبت به دوره مشابه سال قبل کاهش داشته است.
خانوارها در مواجهه با افزایش هزینهها معمولاً چند انتخاب دارند: کاهش خرید کالاهای غیرضروری، به تعویق انداختن خریدهای بزرگ، استفاده از پسانداز، افزایش بدهی یا تغییر ترکیب داراییها. برای برخی، خرید طلا یا ارز راهی برای حفظ پسانداز است؛ برای برخی دیگر، مسئله اصلی پرداخت اجاره و هزینههای ضروری است و اصلاً پولی برای ورود به بازارهای سرمایهگذاری باقی نمیماند.
این تفاوت مهم است. نمیتوان رفتار مالی همه مردم را یکسان دانست یا فرض کرد که تمام خانوارها سرمایهای دارند که میان بازارهای مختلف جابهجا میکنند. بخش مهمی از جامعه به جای انتخاب میان بورس و طلا، درگیر تأمین هزینههای روزمره و حفظ حداقل سطح مصرف است.
سرمایهای که به کسبوکار نمیرسد
راهاندازی کارگاه، توسعه یک فروشگاه، خرید تجهیزات، استخدام نیروی جدید یا سرمایهگذاری در فناوری به منابع مالی و چشمانداز نسبتاً قابل پیشبینی نیاز دارد. اگر تورم بالا باشد و هزینه مواد اولیه، اجاره، دستمزد و تأمین مالی مرتب تغییر کند، تصمیمگیری برای سرمایهگذاری بلندمدت دشوارتر میشود.
در چنین شرایطی، خرید دارایی موجود ممکن است برای برخی افراد جذابتر از راهاندازی یک کسبوکار باشد. اما نمیتوان گفت اگر مردم طلا و ارز نمیخریدند، همان منابع حتماً وارد تولید میشد. سرمایهگذاری مولد به عوامل دیگری نیز وابسته است: تقاضای کافی، ثبات مقررات، دسترسی به اعتبار، امکان تأمین مواد اولیه، امنیت حقوق مالکیت و چشمانداز سودآوری.
با وجود این ملاحظات، افت ۸.۴ درصدی تشکیل سرمایه ثابت در بهار ۱۴۰۵ نشان میدهد سرمایهگذاری واقعی با مانع روبهرو بوده است. وقتی سرمایهگذاری در ماشینآلات و ساختمان نیز کاهش پیدا میکند، خطر آن وجود دارد که اقتصاد در دورههای بعد با ظرفیت تولید محدودتر و فرصتهای شغلی کمتر مواجه شود.
آیا جابهجایی سرمایه نابرابری را بیشتر میکند؟
افزایش قیمت داراییها میتواند به نفع کسانی تمام شود که پیشتر مالک ملک، طلا، ارز یا سهام بودهاند؛ در حالی که افرادی که درآمدشان صرف هزینههای جاری میشود، امکان خرید این داراییها را ندارند. اگر قیمت داراییها سریعتر از درآمد و پسانداز خانوارهای فاقد دارایی افزایش یابد، فاصله میان صاحبان دارایی و کسانی که عمدتاً به درآمد حاصل از کار متکیاند، میتواند بیشتر شود.
البته برای اندازهگیری دقیق این اثر باید دادههای مربوط به توزیع ثروت، مالکیت داراییها، درآمد خانوارها و تغییرات واقعی قیمتها بررسی شود. آمار تورم و سرمایهگذاری بهتنهایی اندازه نابرابری ناشی از بازار داراییها را مشخص نمیکند. با این حال، ترکیب تورم بالا و کاهش مصرف خانوار نشان میدهد بررسی آثار توزیعی این روند اهمیت دارد.
همه پولها وارد بازار سرمایه نمیشوند
بخشی از منابع مالی مردم بهجای سرمایهگذاری در بازارهای دارایی، صرف هزینههای جاری، بازپرداخت بدهی یا نگهداری نقدینگی میشود. برخی خانوارها نیز برای مدیریت هزینههای پیشبینینشده پول نقد نگه میدارند. این رفتارها را نمیتوان بهسادگی در دسته سرمایهگذاری مولد یا غیرمولد قرار داد؛ اثر اقتصادی آنها به شرایط هر خانوار و نحوه استفاده بعدی از منابع بستگی دارد.
تسویه بدهی ممکن است فشار مالی آینده را کاهش دهد. خرید کالای ضروری نیز میتواند پاسخی به نیاز واقعی خانواده باشد. حتی نگهداری نقدینگی برای هزینههای پیشبینینشده ممکن است تصمیمی محتاطانه باشد. مسئله زمانی شکل ساختاری پیدا میکند که تورم و نااطمینانی، بخش بزرگی از تصمیمهای اقتصادی را به مدیریت کوتاهمدت ریسک محدود کند و فرصت برنامهریزی بلندمدت را کاهش دهد.
چگونه میتوان مسیر پول را دقیقتر دنبال کرد؟
برای اثبات اینکه سرمایه در ایران از کدام بازار به کدام بازار منتقل میشود، آمار قیمتها کافی نیست. افزایش قیمت طلا یا ارز نشان نمیدهد چه مقدار پول تازه وارد آن بازار شده و کاهش سرمایهگذاری نیز بهتنهایی اثبات نمیکند که منابع مستقیماً به بازارهای دارایی رفتهاند.
برای تکمیل تصویر، باید چند مجموعه داده در کنار هم بررسی شوند: روند ورود و خروج منابع از صندوقهای سرمایهگذاری، معاملات و تأمین مالی تازه در بورس، مانده سپردههای بانکی و نرخ سود آنها، اعتبارات پرداختی به بنگاهها، تشکیل سرمایه ثابت، سرمایهگذاری در ماشینآلات و ساختمان و دادههای رسمی جریان سرمایه خارجی. این اطلاعات میتوانند تصویر دقیقتری از محل نگهداری داراییها و میزان تأمین مالی فعالیتهای اقتصادی ارائه کنند.
در این گزارش، آمارهای تورم و تشکیل سرمایه ثابت دو شاهد متفاوت اما مکملاند: اولی فشار بر قدرت خرید را نشان میدهد و دومی از وضعیت سرمایهگذاری واقعی حکایت میکند. پیوند این دو برای توضیح رفتار اقتصادی خانوارها مفید است، اما نباید آن را جایگزین داده مستقیم درباره جابهجایی پول میان بازارها کرد.
مسئله، انتخاب مردم نیست؛ شرایط انتخاب است
نمیتوان خانوارها را به دلیل خرید طلا، ارز، سپرده بانکی یا داراییهای دیگر سرزنش کرد. وقتی ارزش پول در معرض کاهش است، تلاش برای حفظ پسانداز رفتاری قابلدرک است. پرسش مهمتر این است که آیا اقتصاد امکان انتخابهای متنوع، قابل اتکا و کمهزینه را در اختیار مردم قرار میدهد یا نه.
اگر سرمایهگذاری در تولید با مقررات متغیر، هزینه تأمین مالی بالا، دشواری تأمین مواد اولیه و آینده نامشخص تقاضا همراه باشد، توصیه به هدایت پول به سمت تولید بهتنهایی کافی نیست. باید شرایطی فراهم شود که سرمایهگذاری بلندمدت در کسبوکار، در مقایسه با نگهداری و خریدوفروش داراییها، انتخابی عملی و قابل پیشبینی باشد.
مهار پایدار تورم، ثبات سیاستگذاری، دسترسی مناسب بنگاهها به منابع مالی، شفافیت بازار سرمایه و کاهش موانع تولید میتوانند در این مسیر نقش داشته باشند. توسعه ابزارهای سرمایهگذاری شفاف و متناسب با سطح ریسکپذیری خانوارها نیز میتواند گزینههای بیشتری پیش روی پساندازکنندگان بگذارد.
در نهایت، پرسش اصلی فقط این نیست که پول ایرانیها کجا میرود. باید پرسید چرا حفظ ارزش پسانداز به چنین دغدغهای تبدیل شده و چرا سرمایهگذاری در تولید برای خانوارها و بنگاهها تا این اندازه به شرایط اقتصادی و انتظارات آینده وابسته است.
آمار شهریور ۱۴۰۵ از تورم نقطهبهنقطه ۸۹.۸ درصدی خبر میدهد و دادههای بهار همان سال از کاهش ۸.۴ درصدی تشکیل سرمایه ثابت و افت ۴ درصدی مصرف خانوار حکایت دارند. این ارقام بهتنهایی مسیر حرکت پول میان بازارها را مشخص نمیکنند، اما نشان میدهند که اقتصاد همزمان با فشار بر قدرت خرید و کاهش سرمایهگذاری واقعی روبهرو بوده است.
تا زمانی که این شرایط تغییر نکند، رفتوآمد میان بورس، طلا، ارز، سپرده بانکی، مسکن و دیگر داراییها احتمالاً همچنان بخشی از رفتار مالی مردم باقی میماند. اقتصاد اما برای رشد پایدار به چیزی بیش از جابهجایی پول میان بازارها نیاز دارد: سرمایهگذاری تازه، افزایش بهرهوری، ایجاد شغل و بهبود درآمد واقعی خانوارها.

اخبار مرتبط
تعرفه ۱۰۰ درصدی خودرو؛ شوک تازه به بازار وارداتیها

بورس تهران با چند سهم بالا رفت
قیمت طلا و سکه امروز دوشنبه ۴ آبان ۱۴۰۵/ کاهش قیمت طلا
ذخایر ارزی؛ دارایی ملی یا ابزار مهار بحران؟
سقوط طلا به زیر ۴۰۰۰ دلار؛ آیا فدرال رزرو قیمت جهانی طلا را وارد موج تازه ریزش میکند؟

۰ دیدگاه