
 copy.webp)
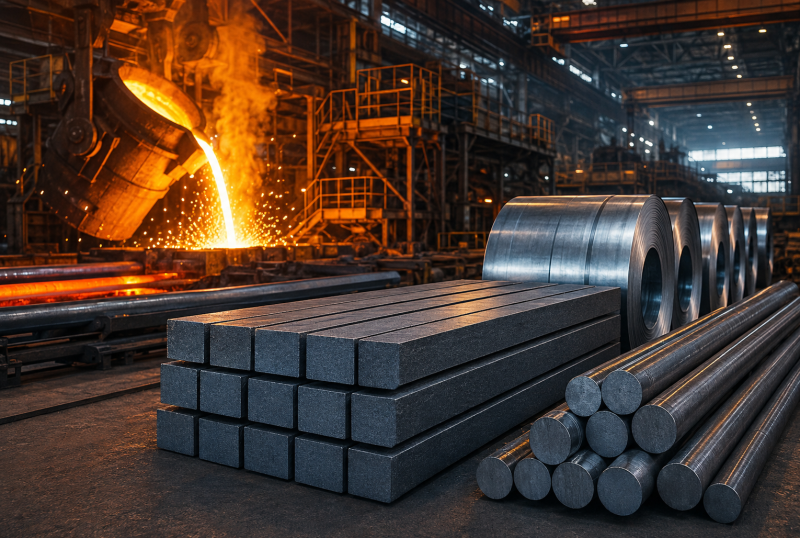
تولید عقب ماند، قیمت جلو زد
نیمه نخست سال ۱۴۰۵ برای زنجیره آهن و فولاد ایران با ترکیبی از افت تولید، محدودیت انرژی، کاهش عرضه برخی مواد اولیه و افزایش هزینهها سپری شد؛ بازاری که در پایان شهریور ماه، ارزش معاملات در آن بالا رفت اما حجم فیزیکی معاملات الزاما همین مسیر را طی نکرد.
به گزارش نماد اقتصاد، بازار آهن و فولاد کشور در فروردین ماه هنوز تحت تاثیر فضای ابتدای سال قرار داشت و تقاضای مصرفی و ساختمانی در سطحی نبود که بتواند محرک قدرتمندی برای زنجیره باشد. بر این اساس، فعالان بازار بیشتر در حال ارزیابی شرایط تولید، صادرات، نرخ ارز و وضعیت انرژی بودند.
سالی که با حفظ احتیاط آغاز شد
در چنین فضایی، رفتار بازار بیشتر از آنکه نشانه رونق باشد، منعکسکننده انتظار برای مشخص شدن متغیرهای اصلی سال بود. فولادسازان از یک سو با هزینههای رو به افزایش مواجه بودند و از سوی دیگر، محدودیت قدرت خرید مصرفکنندگان اجازه انتقال کامل رشد هزینهها به بازار نهایی را نمیداد.
به این ترتیب، نخستین ماه سال را میتوان دوره شکلگیری یک تعادل شکننده در زنجیره ارزش آهن و فولاد دانست؛ تعادلی که با ورود به ماههای بعد، تحت تاثیر شوکهای تولید و انرژی قرار گرفت.
اردیبهشت؛ اثر محدودیتها در عرضه پررنگتر شد
در ادامه و طی اردیبهشت ماه، مسئله تولید اهمیت بیشتری پیدا کرد. هرچه محدودیتهای انرژی و مشکلات تامین برق و گاز بر واحدهای فولادی اثر گذاشت، سمت عرضه بازار نیز آسیبپذیرتر شد.
نکته مهم اینکه کاهش عرضه در زنجیره فولاد در این ماه، الزاما به معنای افزایش تقاضای واقعی نبود. بخشی از رشد قیمتها میتوانست ناشی از محدود شدن عرضه باشد؛ بهویژه در محصولاتی مانند آهن اسفنجی و شمش که کاهش تولید آنها، بهسرعت عرضه و قیمت در حلقههای پایینتر زنجیره را تحت تاثیر قرار میدهد.
این تفاوت در ادامه سال اهمیت بیشتری پیدا کرد زیرا بازار فولاد به تدریج با شرایطی مواجه شد که در آن قیمتها میتوانستند افزایش پیدا کنند؛ حتی در شرایطی که مصرف واقعی با همان سرعت رشد نکرده بود.
خرداد؛ بازار بین کمبود عرضه و ضعف تقاضای فولاد
خرداد را میتوان ماه آشکارتر شدن تضاد اصلی بازار فولاد در نیمه نخست سال دانست؛ از یک سو محدودیتهای تولید، عرضه را تحت فشار قرار میداد و از سوی دیگر، تقاضای نهایی هنوز توان جذب هر میزان افزایش قیمت را نداشت.
در این شرایط، فاصله میان قیمت مواد اولیه و محصولات نهایی اهمیت بیشتری پیدا کرد. هرگونه افزایش در هزینه تولید آهن اسفنجی یا شمش، دیر یا زود باید در قیمت محصولات نوردی منعکس میشد اما میزان انتقال آن به بازار نهایی به وضعیت تقاضا بستگی داشت.
بنابراین بازار در این مقطع نه با یک رونق کلاسیک بلکه با نوعی تورم هزینهای در زنجیره تولید روبهرو بود؛ تورمی که میتوانست قیمت را بالا ببرد، بدون آنکه الزاما به افزایش متناسب مصرف منجر شود.
تیر؛ برق به متغیر اصلی زنجیره تبدیل شد
با ورود به فصل تابستان، مسئله انرژی وزن بیشتری در معادلات زنجیره آهن و فولاد کشور پیدا کرد. محدودیت برق برای واحدهای فولادی به معنای کاهش ساعات کار، افت ظرفیت تولید و در برخی موارد تغییر برنامه عرضه بود.
اهمیت این مسئله در زنجیره آهن و فولاد از آنجایی ناشی میشود که کاهش تولید در یک حلقه، اثر خود را در حلقههای بعدی نشان میدهد. برای مثال، کاهش تولید آهن اسفنجی میتواند خوراک واحدهای فولادسازی را محدود کند؛ افت تولید شمش نیز به معنای کاهش خوراک نوردکاران است و در نهایت عرضه مقاطع طویل و محصولات پاییندستی را تحت تاثیر قرار میدهد.
در نتیجه، تیر ماه را میتوان نقطهای دانست که انرژی از یک متغیر هزینهای به یک متغیر مستقیم عرضه تبدیل شد.
مرداد؛ واگرایی محصولات فولادی
دومین ماه از تابستان امسال، تصویر یکدستی از بازار فولاد ارائه نکرد و رفتار محصولات مختلف نشان داد که دیگر نمیتوان از بازار فولاد بهعنوان یک بازار واحد سخن گفت.
در این ماه، میلگرد مسیر متفاوتی نسبت به تیرآهن و برخی محصولات تخت طی کرد و بازار ورق نیز رفتار نسبتا آرامتری داشت. این واگرایی نشان میدهد که علاوه بر هزینه تولید، ساختار مصرف، میزان عرضه، موجودی انبارها و وضعیت تقاضای صنایع پاییندستی نیز در تعیین قیمت هر محصول نقش داشته است.
لازم به ذکر است که در معاملات مرداد ماه، میانگین قیمت شمش نیز در سطوح بالاتری قرار گرفت و بخش قابلتوجهی از عرضهها به فروش رسید.
شهریور؛ موج قیمت از بالادست به پاییندست رسید
اما شهریور ماه نقطه اوج تحولات قیمتی نیمه نخست سال جاری بود؛ به نحوی که موج افزایش قیمت ابتدا در مواد اولیه و سپس در شمش و محصولات نهایی خود را نشان داد.
در هفته نخست این ماه، قیمت آهن اسفنجی حدود ۵.۱ درصد و شمش بیش از ۳ درصد افزایش یافت و رشد قیمت میلگرد به حدود ۷.۶ درصد رسید. این توالی اهمیت زیادی داشت زیرا نشان میداد فشار قیمتی از بخش بالادست زنجیره به سمت محصولات نهایی حرکت کرده است.
در ادامه شهریور ماه، آهن اسفنجی حتی جهش بیشتری را تجربه کرد؛ به نحوی که در معاملات روز ۱۵ شهریور ماه، ۶۶ هزار و ۵۰۰ تن آهن اسفنجی عرضه شد و کل حجم عرضهشده به فروش رسید؛ میانگین قیمت نیز به حدود ۴۱ هزار و ۵۴۶ تومان در هر کیلوگرم رسید که نسبت به معامله قبلی حدود ۱۴.۲ درصد افزایش داشت.
این روند طی هفتههای بعد نیز ادامه پیدا کرد؛ جایی که در معاملات هفته منتهی به روز ۲۰ شهریور ماه، میانگین قیمت آهن اسفنجی از حدود ۳۶ هزار و ۷۴۶ تومان به ۴۱ هزار و ۱۷۴ تومان رسید؛ در همین حال، گزارشهای معاملاتی از افزایش تقاضا و محدودتر شدن عرضه حکایت داشتند.
چرا شهریور ماه متفاوت بود؟
اتفاق مهم شهریور ماه فقط افزایش قیمت نبود بلکه انتقال فشار هزینه در طول زنجیره بود.
وقتی آهن اسفنجی گران میشود، فولادساز با هزینه بالاتری برای تولید شمش مواجه است. افزایش قیمت شمش نیز هزینه تولید نوردکار را بالا میبرد و در نهایت این فشار میتواند به میلگرد، تیرآهن، نبشی، ناودانی و سایر محصولات منتقل شود.
البته سرعت انتقال در همه محصولات یکسان نیست و دادههای بازار در شهریور ماه نیز همین تفاوت را نشان میدهد؛ برخی مقاطع طویل رشد قابلتوجهی داشتند، در حالی که ورق گرم رفتار آرامتری ثبت کرد. یک تحلیل بازار در نیمه شهریور، رشد میلگرد را بسیار بالاتر از ورق گرم ارزیابی کرده است؛ موضوعی که نشاندهنده تفاوت شرایط عرضه و تقاضا در بخشهای مختلف زنجیره است.
شش ماههای که ارزش معاملات بالا رفت اما حجم فولاد نه
بررسی معاملات تالار صنعتی و معدنی در نیمه نخست ۱۴۰۵ نشان میدهد حجم معاملات فیزیکی آهن اسفنجی حدود ۴۹ درصد نسبت به مدت مشابه سال قبل کاهش یافته و از حدود ۴.۹۷ میلیون تن به ۲.۵۶ میلیون تن رسیده است. در مقابل، ارزش معاملات این محصول تنها حدود ۱.۷ درصد کاهش داشته است.
در بخش فولاد نیز تصویر قابل توجه است. ارزش معاملات محصولات فولادی در تالار صنعتی و معدنی به حدود ۶۳۸.۴ هزار میلیارد تومان رسید که رشد بیش از ۱۰۰ درصدی را نسبت به مدت مشابه سال قبل نشان میدهد اما حجم فیزیکی معاملات فولاد حدود ۴.۲ درصد کاهش پیدا کرد و به حدود ۸.۷۵ میلیون تن رسید.
این دو عدد در کنار یکدیگر، معنای مهمی دارند: افزایش ارزش معاملات لزوما به معنای افزایش تولید یا مصرف فولاد نیست. در واقع، بخشی از رشد ارزش معاملات را باید در افزایش قیمتها، رشد هزینهها و تغییر ارزش ریالی کالاها جستوجو کرد.
زنجیره فولاد در پایان شهریور؛ قیمت جلوتر از تولید
کارنامه نیمه نخست ۱۴۰۵ را میتوان با یک تضاد اصلی خلاصه کرد: قیمتها جلو رفتند اما تولید و حجم معاملات فیزیکی در همه حلقهها با آنها همراه نشدند.
از فروردین تا شهریور ماه امسال، بازار از یک دوره انتظار و احتیاط به دورهای رسید که محدودیت انرژی، کاهش ظرفیت تولید، افزایش هزینهها و فشار تقاضا در برخی حلقهها، قیمتها را به سمت بالا سوق داد.
آهن اسفنجی در نیمه نخست سال، یکی از مهمترین نقاط فشار زنجیره بود؛ کاهش شدید حجم معاملات این محصول در کنار رشد قیمت آن نشان میدهد مسئله اصلی فقط تقاضا نبوده و سمت عرضه نیز با محدودیت جدی مواجه شده است.
در بخش شمش و مقاطع نیز شهریورماه نشان داد که هرگاه عرضه محدود شود و هزینه جایگزینی کالا افزایش یابد، حتی بازاری با تقاضای نهایی نهچندان قدرتمند میتواند با رشد قیمت مواجه شود.
به این ترتیب، نیمه نخست سال ۱۴۰۵ برای زنجیره آهن و فولاد بیش از آنکه داستان رونق تولید باشد، داستان فشار هزینه، محدودیت عرضه و رشد ارزش اسمی معاملات بود؛ شرایطی که اگر در نیمه دوم سال ادامه پیدا کند، چالش اصلی فولادسازان و نوردکاران دیگر فقط فروش محصول نخواهد بود بلکه حفظ تولید اقتصادی در شرایط افزایش هزینه و محدودیت انرژی خواهد بود.

اخبار مرتبط
میلگرد و تیرآهن چرا گران شدند؟

شمش گران، میلگرد ارزان

جهش قیمت تیرآهن و میلگرد؛ بازار از کمبود عرضه سیگنال میگیرد

از سنگآهن تا ورق؛ قیمتگذاری زنجیره فولاد ایران چگونه انجام میشود؟

تقاضای دوبرابری و رتبه اول قیمتی شمش فولاد غدیر نیریز

۰ دیدگاه