 copy.webp)
چهار هزینه که سود کارخانهها را میبلعد
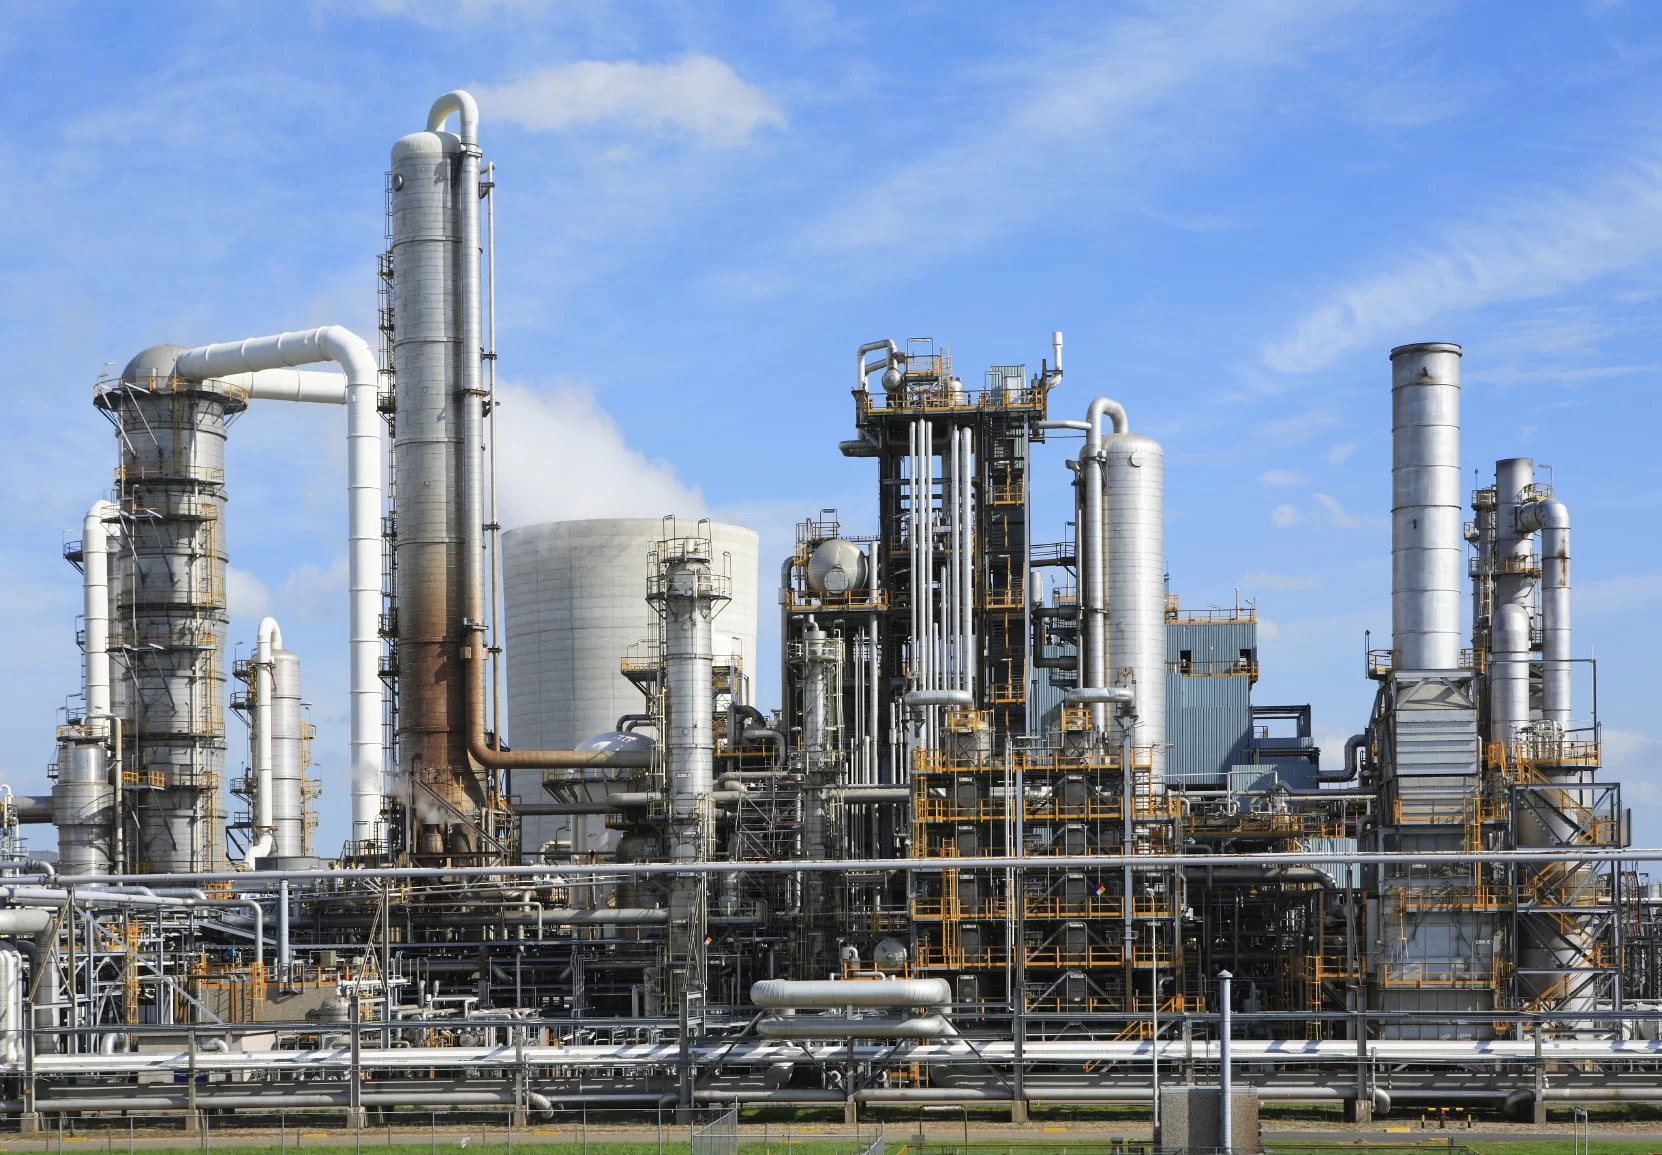
سودآوری کارخانهها فقط به میزان فروش و قیمت محصول وابسته نیست. ممکن است یک واحد صنعتی سفارشهای زیادی داشته باشد و خطوط تولیدش فعال باشند، اما در پایان ماه یا سال سود چندانی به دست نیاورد. افزایش قیمت مواد اولیه، هزینه انرژی، دشواری تأمین نقدینگی و پایین بودن بهرهوری میتوانند بخش بزرگی از درآمد کارخانه را پیش از تبدیلشدن به سود از بین ببرند.
به گزارش نماد اقتصاد، این چهار عامل در اقتصاد تولید به یکدیگر وابستهاند. افزایش قیمت مواد اولیه، پول بیشتری برای خرید و نگهداری موجودی انبار میخواهد. کمبود سرمایه در گردش میتواند تأمین مواد را به تأخیر بیندازد و محدودیت برق و گاز نیز زمان تولید را کاهش دهد. در چنین شرایطی، کارخانه هم هزینه بیشتری میپردازد و هم ممکن است نتواند از ظرفیت تولید و بازار فروش خود استفاده کند.
انرژی؛ هزینه تولید و فروش ازدسترفته
انرژی یکی از هزینههای مهم کارخانههاست؛ بهویژه در صنایعی مانند فولاد، سیمان، پتروشیمی، کاشی و سرامیک و صنایع غذایی که برای فعالیت مستمر به برق و گاز نیاز دارند. افزایش بهای حاملهای انرژی مستقیماً هزینه تولید را بالا میبرد، اما محدودیت در دسترسی به آنها میتواند زیان بزرگتری به کارخانه تحمیل کند.
وقتی برق یا گاز در زمان مورد نیاز تأمین نشود، کارخانه ناچار است بخشی از خطوط را متوقف کند یا با ظرفیت پایینتری به کار ادامه دهد. در این شرایط، هزینههایی مانند حقوق کارکنان، استهلاک ماشینآلات و نگهداری تجهیزات همچنان برقرار است، اما تعداد محصولات تولیدشده کاهش پیدا میکند. در نتیجه، هزینه ثابت هر واحد محصول افزایش مییابد. توقف و راهاندازی دوباره خطوط نیز میتواند به تجهیزات آسیب بزند، ضایعات را بیشتر کند و زمان تحویل سفارشها را به تأخیر بیندازد.
برآوردهای وزارت صنعت، معدن و تجارت نشان میدهد عدمالنفع ناشی از محدودیت انرژی در بخش صنعت و معدن در سال ۱۴۰۳ حدود ۳۰۳ هزار میلیارد تومان و در سال ۱۴۰۴ حدود ۴۷۳ هزار میلیارد تومان بوده است. این ارقام برآورد ارزش تولید و درآمد ازدسترفتهاند و ابعاد اثر محدودیت انرژی بر فعالیت صنعتی را نشان میدهند.
هزینه انرژی فقط به مبلغ قبض برق و گاز محدود نیست. برخی کارخانهها برای ادامه فعالیت به ژنراتور، سوخت جایگزین یا خرید برق از منابع دیگر روی میآورند. این راهها هزینه بیشتری دارند و برای بنگاههای کوچک و متوسط نیز همیشه امکانپذیر نیستند.
افزایش هزینه تأمین برق و سوخت در زمان محدودیت انرژی، فشار مضاعفی بر واحدهای صنعتی وارد میکند. از سوی دیگر، هماهنگی واحدهای صنعتی با دستگاههای اجرایی برای جبران روزهای تعطیلی ناشی از خاموشی نیز دشوار است. تغییر شیفت کاری و انتقال فعالیت به روزهای دیگر همیشه با مقررات اداری و محدودیت تأمین سوخت اضطراری سازگار نیست. در نتیجه، حتی اگر کارخانه امکان جبران بخشی از تولید ازدسترفته را داشته باشد، موانع اجرایی و هزینههای جانبی میتوانند این راهکار را با مشکل مواجه کنند.
فشار از ابتدای زنجیره
مواد اولیه در بسیاری از صنایع بزرگترین بخش هزینه تولید را تشکیل میدهد. در صنعت لوازم خانگی، برای مثال، فعالان این حوزه سهم مواد اولیه را حدود ۶۰ تا ۷۰ درصد قیمت تمامشده محصولات برآورد کردهاند. بنابراین افزایش قیمت ورق فولادی، مواد پلیمری، قطعات و سایر نهادهها میتواند بهسرعت حاشیه سود تولیدکننده را کاهش دهد.
گزارشهای منتشرشده از وضعیت تولیدکنندگان در سال ۱۴۰۵ از افزایش قیمت برخی مواد اولیه و محدودیت سهمیه واحدها در بورس کالا حکایت دارد. تولیدکنندگان صنعت لوازم خانگی با رشد قیمت مواد پلیمری و دشواری تأمین سهمیه مورد نیاز مواجه شدهاند. به دلیل کافی نبودن سهمیه تخصیصیافته، بخشی از واحدها ناچارند مواد اولیه را از بازار آزاد و با قیمت بالاتر تهیه کنند.
مشکل فقط قیمت خرید نیست؛ زمان و شرایط تأمین مواد نیز اهمیت دارد. اگر مواد در موعد مقرر به دست تولیدکننده نرسد، برنامه تولید به هم میریزد و کارخانه ممکن است سفارش مشتری را دیرتر تحویل دهد. خرید حجم بیشتری از مواد برای جلوگیری از توقف تولید نیز منابع مالی بیشتری میخواهد و هزینه نگهداری موجودی را افزایش میدهد.
تأمین مواد اولیه، سرمایه در گردش و ناترازی انرژی از چالشهای همزمان فعالان صنعت غذاست. در این صنعت، تأخیر در تأمین مواد میتواند برنامه تولید محصولاتی را مختل کند که ماندگاری محدودی دارند یا باید در زمان مشخص به بازار برسند. به همین دلیل، اختلال در زنجیره تأمین تنها به کاهش حجم تولید محدود نمیشود و میتواند هزینه نگهداری، ضایعات و توزیع محصولات را نیز افزایش دهد.
در صنایع کوچکتر نیز دشواری تأمین مواد اولیه به کاهش ظرفیت تولید منجر شده است. در برخی واحدهای غذایی استان مازندران، مشکلات مالی و محدودیت در تأمین مواد اولیه باعث شده است کارخانهها با حدود نیمی از ظرفیت اسمی خود فعالیت کنند. این کاهش ظرفیت به معنای افزایش سهم هزینههای ثابت در قیمت تمامشده هر محصول و کاهش امکان رقابت در بازار است.
پول لازم برای ادامه کار
کارخانه پیش از فروش محصول باید هزینههای متعددی را پرداخت کند: خرید مواد اولیه، دستمزد، انرژی، حملونقل، تعمیرات و سایر مخارج جاری. فاصله زمانی میان پرداخت این هزینهها و دریافت پول حاصل از فروش، نیاز واحد تولیدی به سرمایه در گردش را مشخص میکند.
در شرایط تورمی، این نیاز افزایش پیدا میکند. وقتی قیمت مواد اولیه بالا میرود، کارخانه برای خرید همان مقدار نهاده به پول بیشتری احتیاج دارد. از طرف دیگر، اگر مشتریان با تأخیر بدهی خود را پرداخت کنند، بخشی از پول بنگاه در مطالبات باقی میماند و امکان خرید بعدی یا پرداخت هزینههای جاری کاهش مییابد.
آمار تسهیلات بانکی سال ۱۴۰۴ اهمیت این موضوع را نشان میدهد. بر اساس آمار منتشرشده، صنعت و معدن حدود ۳۳۸ هزار میلیارد تومان تسهیلات دریافت کرده که نزدیک به ۲۹۴ هزار میلیارد تومان آن برای تأمین سرمایه در گردش بوده است. سهم بالای این نوع تسهیلات نشان میدهد بخش مهمی از منابع اعتباری صنعت به حفظ فعالیت جاری بنگاهها اختصاص پیدا میکند، نه لزوماً ایجاد ظرفیتهای جدید.
تغییر شرایط خرید مواد اولیه نیز فشار مالی تولیدکنندگان را افزایش داده است. برخی تأمینکنندگان که پیشتر چکهای دو یا سهماهه را میپذیرفتند، اکنون پیشپرداخت بیشتری میخواهند و مهلت پرداخت را کوتاهتر کردهاند. افزایش هزینه حملونقل و دشواری تأمین نقدینگی نیز فشار مالی بیشتری به تولیدکنندگان وارد کرده است.
بهطور کلی، افزایش هزینه مواد اولیه، انرژی و دستمزد، نیاز واحدهای تولیدی به سرمایه در گردش را بیشتر کرده است. از سوی دیگر، زمانبر بودن فرایند دریافت تسهیلات یکی از مشکلات بنگاههاست؛ تأخیری که میتواند باعث شود منابع مالی زمانی به دست کارخانه برسد که فرصت خرید مواد یا اجرای سفارش از دست رفته است.
در چنین شرایطی، حتی کارخانهای که سفارش و بازار فروش مناسبی دارد، ممکن است به دلیل کمبود نقدینگی نتواند تولید خود را ادامه دهد. برای مثال، اگر واحد تولیدی نتواند مواد اولیه مورد نیاز سفارش بعدی را خریداری کند، چرخه تولید متوقف میشود؛ حتی اگر محصول قبلی را فروخته باشد و مشتریان جدیدی نیز در انتظار دریافت سفارش خود باشند.
سودی که به بانک میرسد
تأمین مالی برای کارخانه رایگان نیست. وقتی بنگاه برای خرید مواد اولیه یا پرداخت هزینههای جاری وام میگیرد، باید اصل تسهیلات و هزینه مالی آن را بازپرداخت کند. اگر نرخ تأمین مالی بالا باشد، بخشی از درآمد فروش به پرداخت سود و کارمزد اختصاص پیدا میکند و از سود نهایی کارخانه کاسته میشود.
فعالان اقتصادی به دشواری دریافت تسهیلات، مطالبه وثیقه ملکی و بالا بودن هزینه واقعی تأمین مالی اشاره میکنند. این شرایط برای کارخانههای کوچک و متوسط دشوارتر است؛ زیرا معمولاً دارایی و وثیقه کمتری دارند و دسترسی آنها به بازار سرمایه نیز محدودتر است.
واحدهای کوچک و متوسط معمولاً منابع داخلی کافی برای تأمین مالی ندارند و بیش از شرکتهای بزرگ به شبکه بانکی وابستهاند. بانکمحور بودن نظام تأمین مالی ایران و محدود بودن سهم منابعی که از مسیر بازار سرمایه به تولید میرسد، از دیگر چالشهای بنگاههاست.
در چنین وضعیتی، ممکن است یک کارخانه برای خرید مواد اولیه یا پرداخت حقوق کارکنان به تسهیلات وابسته شود و بخش قابل توجهی از درآمد خود را صرف بازپرداخت بدهی کند. این وابستگی، منابع لازم برای نوسازی تجهیزات یا توسعه ظرفیت تولید را محدود میکند.
مسئله مهم دیگر، زمان دسترسی به منابع مالی است. حتی اگر یک واحد تولیدی موفق به دریافت تسهیلات شود، تأخیر در پرداخت آن میتواند اثربخشی منابع را کاهش دهد. در شرایطی که قیمت مواد اولیه بهسرعت تغییر میکند، مبلغ تسهیلاتی که چند ماه پیش برای خرید نهادهها کافی بوده است، ممکن است در زمان پرداخت دیگر پاسخگوی نیاز کارخانه نباشد.
از سوی دیگر، هزینه بالای تأمین مالی میتواند تصمیمهای سرمایهگذاری را نیز تحت تأثیر قرار دهد. کارخانهای که بخش زیادی از درآمد خود را صرف بازپرداخت بدهی میکند، منابع کمتری برای خرید ماشینآلات جدید، اصلاح خطوط تولید یا توسعه بازار در اختیار خواهد داشت.
بهرهوری؛ تولید بیشتر با منابع کمتر
بهرهوری نشان میدهد کارخانه با مقدار مشخصی از انرژی، مواد اولیه، نیروی انسانی و تجهیزات چه میزان محصول قابل فروش تولید میکند. هرچه ضایعات کمتر، توقف خطوط کوتاهتر و استفاده از ماشینآلات بهتر باشد، هزینه تولید هر واحد محصول کاهش پیدا میکند.
برای نمونه، دو کارخانه ممکن است مواد اولیه و انرژی مشابهی مصرف کنند، اما واحدی که تجهیزات آمادهبهکارتر و برنامه نگهداری منظمتری دارد، محصول بیشتری تولید میکند. در این کارخانه، هزینههایی مانند اجاره، استهلاک و حقوق کارکنان میان تعداد بیشتری محصول تقسیم میشود. در مقابل، خرابی مکرر ماشینآلات یا تولید محصول معیوب، منابعی را مصرف میکند که درآمد متناسبی ایجاد نمیکنند.
بهرهوری فقط به سرعت دستگاهها وابسته نیست. مهارت کارکنان، مدیریت زمان، برنامهریزی خرید، کنترل کیفیت، چیدمان خط تولید و هماهنگی میان بخشهای مختلف نیز در آن نقش دارند. اگر مواد اولیه دیر برسد، دستگاهها بهموقع تعمیر نشوند یا محصول تولیدشده مشتری نداشته باشد، بخشی از ظرفیت کارخانه بلااستفاده میماند.
برای مثال، ممکن است یک کارخانه از نظر تعداد ماشینآلات و نیروی انسانی ظرفیت تولید بالایی داشته باشد، اما به دلیل خرابی مکرر تجهیزات یا نبود مواد اولیه، نتواند از تمام ظرفیت خود استفاده کند. در این وضعیت، هزینههایی مانند استهلاک، حقوق و نگهداری همچنان پرداخت میشوند، اما میزان محصول نهایی کمتر از حد انتظار خواهد بود.
افزایش هزینه نهادهها، محدودیت منابع مالی و ناترازی انرژی باعث شده بخشی از بنگاهها منابع خود را صرف حفظ تولید روزمره کنند و سرمایهگذاری در نوسازی فناوری و افزایش بهرهوری را به تعویق بیندازند. تشکیل سرمایه در ماشینآلات از عوامل مهم تقویت تابآوری صنعت به شمار میرود.
این شرایط در بلندمدت میتواند فاصله کارخانهها با رقبا را بیشتر کند. واحدی که به دلیل کمبود نقدینگی نمیتواند تجهیزات خود را بهروز کند، ممکن است برای تولید همان محصول انرژی و مواد بیشتری مصرف کند و در عین حال کیفیت و سرعت تحویل پایینتری داشته باشد.
به این ترتیب، پایین بودن بهرهوری فقط به معنای تولید کمتر نیست؛ بلکه باعث میشود کارخانه برای تولید هر واحد محصول هزینه بیشتری بپردازد. در بازار رقابتی، این وضعیت میتواند قدرت قیمتگذاری بنگاه را کاهش دهد و حتی در صورت فروش مناسب، حاشیه سود آن را تحت فشار قرار دهد.
فشار هزینهها در صنایع مختلف
مرور وضعیت واحدهای تولیدی نشان میدهد مشکلات کارخانهها به یک صنعت یا اندازه بنگاه محدود نیست. ناترازی انرژی، محدودیتهای تجاری و دشواری تأمین مالی از جمله عواملی هستند که فعالیت بنگاهها را تحت تأثیر قرار میدهند.
در صنایع غذایی، مشکلات تأمین مواد اولیه، سرمایه در گردش و کاهش ظرفیت تولید اهمیت زیادی دارند. در صنعت لوازم خانگی نیز رشد قیمت نهادهها و محدودیت سهمیه مواد اولیه، هزینه تولید را افزایش داده است. در بخش تأمین مالی، دشواری دریافت منابع در زمان مناسب و افزایش هزینه خرید مواد، برنامهریزی تولید را با مشکل مواجه میکند.
در کنار این موارد، در صنایع بیسکویت، شیرینی و شکلات نیز افزایش هزینه تأمین مواد اولیه و اختلال در زنجیره تأمین از فشارهای اصلی این صنعت به شمار میرود. در صنعت خوراک دام، طیور و آبزیان نیز مشکلات نقدینگی و سرمایه در گردش میتواند فعالیت واحدهای تولیدی و تأمین نهادههای زنجیره غذایی را مختل کند.
این شرایط نشان میدهد که فعالان اقتصادی بیش از هر چیز از بیثباتی هزینهها و دشواری برنامهریزی تولید آسیب میبینند. البته شدت اثر هر عامل در صنایع مختلف یکسان نیست: انرژی در صنایع انرژیبر سهم بیشتری دارد، مواد اولیه در برخی صنایع غذایی و لوازم خانگی تعیینکنندهتر است و کمبود نقدینگی معمولاً برای بنگاههای کوچکتر محدودیت جدیتری ایجاد میکند.
برای مثال، در صنعت فولاد و سیمان، محدودیت برق و گاز میتواند مستقیماً حجم تولید را کاهش دهد. در صنایع غذایی، تأخیر در تأمین مواد اولیه و محدودیت ماندگاری محصولات اهمیت بیشتری دارد. در صنعت لوازم خانگی نیز افزایش قیمت قطعات و مواد پلیمری میتواند بخش بزرگی از هزینه تولید را تحت تأثیر قرار دهد.
بنابراین نمیتوان برای همه کارخانهها یک نسخه یکسان در نظر گرفت. هر واحد تولیدی باید با توجه به سهم مواد اولیه، انرژی، هزینه مالی و ظرفیت عملیاتی خود، عوامل اصلی کاهش سودآوری را شناسایی کند.
مدیریت دقیق هزینهها
برای بهبود سودآوری، کارخانه باید بداند هزینه واقعی هر محصول از کجا میآید و کدام بخش بیشترین اتلاف منابع را ایجاد میکند. محاسبه بهای تمامشده به تفکیک محصول، اندازهگیری مصرف انرژی، ثبت میزان ضایعات و بررسی زمان توقف تجهیزات، اطلاعات لازم برای تصمیمگیری را فراهم میکند.
در بخش مواد اولیه، برنامهریزی خرید بر اساس نیاز واقعی تولید، کنترل کیفیت نهادهها و تنوعبخشی به تأمینکنندگان اهمیت دارد. خرید بیش از اندازه نیز همیشه راهحل مناسبی نیست؛ زیرا موجودی انبار منابع مالی را برای مدتی طولانی از دسترس کارخانه خارج میکند. مدیریت موجودی باید میان خطر کمبود مواد و هزینه نگهداری آنها تعادل برقرار کند.
در مدیریت سرمایه در گردش، کوتاه کردن زمان وصول مطالبات، هماهنگی زمان خرید با برنامه تولید و مذاکره برای شرایط پرداخت مناسب میتواند نیاز بنگاه به تسهیلات را کاهش دهد. همچنین بررسی منظم جریان نقدی و پیشبینی زمان پرداخت هزینهها و دریافت مطالبات، به کارخانه کمک میکند تا پیش از ایجاد بحران نقدینگی برای تأمین منابع مورد نیاز اقدام کند.
در بخش بهرهوری نیز اصلاح تجهیزات پرمصرف، نگهداری پیشگیرانه، آموزش نیروی انسانی و کاهش ضایعات، هزینه هر واحد محصول را پایین میآورد. نگهداری پیشگیرانه ماشینآلات اهمیت ویژهای دارد؛ زیرا تعمیر تجهیزات پس از خرابی معمولاً هزینه بیشتری به کارخانه تحمیل میکند و ممکن است به توقف طولانیمدت خط تولید منجر شود.
استفاده از سیستمهای اندازهگیری مصرف انرژی، کنترل کیفیت در مراحل مختلف تولید و بررسی عملکرد خطوط نیز میتواند به شناسایی نقاط اتلاف کمک کند. در برخی موارد، بدون نیاز به سرمایهگذاری سنگین، اصلاح برنامه تولید یا تغییر در چیدمان خط میتواند زمان توقف و هزینههای عملیاتی را کاهش دهد.
ثبات؛ شرط برنامهریزی تولید
بهبود سودآوری فقط به تصمیم مدیران کارخانه وابسته نیست. بنگاه برای برنامهریزی به دسترسی قابل پیشبینی به برق و گاز، مواد اولیه و منابع مالی نیاز دارد. تغییرات مکرر مقررات، تأخیر در تخصیص ارز، محدودیت سهمیه مواد اولیه و هزینههای پیشبینینشده، امکان محاسبه دقیق بهای تمامشده و قیمت فروش را کاهش میدهد.
ثبات مقررات و پیشبینیپذیر شدن شرایط تأمین نهادهها اهمیت زیادی دارد. تأمین مالی باید در زمان مناسب و متناسب با اندازه و نوع فعالیت واحد تولیدی انجام شود. برنامه مدیریت مصرف انرژی نیز باید زمان محدودیتها را تا حد امکان روشن کند تا کارخانه بتواند برای خرید مواد، تنظیم شیفتها و تحویل سفارشها برنامهریزی داشته باشد.
در صورتی که کارخانه از زمان و میزان محدودیت انرژی اطلاع کافی داشته باشد، میتواند برنامه تولید خود را تغییر دهد، سفارشهای حساس را در اولویت قرار دهد و برای تأمین انرژی جایگزین تصمیم بگیرد. اما محدودیتهای ناگهانی، امکان چنین برنامهریزیای را کاهش میدهند و هزینههای پیشبینینشدهای ایجاد میکنند.
در حوزه مواد اولیه نیز ثبات در مقررات عرضه و تخصیص سهمیه میتواند به تولیدکنندگان کمک کند تا برای خرید و نگهداری موجودی برنامهریزی دقیقتری داشته باشند. همچنین تسهیل دسترسی به سرمایه در گردش و کاهش زمان رسیدگی به درخواست تسهیلات، میتواند از توقف تولید به دلیل کمبود نقدینگی جلوگیری کند.
سود پایدار از تولید کارآمد
سود کارخانه حاصل هماهنگی میان هزینه انرژی، مواد اولیه، سرمایه در گردش و بهرهوری است. افزایش هزینه هرکدام میتواند حاشیه سود را کاهش دهد و اختلال در یکی از آنها، عملکرد بخشهای دیگر را نیز تحت تأثیر قرار دهد.
بسیاری از کارخانهها برای حفظ سطح فعلی تولید ناچارند منابع بیشتری صرف کنند؛ منابعی که میتوانستند به نوسازی تجهیزات، توسعه ظرفیت یا ورود به بازارهای تازه اختصاص یابند. افزایش هزینه مواد اولیه، دشواری تأمین نقدینگی و محدودیت انرژی، منابع مالی و عملیاتی بنگاهها را به سمت حفظ فعالیت روزمره هدایت میکند و فرصت توسعه را کاهش میدهد.
ادامه فعالیت بهتنهایی نشانه سودآوری نیست. ممکن است کارخانهای همچنان تولید کند و سفارشهای خود را تحویل دهد، اما افزایش هزینههای مستقیم و غیرمستقیم، بخش بزرگی از درآمد آن را از بین ببرد. در چنین شرایطی، فروش بالا لزوماً به معنای سود مناسب نیست.
کارخانه زمانی میتواند سود پایدار داشته باشد که مواد اولیه را بهموقع تأمین کند، انرژی در دسترس و قابل پیشبینی داشته باشد، سرمایه در گردش آن با چرخه تولید و فروش هماهنگ باشد و از تجهیزات و نیروی انسانی خود بیشترین استفاده را ببرد. در نهایت، کاهش هزینههای غیرضروری، مدیریت منابع و افزایش بهرهوری در کنار ثبات شرایط اقتصادی و تأمین نهادهها، میتواند زمینه حفظ حاشیه سود و تداوم فعالیت واحدهای صنعتی را فراهم کند.

۰ دیدگاه