 copy.webp)
بازگشت کابوس مؤسسات اعتباری به اقتصاد ایران؟
رأی جنجالی دیوان عدالت اداری، محدودیت بانک مرکزی برای تأسیس مؤسسات اعتباری در قالب تعاونی سهامی عام را برداشت؛ تصمیمی که میتواند پای بازیگران تازهای را به بازار پول باز کند، اما خاطره تلخ کاسپین، فرشتگان و ثامنالحجج را هم دوباره زنده کرده است.
به گزارش نماد اقتصاد، یک تصمیم جدید در حوزه پولی و بانکی، کابوس مؤسسات اعتباری را زنده کردهاست. بازار پول ایران در آستانه یک تغییر مهم قرار گرفته است؛ تغییری که اگرچه ریشه در یک اختلاف حقوقی میان بانک مرکزی و شاکی یک پرونده دارد، میتواند پیامدهای اقتصادی و نظارتی قابل توجهی به همراه داشته باشد. هیأت عمومی دیوان عدالت اداری با ابطال محدودیت مندرج در ماده ۷ دستورالعمل تأسیس مؤسسات اعتباری، اعلام کرده است که بانک مرکزی نمیتواند امکان تأسیس این مؤسسات را صرفاً به شرکتهای سهامی عام محدود کند و تعاونیهای سهامی عام نیز بر اساس قانون حق ورود به این عرصه را دارند.
این رأی در شرایطی صادر شده که هنوز خاطره بحران مؤسسات مالی و اعتباری غیرمجاز، اعتراض سپردهگذاران و هزینههای سنگین ساماندهی این مجموعهها از حافظه اقتصادی کشور پاک نشده است. تجربهای که نشان داد یک مؤسسه اعتباری ناسالم، پیش از آنکه به یک پرونده قضایی تبدیل شود، میتواند هزاران خانوار را درگیر بحران مالی کند.
حالا با باز شدن مسیر قانونی برای ورود تعاونیهای سهامی عام به عرصه تأسیس مؤسسات اعتباری، این نگرانی مطرح است که آیا نظام بانکی ایران برای پذیرش بازیگران جدید آماده است یا قرار است بار دیگر رقابت برای جذب پول مردم، از نظارت بر سلامت مؤسسات جلو بزند؟
محدودیت بانک مرکزی شکست
ماجرا از دستورالعملی آغاز شد که در چهاردهم مرداد ۱۴۰۴ به تصویب هیأت عالی بانک مرکزی رسید. در ماده ۷ این دستورالعمل، تأسیس مؤسسات اعتباری در قالب شرکت سهامی عام پیشبینی شده بود؛ حکمی که عملاً قالب تعاونی سهامی عام را از مسیر تأسیس این مؤسسات کنار میگذاشت.
این محدودیت با اعتراض رضا باستانی نامقی، وکیل پایهیک دادگستری و پژوهشگر حقوقی است که شاکی پرونده منجر به ابطال ماده ۷ دستورالعمل بانک مرکزی درباره تأسیس مؤسسات اعتباری بود، مواجه شد. او با طرح شکایت در دیوان عدالت اداری استدلال کرد که قانونگذار در اصلاح قانون اجرای سیاستهای کلی اصل ۴۴، دو قالب شرکت سهامی عام و تعاونی سهامی عام را برای تأسیس مؤسسات اعتباری به رسمیت شناخته و بانک مرکزی نمیتواند با یک دستورالعمل، یکی از این دو قالب را حذف کند.
بانک مرکزی در دفاع از مصوبه خود، بر تفاوت ظرفیتهای نظارتی و ساختاری شرکتهای سهامی عام و تعاونیهای سهامی عام تأکید کرد و معتقد بود برای استفاده از قالب تعاونی، ابتدا باید مقررات لازم تدوین شود.
اما دیوان عدالت اداری این استدلال را نپذیرفت و در رأی سوم شهریور ۱۴۰۵، محدودیت مورد اعتراض را خلاف قانون و خارج از حدود اختیارات بانک مرکزی تشخیص داد.
به این ترتیب، تعاونیهای سهامی عام نیز در کنار شرکتهای سهامی عام، امکان قانونی درخواست تأسیس مؤسسه اعتباری را پیدا کردند.
البته این تصمیم به معنای صدور مجوز فعالیت برای هر تعاونی یا آزاد شدن سپردهگیری نیست. متقاضیان همچنان باید از ضوابط قانونی و نظارتی بانک مرکزی عبور کنند. با این حال، یک مانع حقوقی مهم از مسیر ورود این ساختارها برداشته شده است.
کابوس مؤسسات مالی دوباره زنده شد
برای فهم حساسیت این تصمیم باید به سالهایی برگشت که مؤسسات مالی و اعتباری با سرعت در شهرهای مختلف توسعه پیدا کردند؛ مجموعههایی که با وعده سودهای جذاب، شعب متعدد و تبلیغات گسترده، منابع مالی قابل توجهی از مردم جذب کردند.
در آن دوره، بخشی از بازار پول عملاً خارج از نظارت مؤثر بانک مرکزی فعالیت میکرد. برخی تعاونیهای اعتبار که در ابتدا با هدف تأمین نیازهای مالی اعضای خود شکل گرفته بودند، بهتدریج از محدوده فعالیت اولیه خارج شدند و به جذب سپرده از عموم مردم روی آوردند.
مشکل زمانی جدی شد که این مؤسسات بدون برخورداری از سرمایه کافی، ساختار مدیریتی مناسب و نظام کنترل ریسک، وارد فعالیتهایی شدند که ماهیت آن به عملیات بانکی نزدیک بود.
در چنین شرایطی، وعده سودهای بالا به ابزاری برای جذب سپرده تبدیل شد و بخشی از منابع جمعآوریشده نیز به سرمایهگذاریهایی اختصاص پیدا کرد که در زمان بحران امکان نقدشوندگی سریع نداشتند.
پروندههای کاسپین، فرشتگان و ثامنالحجج، از مهمترین نمونههای این تجربه تلخ بودند؛ پروندههایی که نشان داد ضعف نظارت در بازار پول، میتواند از یک تخلف اقتصادی به بحران اجتماعی تبدیل شود.
۱۲ هزار میلیارد تومان منابع مردم در دست ثامنالحجج
یکی از پروندههای پرحاشیه این دوره، مؤسسه ثامنالحجج بود؛ مجموعهای که با وجود نداشتن مجوز بانک مرکزی برای فعالیت بانکی، توانسته بود شبکه گستردهای از شعب ایجاد کند و منابع مالی قابل توجهی جذب کند.
در اظهارات رئیس کل وقت بانک مرکزی در سال ۱۳۹۶، از حدود ۵۰۰ شعبه و جمعآوری ۱۲ هزار و ۸۰۰ میلیارد تومان منابع توسط این مؤسسه سخن گفته شد.
ابعاد پرونده به اندازهای بود که موضوع از سطح اختلافات مالی فراتر رفت و به پروندهای قضایی درباره اخلال در نظام اقتصادی تبدیل شد.
در دیماه ۱۳۹۷ نیز متن محکومیت قطعی مدیرعامل وقت این مجموعه منتشر شد. در حکم قضایی، دریافت وجوه کلان از اشخاص حقیقی و حقوقی در قالب سپرده و مضاربه، بدون مجوز بانک مرکزی، از جمله محورهای پرونده اعلام شده بود.
این پرونده یک واقعیت مهم را آشکار کرد: توسعه شعب و افزایش منابع جذبشده، لزوماً به معنای سلامت مالی یک مؤسسه نیست. گاهی مجموعهای که در ظاهر در حال گسترش فعالیت است، در پشت صحنه با مشکلات جدی در مدیریت منابع و تعهدات مواجه شده است.
کاسپین و فرشتگان؛ مردم پشت درهای بسته
پرونده مؤسسه کاسپین و تعاونی اعتبار فرشتگان نیز از نمونههای تلخ بحران بازار غیرمتشکل پولی بود. کاسپین در مسیر ساماندهی چند تعاونی اعتباری شکل گرفت، اما مشکلات مربوط به انتقال داراییها و بدهیهای مجموعههای زیرمجموعه، بهویژه فرشتگان، باعث شد سپردهگذاران با مشکلات جدی در دریافت مطالبات خود مواجه شوند.
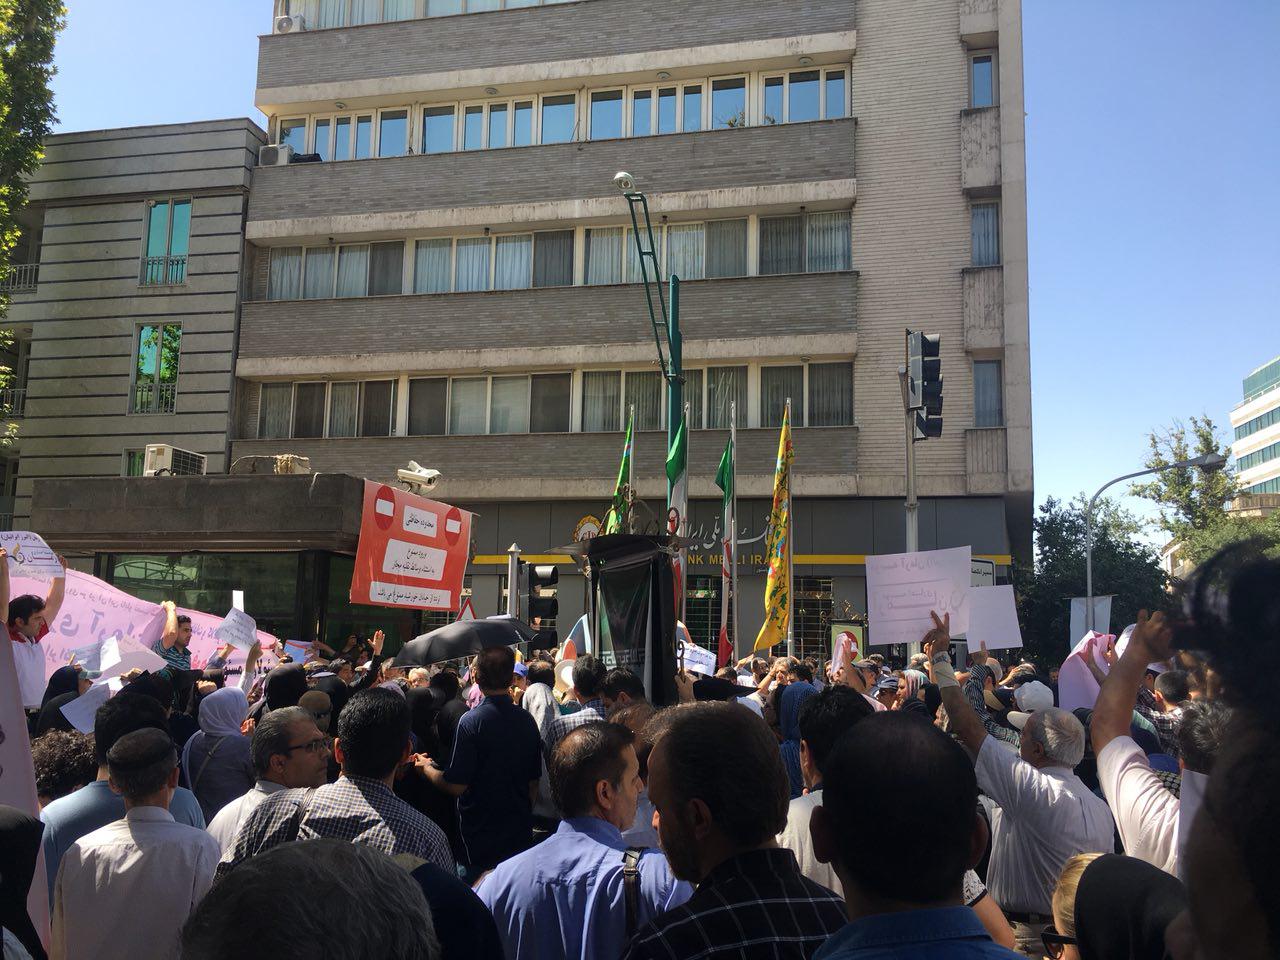
تجمعهای اعتراضی، مراجعه به شعب و پیگیریهای مکرر سپردهگذاران، به یکی از تصاویر ماندگار بحران مؤسسات مالی در سال ۱۳۹۶ تبدیل شد. در این پرونده، اختلاف بر سر میزان داراییهای قابل انتقال و نحوه تعیین تکلیف سپردهها، روند بازپرداخت مطالبات را پیچیده کرد. بانک مرکزی نیز در آن مقطع از شناسایی داراییها و پرداخت مرحلهای مطالبات سپردهگذاران خبر میداد.
ماجرای فرشتگان یک هشدار جدی داشت: وقتی منابع مردم جذب میشود اما داراییهای واقعی و قابل وصول مؤسسه با تعهدات آن تناسب ندارد، در زمان بحران، نخستین گروهی که گرفتار میشوند سپردهگذاران هستند.
بازگشت مسابقه سودهای وسوسهکننده
یکی از پیامدهای احتمالی ورود بازیگران جدید به بازار اعتباری، تشدید رقابت برای جذب سپرده است. در اقتصادی که تورم قدرت خرید مردم را تحت فشار قرار داده، پیشنهاد سود بالاتر همچنان میتواند برای بخشی از سپردهگذاران جذاب باشد. همین مسئله در گذشته به یکی از ابزارهای اصلی مؤسسات غیرمجاز برای جذب منابع تبدیل شده بود.
هشدارهای بانک مرکزی در سال ۱۳۹۶ درباره پرداخت سودهای غیرواقعی، معاملات صوری و استفاده از منابع سپردهگذاران جدید برای پرداخت سود به سپردهگذاران قبلی، نشان میدهد این نگرانی صرفاً یک فرضیه نیست و نمونههای واقعی آن در بازار پول ایران وجود داشته است.
اگر مؤسسات جدید برای جذب سریع منابع وارد رقابت بر سر نرخ سود شوند، ممکن است هزینه تأمین مالی آنها افزایش پیدا کند؛ در حالی که بازده واقعی داراییهایشان توان پوشش این هزینه را نداشته باشد.
در چنین شرایطی، مؤسسه برای ادامه فعالیت به جذب منابع بیشتر وابسته میشود و هر اختلال در ورود سپردههای جدید میتواند وضعیت نقدینگی آن را به خطر بیندازد.
تعاونیها زیر ذرهبین
ورود تعاونیهای سهامی عام به عرصه تأسیس مؤسسات اعتباری، از نظر ساختار مالکیت نیز اهمیت دارد. این قالب میتواند زمینه مشارکت تعداد بیشتری از سهامداران و تجمیع منابع مردمی را فراهم کند. از این منظر، امکان ورود تعاونیهای سهامی عام میتواند به توسعه مشارکت اقتصادی و افزایش تنوع ساختارهای تأمین مالی کمک کند. اما پراکندگی سهامداران بهتنهایی تضمینکننده سلامت یک مؤسسه نیست.
آنچه اهمیت دارد، شفافیت مالکیت، واقعی بودن سرمایه، صلاحیت مدیران، کنترل اشخاص مرتبط و جلوگیری از تمرکز تصمیمگیری در دست گروههای محدود است.
اگر بانک مرکزی نتواند مالکان واقعی و ذینفعان اصلی مؤسسات را شناسایی کند، حتی یک ساختار ظاهراً مشارکتی نیز ممکن است در عمل تحت کنترل مجموعهای محدود قرار بگیرد.
بانک مرکزی مسئولیت سنگینتری دارد
با رأی جدید دیوان، بانک مرکزی باید خود را با چارچوب حقوقی تازه تطبیق دهد. این نهاد دیگر نمیتواند صرفاً به دلیل انتخاب قالب تعاونی سهامی عام، درخواست تأسیس یک مؤسسه اعتباری را از اساس خارج از چارچوب قانونی تلقی کند.
با این حال، اختیار نظارت بر سرمایه، صلاحیت مؤسسان، مدیران، فعالیتها و نسبتهای احتیاطی همچنان پابرجاست. در واقع، چالش اصلی از اینجا به بعد آغاز میشود. بانک مرکزی باید نشان دهد که میتواند بدون ایجاد تبعیض میان قالبهای قانونی، الزامات سختگیرانه نظارتی را بر تمام متقاضیان اعمال کند.
بررسی منشأ سرمایه، جلوگیری از تأمین سرمایه صوری، کنترل تسهیلات کلان و اشخاص مرتبط، نظارت بر نقدینگی و ارزیابی مستمر کیفیت داراییها، از جمله موضوعاتی است که در صورت ورود بازیگران جدید اهمیت بیشتری پیدا میکند. صدور مجوز پایان کار نیست؛ نقطه آغاز مسئولیت نظارتی است.
صورتحساب اشتباهات به نام مردم
در نهایت، مهمترین مسئله این پرونده به امنیت سپردههای مردم بازمیگردد. تجربه مؤسسات مالی مسئلهدار نشان داده است که در زمان بحران، حتی اگر مدیران و سهامداران یک مجموعه مسئول شناخته شوند، بازگرداندن منابع سپردهگذاران میتواند سالها زمان ببرد.
سازوکارهای قانونی مانند گزیر مؤسسات اعتباری و صندوق ضمانت سپردهها برای مدیریت چنین بحرانهایی پیشبینی شدهاند، اما این سازوکارها به معنای تضمین نامحدود تمام تعهدات هر مؤسسه نیستند.
مردم نیز باید میان یک شرکت تعاونی معمولی، یک تعاونی سهامی عام و یک مؤسسه اعتباری دارای مجوز تفاوت قائل شوند. برخورداری از شخصیت حقوقی یا ثبت رسمی یک مجموعه، به معنای مجاز بودن آن برای دریافت سپرده و انجام عملیات بانکی نیست.
یک تصمیم حقوقی، یک آزمون اقتصادی
رأی دیوان عدالت اداری از منظر حقوقی، اجرای حکم قانون و جلوگیری از محدودسازی غیرقانونی قالبهای مجاز تأسیس مؤسسات اعتباری است. اما از منظر اقتصادی، این تصمیم میتواند زمینه ورود متقاضیان جدید و تغییر ترکیب بازیگران بازار اعتبار را فراهم کند.
اگر این مسیر با شفافیت مالکیت، سرمایه واقعی، مدیران حرفهای و نظارت مستمر همراه شود، امکان توسعه رقابت سالم و مشارکت اقتصادی وجود دارد. اما اگر تعداد مؤسسات سریعتر از ظرفیت نظارتی بانک مرکزی افزایش پیدا کند، خطر شکلگیری نهادهای کمتوان و پرریسک نیز دور از انتظار نخواهد بود.
بازار پول ایران پیشتر یک بار هزینه اعتماد به مؤسسات ناسالم را پرداخته است؛ هزینهای که از تجمع سپردهگذاران تا مداخله بانک مرکزی و پیگیریهای قضایی امتداد پیدا کرد.
اکنون با باز شدن مسیر تأسیس مؤسسات اعتباری در قالب تعاونی سهامی عام، پرسش اصلی دیگر صرفاً درباره یک رأی حقوقی نیست؛ مسئله این است که آیا بانک مرکزی میتواند پیش از آنکه مؤسسات جدید به بحران تبدیل شوند، بر عملکرد آنها مسلط شود؟
اگر قرار است بازیگران تازهای وارد بازار پول شوند، باید پیش از ورود آنها تکلیف نظارت، سرمایه و مسئولیت مدیران روشن شده باشد؛ وگرنه ممکن است چند سال دیگر، دوباره شاهد صف سپردهگذارانی باشیم که برای پس گرفتن پول خود پشت درهای بسته مؤسسات اعتباری ایستادهاند.

اخبار مرتبط
خبر مهم بانک مرکزی برای مشتریان بانکها؛ سقف انتقال پول افزایش یافت
لغو یک تبصره جنجالی وارداتی
زلزله ارزی جدید در واردات ایران
زخم ۲۰ ساله ناترازی بانکها
پولشویی در شعب بانکها زیر ذرهبین بانک مرکزی
۰ دیدگاه