
 copy.webp)
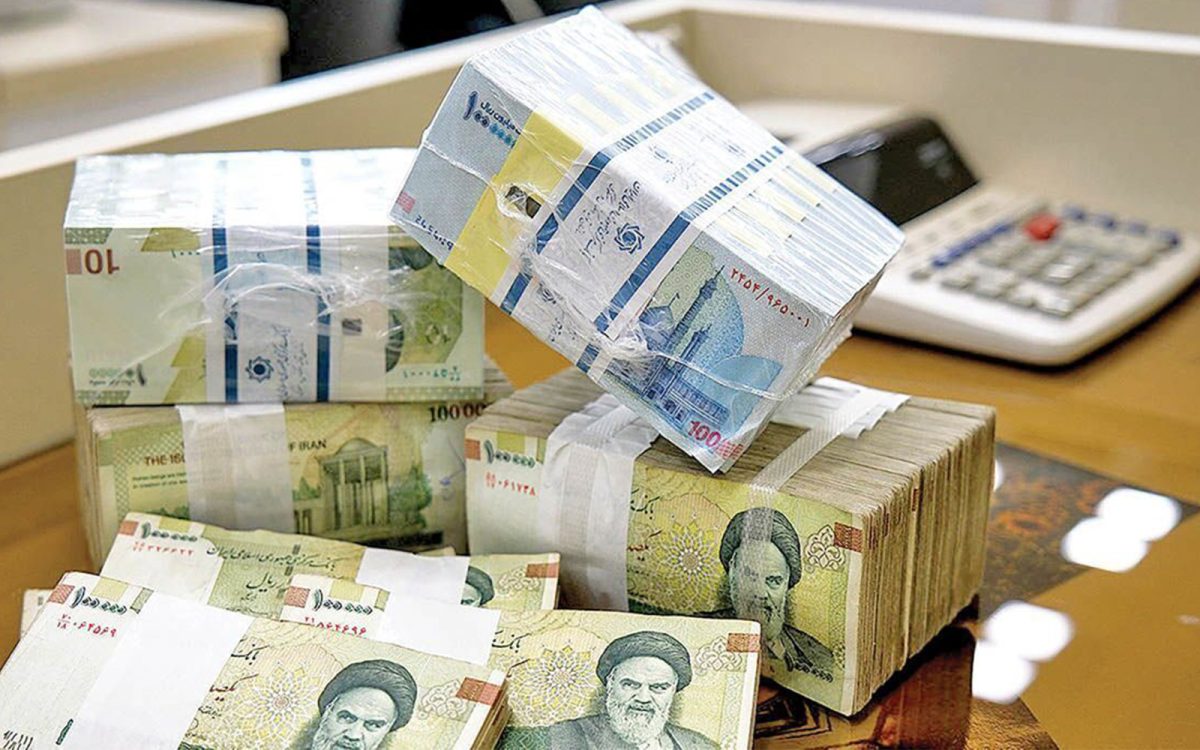
بانکها در تنگنای منابع؛ تولید در صف تسهیلات
پیش از آنکه خط تولید متوقف شود، نشانههای کمبود پول ظاهر میشود؛ سفارش مواد اولیه کوچکتر میشود، خرید دستگاه تازه عقب میافتد و پرداخت به تامینکننده به مذاکره میکشد.
به گزارش نماد اقتصاد، کارخانه هنوز کار میکند، اما برای ادامه فعالیت، هر روز به منابع بیشتری نیاز دارد. گرانی مواد اولیه و تأخیر در دریافت پول فروش، فاصله میان هزینه امروز و درآمد فردا را بیشتر کرده است.
تحریم و نااطمینانی ناشی از تنشهای نظامی، عبور از این فاصله را دشوارتر میکند. تولیدکننده باید زودتر خرید کند، موجودی بیشتری نگه دارد و برای انتقال پول هزینه بالاتری بپردازد. سرانجام به بانک میرسد؛ جایی که قرار است کمبود منابعش جبران شود، اما ممکن است خودش گرفتار مطالبات وصولنشده و کسری نقدینگی باشد.
در همین اقتصاد، حجم نقدینگی نیز افزایش مییابد. پول بیشتر میشود، اما دریافت وام آسانتر نمیشود. این فاصله میان آمارهای پولی و تجربه تولیدکننده، پرسشی را پیش میکشد که با دستور افزایش یا کاهش نرخ سود پاسخ نمیگیرد؛ منابع تازه کجا میروند و چرا به بنگاهی که توان تولید دارد، بهموقع نمیرسند؟
وام بیشتر، برای تولیدی که بزرگتر نشده است
در شرایط عادی، افزایش درخواست تسهیلات میتواند نشانه توسعه کسبوکار باشد؛ خرید تجهیزات، استخدام نیروی تازه و ورود به بازارهای جدید. اما زیر فشار تورم، معنای دیگری هم پیدا میکند؛ بنگاه بیشتر قرض میگیرد تا کوچکتر نشود.
مواد اولیه گران شده و همان سفارش قبلی، پول بیشتری میخواهد. اگر فروشنده نیز به دلیل نگرانی از افزایش قیمتها، مهلت پرداخت را کوتاه کند، فشار دوچندان میشود. بنگاه باید زودتر پول بدهد، درحالیکه ممکن است درآمد فروش محصولش را دیرتر دریافت کند.
تحریم این چرخه را طولانیتر میکند. تامین کالا از مسیرهای دشوارتر، هزینه انتقال پول و نگرانی از رسیدن محموله بعدی، بخشی از سرمایه را برای مدت بیشتری درگیر میکند. موجودی انبار به سپری در برابر اختلال تامین تبدیل میشود، اما نگهداری همین سپر هم پول میخواهد.
در این وضعیت، افزایش مبلغ وام به تولید بیشتر نمیانجامد. بخشی از اعتبار تازه، فقط جای قدرت خرید ازدسترفته منابع قبلی را میگیرد. بدهی بنگاه بالا میرود، بیآنکه ظرفیت آن به همان اندازه افزایش یافته باشد.
پول هست؛ اما در دسترس چه کسی؟
آمار نقدینگی، بزرگی منابع پولی اقتصاد را نشان میدهد؛ نه اینکه هر تولیدکننده چه سهمی از اعتبار دارد.
رئیسکل بانک مرکزی در ۱۵ مهر ۱۴۰۵، رشد نقطهبهنقطه نقدینگی شهریور را ۵۱٫۶ درصد اعلام کرده است. در همان گزارش، حجم نقدینگی پایان شهریور حدود ۱۸ هزار و ۸۰۰ هزار میلیارد تومان عنوان شده؛ حدود ۲۱ درصد بیشتر از پایان سال قبل.
با وجود چنین افزایشی، بنگاه میتواند همچنان پشت صف اعتبار بماند. منابع همه بانکها در وضعیت یکسانی نیست، کیفیت داراییهایشان متفاوت است و محدودیت پرداخت تسهیلات نیز فقط به میزان سپرده وابسته نیست. سرمایه بانک، مقررات رشد ترازنامه، ریسک مشتری و منابع درگیر در بدهیهای قبلی، همگی بر تصمیم وامدهی اثر میگذارند.
از سوی دیگر، رشد اسمی اعتبار میتواند تصویری بهتر از واقعیت بسازد. اگر مبلغ وام افزایش یابد، اما هزینه خرید مواد اولیه سریعتر بالا برود، توان تامین کالا کاهش پیدا میکند. در صورتهای آماری، تسهیلات بیشتر پرداخت شده؛ در کارخانه، مواد کمتری خریداری شده است.
همینجا روشن میشود که مسئله فقط «چقدر پول» نیست؛ «پول برای چه کاری، در چه زمانی و با چه هزینهای» نیز اهمیت دارد.
بدهی قدیمی، رقیب وام تازه
بانک باید از محل وصول تسهیلات و مدیریت منابعش، تعهدات خود را انجام دهد. وقتی اقساط عقب میافتد، این جریان مختل میشود اما موعد پرداخت سود سپرده منتظر وصول بدهی مشتری نمیماند.
تمدید وام، گاهی فرصت لازم را به بنگاهی میدهد که مشکل موقت دارد. اما اگر فعالیتی توان بازپرداخت نداشته باشد، تمدیدهای پیدرپی میتواند زیان را پنهان کند. بدهی تسویه نشده، فقط سررسید دیگری پیدا کرده است.
خطر زمانی بیشتر میشود که درآمدهای وصولنشده نیز تصویری خوشبینانه از وضعیت بانک بسازند. دارایی و درآمد در حسابها ثبت شده، اما پول نقد کافی برای انجام تعهدات وجود ندارد.
نرخ پایین روی بخشنامه، پول گران در بازار
برای تولیدکننده، کاهش نرخ سود وعده جذابی است. هزینه وام کمتر میشود و فشار بازپرداخت پایین میآید. اما میان اعلام یک نرخ و دسترسی واقعی به آن، فاصله وجود دارد.
اگر اعتبار محدود باشد، نرخ پایین تقاضا را بیشتر میکند، بیآنکه منابع بیشتری برای پرداخت فراهم شده باشد. نتیجه میتواند انتظار طولانیتر، سختگیری بیشتر در وثیقه یا محدودشدن مبلغ وام باشد.
بنگاهی که موعد خریدش رسیده، نمیتواند همیشه منتظر بماند. ممکن است خرید را عقب بیندازد، تولید را کاهش دهد یا به منابع گرانتر روی بیاورد. در این حالت، نرخ رسمی پایین مانده، اما هزینه واقعی تامین مالی او کاهش نیافته است.
از همین رو، حمایت از تولید را نمیتوان فقط با عدد نرخ مصوب سنجید. مدت انتظار، هزینههای جانبی، شرایط وثیقه و مبلغی که سرانجام در اختیار بنگاه قرار میگیرد، بخشی از قیمت واقعی اعتبارند.
در طرف دیگر، سپردهگذار نیز به آینده قیمتها نگاه میکند. اگر انتظار داشته باشد بازده سپرده از تورم عقب بماند، انگیزه بیشتری برای خرید دارایی پیدا میکند. پایین نگهداشتن نرخ، بدون کاهش معتبر تورم، الزاماً منابع ارزان و پایداری برای بانک نمیسازد.
افزایش سود؛ درمانی که اندازه و زمانش مهم است
افزایش نرخ سود میتواند تقاضای وام و بخشی از هزینهکرد اقتصاد را محدود کند و به مهار فشار تورمی کمک برساند. اما همین تصمیم برای بنگاهی که منابع کافی ندارد، به معنای بازپرداخت سنگینتر است.
این تعارض را نمیتوان با حذف یکی از دو سوی آن حل کرد. تورم بالا، سرمایه در گردش تولید را تحلیل میبرد؛ اعتبار گران نیز ادامه فعالیت را دشوار میکند. سیاستگذار باید هزینه هر دو را ببیند.
وضعیت بانکها هم تعیینکننده است. اگر هزینه جذب سپرده سریع افزایش یابد، اما بازده داراییهای بانک ثابت بماند یا مطالبات وصول نشود، فشار مالی بیشتر خواهد شد. در مقابل، افزایش نرخ میتواند رشد اعتبار را کاهش دهد و از این مسیر بر نقدینگی اثر محدودکننده بگذارد.
بنابراین این ادعا که هر افزایش نرخ سود، حتماً نقدینگی بیشتری میسازد، دقیق نیست؛ همانطور که نمیتوان انتظار داشت افزایش نرخ، بدون اصلاح بانکها و انضباط مالی، بهتنهایی تورم را مهار کند.
تصمیم اصلی درباره مجموعهای از اقدامات است: نرخ با چه سرعتی تغییر کند، بانک کمتوان چگونه اصلاح شود و حمایت از بنگاه سالم از چه مسیری ادامه یابد؟
سودی که پرداخت میشود، قدرت خریدی که باقی نمیماند
برای صاحب سپرده، صورتحساب بانک فقط نیمی از ماجراست. نیم دیگر، قیمت کالا و خدماتی است که با آن پول میتواند بخرد.
در بیان تقریبی، نرخ سود حقیقی از کمکردن تورم انتظاری از نرخ اسمی به دست میآید. اگر سود اسمی کمتر از تورم مورد انتظار باشد، بازده حقیقیِ مورد انتظار منفی میشود. این وضعیت «نقض رابطه فیشر» نیست؛ همان رابطه، کاهش قدرت خرید را نشان میدهد.
البته تورم گذشته را نمیتوان بیواسطه به نرخ سود آینده تبدیل کرد. انتظار تورمی، مدت قرارداد و ریسک نیز اهمیت دارند. مسئله این است که تعیین نرخ، بدون توجه به کاهش ارزش پول، رفتار مردم و بنگاهها را تغییر میدهد؛ حتی اگر بخشنامه تغییری نکند.
راهی برای رساندن اعتبار به تولید
همه نیازهای مالی را نباید با واریز وام نقدی تازه پاسخ داد. بخشی از کمبود منابع، در فاصله میان خرید مواد اولیه و فروش محصول شکل میگیرد و میتوان برای همین فاصله ابزار طراحی کرد.
تأمین مالی زنجیرهای با هدف اتصال اعتبار به معاملات میان بنگاهها گسترش یافته است. بانک مرکزی در ۱۹ مرداد ۱۴۰۵اعلام کرد؛ گزارش داد حجم استفاده از ابزارهای نوین تامین مالی زنجیره تولید در چهار ماه نخست سال از ۱۱۷ هزار میلیارد تومان گذشته است؛ در برابر ۸٫۲ هزار میلیارد تومان در دوره مشابه سال قبل. این گزارش از دسترسی ۱۳ بانک به زیرساخت صدور برات الکترونیکی نیز خبر میدهد.
تصمیمی که سرانجام به خط تولید میرسد
ناترازی بانک در صورت مالی باقی نمیماند؛ اثرش میتواند به کارخانه برسد. وامی که دیر پرداخت میشود، خریدی که انجام نمیگیرد و سفارشی که از دست میرود، بخشی از هزینه ضعف نظام تأمین مالی است.
اصلاح این وضع، هم به شناسایی و تعیین تکلیف زیان بانکها نیاز دارد و هم به مهار فشارهایی که پیوسته نیاز بنگاه به پول را بیشتر میکنند. حمایت از تولید نیز باید روشن و هدفمند باشد تا هزینه آن به شکل بدهی پنهان در ترازنامه بانک انباشته نشود.
نرخ سود یکی از ابزارهای این مسیر است، اما نمیتواند جای همه تصمیمهای عقبافتاده را بگیرد. معیار موفقیت، فقط بالا یا پایینرفتن آن نیست؛ باید دید بنگاه سالم میتواند پیش از تمامشدن مواد اولیهاش اعتبار بگیرد، هزینه آن را از محل تولید بپردازد و برای سفارش بعدی، دوباره به نقطه آغاز بحران برنگردد.

اخبار مرتبط
الزامات زودهنگام استفاده از چک الکترونیکی
تسهیلات ۱.۶ همت برای گردشگری؛ صنعتی که اشتغال میآفریند
اعطای تسهیلات برای خرید طلا، ارز و رمزارزها ممنوع است

پیشتازی «بازرگانی و خدمات» در جذب تسهیلات بانکی در خرداد ۱۴۰۵

سقف وام اشتغال مددجویان افزایش یافت؟

۰ دیدگاه