 copy.webp)
نفت روی دست بازار ماند
پس از هشت ماه اختلال در عرضه نفت در پی جنگ ایران و آمریکا، بازار جهانی نفت با چرخشی تازه مواجه شده و بازگشت تدریجی صادرات از خلیج فارس در کنار افت تقاضای جهانی، برای نخستین بار از زمان آغاز جنگ موازنه بازار را به سمت مازاد عرضه تغییر داده است؛ تحولی که میتواند طی ماههای آینده فشار بر قیمت نفت را افزایش دهد.
به گزارش نماد اقتصاد، پس از حدود هشت ماه اختلال در عرضه نفت در پی جنگ ایران و آمریکا و محدودیتهای گسترده در مسیرهای صادراتی خلیج فارس، بازار جهانی نفت با چرخشی کمسابقه روبهرو شده است.
در شرایطی که طی ماههای گذشته نگرانی از کمبود عرضه، کاهش ذخایر و دشواری انتقال نفت به بازارهای مصرف، قیمتها را در سطوح بالایی نگه داشته بود، حالا افزایش دوباره جریان صادرات از منطقه و همزمانی آن با افت تقاضای جهانی، برای نخستین بار از زمان آغاز جنگ، موازنه بازار را به سمت مازاد عرضه تغییر داده است.
تازهترین گزارش آژانس بینالمللی انرژی نشان میدهد عرضه جهانی نفت در سهماهه پایانی سال ۲۰۲۶ میتواند بهطور متوسط روزانه ۱.۷ میلیون بشکه از تقاضا بیشتر باشد؛ تغییری که چشمانداز قیمتها را نیز تحت تأثیر قرار داده است.
بازگشت تدریجی بشکهها به بازار
براساس گزارش ماه نوامبر آژانس بینالمللی انرژی، عرضه جهانی نفت در ماه اکتبر با افزایش روزانه ۲.۳ میلیون بشکهای به ۱۰۵.۴ میلیون بشکه رسید. این رشد پس از افزایش سه میلیون بشکهای در ماه سپتامبر اتفاق افتاد و مجموع افزایش عرضه از ماه اوت را به ۵.۳ میلیون بشکه در روز رساند. به این ترتیب، بخشی از کاهش تولید و صادراتی که طی ماههای نخست جنگ بازار را با کمبود جدی مواجه کرده بود، جبران شده است.
عامل اصلی این تغییر، احیای سریعتر از انتظار صادرات نفت از منطقه خلیج فارس است. با وجود ادامه حملات به زیرساختهای انرژی و نفتکشها، صادرکنندگان منطقه توانستهاند با استفاده از مسیرها و روشهای جایگزین، بخشی از جریان انتقال نفت را از سر بگیرند.
صادرات نفت خلیج فارس بدون احتساب عمان، در ماه اکتبر به ۱۸.۴ میلیون بشکه در روز رسید؛ رقمی که اگرچه هنوز ۲۶ درصد پایینتر از سطح پیش از جنگ است اما نسبت به ماههای گذشته افزایش قابل توجهی را نشان میدهد.
در این میان، صادرات نفت خام نیز به حدود ۱۵ میلیون بشکه در روز رسیده که معادل ۸۲ درصد سطح پیش از جنگ است. این ارقام نشان میدهد اختلال در عرضه هنوز بهطور کامل برطرف نشده اما تولیدکنندگان منطقه توانستهاند بخشی از ظرفیت ازدسترفته را به بازار بازگردانند. همین افزایش جریان صادرات، برآورد آژانس از عرضه جهانی در سهماهه چهارم سال را نسبت به پیشبینی قبلی روزانه ۳.۳ میلیون بشکه افزایش داده است.
تولید اعضای اوپکپلاس نیز در این روند نقش داشته است. تولید نفت خام این گروه در ماه اکتبر با افزایش حدود ۲.۰۴ میلیون بشکهای نسبت به ماه سپتامبر، به ۴۱.۲۳ میلیون بشکه در روز رسید؛ سطحی معادل حدود ۹۷ درصد تولید پیش از جنگ.
بنابراین، افزایش عرضه تنها حاصل بازگشت صادرات از یک مسیر یا یک کشور نیست بلکه مجموعهای از احیای تولید، بهبود جریان تجارت و استفاده از ظرفیتهای موجود، زمینه تغییر موازنه بازار را فراهم کرده است.
تقاضا، حلقه ضعیف بازار نفت
در سمت مقابل، تقاضای جهانی نفت نتوانسته همپای بازگشت عرضه افزایش یابد. آژانس بینالمللی انرژی پیشبینی خود از مصرف نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد تقاضای جهانی با افت روزانه ۲.۷ میلیون بشکهای نسبت به سال گذشته، به ۱۰۲.۳ میلیون بشکه برسد.
این کاهش در حالی رخ میدهد که اختلال در عرضه و افزایش قیمت سوخت، هزینه تامین انرژی را برای مصرفکنندگان و صنایع بالا برده و بخشی از تقاضا را از بازار خارج کرده است.
افزایش قیمت فرآوردههای نفتی، بهویژه سوختهای حملونقل، یکی از عوامل محدودکننده مصرف بوده است. وقتی هزینه سوخت بالا میرود، خانوارها و بنگاههای اقتصادی ناچار به کاهش مصرف، تغییر الگوی سفر و حملونقل یا افزایش بهرهوری انرژی میشوند.
در بخش صنعت نیز افزایش هزینه مواد اولیه و انرژی میتواند فعالیت تولیدی را محدود کند. به این ترتیب، بخشی از کاهش تقاضا نه به دلیل افزایش عرضه جایگزین بلکه در نتیجه فشار هزینهها و محدود شدن توان مصرفکنندگان شکل گرفته است.
از سوی دیگر، آثار جنگ تنها به بازار نفت خام محدود نمانده و زنجیره تامین فرآوردهها و خوراکهای پتروشیمی را نیز تحت تاثیر قرار داده است. محدودیت صادرات گاز مایع، نفتا و سایر مواد اولیه، فعالیت برخی صنایع پاییندستی را با مشکل مواجه کرده و بر میزان مصرف نفت در بخشهای مختلف اثر گذاشته است.
آژانس پیشبینی میکند افت تقاضا در سهماهه چهارم سال نسبت به نیمه نخست سال کمتر شود اما این بهبود هنوز برای جلوگیری از شکلگیری مازاد عرضه کافی نیست.
نکته قابل توجه آن است که بخش مهمی از رشد مورد انتظار تقاضا طی سال آینده نیز به خوراکهای پتروشیمی، ازجمله گاز مایع، اتان و نفتا مربوط خواهد بود. در مقابل، رشد مصرف سوختهای حملونقل بسیار محدودتر پیشبینی شده است؛ چراکه قیمتهای بالای انرژی، افزایش بهرهوری خودروها و گسترش برقیسازی ناوگان حملونقل، روند مصرف بنزین و گازوئیل را تحت فشار قرار دادهاند.
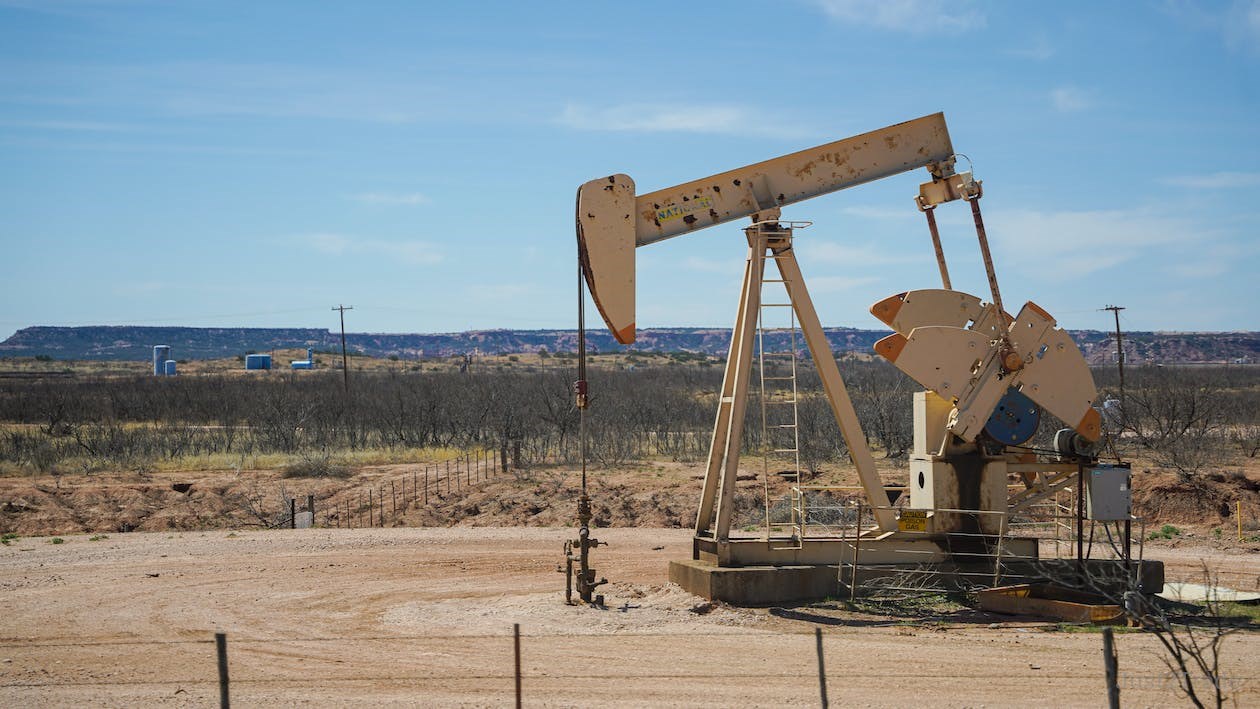
قیمت نفت عقب نشست اما بازار هنوز آرام نیست
تغییر موازنه عرضه و تقاضا به سرعت در قیمتها نیز منعکس شده است. نفت شاخص دریای شمال در هشتم اکتبر به حدود ۱۳۶ دلار در هر بشکه رسید اما با افزایش صادرات از خلیج فارس و کاهش نگرانیها درباره کمبود نفت خام، بیش از ۳۰ درصد افت کرد و هنگام انتشار گزارش آژانس به محدوده ۹۳ دلار رسید.
این کاهش نشان میدهد بازار بخشی از ریسک کمبود عرضه را در قیمتها تعدیل کرده است؛ هرچند بهای نفت همچنان حدود ۲۲ دلار بالاتر از سطح پیش از جنگ قرار دارد.
با این حال، کاهش قیمت نفت خام به معنای رفع همه محدودیتهای بازار انرژی نیست. یکی از مهمترین نشانههای این وضعیت، تفاوت میان شرایط بازار نفت خام و فرآوردههایی مانند گازوئیل است. قیمت گازوئیل در اروپا از اوجهای ثبتشده در ماه سپتامبر کاهش یافته اما همچنان نزدیک به ۱۸۰ دلار در هر بشکه و حدود ۷۷ درصد بالاتر از سطح پیش از جنگ است.
اختلال در صادرات فرآوردههای نفتی از خلیج فارس و روسیه، در کنار محدودیتهای پالایشگاهی و افزایش هزینه حملونقل باعث شده است بازار گازوئیل همچنان با فشار عرضه مواجه باشد.
وضعیت ذخایر نیز تصویر دوگانهای از بازار ارائه میکند. ذخایر مشاهدهشده نفت جهان در ماه اکتبر حدود ۵۲ میلیون بشکه افزایش یافت؛ نخستین رشد از ماه ژوئن اما بخش عمده این افزایش مربوط به نفت در حال حمل و ذخایر روی آب بود که ۸۶ میلیون بشکه رشد کرد.
در مقابل، ذخایر خشکی همچنان کاهش یافته و در پایینترین سطح خود از دستکم سال ۲۰۱۶ قرار دارد. مجموع ذخایر مشاهدهشده جهان نیز از آغاز جنگ تاکنون ۴۶۲ میلیون بشکه افت کرده است.
بنابراین، هرچند جریان عرضه از تقاضا پیشی گرفته و نشانههای اولیه بازگشت مازاد به بازار دیده میشود اما هنوز نمیتوان از بازسازی کامل ذخایر و عادی شدن زنجیره تامین سخن گفت. هزینه بالای حمل نفتکشها، مخاطرات امنیتی مسیرهای دریایی و محدودیت عرضه فرآوردهها همچنان از عواملی هستند که میتوانند مانع کاهش سریعتر قیمت انرژی شوند.
مازاد عرضه در سال آینده بزرگتر میشود؟
چشمانداز سال ۲۰۲۷ نیز از احتمال افزایش فاصله عرضه و تقاضا حکایت دارد. آژانس بینالمللی انرژی پیشبینی میکند عرضه جهانی نفت در سال آینده با رشد ۶.۶ میلیون بشکهای بهطور متوسط به ۱۰۸.۱ میلیون بشکه در روز برسد.
در همین حال، تقاضا پس از افت سال جاری، حدود دو میلیون بشکه در روز افزایش خواهد یافت. با وجود این رشد، سرعت افزایش عرضه بهمراتب بیشتر از رشد مصرف خواهد بود و برآوردها از شکلگیری مازاد قابل توجه در بازار حکایت دارند.
برآوردهای منتشرشده نشان میدهد در صورت تحقق این سناریو، مازاد عرضه جهانی در سال ۲۰۲۷ میتواند به حدود ۳.۸ میلیون بشکه در روز برسد. افزایش تولید در کشورهای منطقه خلیج فارس و همچنین رشد عرضه از سوی تولیدکنندگان قاره آمریکا از عوامل اصلی این روند خواهند بود؛ البته تحقق این پیشبینی به شرایط سیاسی و امنیتی منطقه، استمرار صادرات و وضعیت تولیدکنندگان بزرگ وابسته است.
در مجموع، بازار جهانی نفت پس از هشت ماه مواجهه با اختلال در عرضه، اکنون با مسئلهای متفاوت روبهرو شده است. در ماههای گذشته، نگرانی اصلی بازار چگونگی جبران کمبود نفت و بازگرداندن جریان صادرات بود اما حالا سرعت بازگشت عرضه در کنار افت تقاضا، احتمال انباشت نفت و فشار بر قیمتها را افزایش داده است.
با این حال، مازاد عرضه روی کاغذ هنوز به معنای وفور نفت در تمام بخشهای بازار نیست زیرا ذخایر خشکی پایین بوده و بازار فرآوردههایی مانند گازوئیل همچنان با محدودیت مواجه است. از این رو، مسیر قیمت نفت طی ماههای آینده بیش از هر چیز به تداوم احیای صادرات، وضعیت امنیت مسیرهای دریایی و توان اقتصاد جهانی برای بازگشت به مسیر رشد تقاضا بستگی خواهد داشت.

اخبار مرتبط
قیمت نفت امروز چهارشنبه ۲۰ آبان ۱۴۰۵؛ جهش نفت برنت به بالای ۹۲ دلار
نفت برنت ۹۲ دلار شد
بازگشت قیمت نفت به مرز ۱۰۰ دلار؛ بازار جهانی در آستانه بزرگترین شوک قیمتی سالهای اخیر
چرا نفت پس از انتخابات میاندورهای آمریکا سقوط کرد؟
هزینه پنهان جنگ در بازار جهانی نفت
۰ دیدگاه