 copy.webp)
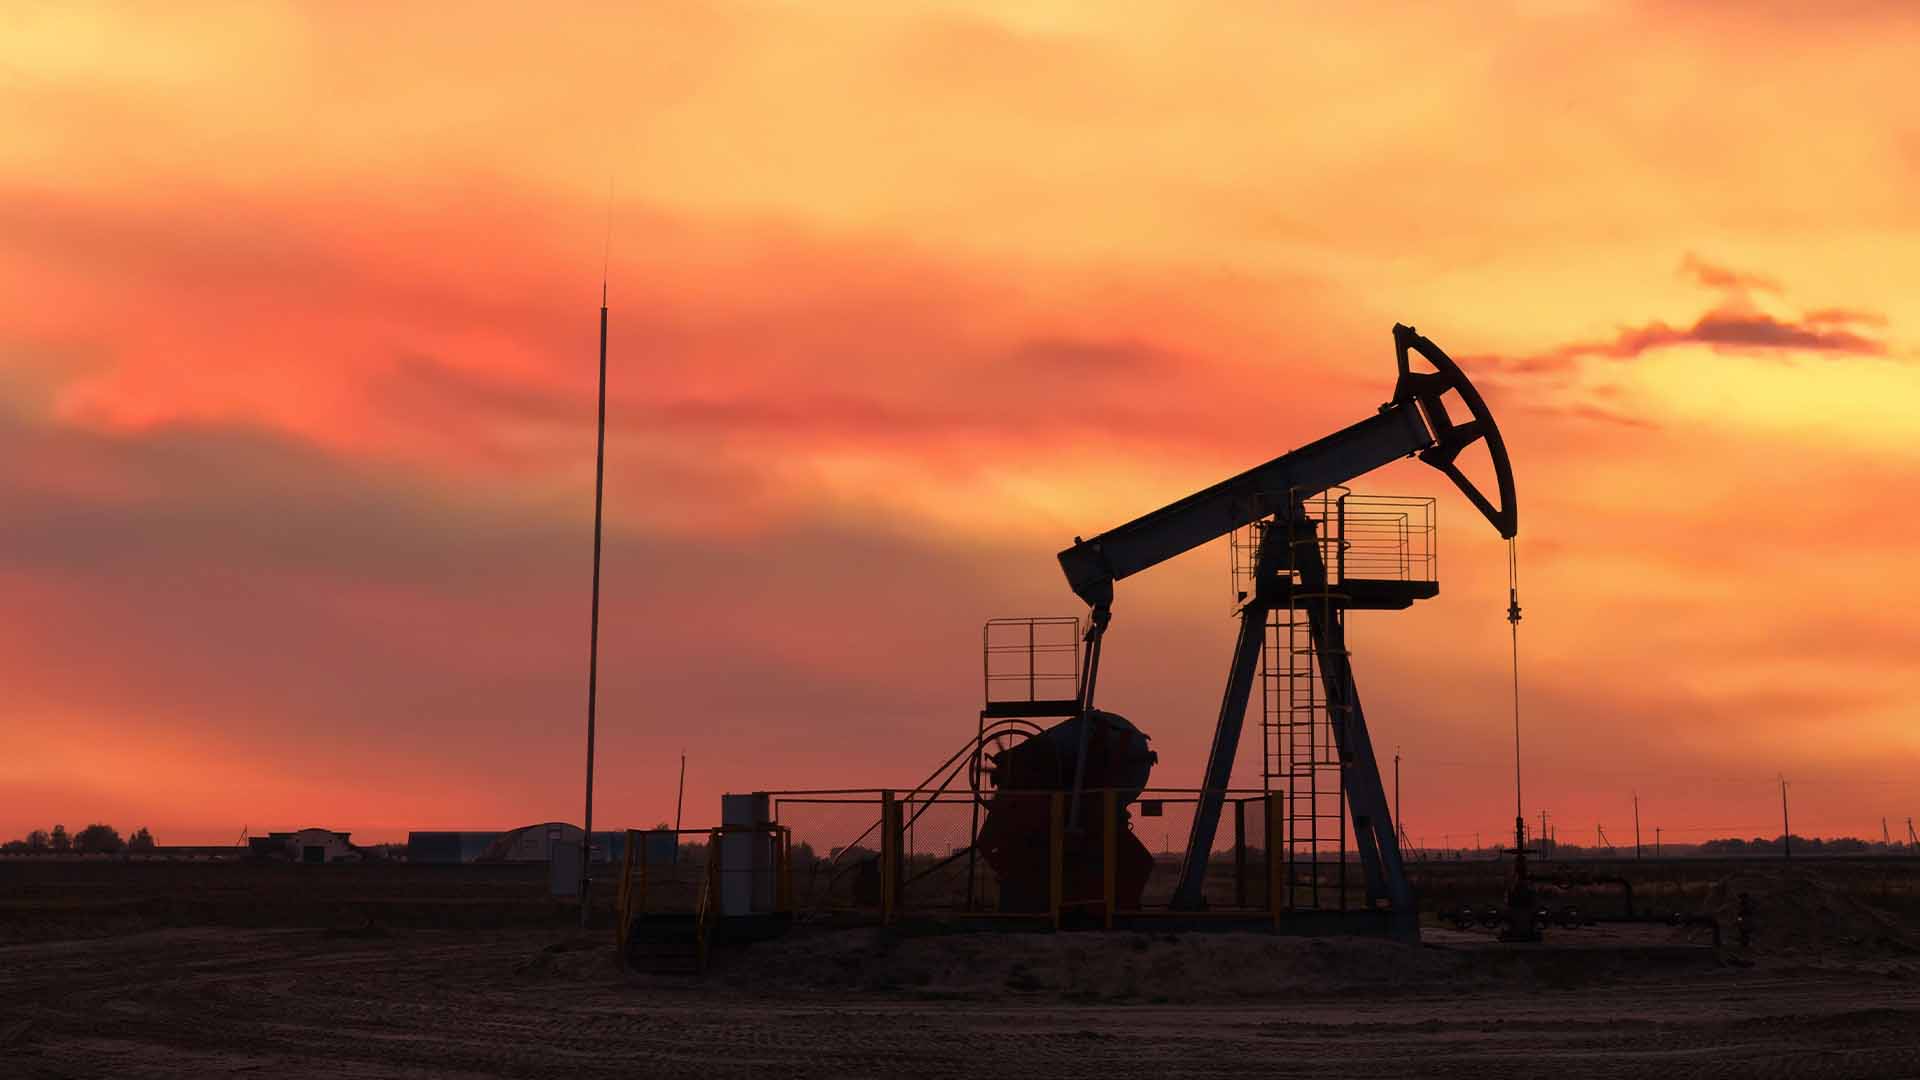
نفت بالای ۱۱۰ دلار ماند؛ شوک بعدی در راه است؟
بازار جهانی نفت در حالی وارد روزهای پایانی اکتبر 2025 شده که نگرانی از اختلال در عرضه، تنشهای ژئوپلیتیک و کاهش ذخایر جهانی، قیمتها را به سطوحی کمسابقه طی چند سال اخیر رسانده است.
به گزارش نماد اقتصاد، بازار جهانی نفت در حالی وارد روزهای پایانی اکتبر شده که نگرانی از اختلال در عرضه، تنشهای ژئوپلیتیک و کاهش ذخایر جهانی، قیمتها را به سطوحی کمسابقه در چند سال اخیر رسانده است. نفت برنت در معاملات روز دوشنبه ۴ آبان، پس از جهش هفته گذشته، در محدوده ۱۱۴ دلار در هر بشکه معامله شد؛ هرچند از اوج اخیر خود عقب نشست. این عقبگرد کوتاهمدت هنوز به معنای پایان فشارهای صعودی نیست؛ زیرا بازار همچنان میان احتمال احیای جریان عرضه و خطر تشدید درگیریها در منطقه خلیج فارس گرفتار مانده است.
در چنین شرایطی، پرسش اصلی دیگر فقط این نیست که قیمت نفت تا کجا بالا میرود بلکه این است که آیا بازار توان جذب شوک تازهای را دارد یا تداوم محدودیتهای عرضه میتواند موج جدیدی از تورم، افزایش هزینه حملونقل و فشار بر فعالیت اقتصادی جهان ایجاد کند. پاسخ به این پرسش، بیش از هر چیز به مسیر تحولات سیاسی، امنیت مسیرهای صادراتی و سرعت بازسازی ذخایر نفتی بستگی دارد.
ریسک ژئوپلیتیک موتور اصلی افزایش قیمتها شده است
مهمترین عامل افزایش قیمت نفت در هفتههای اخیر، بالاگرفتن نگرانیها درباره امنیت زیرساختهای انرژی و مسیرهای انتقال نفت در خاورمیانه بوده است. حملات حوثیها به اهدافی در عربستان سعودی، از جمله زیرساختهای نفتی، نگرانی از اختلال دوباره در جریان صادرات منطقه را افزایش داده است. در معاملات هفته گذشته، نفت برنت حدود ۶٫۲ درصد رشد کرد و به بالاترین سطح بستهشدن هفتگی خود از میانه سال ۲۰۲۲ رسید. بااینحال، در معاملات روز دوشنبه، انتشار خبرهایی درباره تلاشهای دیپلماتیک برای کاهش تنشها بخشی از رشد قیمت را تعدیل کرد.
این نوسان نشان میدهد بازار نفت در مقطع کنونی بهشدت به اخبار سیاسی و امنیتی واکنش نشان میدهد. در چنین بازاری، حتی پیش از آنکه اختلال گستردهای در عرضه واقعی رخ دهد، احتمال وقوع آن میتواند هزینه بیمه نفتکشها، کرایه حملونقل و قیمت خرید محمولههای تحویلی را افزایش دهد. به بیان دیگر، بازار تنها کمبود بالفعل نفت را قیمتگذاری نمیکند؛ بلکه برای ریسک کمبود در آینده نیز بهای بیشتری میپردازد.
در عین حال، کاهش قیمت در یک روز معاملاتی را نباید بهسرعت نشانه بازگشت آرامش دانست. تا زمانی که وضعیت زیرساختهای انرژی و امنیت مسیرهای صادراتی روشن نشده باشد، بازار مستعد نوسانهای شدید باقی میماند. هر خبر از کاهش تنش میتواند قیمتها را پایین بیاورد و هر حمله تازه یا اختلال عملیاتی ممکن است روند را معکوس کند.
تنگه هرمز و شکنندگی زنجیره عرضه
در بازار جهانی نفت، حجم تولید بهتنهایی تعیینکننده نیست؛ اینکه نفت در چه زمانی، از چه مسیری و با چه هزینهای به پالایشگاهها برسد نیز اهمیت اساسی دارد. تنگه هرمز یکی از مهمترین گلوگاههای انتقال انرژی در جهان است و هرگونه محدودیت در تردد نفتکشها میتواند عرضه در دسترس خریداران را کاهش دهد؛ حتی اگر بخشی از تولیدکنندگان همچنان به استخراج نفت ادامه دهند.
گزارش ماه اکتبر آژانس بینالمللی انرژی نشان میدهد که در ماه سپتامبر، صادرات نفت خام تولیدکنندگان خلیج فارس با افزایش ۴.۴ میلیون بشکه در روز به ۱۳.۹ میلیون بشکه در روز رسید؛ سطحی بیش از ۷۵ درصد میزان پیش از جنگ. جریان نفت از تنگه هرمز نیز در همان ماه با افزایش ۳.۷ میلیون بشکه در روز به ۱۰.۹ میلیون بشکه در روز رسید. این ارقام از احیای بخشی از عرضه منطقه حکایت دارند، اما آژانس هشدار میدهد که افزایش حملات به زیرساختهای انرژی و تردد نفتکشها در اکتبر میتواند روند بهبود را مختل کند.
به همین دلیل، وضعیت فعلی را نمیتوان صرفا با مقایسه میزان تولید یا صادرات یک ماه با ماه قبل ارزیابی کرد. در بازار نفت، بازگشت جریان صادرات به سطحی نزدیکتر به شرایط عادی، لزوماً به معنای عادیشدن هزینه حمل، بیمه و تحویل محمولهها نیست. حتی با افزایش صادرات، هزینههای بالای لجستیکی و نگرانی از اختلال دوباره میتواند قیمت نفت تحویلی را در سطحی بالا نگه دارد.
مسیرهای جایگزین انتقال نفت نیز تنها تا اندازهای میتوانند اثر محدودیتها را کاهش دهند. ظرفیت خطوط لولهای که نفت را بدون عبور از تنگه هرمز به بنادر دیگر منتقل میکنند، نامحدود نیست. بنابراین، هرگونه آسیب به این زیرساختها میتواند اهمیت تنگه هرمز را در محاسبات بازار بیش از پیش افزایش دهد.
حاشیه امن بازار کوچکتر شده است
یکی از نگرانیهای مهم در چشمانداز بازار نفت، کاهش ذخایر جهانی است. ذخایر نفتی در شرایط عادی نقش ضربهگیر را ایفا میکنند؛ یعنی هنگامی که عرضه موقتاً کاهش مییابد یا تقاضا بهطور ناگهانی بالا میرود، بخشی از کمبود از محل ذخایر جبران میشود. اما هرچه این ذخایر پایینتر بیاید، توان بازار برای جذب شوکهای جدید محدودتر خواهد شد.
بر اساس گزارش اکتبر آژانس بینالمللی انرژی، ذخایر مشاهدهشده نفت جهان در سپتامبر حدود ۱۰ میلیون بشکه کاهش یافت. در این ماه، ذخایر مستقر در خشکی ۱۱۳ میلیون بشکه افت کرد؛ کاهشی که افزایش نفت در حال انتقال از طریق دریا بخشی از اثر آن را جبران کرد. در پایان سپتامبر، مجموع ذخایر مشاهدهشده جهان حدود ۵۰۹ میلیون بشکه پایینتر از سطح پایان فوریه بود.
اهمیت این ارقام در آن است که کاهش ذخایر، همزمان با تداوم ریسکهای ژئوپلیتیک، بازار را در موقعیت شکنندهتری قرار میدهد. اگر اختلالی تازه در عرضه رخ دهد، امکان استفاده از ذخایر برای جبران آن همچنان وجود دارد، اما هزینه و دشواری تأمین نفت میتواند افزایش یابد. در چنین وضعیتی، واکنش قیمتها به اخبار منفی ممکن است شدیدتر از شرایطی باشد که ذخایر در سطح مناسبی قرار دارند.
البته کاهش ذخایر بهتنهایی به معنای کمبود قطعی نفت در همه مناطق نیست. محل استقرار ذخایر، نوع نفت موجود، ظرفیت پالایشگاهها و امکان انتقال محمولهها نیز در دسترسی واقعی به عرضه مؤثرند. بااینحال، افت قابلتوجه ذخایر جهانی نشان میدهد که حاشیه امن بازار نسبت به ماههای پیش محدودتر شده است؛ عاملی که میتواند نوسان قیمتها را در صورت تشدید تنشها افزایش دهد.
چرا گرانی نفت فقط به قیمت بنزین محدود نمیشود؟
افزایش قیمت نفت در صورت تداوم، از چند مسیر به اقتصاد جهانی منتقل میشود. نخستین مسیر، افزایش هزینه سوخت و حملونقل است؛ هزینهای که بهتدریج میتواند به قیمت کالاهای مصرفی و مواد اولیه منتقل شود. دومین مسیر، افزایش هزینه تولید در صنایعی است که به فرآوردههای نفتی یا انرژی وابستگی بالایی دارند. مسیر سوم نیز از انتظارات تورمی و واکنش بانکهای مرکزی میگذرد.
در شرایطی که تورم در برخی اقتصادهای بزرگ همچنان بالاتر از هدف سیاستگذاران قرار دارد، شوک انرژی میتواند تصمیمگیری پولی را دشوارتر کند. بانکهای مرکزی باید میان مهار افزایش قیمتها و جلوگیری از تضعیف بیش از حد رشد اقتصادی تعادل برقرار کنند. اگر افزایش هزینه انرژی به تورم گستردهتر منجر شود، احتمال طولانیترشدن دوره نرخهای بهره بالا یا حتی افزایش دوباره نرخها مطرح خواهد شد؛ اتفاقی که میتواند هزینه تأمین مالی بنگاهها و خانوارها را بالا ببرد.
این اثرات تنها به نفت خام محدود نیست. بازار فرآوردهها، بهویژه گازوئیل، در ماههای اخیر با فشار بیشتری روبهرو بوده است. آژانس بینالمللی انرژی گزارش داده که صادرات جهانی گازوئیل در سپتامبر نسبت به سال قبل ۷۰۰ هزار بشکه در روز کمتر بوده است. اختلال در صادرات روسیه و خاورمیانه، همراه با کاهش عرضه برخی کشورهای آسیایی، دسترسی بازار به این فرآورده را محدود کرده است.
گازوئیل برای حملونقل جادهای، ماشینآلات صنعتی و بخشهایی از فعالیت اقتصادی اهمیت ویژهای دارد. ازاینرو، افزایش قیمت آن میتواند بهسرعت در هزینه جابهجایی کالا و خدمات منعکس شود. به گفته آژانس، با وجود کاهش قیمت گازوئیل از اوجهای ثبتشده در سپتامبر، قیمتهای شاخص همچنان بسیار بالا ماندهاند و محدودیت عرضه این فرآورده ممکن است تا سال ۲۰۲۷ ادامه پیدا کند.
قیمت بالا در کنار تقاضای ضعیفتر
در نگاه نخست، افزایش قیمت نفت معمولاً با رشد تقاضا یا کمبود عرضه همراه دانسته میشود؛ اما شرایط فعلی پیچیدهتر است. آژانس بینالمللی انرژی پیشبینی کرده که تقاضای جهانی نفت در سهماهه چهارم ۲۰۲۶ نسبت به دوره مشابه سال قبل، روزانه ۲٫۵ میلیون بشکه کاهش یابد. برآورد این نهاد از افت متوسط تقاضای سالانه نیز به ۲٫۶ میلیون بشکه در روز رسیده است.
این کاهش، از یکسو نتیجه قیمتهای بالاتر و از سوی دیگر بازتاب آثار اختلال در دسترسی به فرآوردهها و تضعیف چشمانداز اقتصادی است. به عبارت دیگر، گرانی انرژی بخشی از مصرف را محدود میکند؛ اما کاهش تقاضا لزوماً به افت فوری قیمتها منجر نمیشود. اگر عرضه همزمان با سرعت بیشتری کاهش یابد و ذخایر نیز رو به پایین حرکت کنند، بازار میتواند با وجود تقاضای ضعیفتر همچنان در وضعیت کمبود قرار بگیرد.
آژانس پیشبینی کرده است که تراز بازار نفت تا پایان سال در وضعیت کسری باقی بماند. این ارزیابی نشان میدهد که در شرایط فعلی، اثر اختلالهای عرضه بر بازار از کاهش تقاضا قویتر است. بااینحال، اگر قیمتهای بالا برای مدت طولانی ادامه پیدا کنند، کاهش مصرف و کندشدن فعالیت اقتصادی میتواند در ماههای آینده فشار بیشتری بر تقاضا وارد کند و مسیر قیمتها را تغییر دهد.
از همین رو، سناریوی افزایش پیوسته قیمت نفت تنها گزینه پیش روی بازار نیست. تداوم اختلالها میتواند قیمتها را در سطوح بالا نگه دارد یا موج صعودی دیگری ایجاد کند؛ در مقابل، کاهش تنشها، بهبود صادرات و بازسازی ذخایر ممکن است از شدت فشارها بکاهد. مسیر نهایی به برآیند این نیروهای متضاد بستگی دارد.
بازار در انتظار شوک بعدی
چشمانداز بازار نفت در کوتاهمدت بیش از هر زمان دیگری به تحولات امنیتی و سرعت بازگشت عرضه وابسته است. در سناریوی نخست، اگر تنشهای منطقهای مهار شود و مسیرهای صادراتی بدون اختلال جدی به فعالیت ادامه دهند، افزایش عرضه و کاهش صرف ریسک ژئوپلیتیک میتواند به تعدیل قیمتها کمک کند. در این حالت، بازسازی ذخایر نیز بهتدریج حاشیه امن بیشتری برای بازار فراهم خواهد کرد.
در سناریوی دوم، گسترش حملات به زیرساختهای انرژی یا اختلال دوباره در مسیرهای انتقال نفت میتواند به کاهش عرضه قابلدسترس و افزایش هزینه حمل منجر شود. با توجه به افت ذخایر جهانی، چنین شوکی ممکن است واکنشی شدیدتر از حد انتظار در بازار ایجاد کند. با این حال، تعیین سطح مشخصی برای قیمت نفت در این سناریو بدون اطلاعات دقیق درباره دامنه و مدت اختلال، قابل اتکا نیست.
سناریوی سوم، تداوم وضعیتی میان این دو حالت است؛ یعنی عرضه تا حدی بهبود یابد اما ریسکهای امنیتی و هزینههای حملونقل بالا باقی بمانند. در چنین شرایطی، احتمال دارد قیمت نفت در سطوح بالا نوسان کند، بیآنکه بازار به کمبود فراگیر یا آرامش پایدار برسد.
در مجموع، ماندگاری نفت برنت در محدوده بالای ۱۱۰ دلار را باید نشانه تداوم نگرانی بازار از امنیت عرضه دانست، نه تضمینی برای افزایش قیمت در روزهای آینده. افت قیمت در معاملات امروز دوشنبه نیز نشان داد که اخبار دیپلماتیک همچنان میتوانند مسیر بازار را تغییر دهند.
آنچه در هفتههای پیشرو اهمیت بیشتری خواهد داشت، نه صرفا قیمت روزانه نفت بلکه روند صادرات خاورمیانه، وضعیت ذخایر جهانی، هزینه حملونقل و نشانههای واقعی از کاهش یا تشدید تنشهاست.
برای اقتصاد جهانی، خطر اصلی تنها یک جهش موقت قیمت نیست بلکه طولانیشدن دورهای از انرژی گران و عرضه نامطمئن است. چنین وضعیتی میتواند همزمان هزینه تولید را افزایش دهد، تورم را ماندگارتر کند و قدرت خرید خانوارها را تحت فشار قرار دهد.

اخبار مرتبط

نفت بالا رفت، طلا پناهگاه نشد
سود گرانی نفت برای چه کسی میماند؟

قیمت نفت برنت در اوج ۶ ماهه
رکورد پنجماهه نفت با جهشی غافلگیرکننده شکست / قیمت هر بشکه به ۱۱۴ دلار رسید

قیمت نفت برنت افزایش یافت/ هر بشکه نفت خام چند؟
۰ دیدگاه