 copy.webp)
وام بانکی برای مردم عادی قفل شد
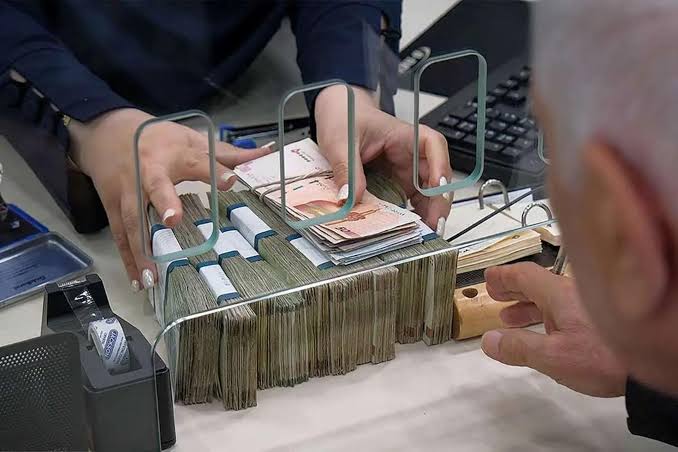
در حالی که بانکها از افزایش پرداخت تسهیلات و رشد آمار وامدهی خبر میدهند، گرفتن یک وام معمولی برای بسیاری از مردم به مسیری سخت، طولانی و پر از مانع تبدیل شده است. متقاضی باید از اعتبارسنجی عبور کند، ضامن معتبر پیدا کند، مدارک مختلف ارائه دهد و گاهی چندین بار برای تکمیل پرونده به شعبه مراجعه کند؛ با این حال، حتی پس از طی کردن همه این مراحل هم تضمینی برای دریافت پول وجود ندارد.
به گزارش نماد اقتصاد، بعضی متقاضیان برای گرفتن یک وام چندصد میلیونی، ماهها در صف میمانند و بعضی دیگر به دلیل نداشتن ضامن یا شرایط اعتباری مناسب، از همان ابتدا از دریافت تسهیلات محروم میشوند. در همین شرایط، یک بازار غیررسمی هم شکل گرفته که در آن امتیاز وام خریدوفروش میشود؛ بازاری که در آن، کسی که امکان دریافت وام دارد، امتیازش را میفروشد و فرد نیازمند برای رسیدن به پول، باید هزینه سنگینی به فروشنده یا واسطه پرداخت کند.
آمارهای بانکی هم تصویر قابل تأملی از وضعیت وامدهی ارائه میکنند. در سال ۱۴۰۳، شبکه بانکی کشور حدود ۷ هزار و ۶۶۴ همت تسهیلات پرداخت کرد که از این میزان، حدود یک هزار و ۶۹۸ همت به خانوارها رسید. با احتساب تسهیلات پرداختی در قالب کارتهای اعتباری، سهم خانوارها از کل تسهیلات به حدود ۲۳.۲ درصد میرسید.
این ارقام نشان میدهد با وجود گردش هزاران همت منابع در شبکه بانکی، سهم مردم و خانوارها همچنان فاصله زیادی با سهم صاحبان کسبوکار و بنگاههای اقتصادی دارد. البته همه تسهیلات پرداختی به بنگاهها قابل انتقال به خانوارها نیست، اما این ترکیب نشان میدهد دسترسی مردم به منابع بانکی همچنان با محدودیتهای جدی روبهروست.
در پنج ماه نخست سال ۱۴۰۵ نیز شبکه بانکی حدود ۵ هزار و ۵۱۸ همت تسهیلات پرداخت کرده که در مقایسه با مدت مشابه سال قبل ۶۸.۳ درصد افزایش داشته است. از این میزان، حدود یک هزار و ۳۲۷ همت به خانوارها اختصاص پیدا کرده و با احتساب کارتهای اعتباری، سهم مصرفکنندگان نهایی به حدود ۲۴.۷ درصد رسیده است.
بنابراین با وجود افزایش سهم خانوارها، هنوز کمتر از یکچهارم تسهیلات بانکی به این گروه اختصاص دارد. از طرف دیگر، رشد رقم تسهیلات بهتنهایی به معنای آسانتر شدن دریافت وام برای یک کارمند، کارگر، بازنشسته یا مستأجر نیست.
شرطهای عجیب بعضی شعب
یکی از مهمترین دلایل نارضایتی مردم، شرایطی است که بعضی شعب بانکی برای پرداخت وام تعیین میکنند. گاهی متقاضی با وجود داشتن شرایط اولیه، در مرحله معرفی ضامن متوقف میشود. پیدا کردن ضامنی که فیش حقوقی مناسب داشته باشد، کارمند رسمی یا دارای درآمد ثابت باشد و از نظر بانک اعتبار کافی داشته باشد، برای بسیاری از افراد به یک دردسر جدی تبدیل شده است.
نمونه عینی این سختگیریها حتی به بررسیهای سازمان بازرسی کل کشور هم رسیده است. این سازمان در گزارشی درباره پرداخت وام ازدواج و فرزندآوری، از عملکرد نامطلوب تعدادی از بانکها و تخلف برخی شعب در تعیین شرایط اضافی برای متقاضیان خبر داده بود.
طبق این گزارش، بعضی شعب پرداخت وام را به معرفی دو ضامن، آن هم در مواردی صرفاً از میان کارمندان دولت، یا ارائه چک و سفته مشروط کرده بودند. حتی در برخی موارد، نداشتن حساب فعال در بانک یا مطابقت نداشتن نشانی محل سکونت با آدرس ثبتشده نیز باعث محرومیت متقاضی از دریافت تسهیلات شده بود.
این در حالی است که مقررات تسهیلات خرد، روشهای مختلفی برای ضمانت در نظر گرفته و بانکها نمیتوانند بدون مبنای قانونی هر شرطی را به متقاضی تحمیل کنند. این نمونه نشان میدهد سختگیری در مرحله ضمانت فقط گلایه مشتریان نیست و در برخی شعب به موضوعی قابل پیگیری و نظارت تبدیل شده است.
اعتبارسنجی؛ فیلتر تازه بانکها
یکی دیگر از موانع دریافت وام، اعتبارسنجی است. بانکها پیش از پرداخت تسهیلات، وضعیت مالی و سابقه بانکی متقاضی را بررسی میکنند تا مطمئن شوند او توانایی بازپرداخت اقساط را دارد.
در این بررسی، مواردی مانند سابقه پرداخت اقساط قبلی، بدهیهای معوق، چکهای برگشتی و تعهدات مالی فرد اهمیت دارد. بنابراین حتی کسی که درآمد ماهانه دارد، ممکن است به دلیل سابقه اعتباری نامناسب نتواند وام بگیرد.
از طرف دیگر، داشتن درآمد ثابت هم همیشه به معنای تأیید درخواست نیست. ممکن است فرد شاغل باشد، اما بخش زیادی از درآمدش صرف اقساط و بدهیهای قبلی شود. در چنین شرایطی بانک توان بازپرداخت او را کافی تشخیص نمیدهد.
مشکل زمانی بیشتر میشود که متقاضی دقیقاً نداند به چه دلیل درخواستش رد شده یا برای تأیید پرونده باید چه شرایطی را تغییر دهد. نبود توضیح روشن درباره علت رد درخواست، باعث میشود مشتری برای دریافت پاسخ مشخص بارها به شعبه مراجعه کند.
وام هست، اما سهم مردم چقدر است؟
یکی دیگر از عواملی که میتواند دریافت وام را طولانی کند، وضعیت منابع و سهمیه اعتباری بانکهاست. هرچند بانکها در مجموع مبالغ بزرگی تسهیلات پرداخت میکنند، اما این منابع به شکل یکسان میان همه بانکها و شعب توزیع نمیشود.
ممکن است یک شعبه در مقطع مشخصی با محدودیت منابع روبهرو باشد یا سهمیه تسهیلاتی آن به پایان رسیده باشد. در چنین شرایطی، حتی متقاضیای که اعتبارسنجی شده و مدارکش کامل است، ممکن است برای دریافت وام در صف انتظار بماند.
البته محدودیت منابع تنها دلیل تأخیر نیست. گاهی پرونده به دلیل نقص مدارک، تأیید نشدن ضمانت یا تکمیل نشدن مراحل اداری متوقف میشود. همین تفاوتها باعث شده تجربه افراد از مراجعه به بانکها یکسان نباشد.
وام هم به بازار سیاه رسید
سخت شدن دریافت تسهیلات بانکی فقط مردم را پشت در شعب نگه نداشته، بلکه پای یک بازار غیررسمی و پرسود را هم به میان کشیده است؛ بازاری که در آن امتیاز وام خریدوفروش میشود و بعضی افراد برای رسیدن به پولی که بانک به آنها نمیدهد، مجبورند بخشی از همان وام را به دلالان پرداخت کنند.
این روزها در فضای مجازی، بهویژه سایتهای آگهی و کانالهای تلگرامی، تبلیغات مختلفی درباره فروش امتیاز وام دیده میشود. یک نفر امتیاز وام ازدواج خود را برای فروش آگهی میکند، فرد دیگری از واگذاری وام چندصد میلیونی با شرایط خاص حرف میزند و واسطهها هم وعده میدهند در ازای دریافت مبلغی، متقاضی را به تسهیلات بانکی برسانند.
ماجرا به این شکل است که فردی امکان دریافت یک تسهیلات را دارد، اما خودش به پول آن نیاز ندارد یا ترجیح میدهد امتیازش را واگذار کند. در طرف مقابل، فرد دیگری قرار دارد که به پول نیاز فوری دارد، اما به دلیل نداشتن ضامن، اعتبار بانکی یا شرایط موردنظر شعبه نمیتواند وام بگیرد. همین فاصله، زمینه شکلگیری معاملهای را فراهم میکند که در آن، امتیاز دریافت وام به کالایی قابل خریدوفروش تبدیل میشود.
نصف وام در جیب دلال
ابعاد این بازار گاهی عجیبتر از چیزی است که تصور میشود. برای نمونه، در یکی از آگهیها و گزارشهای منتشرشده درباره خریدوفروش امتیاز تسهیلات، برای یک وام ۵۰۰ میلیون تومانی، مبلغ ۲۵۰ میلیون تومان بهعنوان هزینه واگذاری امتیاز مطالبه شده بود؛ یعنی متقاضی باید نیمی از مبلغ تسهیلات را برای رسیدن به وام پرداخت میکرد.
به این ترتیب، فردی که برای تأمین هزینههای زندگی به ۵۰۰ میلیون تومان نیاز دارد، در عمل فقط میتواند از نیمی از این مبلغ استفاده کند؛ آن هم در شرایطی که باید اقساط کل تسهیلات را طبق قرارداد بانکی پرداخت کند.
البته قیمت واگذاری امتیاز وام در همه معاملات یکسان نیست و به نوع تسهیلات، مبلغ و شرایط توافق بستگی دارد. با این حال، همین نمونه نشان میدهد چطور دشواری دسترسی به منابع بانکی میتواند هزینه تازهای روی دوش متقاضیان بگذارد.
کلاهبرداری در کمین خریداران وام
بازار خریدوفروش وام فقط با دریافت مبالغ سنگین از متقاضیان همراه نیست؛ خطر کلاهبرداری هم در آن جدی است. برخی واسطهها با وعده جور کردن ضامن، تسریع روند پرداخت یا تضمین دریافت وام، ابتدا مبلغی را با عنوان کارمزد، هزینه تشکیل پرونده یا پیشپرداخت دریافت میکنند و بعد از گرفتن پول دیگر پاسخگوی متقاضی نیستند.
از طرف دیگر، واگذاری مدارک هویتی، حساب بانکی یا اطلاعات مالی به افراد ناشناس میتواند مشکلات حقوقی و مالی جدی برای افراد ایجاد کند.
بانک مرکزی نیز نسبت به تبلیغات خریدوفروش و انتقال امتیاز تسهیلات هشدار داده است. تسهیلات بانکی اصولاً برای شخصی پرداخت میشود که بانک پس از بررسی شرایط او را واجد دریافت وام تشخیص داده است و انتقال آن به دیگران بدون مجوز و رعایت مقررات بانکی امکانپذیر نیست.
به این ترتیب، فردی که برای فرار از سختگیریهای بانکی به دنبال راه میانبر میگردد، ممکن است در نهایت با هزینهای بیشتر، بدهی سنگینتر و حتی مشکلات حقوقی روبهرو شود.
کارمند و بازنشسته هم پشت در میمانند
سختگیری در دریافت وام فقط به افراد فاقد شغل یا درآمد ثابت محدود نمیشود. کارمندان، بازنشستگان و حتی افرادی که سابقه دریافت و بازپرداخت تسهیلات دارند نیز ممکن است در مسیر دریافت وام جدید با مشکل مواجه شوند.
برای مثال، کارمندی را در نظر بگیریم که حقوق ماهانه مشخصی دریافت میکند و برای تأمین هزینههای ضروری زندگی به یک وام نیاز دارد. بانک ممکن است با توجه به اقساط قبلی او، میزان حقوق یا شرایط ضامن، درخواستش را نپذیرد.
در مورد بازنشستگان نیز شرایط مشابهی وجود دارد. محدودیت درآمد ماهانه و لزوم کسر اقساط از حقوق میتواند قدرت دریافت تسهیلات جدید را کاهش دهد.
هرچقدر هزینههای زندگی افزایش پیدا کند، نیاز خانوارها به منابع مالی بیشتر میشود؛ اما همزمان توان بازپرداخت اقساط نیز تحت فشار قرار میگیرد. این وضعیت باعث میشود بخشی از متقاضیان درست در زمانی که بیشترین نیاز را به وام دارند، شانس کمتری برای دریافت آن داشته باشند.
بانکها پاسخگو باشند
در شرایط فعلی، یکی از مهمترین انتظارات مردم از شبکه بانکی، شفاف شدن شرایط دریافت تسهیلات است. متقاضی باید از ابتدا بداند برای دریافت یک وام به چه مدارکی نیاز دارد، چه نوع ضمانتی پذیرفته میشود، اعتبارسنجی بر چه اساسی انجام میشود و در صورت رد درخواست، دلیل آن چیست.
همچنین نظارت بر عملکرد شعب اهمیت زیادی دارد. وقتی مقررات برای دریافت یک تسهیلات شرایط مشخصی تعیین کردهاند، اضافه کردن شروط سلیقهای و غیرضروری میتواند دسترسی مردم به منابع مالی را دشوارتر کند.
از سوی دیگر، بانکها باید میان مدیریت ریسک وامدهی و ایجاد مانع برای مشتریان تفاوت قائل شوند. طبیعی است که هیچ بانکی نباید بدون بررسی توان بازپرداخت افراد تسهیلات پرداخت کند، اما این بررسی نباید به فرایندی مبهم و فرسایشی تبدیل شود.
وقتی دریافت وام از مسیر رسمی تا این اندازه دشوار میشود، طبیعی است که عدهای به بازار غیررسمی پناه ببرند و عدهای دیگر از همین شرایط برای کسب درآمد استفاده کنند. نتیجه این چرخه، افزایش هزینه دسترسی مردم به پولی است که قرار بود با شرایط مشخص و از مسیر بانکی در اختیارشان قرار بگیرد.
در نهایت، رشد آمار تسهیلات پرداختی زمانی برای مردم معنا پیدا میکند که کارگر، کارمند، بازنشسته و مستأجر هم بتوانند بدون عبور از هفتخوان ضامن و وثیقه، به وامی متناسب با توان مالی خود دسترسی داشته باشند. تا زمانی که فاصله میان آمار پرداخت و تجربه واقعی متقاضیان کم نشود، افزایش ارقام تسهیلات بانکی لزوماً به معنای آسانتر شدن زندگی مردم نخواهد بود.


۰ دیدگاه