 copy.webp)
زخم ۲۰ ساله ناترازی بانکها
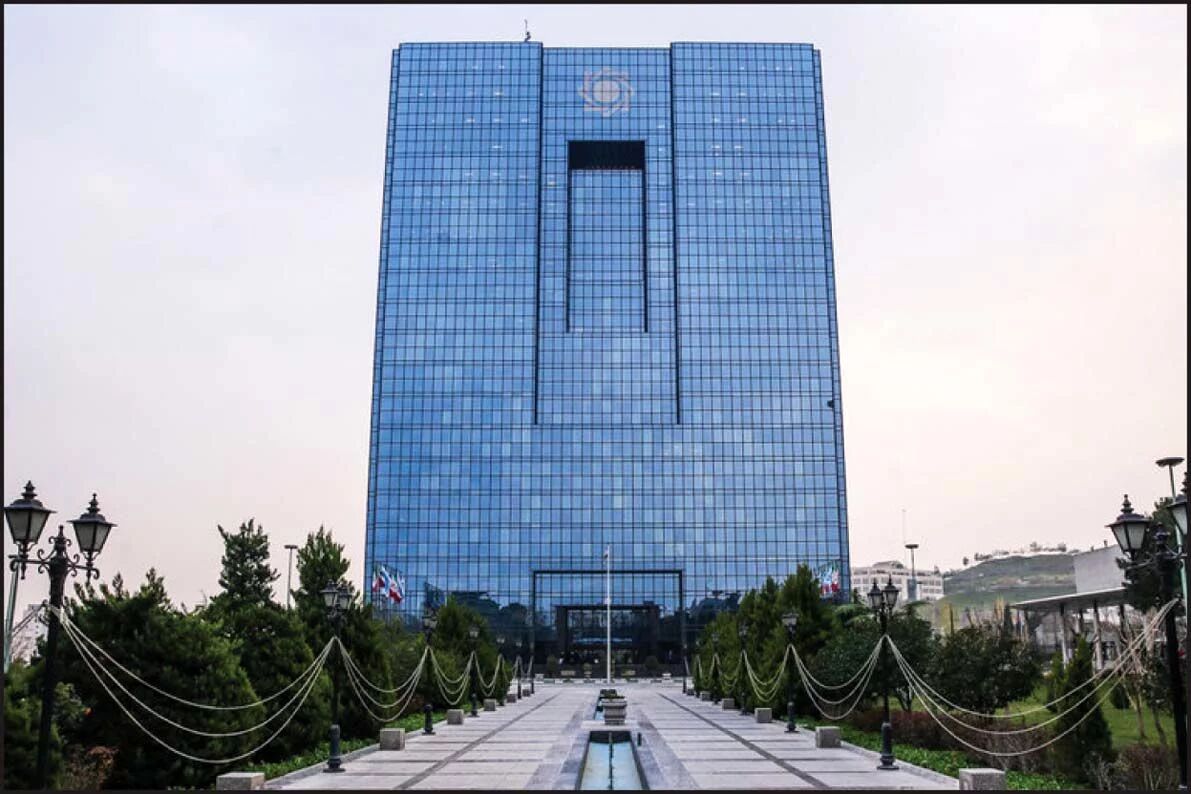
بانک مرکزی در نشست ویژه سیاستگذاری پولی و ارزی ۱۴ آبان، بر کنترل رشد ترازنامه بانکها، بازنگری در عملیات بازار باز، اصلاح نسبت سپرده قانونی و بهبود نسبت کفایت سرمایه تأکید کرد. این تصمیمها در ادامه برنامههای نظارتی برای اصلاح ساختار بانکهای ناتراز اتخاذ شده و بار دیگر وضعیت سلامت شبکه بانکی کشور را به یکی از موضوعات مهم اقتصادی تبدیل کرده است.
به گزارش نماد اقتصاد، ناترازی بانکها در ایران طی سالهای گذشته بهتدریج گسترش پیدا کرده و امروز آثار آن در شاخصهایی مانند اضافهبرداشت از بانک مرکزی، ضعف سرمایه، مطالبات وصولنشده و کاهش توان تسهیلاتدهی برخی بانکها دیده میشود. شرایطی که در صورت تداوم، میتواند علاوه بر افزایش فشار بر منابع پولی کشور، کنترل تورم و تأمین مالی تولید را نیز دشوارتر کند.
با وجود اجرای برنامههای مختلف برای اصلاح نظام بانکی، همچنان بخشی از شبکه بانکی با مشکلات ساختاری روبهرو است. بررسی روند شکلگیری این وضعیت نشان میدهد ناترازی بانکها نتیجه یک تصمیم یا اتفاق مقطعی نیست، بلکه حاصل انباشت مشکلاتی است که طی حدود دو دهه در ساختار بانکداری کشور شکل گرفته و در دورههای مختلف اقتصادی تشدید شده است.
آغاز ناترازی از دهه ۸۰
برای شناخت وضعیت امروز بانکهای ناتراز باید به تحولات نظام بانکی از اواخر دهه ۱۳۸۰ بازگشت؛ دورهای که با گسترش بانکداری خصوصی، افزایش تعداد بانکها و مؤسسات اعتباری و رقابت برای جذب سپردههای مردم همراه شد.
در آن سالها، بانکها برای جذب منابع بیشتر به رقابت در پرداخت سود سپرده وارد شدند. هر بانک تلاش میکرد با پیشنهاد نرخ سود بالاتر، منابع بیشتری جذب کند و سهم خود را در بازار پول افزایش دهد. در ظاهر، این رقابت به نفع سپردهگذاران بود، اما مشکل زمانی شکل گرفت که هزینه جذب سپردهها از بازده واقعی داراییها و تسهیلات بانکها فاصله گرفت.
بانکها برای پرداخت سود سپردهها به درآمد حاصل از تسهیلات و سرمایهگذاریهای خود وابسته بودند. با این حال، بخشی از تسهیلات پرداختشده به فعالیتهای کمبازده اختصاص پیدا کرد یا در موعد مقرر بازنگشت. در نتیجه، بانکها با تعهدات بیشتری در برابر سپردهگذاران روبهرو شدند، در حالی که منابع قابل وصول آنها با همان سرعت رشد نمیکرد.
از سوی دیگر، ضعف نظارت بر عملکرد برخی بانکها و مؤسسات اعتباری، گسترش فعالیتهای خارج از چارچوب بانکداری و ورود منابع بانکی به بازارهایی مانند مسکن، زمین و شرکتداری، زمینه انباشت داراییهای کمنقدشونده را فراهم کرد.
در این دوره، برخی بانکها به جای تمرکز بر تأمین مالی فعالیتهای اقتصادی و تولیدی، بخشی از منابع خود را به خرید املاک، مستغلات و سهام شرکتها اختصاص دادند. این داراییها ممکن بود در صورتهای مالی ارزش قابل توجهی داشته باشند، اما الزاماً امکان تبدیل سریع آنها به پول نقد برای پاسخگویی به تعهدات بانک وجود نداشت.
به این ترتیب، نخستین نشانههای ناترازی ساختاری در شبکه بانکی شکل گرفت؛ شرایطی که در سالهای بعد ابعاد گستردهتری پیدا کرد.
دهه ۹۰؛ دوره تشدید مشکلات بانکی
اگرچه زمینههای ناترازی از دهه ۸۰ شکل گرفته بود، اما دهه ۱۳۹۰ را میتوان دوره آشکارتر شدن و گسترش این مشکلات دانست. در این دهه، مجموعهای از عوامل اقتصادی، سیاستهای پولی و ضعفهای نظارتی به تشدید ناترازی بانکها کمک کرد.
در نیمه نخست دهه ۹۰، اقتصاد کشور با رکود، محدودیتهای ناشی از تحریمها و مشکلات بنگاههای اقتصادی روبهرو بود. بسیاری از شرکتها توان بازپرداخت تسهیلات خود را از دست دادند و مطالبات معوق بانکها افزایش یافت. از سوی دیگر، بانکها برای جلوگیری از شناسایی زیان و حفظ ظاهر ترازنامههای خود، در برخی موارد به تمدید یا تجدید تسهیلات قبلی روی آوردند.
این شیوه که در نظام بانکی با عنوان امهال مطالبات شناخته میشود، در صورتی که بدون بررسی توان واقعی بازپرداخت مشتری انجام شود، میتواند مشکل را به آینده منتقل کند. در چنین شرایطی، تسهیلاتی که بازپرداخت نشدهاند، با قراردادهای جدید جایگزین میشوند، اما جریان نقدی واقعی به بانک بازنمیگردد.
عامل دیگر، افزایش داراییهای غیرنقدشونده بانکها بود. با توجه به تورم و رشد قیمت داراییهایی مانند زمین و ساختمان، برخی بانکها به نگهداری یا خرید املاک روی آوردند. در نتیجه، بخشی از منابعی که میتوانست برای تسهیلاتدهی به بخش تولید استفاده شود، در داراییهایی قفل شد که نقد کردن آنها به زمان و شرایط مناسب بازار نیاز داشت.
بررسیهای پژوهشی درباره تحولات نظام بانکی در دهه ۱۳۹۰ نشان میدهد که از میانه این دهه، ناترازی دارایی و بدهی در بخشی از شبکه بانکی، بهویژه برخی بانکهای خصوصی، به سطح جدیتری رسید. در این دوره، مشکلات سرمایهای و داراییهای کمکیفیت بهتدریج از ترازنامه بانکها به موضوعی مهم در سیاستگذاری پولی تبدیل شد.
سال ۱۳۹۷ و تشدید فشارهای اقتصادی
خروج آمریکا از برجام در سال ۱۳۹۷ و بازگشت تحریمهای اقتصادی، شرایط تازهای برای شبکه بانکی ایجاد کرد. افزایش نرخ ارز، رشد تورم، کاهش قدرت خرید مردم و دشوارتر شدن فعالیت بنگاههای اقتصادی، فشار بیشتری بر منابع و مصارف بانکها وارد کرد.
در این شرایط، هزینه تأمین مواد اولیه و سرمایه در گردش بنگاهها افزایش یافت و تقاضا برای دریافت تسهیلات بانکی بیشتر شد. از سوی دیگر، افزایش تورم باعث شد نرخ واقعی سود سپردهها و تسهیلات با تغییرات جدی روبهرو شود.
وقتی تورم از نرخ سود سپرده بیشتر باشد، ارزش واقعی پول سپردهگذاران کاهش پیدا میکند و بانکها نیز برای حفظ منابع خود با فشار بیشتری روبهرو میشوند. در چنین فضایی، رقابت برای جذب سپرده و پرداخت سود میتواند هزینههای بانک را افزایش دهد.
از طرف دیگر، افزایش قیمت داراییها و نوسانات اقتصادی، مدیریت داراییهای بانکها را دشوارتر کرد. برخی داراییها با افزایش ارزش اسمی در صورتهای مالی ثبت میشدند، اما این افزایش لزوماً به معنای افزایش نقدینگی یا توان بازپرداخت تعهدات نبود.
به بیان ساده، ممکن بود ارزش دفتری داراییهای یک بانک افزایش پیدا کند، اما بانک همچنان برای پرداخت تعهدات روزانه خود با کمبود منابع نقد روبهرو باشد.
در سالهای بعد نیز عواملی مانند شیوع کرونا، افزایش نیاز دولت و بنگاهها به منابع مالی، رشد هزینههای عمومی و تداوم تورم، فشار بر شبکه بانکی را ادامه دادند. بنابراین، ناترازی که پیشتر در ترازنامه برخی بانکها شکل گرفته بود، در فضای اقتصادی جدید عمیقتر شد.
ریشههای اصلی ناترازی
برای بررسی دقیقتر وضعیت بانکهای ناتراز باید به چند عامل اصلی توجه کرد که در کنار یکدیگر به شکلگیری این شرایط منجر شدهاند.
نخستین عامل، ضعف در مدیریت منابع و مصارف است. بانکها منابع خود را عمدتاً از طریق سپردههای مردم تأمین میکنند و باید این منابع را به شکلی مدیریت کنند که علاوه بر پرداخت سود سپردهها، امکان بازپرداخت تعهدات و تأمین هزینههای بانک نیز فراهم باشد. زمانی که بانک تسهیلاتی پرداخت میکند که بازده مناسبی ندارد یا بازپرداخت آن با تأخیر طولانی همراه میشود، تعادل میان منابع و مصارف به هم میخورد.
دومین عامل، تسهیلات کلان و ارتباطات مالی با شرکتهای وابسته است. در برخی موارد، بانکها منابع خود را در اختیار اشخاص حقوقی یا شرکتهایی قرار دادهاند که ارتباط مالکیتی یا مدیریتی با همان بانک دارند. اگر این تسهیلات بدون اعتبارسنجی مناسب و نظارت کافی پرداخت شوند، احتمال بازنگشتن منابع و ایجاد زیان افزایش پیدا میکند.
سومین عامل، بنگاهداری و خرید داراییهای غیرمولد است. بانکها وظیفه اصلی تأمین مالی اقتصاد را بر عهده دارند، اما ورود گسترده به فعالیتهای اقتصادی غیرمرتبط با بانکداری میتواند منابع آنها را از مسیر اصلی منحرف کند. خرید املاک و مستغلات، سرمایهگذاری در شرکتهای مختلف و نگهداری داراییهای کمنقدشونده، در صورت مدیریت نامناسب، منابع قابل استفاده بانک را محدود میکند.
چهارمین عامل، سیاستهای دستوری و تکالیف اعتباری است. بانکها در دورههای مختلف موظف به پرداخت تسهیلات در حوزههایی مانند ازدواج، فرزندآوری، مسکن و حمایت از بنگاهها شدهاند. این تسهیلات از نظر اجتماعی و اقتصادی اهمیت دارند، اما اگر منابع لازم برای اجرای آنها پیشبینی نشود یا نرخ سود و دوره بازپرداخت با شرایط مالی بانک تناسب نداشته باشد، میتوانند فشار بیشتری بر ترازنامه بانکها وارد کنند.
البته نمیتوان تمام ناترازی بانکها را به تسهیلات تکلیفی نسبت داد؛ زیرا ضعف مدیریت، کیفیت پایین اعتبارسنجی، مطالبات غیرجاری و تصمیمهای پرریسک نیز سهم مهمی در شکلگیری این وضعیت داشتهاند.
پنجمین عامل، ضعف نظارت و تأخیر در برخورد با بانکهای مشکلدار است. زمانی که یک بانک برای چند سال با زیان انباشته، اضافهبرداشت یا کاهش سرمایه فعالیت میکند، اما اصلاحات لازم در آن به تعویق میافتد، هزینه حل مشکل بیشتر میشود. در چنین شرایطی، ادامه فعالیت بدون اصلاح ساختار میتواند دامنه مشکلات را گسترش دهد.
انتقال مشکلات بانکها به اقتصاد
یکی از نشانههای مهم ناترازی بانکها، افزایش اضافهبرداشت از بانک مرکزی است. زمانی که منابع یک بانک برای پاسخگویی به تعهدات آن کافی نباشد، ممکن است بانک برای تأمین نقدینگی مورد نیاز خود به منابع بانک مرکزی متوسل شود.
این اقدام در شرایط اضطراری و تحت ضوابط مشخص میتواند بخشی از ابزارهای مدیریت نقدینگی باشد، اما تداوم آن به دلیل ضعف ساختاری بانک، نگرانیهای بیشتری ایجاد میکند.
طبق آمار منتشرشده از سوی دیوان محاسبات، مانده اضافهبرداشت بانکها از بانک مرکزی در پایان سال ۱۴۰۴ به حدود ۷۹۸ هزار میلیارد تومان رسیده که نسبت به پایان سال ۱۴۰۳ حدود ۶۴ هزار میلیارد تومان افزایش داشته است.
اهمیت این رقم زمانی بیشتر میشود که بدانیم تأمین مالی بانکهای ناتراز از منابع بانک مرکزی، در صورت تداوم و تبدیل شدن به رشد پایه پولی، میتواند فشار تورمی ایجاد کند. به این ترتیب، مشکل مالی یک بانک ممکن است به افزایش نقدینگی در اقتصاد و کاهش قدرت خرید مردم منجر شود.
البته هر نوع استفاده از منابع بانک مرکزی الزاماً به معنای خلق پول بدون پشتوانه یا افزایش مستقیم تورم نیست و باید میان ابزارهای موقت مدیریت نقدینگی و تأمین مالی مزمن بانکهای ناسالم تفاوت قائل شد. آنچه نگرانی ایجاد میکند، وابستگی طولانیمدت یک بانک به منابع بانک مرکزی بدون اصلاح ریشههای کسری است.
کفایت سرمایه؛ سپر دفاعی بانکها
در کنار اضافهبرداشت، نسبت کفایت سرمایه یکی از شاخصهای مهم برای سنجش سلامت بانکهاست. این نسبت نشان میدهد بانک در مقایسه با میزان ریسک داراییهای خود چه مقدار سرمایه برای جبران زیانهای احتمالی در اختیار دارد.
اگر یک بانک تسهیلات زیادی پرداخت کرده باشد، اما بخشی از این تسهیلات بازنگردد، زیان ناشی از آن باید از محل سرمایه بانک جبران شود. هرچه سرمایه بانک کمتر باشد، توان آن برای تحمل زیان نیز کاهش پیدا میکند.
بر اساس اظهارات سخنگوی کمیسیون اقتصادی مجلس در مهرماه ۱۴۰۵، از میان ۲۸ بانک بررسیشده، تنها ۱۱ بانک نسبت کفایت سرمایه بالاتر از ۸ درصد داشتهاند.
این آمار نشان میدهد بخشی از شبکه بانکی همچنان با فاصله قابل توجهی از حد استاندارد مورد نظر مواجه است. البته افزایش سرمایه اسمی بهتنهایی برای بهبود این شاخص کافی نیست؛ زیرا کیفیت داراییها و میزان واقعی ریسکهای موجود در ترازنامه نیز باید مورد توجه قرار گیرد.
برای مثال، اگر بانکی سرمایه خود را افزایش دهد، اما همچنان با حجم بالایی از مطالبات وصولنشده و داراییهای کمکیفیت روبهرو باشد، مشکلات آن بهطور کامل برطرف نخواهد شد. بنابراین، افزایش سرمایه باید با اصلاح ساختار مالی و بهبود کیفیت داراییها همراه باشد.
تجربه بانک آینده و تعیین تکلیف بانکهای ناسالم
تعیین تکلیف بانک آینده یکی از مهمترین اتفاقات سالهای اخیر در حوزه اصلاح نظام بانکی بود. این تجربه نشان داد که مشکلات ساختاری یک بانک در صورت انباشته شدن و به تعویق افتادن اصلاحات، میتواند به مرحلهای برسد که ادامه فعالیت آن به شکل قبلی امکانپذیر نباشد.
در فرآیند گزیر، بانک ناسالم وارد چارچوب مشخصی برای تعیین تکلیف داراییها و بدهیها میشود و مدیریت تعهدات آن با هدف کاهش آثار منفی بر شبکه بانکی و حفظ حقوق سپردهگذاران دنبال میشود.
اهمیت این تجربه در آن است که برخورد با بانکهای ناتراز نباید تنها به محدودیتهای اعتباری یا تغییر مدیران خلاصه شود. در مواردی که مشکلات سرمایهای و داراییهای نامناسب به سطح عمیقی رسیدهاند، ممکن است اصلاح ساختار، ادغام یا استفاده از ابزارهای قانونی تعیین تکلیف ضرورت پیدا کند.
با این حال، هر بانک باید بر اساس وضعیت مالی، کیفیت داراییها و میزان توان بازگشت به شرایط عادی بررسی شود. نمیتوان یک نسخه یکسان برای تمام بانکها در نظر گرفت.
برنامه بانک مرکزی برای اصلاح شبکه بانکی
بانک مرکزی در سالهای اخیر مجموعهای از ابزارهای نظارتی و پولی را برای کنترل فعالیت بانکها به کار گرفته است. کنترل رشد ترازنامه، مدیریت اضافهبرداشتها، نظارت بر تسهیلات کلان، الزام به افزایش سرمایه و پیگیری اصلاح ساختار بانکهای ناتراز از جمله این اقدامات است.
کنترل رشد ترازنامه به این معناست که بانکها برای افزایش داراییها و پرداخت تسهیلات، متناسب با شرایط مالی و ضوابط نظارتی خود محدودیتهایی داشته باشند. این سیاست میتواند از رشد بیضابطه اعتبار و افزایش تعهدات بانکها جلوگیری کند.
همچنین اصلاح نسبت سپرده قانونی و مدیریت عملیات بازار باز از ابزارهایی هستند که سیاستگذار پولی میتواند برای کنترل نقدینگی و تنظیم شرایط بازار بینبانکی از آنها استفاده کند.
با این حال، کنترل مقداری ترازنامه زمانی نتیجه مطلوب خواهد داشت که با اصلاح کیفیت داراییهای بانک همراه شود. محدود کردن پرداخت تسهیلات بدون تعیین تکلیف مطالبات معوق، داراییهای منجمد و زیان انباشته، ممکن است تنها سرعت بزرگ شدن مشکلات را کاهش دهد، بدون آنکه ریشه آنها از بین برود.
از سوی دیگر، سختگیری بیش از حد و بدون توجه به وضعیت بانکها میتواند دسترسی بنگاههای اقتصادی سالم به منابع مالی را نیز محدود کند. بنابراین، سیاست نظارتی باید میان کنترل بانکهای ناسالم و حفظ جریان تأمین مالی تولید تعادل برقرار کند.
هزینه ناترازی بر دوش مردم
پیامدهای ناترازی بانکها در نهایت میتواند به زندگی روزمره مردم منتقل شود. زمانی که بانکها منابع خود را به شکل نامناسب مدیریت میکنند و برای جبران کسری به منابع بانک مرکزی وابسته میشوند، احتمال افزایش فشار بر پایه پولی و تورم وجود دارد.
تورم نیز به شکل مستقیم قدرت خرید خانوارها را کاهش میدهد. از سوی دیگر، بانکهایی که بخش بزرگی از منابع خود را درگیر مطالبات وصولنشده کردهاند، توان کمتری برای پرداخت تسهیلات جدید دارند. در نتیجه، کسبوکارهای کوچک، تولیدکنندگان و خانوارهایی که برای تأمین مالی به بانکها وابستهاند، ممکن است با محدودیت بیشتری روبهرو شوند.
در این میان، سپردهگذاران نیز به شفافیت و سلامت بانکها وابستهاند. اعتماد عمومی به شبکه بانکی زمانی حفظ میشود که مردم اطمینان داشته باشند بانکها منابع آنها را در چارچوب ضوابط و با مدیریت صحیح به کار میگیرند.
به همین دلیل، حفاظت از سپردهگذاران باید یکی از اصول اصلی اصلاح نظام بانکی باشد. هرگونه تصمیم درباره ادغام، گزیر یا اصلاح ساختار بانکها باید با برنامه مشخص برای تعیین تکلیف تعهدات و حفظ حقوق سپردهگذاران همراه شود.
اصلاحات باید از ترازنامهها آغاز شود
اکنون که بانک مرکزی بار دیگر بر اصلاح بانکهای ناتراز تأکید کرده، مهمترین موضوع، عبور از اقدامات کوتاهمدت و حرکت به سمت اصلاحات ساختاری است.
در گام نخست، باید وضعیت واقعی داراییها و بدهیهای بانکها با شفافیت بیشتری مشخص شود. داراییهایی که ارزش آنها در صورتهای مالی ثبت شده اما امکان نقد شدن ندارند، باید بهدرستی ارزیابی شوند. همچنین مطالبات غیرجاری باید بر اساس احتمال واقعی وصول دستهبندی شوند تا تصویر دقیقی از وضعیت مالی بانکها به دست آید.
در گام بعد، بانکها باید برای افزایش سرمایه، فروش داراییهای مازاد، وصول مطالبات و کاهش هزینههای غیرضروری برنامه مشخص داشته باشند. نظارت بر تسهیلات کلان و جلوگیری از تمرکز منابع در شرکتها و اشخاص مرتبط نیز باید با جدیت دنبال شود.
در کنار این اقدامات، اصلاح رابطه مالی دولت و بانکها اهمیت زیادی دارد. زمانی که دولت برای اجرای سیاستهای حمایتی یا تأمین کسری منابع خود به شبکه بانکی فشار وارد میکند، باید منابع و هزینههای این تصمیمها نیز بهصورت شفاف مشخص شود تا بار مالی آنها به شکل پنهان بر ترازنامه بانکها باقی نماند.
همچنین لازم است بانک مرکزی عملکرد بانکهای مشمول برنامه اصلاحی را بهصورت دورهای ارزیابی کند و شاخصهایی مانند کاهش اضافهبرداشت، بهبود کفایت سرمایه، کاهش مطالبات غیرجاری و افزایش سهم تسهیلات مولد را مبنای سنجش پیشرفت قرار دهد.
پایان ناترازی با بخشنامه ممکن نیست
ناترازی بانکها طی حدود دو دهه شکل گرفته و در دورههای مختلف با ضعف نظارت، مشکلات اقتصادی، تورم، مطالبات وصولنشده، بنگاهداری و مدیریت نامناسب منابع تشدید شده است. به همین دلیل، انتظار برطرف شدن این مشکلات با چند بخشنامه یا محدودیت اعتباری واقعبینانه نیست.
اصلاح شبکه بانکی به تصمیمهای سخت، شفافیت مالی و پاسخگویی مدیران نیاز دارد. بانکهایی که امکان بازگشت به شرایط عادی را دارند باید با برنامه مشخص برای افزایش سرمایه و اصلاح داراییها حمایت و ملزم به اجرای تعهدات خود شوند و بانکهایی که با مشکلات عمیق و پایدار مواجهاند، باید در چارچوب قوانین تعیین تکلیف شوند.
در نهایت، موفقیت برنامه اصلاح نظام بانکی را باید در نتایج واقعی آن دید؛ کاهش وابستگی بانکها به منابع بانک مرکزی، بهبود کیفیت تسهیلات، افزایش سرمایه واقعی و هدایت منابع به سمت فعالیتهای مولد، شاخصهایی هستند که میتوانند نشان دهند اصلاحات از مرحله اعلام برنامه عبور کرده و به نتیجه رسیده است.
شبکه بانکی سالم میتواند نقش مهمی در تأمین مالی تولید، حمایت از کسبوکارها و کنترل تورم داشته باشد. در مقابل، تداوم ناترازی و انتقال هزینه ناکارآمدی بانکها به اقتصاد، قدرت اثرگذاری سیاستهای پولی را کاهش میدهد. از این رو، اصلاح بانکهای ناتراز باید به یکی از اولویتهای پایدار سیاستگذاری اقتصادی تبدیل شود؛ اقدامی که نتیجه آن تنها در صورت اصلاح ریشههای مشکلات و نظارت مستمر، در زندگی اقتصادی مردم نیز قابل مشاهده خواهد بود.

اخبار مرتبط
لغو یک تبصره جنجالی وارداتی
زلزله ارزی جدید در واردات ایران
پولشویی در شعب بانکها زیر ذرهبین بانک مرکزی
۲۷ میلیارد دلار ارز برای واردات تامین شد

برنامه جدید بانک مرکزی برای تأمین ارز / اولویتها مشخص شد
۰ دیدگاه