 copy.webp)
وام ۴۵۰ میلیونی دولت؛ شوخی تلخ با مسکنسازان ؟
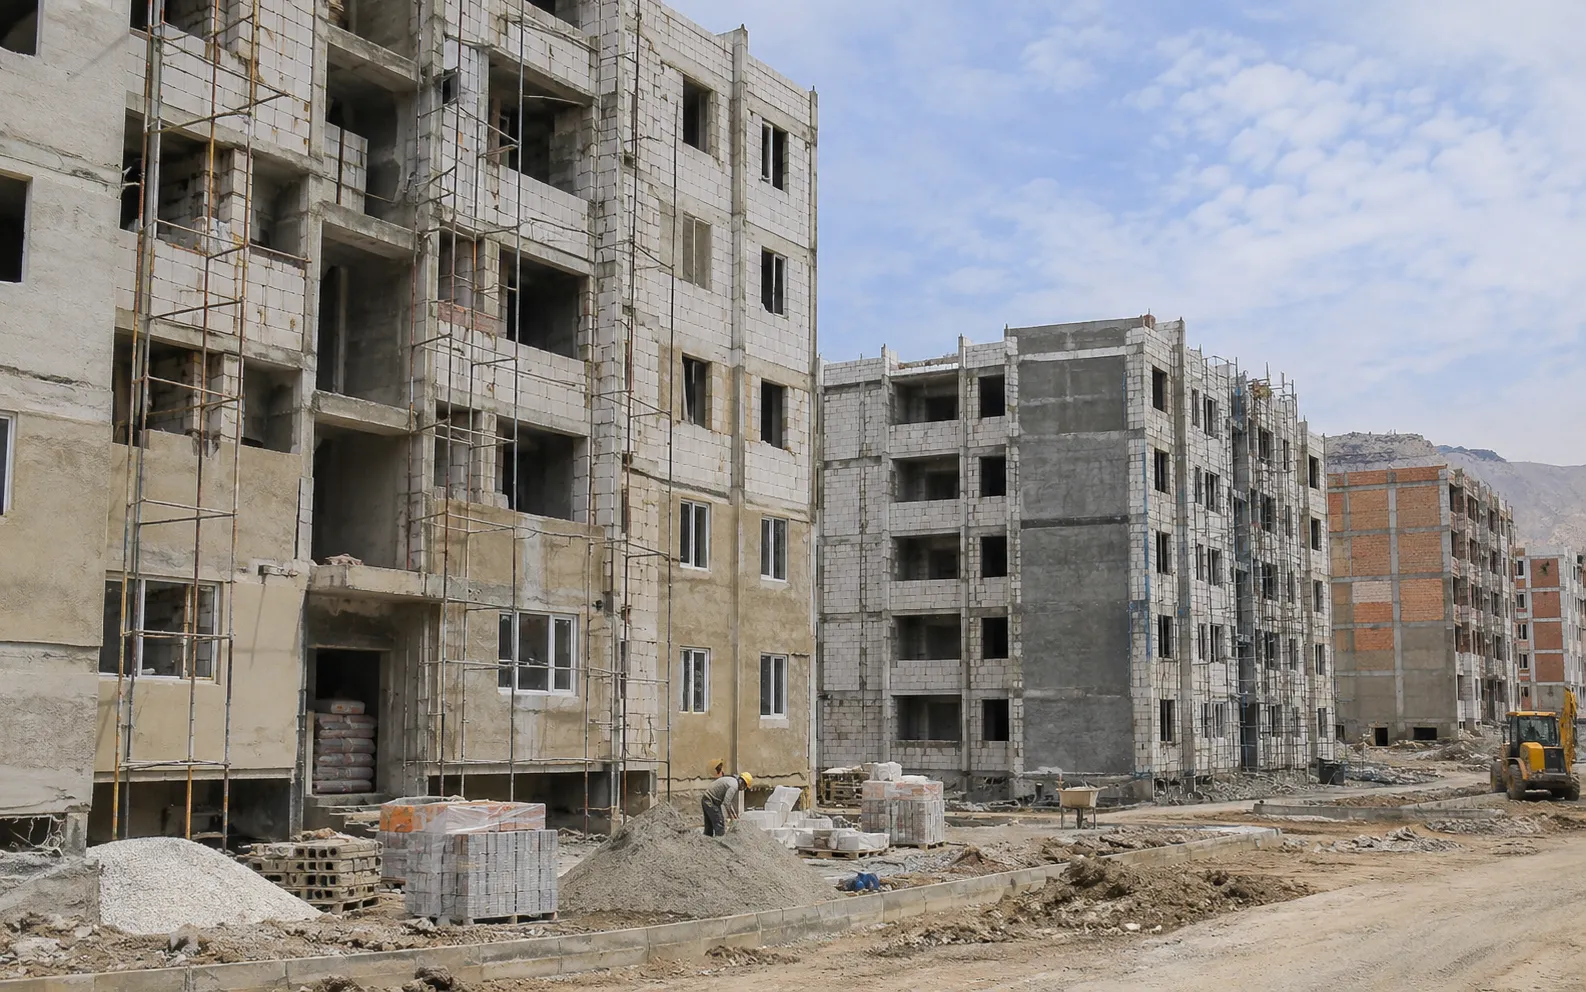
هزینه ساخت مسکن به ارقامی رسیده که فاصله آن با قدرت خرید مردم هر روز عمیقتر میشود؛ حالا دولت برای نجات ساختمانهای نیمهتمام، وام ۴۵۰ میلیون تومانی روی میز گذاشته است. اما وقتی ساخت هر متر مسکن ۸۰ میلیون تومان آب میخورد، این تسهیلات چند متر از رؤیای خانهدار شدن را زنده میکند؟ محاسبات نشان میدهد فاصله میان هزینه ساخت و حمایت اعتباری دولت، به یکی از جدیترین چالشهای بازار مسکن تبدیل شده است.
به گزارش نماد اقتصاد، بازار مسکن با یک واقعیت سنگین روبهرو شده است؛ هزینه ساخت هر مترمربع واحد مسکونی، طبق اعلام رئیس هیئت عامل صندوق ملی مسکن، در بالاترین شرایط به ۸۰ میلیون تومان رسیده است.
خسرو مختاری در توضیح وضعیت بازار، به شکاف عمیق میان توان مالی متقاضیان و قیمت تمامشده مسکن اشاره کرده و گفته است: «تناسب بین توان مالی متقاضیان و هزینه تمامشده ساخت مسکن از بین رفته است.»
این جمله شاید مهمترین اعتراف درباره وضعیت فعلی اقتصاد مسکن باشد. وقتی هزینه ساخت از توان مالی بخش بزرگی از متقاضیان فاصله میگیرد، حتی وجود تقاضای انباشته هم لزوماً به معنای رونق معاملات یا افزایش قدرت خانهدار شدن نیست.
برای درک ابعاد ماجرا کافی است یک واحد معمولی ۱۰۰ متری را در نظر بگیریم.
با فرض هزینه ساخت اعلامشده، ساخت چنین واحدی حدود ۸ میلیارد تومان هزینه دارد؛ رقمی که البته هزینه ساخت بر مبنای اعلام رئیس صندوق است و نباید آن را با قیمت نهایی فروش ملک، شامل زمین و سایر هزینهها، یکسان دانست.
حالا این عدد را کنار تسهیلات جدید دولت قرار دهید.
وام ۴۵۰ میلیونی در برابر ساختمان ۸ میلیاردی
دولت برای تکمیل واحدهای مسکونی نیمهتمام بخش خصوصی، تسهیلاتی تا سقف ۴۵۰ میلیون تومان در تهران در نظر گرفته است.
سقف این وام در شهرهای بزرگ با جمعیت بیش از یک میلیون نفر، بهجز تهران، ۴۰۰ میلیون تومان، در مراکز استانها ۳۵۰ میلیون تومان و در سایر شهرستانها ۳۰۰ میلیون تومان تعیین شده است.
اما مقایسه این ارقام با هزینه ساخت، تصویر متفاوتی از قدرت واقعی تسهیلات ارائه میدهد.
برای یک واحد ۱۰۰ متری با هزینه ساخت ۸ میلیارد تومان، وام ۴۵۰ میلیون تومانی تنها حدود ۵.۶ درصد هزینه ساخت را پوشش میدهد.
به بیان دیگر، حتی اگر سازنده تمام این تسهیلات را دریافت کند، باید حدود ۷ میلیارد و ۵۵۰ میلیون تومان دیگر برای تأمین هزینه ساخت همین واحد فراهم کند.
این یعنی سهم وام از هزینه ساخت یک واحد ۱۰۰ متری، حتی به یکچهاردهم هم نمیرسد.
وام دولت چند متر ساختمان میسازد؟
محاسبه دیگری هم وجود دارد که شاید گویاتر از تمام اظهارنظرها باشد.
وقتی هزینه ساخت هر مترمربع ۸۰ میلیون تومان است، وام ۴۵۰ میلیون تومانی تهران معادل هزینه ساخت فقط ۵.۶۲۵ مترمربع خواهد بود.
در سایر شهرها نیز وضعیت چنین است:
وام ۴۰۰ میلیون تومانی: معادل هزینه ساخت ۵ مترمربع.
وام ۳۵۰ میلیون تومانی: معادل هزینه ساخت حدود ۴.۳۷ مترمربع.
وام ۳۰۰ میلیون تومانی: معادل هزینه ساخت ۳.۷۵ مترمربع.
این محاسبات یک پرسش جدی ایجاد میکند: آیا چنین تسهیلاتی میتواند گره مالی سازندگان را باز کند یا صرفاً بخشی از هزینههای باقیمانده پروژههای نیمهتمام را پوشش میدهد؟
البته باید توجه داشت که این وام برای تکمیل ساختمانهای نیمهتمام طراحی شده و قرار نیست تمام هزینه ساخت یک واحد از ابتدا تا انتها را تأمین کند.
۳۰۰ هزار واحد در صف تکمیل
ابعاد این سیاست زمانی مهمتر میشود که بدانیم بر اساس برآوردهای اعلامشده وزارت راه و شهرسازی، حدود ۳۰۰ هزار واحد مسکونی نیمهتمام متعلق به بخش خصوصی در دامنه این طرح قرار دارند.
اگر فرض کنیم تمام این واحدها از سقف وام ۴۵۰ میلیون تومانی برخوردار شوند، حجم تسهیلات موردنیاز به ۱۳۵ هزار میلیارد تومان میرسد.
این عدد یک برآورد فرضی بر مبنای سقف وام تهران است و به معنای تخصیص قطعی این مبلغ به همه واحدها نیست؛ زیرا سقف تسهیلات در شهرهای مختلف متفاوت است و پرداخت نیز به تأیید درخواستها و ضوابط بانکی بستگی دارد.
با این حال، همین محاسبه نشان میدهد تکمیل واحدهای نیمهتمام چه بار مالی بزرگی دارد.
از سوی دیگر، وزارت راه و شهرسازی افزایش سقف تسهیلات خودمالکی تا ۸۵۰ میلیون تومان را از بانک مرکزی پیگیری کرده است.
اگر این افزایش تصویب شود، وام جدید در تهران معادل هزینه ساخت حدود ۱۰.۶ مترمربع خواهد بود؛ یعنی حتی دو برابر شدن تقریبی تسهیلات هم فاصله میان منابع مالی سازنده و هزینه واقعی پروژه را از بین نمیبرد.
خریدار در انتهای صف میماند؟
در این میان، یک حلقه مهم دیگر هم وجود دارد: وام خرید مسکن.
وقتی هزینه ساخت یک واحد ۱۰۰ متری به حدود ۸ میلیارد تومان میرسد، طبیعتاً قیمت تمامشده و انتظارات فروش سازنده نیز تحت تأثیر قرار میگیرد؛ هرچند قیمت نهایی به بهای زمین، موقعیت ملک، هزینههای جانبی و شرایط بازار وابسته است.
در چنین شرایطی، حتی اگر دولت بتواند سازنده را برای تکمیل واحد نیمهتمام تأمین مالی کند، خریدار همچنان باید از سد قیمت نهایی عبور کند.
به این ترتیب، دو سمت بازار با دو مشکل متفاوت مواجهاند: سازنده برای تکمیل پروژه به نقدینگی نیاز دارد و خریدار برای خرید همان واحد به تسهیلاتی متناسب با قیمت مسکن احتیاج دارد.
اگر وام ساخت به افزایش عرضه کمک کند، اما قدرت خرید خانوارها همچنان محدود بماند، ممکن است واحدهای بیشتری تکمیل شوند، بدون آنکه الزاماً به همان سرعت به دست مصرفکنندگان واقعی برسند.
اینجاست که سیاست وام خرید مسکن اهمیت پیدا میکند. تسهیلات خرید باید به شکلی طراحی شود که با قیمت واقعی واحدها و توان بازپرداخت خانوارها تناسب داشته باشد. در غیر این صورت، افزایش عرضه بهتنهایی تضمینی برای افزایش معاملات مصرفی نخواهد بود.
۳۶ هزار میلیارد تومان برای زیرساخت
در کنار هزینه ساخت، تأمین زیرساختها نیز به یکی از گلوگاههای پروژههای مسکونی تبدیل شده است.
رئیس صندوق ملی مسکن اعلام کرده تاکنون حدود ۳۶ هزار میلیارد تومان از سوی صندوق برای تأمین تأسیسات و زیرساخت پروژهها تزریق شده است.
طبق تقسیم کار انجامشده، قرار بوده سه مجموعه صندوق ملی مسکن، وزارت نیرو و شرکتهای خدماترسان، هرکدام یکسوم منابع موردنیاز را تأمین کنند.
با این حساب، سهم هر مجموعه از این رقم حدود ۱۲ هزار میلیارد تومان میشود.
اما مختاری میگوید صندوق سهم خود را بهطور کامل پرداخت کرده و در برخی مناطق، تعهدات سایر دستگاهها به دلیل محدودیت منابع بهطور کامل محقق نشده است.
این بخش از ماجرا اهمیت ویژهای دارد؛ چون حتی ساختمانی که از نظر فیزیکی آماده شده، بدون آب، برق، گاز و خدمات زیربنایی عملاً امکان بهرهبرداری مطلوب ندارد.
به همین دلیل، تزریق پول به ساخت ساختمان بدون تأمین همزمان زیرساختها میتواند هزینه و زمان تحویل پروژهها را افزایش دهد.
۱۳۰ هزار واحد در برابر ۳۰۰ هزار واحد نیمهتمام
مختاری همچنین از آمادگی صندوق ملی مسکن برای حمایت از افتتاح ۱۳۰ هزار واحد مسکونی در سال جاری خبر داده است.
مقایسه این عدد با برآورد ۳۰۰ هزار واحد نیمهتمام بخش خصوصی، نکته قابلتوجهی را آشکار میکند.
عدد ۱۳۰ هزار معادل حدود ۴۳.۳ درصد از تعداد ۳۰۰ هزار واحد نیمهتمام است.
البته این دو آمار الزاماً یک مجموعه واحد را توصیف نمیکنند؛ برنامه حمایت صندوق از افتتاح واحدها با برآورد کل واحدهای نیمهتمام بخش خصوصی متفاوت است. با این حال، کنار هم قرار گرفتن آنها مقیاس بزرگ مأموریت دولت در بخش مسکن را نشان میدهد.
از یک طرف، دولت باید پروژههای نیمهتمام را به خط پایان برساند و از طرف دیگر، برای تقاضایی که به دلیل فاصله قیمت و درآمد عقبنشینی کرده، راهکار عملی پیدا کند.
تناقض بزرگ در بازار مسکن
رئیس صندوق ملی مسکن از آینده مناسب اقتصاد مسکن سخن گفته و معتقد است ظرفیت تقاضا و وابستگی اندک تولید مسکن به واردات، فرصت سرمایهگذاری در این بخش را حفظ کرده است.
او همچنین درباره اثر تحریمها بر تولید مسکن گفته است: «اثر تحریمها در تولید مسکن به شکل محسوسی مشاهده نمیشود.»
با این حال، حتی اگر مصالح و ظرفیت تولید داخلی برای ساختوساز کافی باشد، هزینه نهایی تولید همچنان به قدرت خرید مردم گره خورده است.
در همین گزارش، از اختصاص ۲.۵ هزار میلیارد تومان برای مسکن محرومان و همچنین یکهزار میلیارد تومان برای تأمین ودیعه مسکن آسیبدیدگان و ۳۰۰ میلیارد تومان بهصورت علیالحساب برای بازسازی واحدهای آسیبدیده خبر داده شده است.
این ارقام نشان میدهد دولت همزمان با چند مأموریت مالی سنگین در بخش مسکن روبهرو است؛ از تکمیل پروژههای نیمهتمام گرفته تا حمایت از محرومان و بازسازی خانههای آسیبدیده.
خانه ساخته میشود، اما چه کسی توان خرید دارد؟
کنار هم گذاشتن ارقام این دو خبر، تصویری قابل تأمل از بازار مسکن ترسیم میکند:
هزینه ساخت هر مترمربع به ۸۰ میلیون تومان رسیده، وام تکمیل ساختمان در تهران ۴۵۰ میلیون تومان است، حدود ۳۰۰ هزار واحد نیمهتمام در دامنه طرح قرار دارند و صندوق نیز برای حمایت از افتتاح ۱۳۰ هزار واحد اعلام آمادگی کرده است.
محاسبهها نشان میدهد وام فعلی تهران فقط هزینه ساخت حدود ۵.۶ مترمربع را پوشش میدهد. حتی افزایش احتمالی آن به ۸۵۰ میلیون تومان نیز این رقم را به حدود ۱۰.۶ مترمربع میرساند.
در چنین بازاری، تکمیل ساختمانها تنها نیمی از مسیر خانهدار شدن است. نیمه دیگر به قدرت خرید خانوارها، دسترسی به تسهیلات مؤثر و تناسب اقساط با درآمد واقعی مردم وابسته است.
خطر بزرگ بازار مسکن این است که دولت در تکمیل ساختمانها موفق شود، اما خانوارها همچنان از خرید همان ساختمانها ناتوان بمانند؛ در این صورت، تعداد خانههای آماده افزایش پیدا میکند، اما رؤیای خانهدار شدن برای بخش بزرگی از جامعه همچنان دور از دسترس خواهد ماند.

اخبار مرتبط

وام ۸۰ میلیون تومانی ازدواج فرزندان بازنشستگان چه زمانی واریز میشود؟
بانکها در تنگنای منابع؛ تولید در صف تسهیلات

وام دانشجویی با مبالغ تازه رسید / سهم هر متقاضی چقدر است؟

وام ۱۲۰ میلیون تومانی بازنشستگان تأمین اجتماعی؛ شرایط دریافت اعلام شد
خبر مهم برای متقاضیان وام ازدواج و فرزندآوری؛ سرعت پرداختها ۳ برابر شد؟
۰ دیدگاه