 copy.webp)
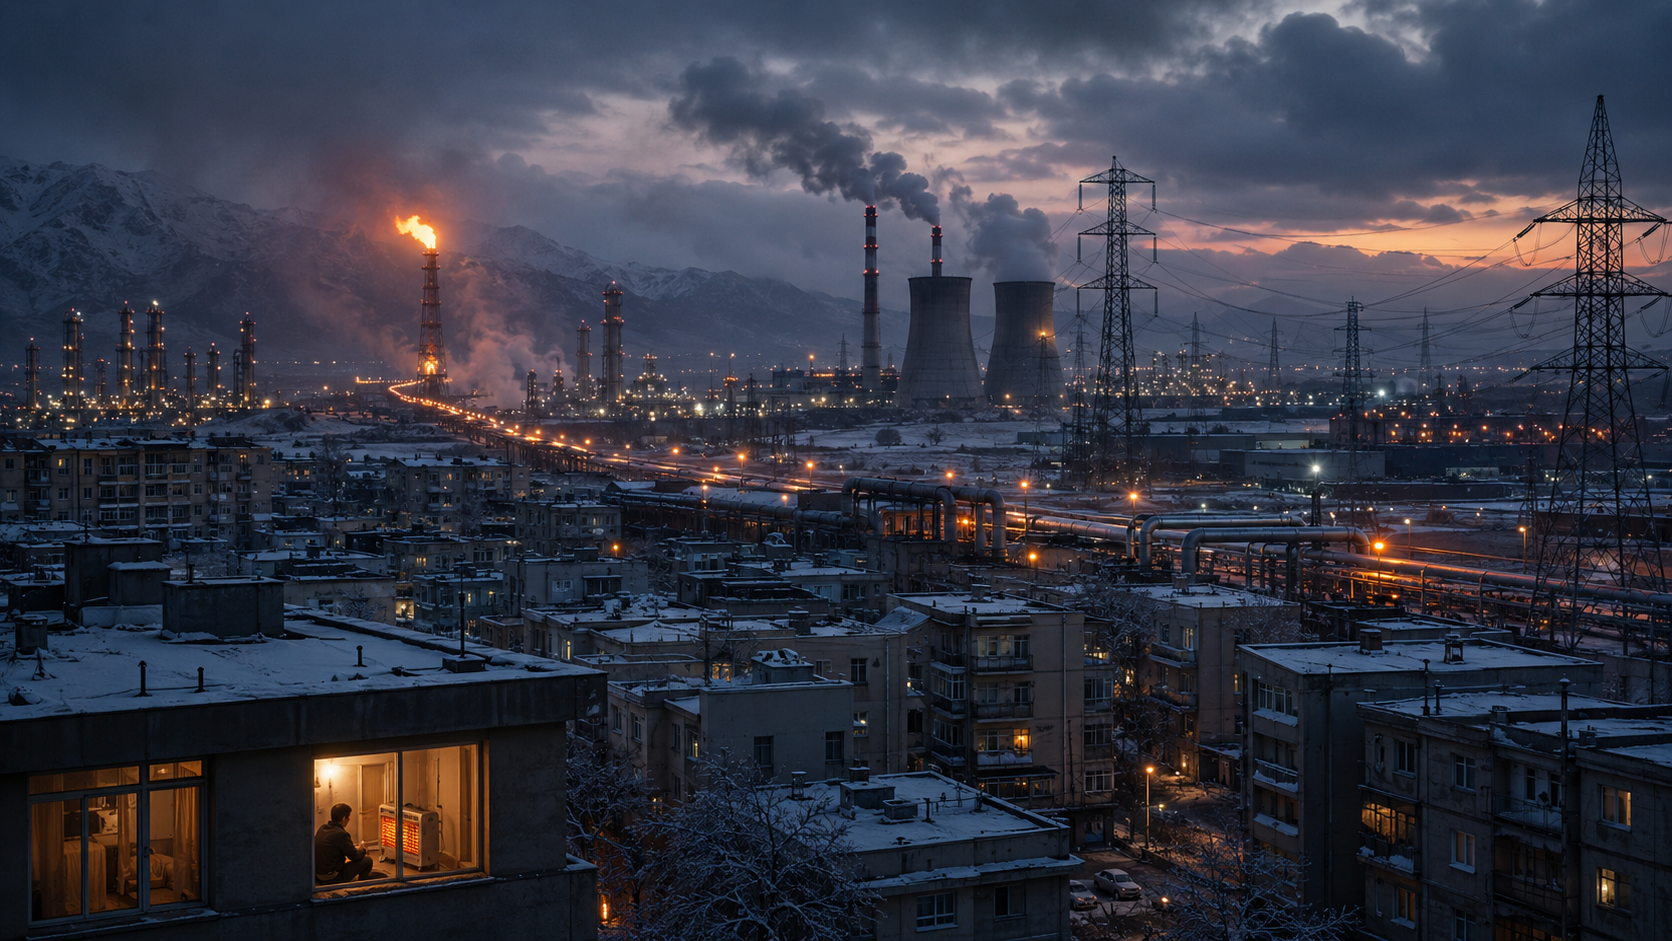
محدودیت گاز، آزمون زمستانی صنعت فولاد ایران
با نزدیک شدن به زمستان ۱۴۰۵، نگرانیها درباره تشدید محدودیت گاز صنایع بار دیگر افزایش یافته است؛ موضوعی که برای صنعت فولاد، بهدلیل وابستگی واحدهای احیای مستقیم به گاز طبیعی، میتواند پیامدهایی فراتر از کاهش تولید داشته باشد و صادرات، درآمد ارزی و زنجیره تأمین صنایع کشور را تحت تاثیر قرار دهد.
به گزارش نماد اقتصاد، همزمان با نزدیک شدن به روزهای سرد سال، نگرانی درباره محدودیت گاز صنایع بار دیگر به یکی از مهمترین دغدغههای بخش تولید تبدیل شده است. صنعت فولاد بهعنوان یکی از پیشرانهای اقتصاد صنعتی و صادرات غیرنفتی کشور، بیش از بسیاری از بخشهای دیگر در معرض پیامدهای ناترازی انرژی قرار دارد.
وابستگی بخش مهمی از زنجیره فولاد به گاز طبیعی، بهویژه در واحدهای احیای مستقیم باعث شده است که هرگونه محدودیت در تامین این حامل انرژی، مستقیما بر میزان تولید، هزینه تمامشده، تعهدات صادراتی و عملکرد شرکتهای فولادی اثر بگذارد.
زمستان ۱۴۰۵ در شرایطی آغاز خواهد شد که شبکه گاز کشور با مجموعهای از چالشها روبهروست؛ از افزایش مصرف خانگی طی ماههای سرد گرفته تا کاهش ظرفیت تولید ناشی از آسیبدیدگی تاسیسات گازی در ماههای گذشته. در همین حال، اظهارات اخیر مسئولان شرکت ملی گاز و فعالان صنعت فولاد نشان میدهد که احتمال اعمال محدودیت برای صنایع جدی است؛ هرچند میزان و مدت آن هنوز به شرایط جوی و وضعیت تامین و مصرف گاز بستگی دارد.
ناترازی گاز در زمستان ۱۴۰۵ با فشار بیشتری بر شبکه انرژی همراه است
یکی از مهمترین عوامل نگرانی درباره وضعیت گازرسانی در زمستان امسال، کاهش ظرفیت تولید گاز کشور است. هوشنگ صیدالی، مدیر امور هماهنگی گازرسانی شرکت ملی گاز ایران روز ششم آبان ماه عنوان کرد: حدود ۱۳۰ میلیون مترمکعب از ظرفیت تولید روزانه گاز کشور که در جریان حملات نظامی آسیب دیده بود، همچنان از مدار خارج است.
به گفته وی، در جریان این حملات حدود ۲۳۰ میلیون مترمکعب از ظرفیت تولید آسیب دید که نزدیک به ۱۰۰ میلیون مترمکعب آن تاکنون بازیابی شده است.
این مقام شرکت ملی گاز ایران همچنین از احتمال اعمال محدودیت در ۱۱ استان خبر داد و از صنایع خواست برای تامین سوخت جایگزین آمادگی داشته باشند.
این شرایط در کنار افزایش مصرف خانگی، مدیریت شبکه گاز را دشوارتر میکند. در روزهای سرد، متاسفانه تامین گاز خانوارها در اولویت قرار میگیرد و در نتیجه، صنایع و نیروگاهها با محدودیت بیشتری مواجه میشوند. از سوی دیگر، شرکت ملی گاز برای مواجهه با شرایط احتمالی، سناریوهای مختلف مدیریت مصرف را در نظر گرفته است.
براساس توضیحات منتشرشده درباره این سناریوها، در صورت تشدید کمبود، محدودیتها میتواند از نیروگاهها و صنایع سیمانی آغاز شود و در شرایط دشوارتر به صنایع بزرگ، ازجمله فولاد و پتروشیمی گسترش یابد. در سناریوی شدیدتر نیز دامنه محدودیتها وسیعتر خواهد شد.
فولاد در برابر محدودیت گاز آسیبپذیرتر از بسیاری از صنایع است
اهمیت گاز برای صنعت فولاد تنها به تامین انرژی مورد نیاز تجهیزات و کورهها محدود نمیشود. در بخش مهمی از زنجیره تولید فولاد ایران، گاز طبیعی نقشی اساسی در فرآیند احیای مستقیم سنگآهن دارد.
در این روش، گاز بهعنوان عامل احیا به کار میرود و اکسیژن را از سنگآهن جدا میکند تا آهن اسفنجی تولید شود؛ محصولی که ماده اولیه بخش مهمی از واحدهای فولادسازی کشور است. به همین دلیل، جایگزینی گاز با سوختهایی مانند گازوئیل در واحدهای احیای مستقیم امکانپذیر نیست.
علیرضا ابراهیمی، عضو انجمن تولیدکنندگان فولاد ایران در اظهاراتی درباره وضعیت زمستان پیشرو، تاکید کرده است که در برخی کورهها امکان جایگزینی مشعلهای گازی با سوخت مایع وجود دارد اما در واحدهای احیای مستقیم، گاز بخشی از فرآیند شیمیایی تولید است و نمیتوان سوخت دیگری را بهسادگی جایگزین آن کرد.
این تفاوت فنی باعث میشود که محدودیت گاز برای فولادسازان صرفا به افزایش هزینه انرژی منجر نشود بلکه در مواردی توقف یا کاهش ظرفیت تولید را به دنبال داشته باشد. به بیان دیگر، حتی اگر یک کارخانه امکان تامین سوخت جایگزین برای برخی تجهیزات جانبی را داشته باشد، این راهکار لزوما مشکل واحد احیای مستقیم را برطرف نمیکند.
در نتیجه، اختلال در تامین گاز میتواند از تولید آهن اسفنجی آغاز شود و به بخشهای بعدی زنجیره، ازجمله فولادسازی و تولید محصولات نهایی منتقل شود.
براساس اعلام بهرام سبحانی، رئیس انجمن تولیدکنندگان فولاد ایران، نیاز روزانه زنجیره فولاد کشور به گاز حدود ۳۵ میلیون مترمکعب است و بخش عمده این مصرف به واحدهای احیای مستقیم اختصاص دارد. این رقم نشان میدهد که تامین پایدار گاز تا چه اندازه برای حفظ ظرفیت تولید فولاد اهمیت دارد.
محدودیت انرژی میتواند تولید فولاد را عقب بیندازد
تجربه زمستانهای گذشته نشان داده است که محدودیت گاز در صنعت فولاد، مسئلهای کوتاهمدت و محدود به یک کارخانه نیست. در سالهای پیش، واحدهای احیای مستقیم معمولا برای حدود یک ماه با محدودیت گاز مواجه میشدند و بخشی از این دوره را به تعمیرات اختصاص میدادند اما در سال ۱۴۰۴، محدودیتها به حدود دو ماه و نیم رسید و برخی واحدها تعطیل شدند یا با ظرفیت بسیار پایین فعالیت کردند.
در واقع مجموع محدودیتهای برق و گاز باعث شد صنعت فولاد حدود ۶ میلیون تن از برنامه تولید هدفگذاریشده عقب بماند. این تجربه نشان میدهد که طولانی شدن دوره محدودیت، اثراتی فراتر از کاهش مقطعی تولید دارد و میتواند برنامهریزی عملیاتی، تامین مواد اولیه، فروش و صادرات شرکتها را نیز مختل کند.
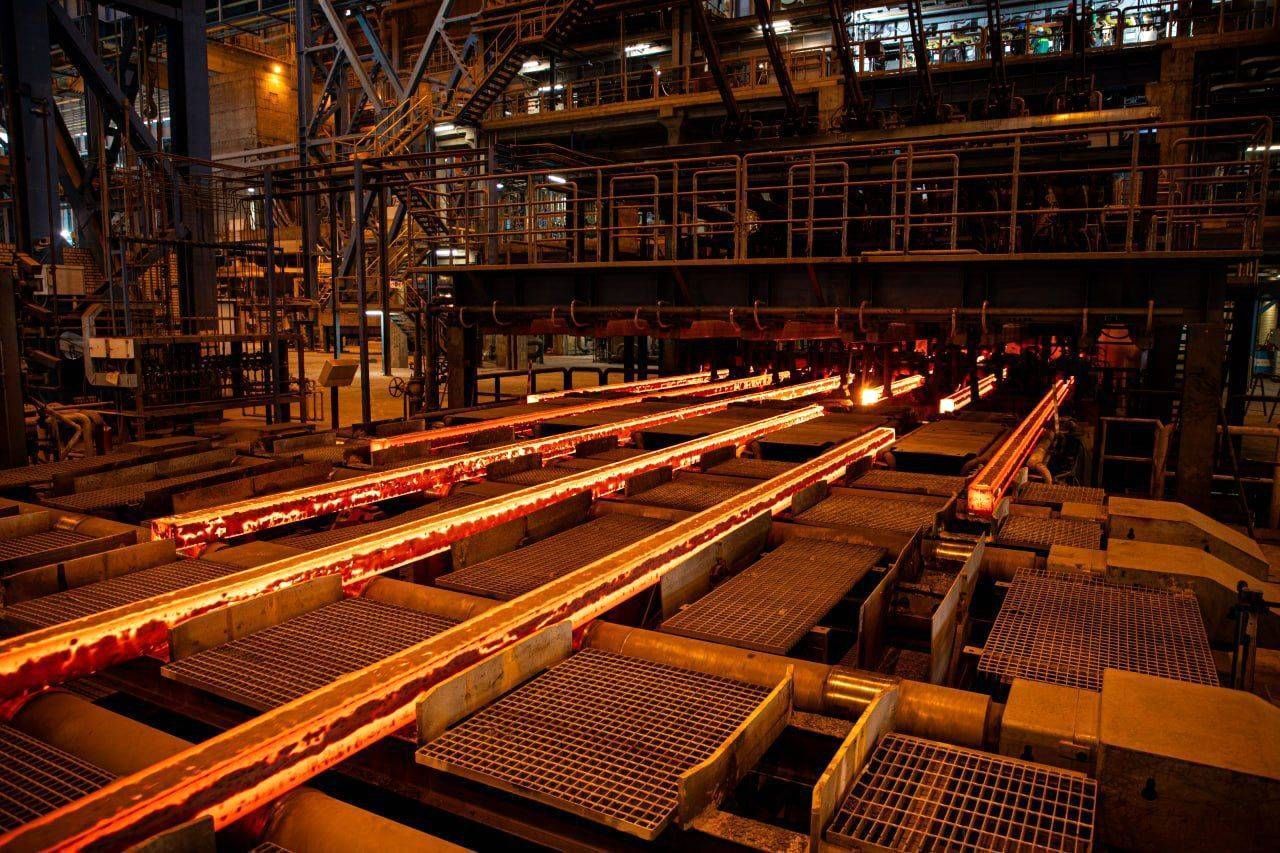
کاهش تولید فولاد فقط یک مسئله صنعتی نیست
پیامدهای محدودیت گاز در صنعت فولاد به کارخانهها و سهامداران آنها محدود نمیماند. فولاد یکی از حلقههای اصلی تامین مواد اولیه در بخشهای ساختمان، زیرساخت، حملونقل، لوازم خانگی و صنایع مختلف است. بنابراین، کاهش تولید میتواند در ادامه به اختلال در عرضه محصولات فولادی، تغییر قیمتها و افزایش هزینه تامین مواد اولیه برای صنایع پاییندستی منجر شود.
در بازار داخلی، کاهش عرضه شمش، میلگرد، ورق و سایر محصولات فولادی ممکن است بر قیمت تمامشده پروژههای عمرانی و ساختمانی اثر بگذارد؛ البته میزان این اثر به حجم موجودی انبارها، سطح تقاضا، واردات احتمالی و وضعیت معاملات در بورس کالا نیز وابسته است. از این رو، نمیتوان هر افزایش قیمتی در بازار فولاد را صرفا به محدودیت گاز نسبت داد اما تداوم افت تولید میتواند یکی از عوامل تشدیدکننده فشار بر بازار باشد.
در بخش صادرات نیز کاهش تولید، قدرت ایفای تعهدات شرکتها را تحت تاثیر قرار میدهد. فولاد ایران در بازارهای منطقهای و جهانی با رقابت قیمتی روبهروست و وقفه در تحویل سفارشها میتواند موقعیت تجاری تولیدکنندگان را تضعیف کند.
از سوی دیگر، کاهش صادرات به معنای کاهش احتمالی درآمد ارزی و محدود شدن منابع مالی شرکتها برای سرمایهگذاری و توسعه خواهد بود. این مسئله در شرایطی اهمیت بیشتری دارد که فولادسازان برای حفظ رقابتپذیری به سرمایهگذاری در فناوری، بهرهوری انرژی و نوسازی تجهیزات نیاز دارند.
مدیریت مصرف و سوخت جایگزین باید از پیش از زمستان آغاز شود
یکی از راهکارهای مطرحشده برای کاهش اثر محدودیت گاز، آمادهسازی صنایع برای استفاده از سوخت دوم است. مسئولان شرکت گاز تاکید کردهاند که واحدهای صنعتی باید مطابق تعهدات خود، سوخت جایگزین مورد نیاز ماههای سرد را ذخیره کنند. با این حال، همانطور که در فرآیند تولید فولاد مشاهده میشود، سوخت جایگزین برای همه بخشهای زنجیره کارایی یکسان ندارد. بنابراین، برنامهریزی باید براساس ویژگی فنی هر واحد و میزان وابستگی آن به گاز انجام شود.
در کنار ذخیره سوخت، بهینهسازی مصرف انرژی، تعمیرات پیشگیرانه، مدیریت بار و ارتقای بهرهوری تجهیزات نیز میتواند بخشی از فشار را کاهش دهد. شرکتهای فولادی میتوانند با برنامهریزی دقیقتر تعمیرات در دورههای محدودیت، مدیریت موجودی مواد اولیه و هماهنگی میان واحدهای احیا، فولادسازی و نورد، از انتقال اختلال به کل زنجیره جلوگیری کنند. با این حال، این اقدامات جایگزین تامین پایدار گاز نیستند و نمیتوانند کمبود بلندمدت این حامل انرژی را بهطور کامل جبران کنند.
از سوی دیگر، سیاستگذار انرژی باید میان نیاز بخش خانگی و ضرورت تداوم تولید صنعتی توازن برقرار کند. اولویت قرار دادن تامین گاز خانوارها در روزهای سرد سال قابل درک است اما محدودیتهای صنعتی نیز هزینههای اقتصادی، اشتغالی و صادراتی به همراه دارد.
انتشار برنامههای شفاف درباره میزان گاز قابل تخصیص، زمانبندی محدودیتها و معیارهای اولویتبندی صنایع میتواند امکان برنامهریزی را برای تولیدکنندگان افزایش دهد و از تصمیمهای ناگهانی و پرهزینه جلوگیری کند.
در نهایت، زمستان پیشرو میتواند آزمونی جدی برای هماهنگی میان سیاستگذار انرژی و بخش تولید باشد. اگر محدودیتها بدون زمانبندی روشن و توجه به ویژگی فنی صنایع اعمال شوند، هزینه آن تنها در آمار تولید کارخانهها دیده نخواهد شد بلکه در زنجیره تامین، بازار داخلی، صادرات، اشتغال و سرمایهگذاری صنعتی نیز بازتاب پیدا میکند. صنعت فولاد ایران برای حفظ جایگاه خود به انرژی پایدار نیاز دارد و عبور از ناترازی، مستلزم سیاستی فراتر از مدیریت مقطعی مصرف در روزهای سرد است.

اخبار مرتبط
آنکیروس؛ پنجرهای به بازارهای جهانی یا ویترینی پرهزینه برای فولاد ایران؟
نوآوری، برگ برنده فولادسازان جهان
برق در تله ناترازی گاز؛ زمستان سخت صنایع در راه است

قطعی گاز پتروشیمیها جدیتر شد
تولید فولاد جهان و ایران؛ از رشد ظرفیت تا رقابت بر سر مزیتهای جدید

۰ دیدگاه