 copy.webp)
قفل زمین در تهران و البرز؛ مسکن گرانتر خواهد شد؟
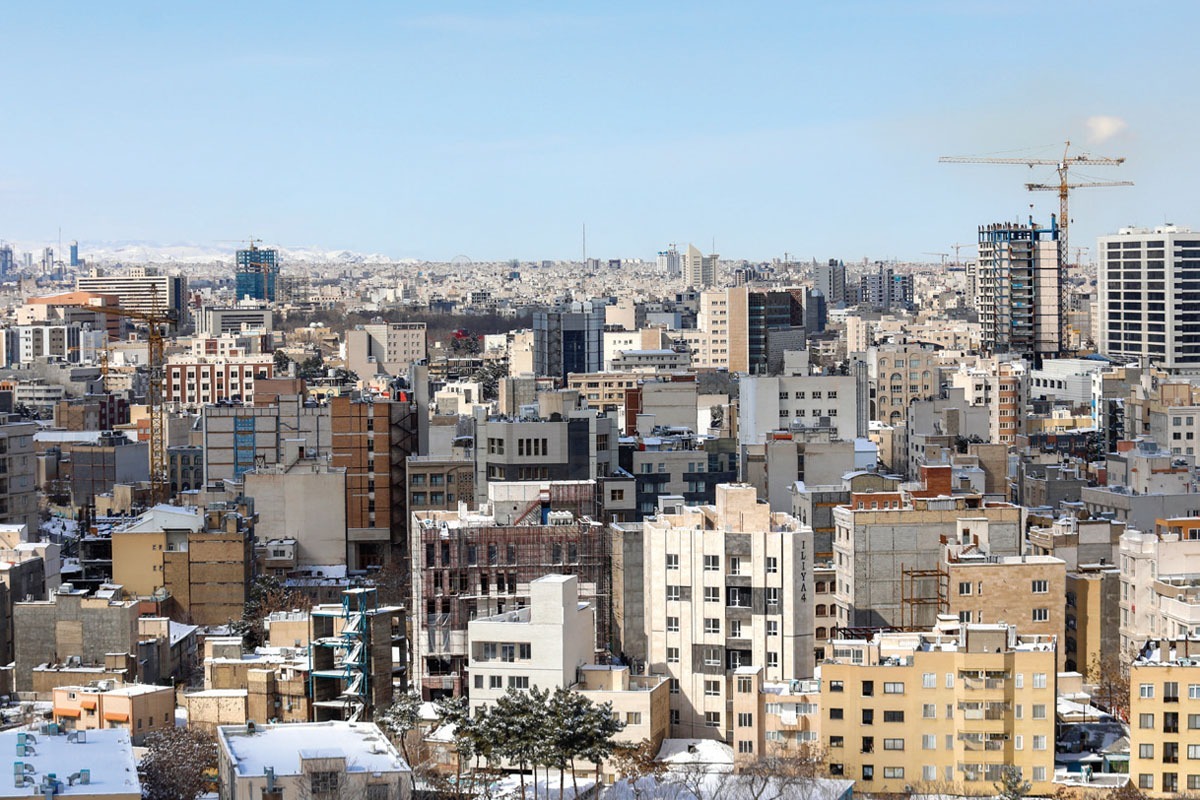
مصوبه جدید دولت برای ساماندهی و تمرکززدایی از تهران و البرز با محدود کردن صدور مجوز احداث شهرکهای مسکونی و شهرهای جدید به مدت سه سال، معادله تازهای را پیشروی بازار مسکن قرار داده است؛ معادلهای که یک سوی آن، ضرورت مدیریت منابع آب، انرژی و زیرساختهای شهری و سوی دیگر آن، تامین زمین و پاسخگویی به تقاضای مسکن قرار دارد.
به گزارش نماد اقتصاد، تمرکز جمعیت، فعالیتهای اقتصادی و تقاضای سکونت در تهران و البرز، طی سالهای گذشته فشار قابلتوجهی بر زیرساختهای شهری، منابع آب و انرژی و شبکه حملونقل وارد کرده است. در چنین شرایطی، دولت با تصویب برنامهای برای ساماندهی، پالایش عملکردی و تمرکززدایی از این دو استان، بهدنبال مدیریت بارگذاری جمعیتی و فعالیتی و کنترل گسترش کالبدی مجموعه شهری تهران و البرز است.
براساس گزارشهای منتشرشده در ۲ آبان ۱۴۰۵، یکی از محورهای این برنامه، ممنوعیت سهساله صدور مجوز احداث شهرکهای مسکونی و شهرهای جدید است. این محدودیت در چارچوب سیاستی گستردهتر برای مدیریت توسعه شهری مطرح شده و از همین رو، ارزیابی پیامدهای آن صرفا با بررسی تعداد مجوزهای جدید امکانپذیر نیست.
مسئله اصلی از منظر اقتصاد مسکن، نسبت میان محدودیتهای جدید و ظرفیت واقعی عرضه در محدودههای موجود است. اگر امکان تامین زمین، ساخت واحدهای جدید و تکمیل پروژههای در دست اجرا متناسب با نیاز بازار فراهم باشد، محدودیت توسعه کالبدی لزوما به کاهش عرضه منجر نخواهد شد اما اگر مسیرهای جایگزین از نظر ظرفیت، هزینه و سرعت اجرا کافی نباشند، احتمال افزایش فشار بر زمینهای قابل ساخت و هزینه تولید مسکن مطرح میشود.
آیا زمین کافی به معنای مسکن کافی است؟
یکی از استدلالهای مطرحشده از سوی وزارت راه و شهرسازی در دفاع از برنامه جدید، وجود ظرفیت جمعیتپذیری در طرحهای مصوب تهران و البرز است. رامین ساعد، مدیرکل دفتر طرحریزی شهری و طرحهای توسعه و عمران این وزارتخانه در توضیح این برنامه اعلام کرده است که جمعیت مجموعه شهری تهران و البرز بیش از ۱۶ میلیون نفر است و ظرفیت جمعیتپذیری پیشبینیشده در طرحهای جامع و تفصیلی مصوب به حدود ۲۱ میلیون نفر میرسد. همچنین به ظرفیتی معادل حدود ۸۰۰ هزار نفر در چارچوب نهضت ملی مسکن اشاره شده است.
این ارقام، در صورت انطباق با آخرین اطلاعات رسمی، میتوانند مبنایی برای ارزیابی ظرفیت بالقوه توسعه در محدودههای موجود باشند اما ظرفیت جمعیتپذیری را نباید معادل تعداد واحدهای آماده سکونت یا حتی ظرفیت قطعی تولید مسکن در کوتاهمدت دانست.
تبدیل ظرفیت نظری به عرضه واقعی، به عوامل متعددی وابسته است؛ وضعیت مالکیت زمین، امکان تامین مالی، هزینه ایجاد زیرساخت، ظرفیت شبکه آب و برق و فاضلاب، دسترسی به حملونقل عمومی، فرایند صدور مجوز و زمان لازم برای تکمیل پروژهها.
از این منظر، پرسش تعیینکننده آن است که چه سهمی از ظرفیت اعلامشده واقعا قابل استفاده است و چه میزان سرمایهگذاری برای تبدیل آن به واحدهای مسکونی قابل سکونت نیاز دارد.
وقتی زمین حلقه تعیینکننده در هزینه ساخت مسکن میشود
زمین یکی از نهادههای اصلی تولید مسکن است و محدود شدن مسیرهای تامین آن میتواند بر اقتصاد پروژههای ساختمانی اثر بگذارد. در صورتی که تقاضای سکونت در تهران و البرز همچنان بالا بماند اما ظرفیت زمین قابل ساخت متناسب با این تقاضا افزایش پیدا نکند، فشار بر زمینهای دارای مجوز و برخوردار از زیرساخت ممکن است تشدید شود.
این وضعیت میتواند هزینه اولیه پروژهها را افزایش دهد، نیاز سازندگان به سرمایه در گردش را بیشتر کند و در برخی موارد اجرای طرحهای جدید را به تعویق بیندازد. در چنین شرایطی، سازندگان ممکن است بخشی از افزایش هزینه را در قیمت پیشنهادی واحدهای جدید منعکس کنند، حاشیه سود خود را کاهش دهند یا به سمت پروژههایی با متراژ کمتر و هزینه ساخت پایینتر حرکت کنند.
با این حال، افزایش قیمت مسکن پیامد قطعی و فوری هر محدودیت در توسعه شهری نیست. میزان اثرگذاری این سیاست به سهم شهرکهای جدید در عرضه آتی، ظرفیت ساختوساز در محدودههای موجود، روند تقاضا و شرایط عمومی اقتصاد بستگی دارد.
همچنین باید میان قیمت زمین، هزینه ساخت و قیمت نهایی معامله تمایز قائل شد. افزایش هزینه زمین ممکن است در برخی پروژهها به قیمت نهایی منتقل شود اما در شرایطی که قدرت خرید خانوارها محدود است، سازندگان ممکن است بخشی از فشار هزینه را از طریق کاهش حاشیه سود یا تغییر ترکیب پروژهها جذب کنند. بنابراین، برای ارزیابی دقیق اثر مصوبه باید این سه متغیر بهصورت جداگانه بررسی شوند.
آمارهای ساختوساز چه میگویند؟
دادههای مرکز آمار ایران از افزایش قابلتوجه ظرفیت پیشبینیشده ساخت مسکن در تهران در پاییز سال ۱۴۰۴ حکایت دارد. در این دوره، در پروانههای ساختمانی صادرشده از سوی شهرداری تهران، احداث ۲۵ هزار و ۶۵۸ واحد مسکونی پیشبینی شده بود؛ رقمی که در مقایسه با پاییز سال ۱۴۰۳ رشد ۹۱٫۶ درصدی را نشان میدهد.
در همین بازه زمانی، یکهزار و ۹۰۳ فقره پروانه احداث بنا صادر شد که نسبت به فصل مشابه سال قبل ۷ درصد افزایش داشت. تفاوت معنادار میان رشد تعداد واحدهای پیشبینیشده و شمار پروانههای صادرشده نشان میدهد که افزایش ظرفیت ساخت، بیش از آنکه ناشی از رشد تعداد مجوزها باشد، میتواند با افزایش مقیاس پروژههای ساختمانی مرتبط باشد.
این ارقام نشان میدهد که تعداد واحدهای پیشبینیشده در پروانههای ساختمانی میتواند با سرعتی متفاوت از تعداد پروانهها تغییر کند. با این حال، نباید افزایش واحدهای پیشبینیشده در پروانهها را معادل افزایش به همان میزان در عرضه واقعی مسکن دانست.
آیا میتوان از افزایش قیمت مسکن سخن گفت؟
در مهر ماه ۱۴۰۵، نرگس رزبان، مدیرکل دفتر اقتصاد مسکن وزارت راه و شهرسازی عنوان کرد که براساس اطلاعات موجود، متوسط قیمت مسکن تهران در مرداد ماه کمتر از ۲۰۰ میلیون تومان به ازای هر مترمربع بوده است.
وی همچنین درباره محدودیت اعتبار آماری دادههای سامانه جدید معاملات و تأثیر تعداد پایین معاملات ثبتشده بر میانگین محاسبهشده توضیح داده بود.
این ملاحظه از نظر تحلیلی اهمیت دارد زیرا قیمت پیشنهادی فروشندگان، میانگین قیمت آگهیها و قیمت قطعی معاملات شاخصهای یکسانی نیستند. در بازاری که تعداد معاملات آن محدود است، ترکیب واحدهای معاملهشده نیز میتواند بر میانگین قیمت اثر بگذارد.
از سوی دیگر، حتی اگر افزایش قیمت پس از اجرای مصوبه مشاهده شود، نمیتوان بدون بررسی سایر عوامل آن را مستقیما به محدودیت توسعه شهری نسبت داد. تورم عمومی، نرخ ارز، هزینه مصالح ساختمانی، دستمزد، نرخ تامین مالی، انتظارات تورمی و قدرت خرید خانوارها همگی در شکلگیری قیمت مسکن نقش دارند.
بنابراین، برای سنجش اثر این مصوبه، باید تغییرات قیمت زمین و مسکن در کنار روند صدور پروانه، حجم معاملات و هزینه ساخت بررسی شود. مقایسه این شاخصها در دوره پیش و پس از اجرای سیاست میتواند به شناسایی اثر احتمالی مصوبه کمک کند؛ هرچند تفکیک اثر آن از سایر عوامل اقتصادی به تحلیل دقیقتری نیاز دارد.
توسعه درونشهری جایگزین توسعه شهرکهای جدید خواهد شد؟
یکی از مسیرهای جایگزین برای پاسخگویی به تقاضای مسکن، توسعه درونشهری و میانافزا، نوسازی بافتهای فرسوده و استفاده از زمینهای بلااستفاده یا کمبازده در محدودههای موجود است. این رویکرد میتواند در صورت برخورداری از ظرفیت زیرساختی، هزینه توسعه شبکههای جدید را کاهش دهد و استفاده از زیرساختهای فعلی را بهبود بخشد.
با این حال، توسعه درونشهری راهکاری بدون محدودیت نیست. نوسازی بافتهای فرسوده ممکن است به تجمیع پلاکها، توافق با مالکان، تامین مالی و جابهجایی موقت ساکنان نیاز داشته باشد. توسعه میانافزا نیز در مناطقی که شبکه آب، برق، فاضلاب و حملونقل با محدودیت مواجه است، بدون سرمایهگذاری مکمل میتواند فشار تازهای بر زیرساختها وارد کند.
افزایش تراکم ساختمانی نیز در همه مناطق الزاما راهکار بهینهای نیست. ظرفیت شبکه خدمات، کیفیت دسترسی، ارزش زمین و ملاحظات زیستمحیطی باید در تعیین میزان بارگذاری جدید لحاظ شوند.
در نتیجه، موفقیت سیاست محدودسازی توسعه شهرکهای جدید تا حد زیادی به این بستگی دارد که آیا موانع حقوقی، مالی و اجرایی مسیرهای جایگزین برطرف میشوند یا خیر. صرف معرفی توسعه درونشهری بهعنوان جایگزین، بدون تعیین ظرفیت قابل تحقق و زمانبندی اجرای پروژهها، برای اطمینان از کفایت عرضه کافی نیست.
ریسک پنهان انتقال تقاضا به شهرهای پیرامونی
اگر فرصتهای شغلی و خدمات همچنان در تهران و البرز متمرکز بمانند اما ظرفیت تامین مسکن در این مجموعه شهری متناسب با تقاضا توسعه پیدا نکند، بخشی از خانوارها ممکن است به شهرهای پیرامونی روی بیاورند.
این جابهجایی میتواند هزینه رفتوآمد، زمان سفر و وابستگی به شبکه حملونقل را افزایش دهد؛ بهویژه برای خانوارهایی که امکان انتخاب محل کار یا استفاده از حملونقل عمومی مناسب را ندارند.
از منظر سیاستگذاری، تمرکززدایی زمانی میتواند به کاهش پایدار فشار بر پایتخت منجر شود که با انتقال واقعی فرصتهای شغلی، بهبود خدمات عمومی و توسعه زیرساخت در سایر مناطق همراه باشد. در غیر این صورت، ممکن است بخشی از فشار جمعیتی به پیرامون شهرها منتقل شود، بیآنکه وابستگی اقتصادی و رفتوآمدی این مناطق به تهران کاهش یابد.
ملاحظات حقوقی دامنه ممنوعیت باید دقیق روشن شود
بر اساس گزارشهای منتشرشده، مصوبه هیئت وزیران با عنوان «برنامه اقدام برای ساماندهی، پالایش عملکردی و تمرکززدایی از استانهای تهران و البرز» در مهر ماه ۱۴۰۵ تصویب شده است. در گزارشهای مربوط به این مصوبه، به ممنوعیت سهساله صدور مجوز احداث شهرکهای مسکونی و شهرهای جدید و برخی محدودیتهای مرتبط با توسعه شهری اشاره شده است.
در عین حال، منتقدان درباره تعارض احتمالی برخی مواد مصوبه با قوانین بالادستی، ازجمله قانون جهش تولید مسکن و قانون حمایت از خانواده و جوانی جمعیت پرسشهایی مطرح کردهاند. این موارد تا زمان بررسی حقوقی مستند نباید بهعنوان اثبات قطعی غیرقانونی بودن مصوبه تلقی شوند.
تمایز میان ممنوعیت صدور مجوز احداث شهرکهای جدید و توقف همه ساختوسازهای مسکونی اهمیت ویژهای دارد. تعمیم محدودیت نخست به تمام فعالیتهای ساختمانی، بدون استناد به متن رسمی، میتواند تصویری نادرست از آثار اقتصادی سیاست ارائه دهد.
آزمون اصلی مصوبه در مرحله اجراست
مصوبه ساماندهی تهران و البرز را باید در چارچوب ضرورت مدیریت منابع آب و انرژی، کنترل گسترش کالبدی و کاهش فشار بر زیرساختهای شهری ارزیابی کرد. این اهداف میتوانند از منظر برنامهریزی شهری اهمیت داشته باشند اما موفقیت سیاست به توانایی آن در ایجاد تعادل میان حفاظت از منابع و تامین مسکن وابسته است.
اگر ظرفیتهای درونشهری، نوسازی بافتهای فرسوده و پروژههای موجود بتوانند با هزینه و سرعت مناسب بخشی از تقاضا را پوشش دهند، اثر محدودیت بر عرضه ممکن است قابل مدیریت باشد. در مقابل، اگر ظرفیت جایگزین کمتر از نیاز بازار باشد، فشار بر زمین قابل ساخت، هزینه تولید و دسترسی خانوارها به مسکن میتواند افزایش یابد.
در نهایت، معیار موفقیت این مصوبه صرفا میزان محدود شدن توسعه شهری نیست بلکه توانایی سیاستگذار در مدیریت تمرکز جمعیت، حفاظت از منابع و حفظ امکان دسترسی خانوارها به مسکن متناسب با توان مالی آنهاست.
اگر محدودیتهای جدید با برنامهای روشن، قابل سنجش و تامین مالیشده برای افزایش ظرفیت عرضه همراه نشوند، خطر آن وجود دارد که بخشی از هزینه ساماندهی شهری به شکل افزایش هزینه تامین مسکن یا دشوارتر شدن دسترسی خانوارها به بازار ظاهر شود.

اخبار مرتبط
بازار مسکن رکورد گرانی زد / ۱۱۶ درصد رشد قیمت پیشنهادی؛ سود واقعی چقدر است؟
وام نهضت ملی مسکن ۸۵۰ میلیون تومان شد؛ شرط مهم دریافت ۲۰۰ میلیون تومان وام اضافه اعلام شد
قیمت مسکن در تهران دو برابر شد/ قیمت رهن خانه متری چند؟
خبر مهم وزارت راه برای مستاجران / نخستین واحدهای طرح استیجار چه زمانی تحویل میشوند؟
نرخ اجاره مسکن استیجاری برای دهک یک تا ۶ اعلام شد+ جزئیات
۰ دیدگاه