 copy.webp)
جابهجایی سود در زنجیره فولاد با فرمول تازه گندله
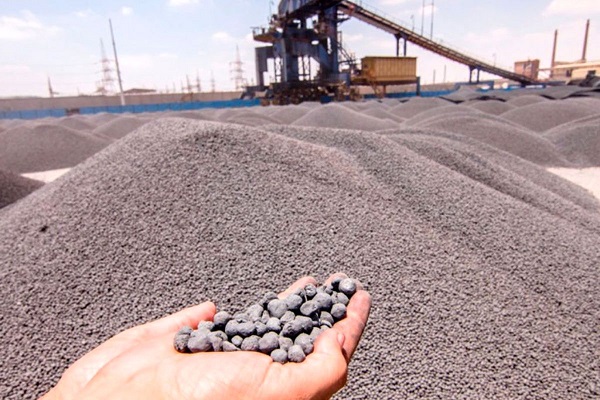
از سوم آبان، قیمت پایه گندله سنگآهن از محدودیت مرتبط با نرخ صادراتی خارج میشود. معنای این تغییر، فراهمشدن امکان تعیین قیمت پایه بالاتر از سقف پیشین است؛ بااینحال، حذف یک محدودیت بهتنهایی نشان نمیدهد قیمت معاملات چه میزان افزایش خواهد یافت.
به گزارش نماد اقتصاد، برای کارخانهای که ماهانه ۱۰۰ هزار تن گندله میخرد، فقط ۱۰۰ هزار تومان افزایش قیمت هر تن کافی است تا صورتحساب خریدش ۱۰ میلیارد تومان سنگینتر شود. در سوی دیگر همین معامله، فروشندهای قرار دارد که درآمدش به همین اندازه افزایش مییابد. هنوز نه تولید بیشتر شده و نه محصول تازهای به بازار آمده است؛ اما تغییر قیمت یک ماده اولیه میتواند سهم دو کارخانه از درآمد زنجیره فولاد را جابهجا کند.
تصمیم تازه بورس کالا درباره قیمت پایه گندله را باید از همین دریچه دید. مسئله، تغییر یک بند در دستورالعمل معاملات است؛ بندی که اثرش میتواند از حساب فروش گندلهساز آغاز شود و به هزینه تولید آهن اسفنجی، حاشیه سود فولادساز و تصمیم شرکتها برای عرضه داخلی یا صادرات برسد.
بر اساس خبرهای منتشر شده؛ از سوم آبان، قیمت پایه گندله سنگآهن از محدودیت مرتبط با نرخ صادراتی خارج میشود. معنای این تغییر، فراهمشدن امکان تعیین قیمت پایه بالاتر از سقف پیشین است؛ بااینحال، حذف یک محدودیت بهتنهایی نشان نمیدهد قیمت معاملات چه میزان افزایش خواهد یافت.
در سازوکار قیمتگذاری زنجیره فولاد، نسبت قیمت محصولات به یکدیگر اهمیت دارد. گندلهساز محصول خود را به واحد احیای مستقیم میفروشد؛ آن واحد آهن اسفنجی تولید میکند و محصولش به فولادساز میرسد. بنابراین، افزایش قیمت فروش در یک حلقه، هزینه خرید حلقه بعدی را بالا میبرد.
در توافقی که مهر ۱۴۰۴ میان تشکلهای زنجیره فولاد گزارش شد، برای محاسبه سقف قیمت پایه، هم نسبت قیمت محصولات زنجیره و هم محدودیت ارزش صادراتی در نظر گرفته شده بود. این محدودیت، به بیان ساده، اجازه نمیداد قیمت پایه با اتکا به نسبتهای داخلی، از مرجع صادراتی تعیینشده بالاتر برود.
اکنون با کنار رفتن این قید برای گندله، یکی از موانع افزایش قیمت پایه برداشته میشود. اما میان «اجازه افزایش قیمت» و «تحقق فروش با قیمت بالاتر» فاصله وجود دارد. این فاصله را خریدار، میزان نیاز کارخانهها و حجم کالای آماده فروش تعیین میکند.
اگر تقاضا ضعیف باشد، بالا رفتن قیمت پایه میتواند به فروش کمتر منجر شود. اگر خریداران برای تأمین خوراک ناچار به خرید باشند، امکان انتقال افزایش قیمت به معاملات بیشتر خواهد بود. ازاینرو، نخستین نشانه اثر تصمیم تازه را باید در کنار قیمت، در حجم معاملات جستوجو کرد.
هر تغییر قیمت، چقدر پول جابهجا میکند؟
برای اعلام اثر واقعی تصمیم، باید قیمت و حجم معاملات قابلمقایسه پیش و پس از اجرای آن در دسترس باشد. تا پیش از آن، میتوان ابعاد مالی تغییر را با یک محاسبه فرضی نشان داد.
فرض کنیم یک واحد احیای مستقیم در ماه ۱۰۰ هزار تن گندله از بازار خریداری میکند. اگر مقدار خرید ثابت بماند، افزایش هزینه آن چنین خواهد بود:
| افزایش فرضی قیمت هر تن گندله | افزایش هزینه خرید ماهانه | افزایش درآمد فروشنده با همین حجم فروش |
| ۱۰۰ هزار تومان | ۱۰ میلیارد تومان | ۱۰ میلیارد تومان |
| ۳۰۰ هزار تومان | ۳۰ میلیارد تومان | ۳۰ میلیارد تومان |
| ۵۰۰ هزار تومان | ۵۰ میلیارد تومان | ۵۰ میلیارد تومان |
این ارقام، سناریوی محاسباتیاند و پیشبینی قیمت بازار نیستند؛ مالیات، حمل و هزینه تأمین مالی نیز در آنها منظور نشده است.
برنده احتمالی، فروشندهای است که مشتریاش را حفظ کند
گندلهسازی که محصول خود را به خریداران مستقل میفروشد، در صورت افزایش نرخ معامله و حفظ حجم فروش، میتواند از تغییر تازه منتفع شود. بااینحال، قیمت بالاتر روی تابلوی عرضه، بدون خریداری که معامله را نهایی کند، درآمد تازهای ایجاد نمیکند.
حتی ممکن است افزایش نرخ با کاهش فروش همراه شود. در این وضعیت، بخشی از منفعت قیمت بالاتر با انباشت موجودی و دیرتر رسیدن پول فروش از بین میرود. برای بنگاهی که به نقدینگی نیاز دارد، فروش نقدی با نرخ پایینتر گاهی ارزش بیشتری از عرضه گرانتری دارد که مشتری پیدا نمیکند.
اثر تصمیم بر شرکتهای یکپارچه نیز متفاوت است؛ مجموعهای که هم گندله تولید میکند و هم آن را در واحد احیای خود مصرف میکند، وضعیت مشابه یک خریدار مستقل ندارد. در بررسی سود گروه، سهم فروش گندله به بیرون و مقدار خرید مواد اولیه از سایر شرکتها تعیینکننده خواهد بود.
فشار نخست بر خریدار گندله وارد میشود
در سوی مقابل، واحد احیای مستقلی قرار دارد که گندله مورد نیازش را میخرد. اگر نرخ خرید افزایش یابد، باید پول بیشتری برای تأمین همان مقدار خوراک کنار بگذارد. بنابراین، اثر تصمیم فقط در سود و زیان پایان سال دیده نمیشود؛ نیاز روزمره کارخانه به سرمایه در گردش نیز بالا میرود.
برای گندلهساز، انتخاب میان فروش داخلی و صادرات با مقایسه دو قیمت روی کاغذ پایان نمییابد. آنچه اهمیت دارد، مبلغ خالصی است که پس از هزینه حمل، تشریفات صادرات، تعهدات ارزی و زمان وصول پول باقی میماند.
اگر تغییر تازه به افزایش قیمت واقعی معاملات داخلی منجر شود و دریافت پول در داخل نیز سریعتر یا کمهزینهتر باشد، جذابیت عرضه داخلی بیشتر میشود. اما اگر قیمت پایه بالا برود و خرید کاهش یابد، تولیدکننده ممکن است همچنان برای فروش موجودی خود به بازار خارجی چشم داشته باشد.
بنابراین، حذف قید صادراتی به معنای حذف اثر صادرات از تصمیم بنگاه نیست. بازار خارجی همچنان یکی از گزینههای فروش و معیاری برای سنجش بازده عرضه داخلی باقی میماند.
اگر قیمت معامله بالا برود و حجم فروش حفظ شود، درآمد بیشتری نصیب فروشندگان گندله خواهد شد و خریداران باید منابع بیشتری برای تأمین خوراک فراهم کنند. اگر قیمت پایه افزایش یابد اما معاملات عقب بنشیند، منفعت مورد انتظار فروشندگان نیز محدود میشود.

اخبار مرتبط
چرا پیشدریافت آهن اسفنجی از ۱۰۰ به ۳۰ درصد کاهش یافت؟
قرمزی در بازار بورس تهران و سبزی در بازار ژاپن

خروج پول حقیقی در سایه ابهام پالایشیها

امروز بورس سبز ماند و طلا پیشتاز شد

شمش گران، میلگرد ارزان

۰ دیدگاه