 copy.webp)
لغو یک تبصره جنجالی وارداتی
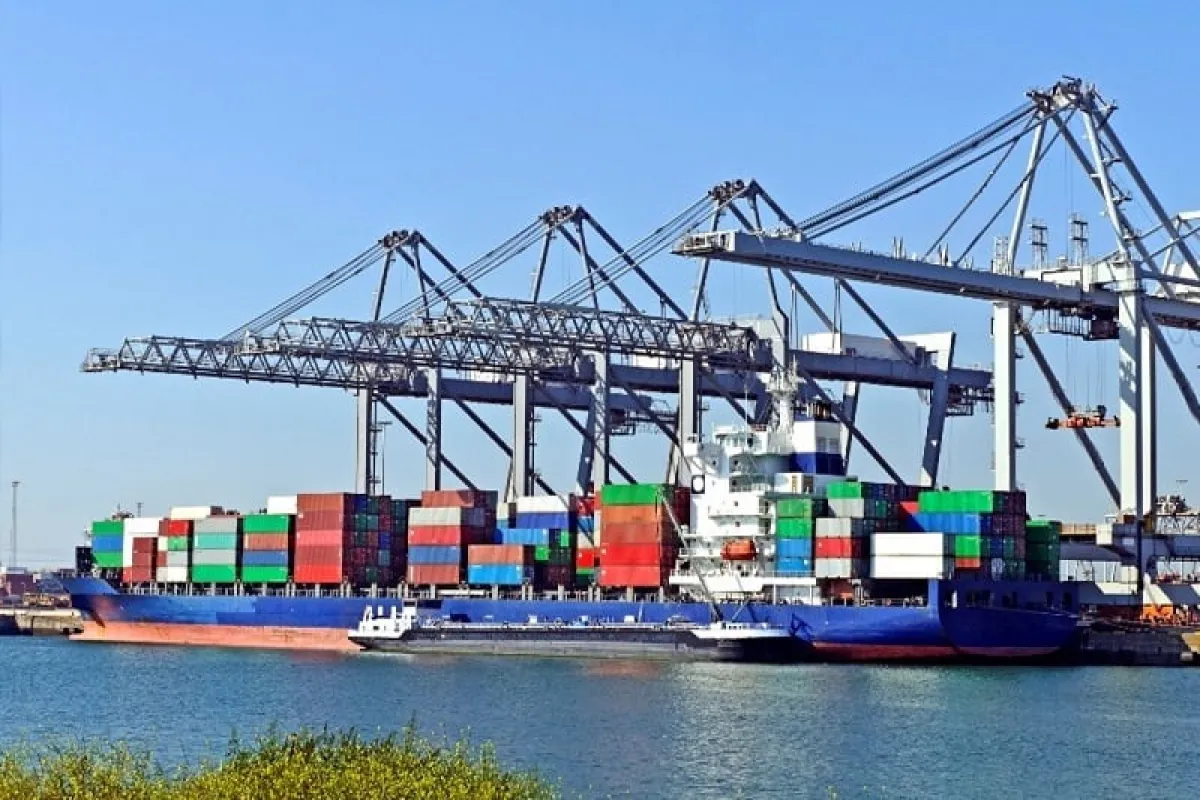
بساط یک مصوبه جنجالی که میتوانست هزینه واردات را دو برابر کند جمع شد؛ دولت تبصره نرخ روز ارز را حذف کرد، اما بازی با هزینههای واردات همچنان ادامه دارد.
به گزارش نماد اقتصاد، یک تصمیم جنجالی در حوزه تجارت خارجی، تنها چند روز پس از تصویب، با عقبنشینی دولت مواجه شد؛ تصمیمی که در صورت اجرا میتوانست مبنای محاسبه ارزش گمرکی کالاهای وارداتی را بهشدت افزایش دهد و موج تازهای از فشار هزینهای را به واردکنندگان، تولیدکنندگان و در نهایت مصرفکنندگان منتقل کند.
ماجرا از تصویبنامه ۲۹ مهر ۱۴۰۵ هیئت وزیران آغاز شد؛ مصوبهای که در یکی از تبصرههای خود مقرر کرده بود نرخ ارز اعلامی بانک مرکزی در روز اظهار کالا، مبنای محاسبه ارزش گمرکی موضوع ماده ۱۴ قانون امور گمرکی قرار گیرد.
ماده ۱۴ قانون امور گمرکی چیست؟
ماده ۱۴ قانون امور گمرکی یکی از مواد کلیدی در تعیین ارزش گمرکی کالاهای وارداتی است. بر اساس این ماده، ارزش گمرکی کالای وارداتی بر مبنای بهای خرید کالا در مبدأ، هزینه بیمه، هزینه حملونقل و سایر هزینههای مرتبط تا ورود کالا به اولین دفتر گمرکی تعیین میشود. این مجموعه هزینهها که در اصطلاح تجاری به ارزش CIF شناخته میشود، مبنای محاسبات گمرکی قرار میگیرد.
نکته مهم در این ماده، نحوه تبدیل ارزش ارزی کالا به ریال است. قرار بود مطابق حکم ماده ۱۴، نرخ ارز اعلامشده از سوی بانک مرکزی در روز اظهار کالا، مبنای تبدیل ارزش ارزی به ریال قرار گیرد.
برای روشن شدن موضوع، فرض کنید یک واردکننده کالایی به ارزش ۱۰۰ هزار دلار خریداری کرده و هزینه حملونقل و بیمه آن نیز ۱۰ هزار دلار باشد. در این صورت، ارزش گمرکی کالا ۱۱۰ هزار دلار خواهد بود.
اگر نرخ مبنای محاسبه ۱۳۱ هزار تومان باشد، ارزش ریالی محموله ۱۴ میلیارد و ۴۱۰ میلیون تومان خواهد شد؛ اما اگر همین محموله با نرخ ۲۶۰ هزار تومان محاسبه شود، ارزش ریالی آن به ۲۸ میلیارد و ۶۰۰ میلیون تومان میرسد. به این ترتیب، تنها تغییر نرخ ارز مبنای محاسبه میتواند ارزش ریالی مبنای گمرکی کالا را تقریباً دو برابر کند.
اهمیت جنجال اخیر نیز دقیقاً در همین نقطه است. از یک سو، ماده ۱۴ قانون امور گمرکی بر نرخ اعلامی بانک مرکزی در روز اظهار تأکید داشت و از سوی دیگر، مقررات خاص مربوط به سال ۱۴۰۵، مبنای متفاوتی برای محاسبه ارزش گمرکی در این سال تعیین کرده بود. تبصره مصوبه ۲۹ مهر ۱۴۰۵ نیز مجدداً بر استفاده از نرخ روز اظهار تأکید داشت؛ اما این تبصره در ۱۲ آبان ۱۴۰۵ لغو شد.
بنابراین، اختلاف اصلی بر سر این است که در سال ۱۴۰۵ کدام نرخ باید مبنای تبدیل ارزش ارزی کالاهای وارداتی به ریال قرار گیرد؛ اختلافی که میتواند مستقیماً بر ارزش گمرکی، حقوق ورودی و سایر پرداختهای وابسته به ارزش کالا اثر بگذارد.
باید توجه داشت که ارزش گمرکی با نرخ خرید ارز توسط واردکننده یکسان نیست. ممکن است واردکننده ارز موردنیاز خود را با نرخی متفاوت تهیه کرده باشد، اما محاسبات گمرکی تابع نرخ قانونی تعیینشده برای ارزشگذاری کالا است.
به هر حال تصمیم دولت مبنی بر نرخ اعلامی بانک مرکزی در روز اظهار دوام نداشت و هیئت وزیران در جلسه سوم آبان ۱۴۰۵، به پیشنهاد معاونت حقوقی رئیسجمهور، رای به لغو این تبصره گرفت و سرانجام تصویبنامه شماره ۹۵۷۰۸/ت۶۵۹۲۷هـ در تاریخ ۱۲ آبان ۱۴۰۵ از سوی محمدرضا عارف، معاون اول رئیسجمهور، ابلاغ شد.
اما چرا این تبصره تا این اندازه حساسیتبرانگیز بود؟ آیا دولت قصد داشت نرخ ارز گمرکی را به نرخهای بالاتر نزدیک کند؟ و مهمتر از همه، اکنون واردکنندگان باید با چه نرخی ارزش گمرکی کالاهای خود را محاسبه کنند؟
شوک دو برابر شدن ارزش گمرکی کالاها
برای درک اهمیت ماجرا باید به تفاوت نرخهای مورد بحث توجه کرد. بر اساس ارقام مطرحشده در گزارشهای مربوط به این تصمیم، نرخ مبنای محاسبات گمرکی در سال ۱۴۰۵ حدود ۱۳۱ هزار تومان بوده است. در مقابل، نرخ روز اعلامی بانک مرکزی که میتوانست با اجرای تبصره جدید مبنای محاسبه قرار بگیرد، در مقاطع مورد بحث به محدوده ۲۶۰ هزار تومان نزدیک میشد.
یعنی با یک تغییر در مبنای محاسباتی، ارزش ریالی کالای وارداتی میتوانست تقریباً دو برابر شود.
برای مثال، فرض کنید یک شرکت کالایی به ارزش ۱۰۰ هزار دلار وارد کشور میکند. با نرخ ۱۳۱ هزار تومان، ارزش ریالی مبنای محاسبه معادل ۱۳ میلیارد و ۱۰۰ میلیون تومان می شود. با نرخ ۲۶۰ هزار تومان، ارزش ریالی مبنای محاسبه به ۲۶ میلیارد تومان میرسد.
این مثال به روشنی نشان میدهد صرفاً با تغییر نرخ ارز مورد استفاده در محاسبات، ارزش ریالی مبنای گمرکی این محموله ۱۲ میلیارد و ۹۰۰ میلیون تومان افزایش پیدا میکند.
البته این افزایش به معنی دو برابر شدن تمام هزینههای واردات نیست؛ بلکه اثر آن به میزان وابستگی هر یک از حقوق ورودی، مالیات و عوارض به ارزش گمرکی و مقررات مربوط به کالا بستگی دارد.
با این حال، روشن است که چنین تغییری میتوانست فشار سنگینی بر سرمایه در گردش شرکتهای واردکننده وارد کند.
افزایش نرخ گمرکی فقط مشکل واردکننده نبود
اشتباه است اگر تصور کنیم افزایش ارزش گمرکی صرفاً به شرکتهای واردکننده مربوط میشود. بخش قابلتوجهی از واردات کشور را مواد اولیه، قطعات، ماشینآلات و کالاهای واسطهای تشکیل میدهند؛ کالاهایی که مستقیماً در چرخه تولید داخلی استفاده میشوند. وقتی هزینه ترخیص این کالاها افزایش پیدا کند، تولیدکننده با چند انتخاب دشوار مواجه میشود.
نخست، هزینه اضافی را از سود خود پرداخت کند. دوم، تولید را کاهش دهد یا واردات مواد اولیه را به تعویق بیندازد. سوم، افزایش هزینه را به قیمت محصول نهایی منتقل کند. در نتیجه، یک تغییر ظاهراً فنی در مقررات گمرکی میتوانست به موضوعی فراتر از واردات تبدیل شود و بر قیمت تمامشده محصولات داخلی اثر بگذارد.
از خودرو و قطعات صنعتی گرفته تا تجهیزات الکترونیکی، لوازم خانگی و مواد اولیه کارخانهها، دامنه اثر این سیاست میتوانست گسترده باشد.
عقبنشینی دولت از مصوبه
دولت از این تبصره عقبنشینی کرد. اما یک سوال همچنان باقی ماندهاست: اکنون نرخ ارز گمرکی چیست؟
پاسخ این است که لغو تبصره به معنای تعیین یک نرخ جدید نیست؛ بلکه حکم جدیدی که قرار بود نرخ روز اعلامی بانک مرکزی را مبنای محاسبه قرار دهد، از میان برداشته شده است.
در چارچوب مقررات خاص مربوط به سال ۱۴۰۵، مبنای قبلی محاسبات ارزش گمرکی، متوسط نرخ ارز معاملات مرکز مبادله در بهمنماه ۱۴۰۴ است که طبق مقررات مربوط مورد تأیید بانک مرکزی قرار گرفته است. این نرخ در گزارشهای منتشرشده حدود ۱۳۱ هزار تومان اعلام شده است. بنابراین باید سه موضوع را از یکدیگر تفکیک کرد.
حدود ۱۳۱ هزار تومان: نرخ مبنای قبلی محاسبات گمرکی در چارچوب مقررات سال ۱۴۰۵.
حدود ۲۶۰ هزار تومان: نرخ روزی که اجرای تبصره میتوانست آن را وارد محاسبات کند.
نرخ خرید ارز واردکننده: نرخی که شرکت برای تأمین ارز کالای خود میپردازد و الزاماً با نرخ محاسبات گمرکی یکسان نیست.
نکته حقوقی مهم آن است که ماده ۱۴ قانون امور گمرکی نیز حکمی درباره نرخ ارز در روز اظهار دارد؛ اما مقررات خاص سال ۱۴۰۵ مبنای متفاوتی برای محاسبات این سال تعیین کردهاند. به همین دلیل، حذف تبصره باید در کنار سایر قوانین و مصوبات معتبر تفسیر شود.
پس نمیتوان ادعا کرد که با لغو تبصره، تمام اختلافات حقوقی درباره نرخ ارز گمرکی برای همیشه حل شده است.
گمرک همچنان ضمانتنامه را قبول میکند
در میان تمام حواشی مربوط به نرخ ارز، بخش دیگری از مصوبه اولیه همچنان پابرجاست؛ بخشی که میتواند برای فعالان اقتصادی اهمیت عملی داشته باشد.
بر اساس حکم باقیمانده، گمرک جمهوری اسلامی ایران مجاز است در دو ماه منتهی به پایان سال مالی جاری، برای وصول مالیات بر ارزش افزوده و عوارض متعلق به کالاهای وارداتی، بهجای دریافت وجه نقد، ضمانتنامه بانکی قبول کند.
به این معنی که فرض کنید یک واردکننده برای ترخیص کالای خود باید ۱۰ میلیارد تومان مالیات بر ارزش افزوده و عوارض پرداخت کند.
در حالت عادی باید این مبلغ را نقداً تأمین کند؛ اما با استفاده از سازوکار ضمانتنامه بانکی، میتواند بهجای پرداخت فوری وجه نقد، ضمانت معتبر بانکی ارائه دهد و نقدینگی خود را برای ادامه فعالیت اقتصادی حفظ کند.
البته این امتیاز به معنای معافیت مالیاتی یا بخشودگی بدهی نیست. واردکننده همچنان موظف به پرداخت تعهدات خود در مهلت مقرر است و دریافت ضمانتنامه نیز ممکن است مستلزم وثیقه و کارمزد بانکی باشد.
برندگان و بازندگان
برندگان این تصمیم بیشتر از بازندگان آن هستند. در خصوص واردکنندگان با حذف تبصره، از تحمیل مبنای جدید و بالقوه سنگینتر محاسبات گمرکی در چارچوب این مصوبه جلوگیری شده است.
در خصوص تولیدکنندگان از افزایش ناگهانی احتمالی هزینه واردات مواد اولیه و قطعات در اثر اجرای این حکم در امان ماندهاند.
در خصوص مصرفکنندگان بهصورت غیرمستقیم از کاهش احتمال انتقال این شوک هزینهای به قیمت کالاها منتفع میشوند؛ هرچند این تصمیم بهتنهایی تضمینی برای کاهش قیمتها نیست.
در عین حال در خصوص بانکها حفظ امکان استفاده از ضمانتنامه بانکی میتواند تقاضا برای خدمات ضمانتی و اعتباری را افزایش دهد.
در مورد دولت نیز همچنان امکان وصول مالیات و عوارض حفظ شده، اما نهاد اجرایی از اجرای تغییر مورد مناقشه در مبنای ارزی محاسبات گمرکی عقبنشینی کرده است.
شاید این سوال پیش آید که آیا این تصمیم به معنی کاهش قیمت دلار و کالاهاست؟ پاسخ صریح به این پرسش منفی است. این نکته باید بهصراحت گفته شود که لغو تبصره نرخ ارز گمرکی نه باعث کاهش نرخ دلار بازار آزاد میشود، نه نرخ ارز خرید کالا توسط واردکننده را پایین میآورد و نه به معنی حذف حقوق ورودی و مالیات واردات است.
همچنین نباید انتظار داشت صرفاً با این تصمیم، قیمت خودرو، موبایل، لوازم خانگی یا سایر کالاهای وارداتی فوراً کاهش پیدا کند.
آنچه اتفاق افتاده، جلوگیری از اجرای یک تغییر بالقوه بزرگ در مبنای محاسبات گمرکی است؛ تغییری که میتوانست هزینههای وابسته به ارزش گمرکی را افزایش دهد.
کارشناسان بر این باورند که شاید مهمترین پیام این اتفاق برای اقتصاد ایران، نه عدد ۱۳۱ هزار تومان باشد و نه عدد ۲۶۰ هزار تومان. موضوع اصلی، بیثباتی و تغییرات ناگهانی در قواعد تجارت خارجی است.
واردکننده برای سفارش کالا، تولیدکننده برای خرید مواد اولیه و سرمایهگذار برای برنامهریزی تولید، به یک متغیر حیاتی نیاز دارند که آن پیشبینیپذیری است.
وقتی یک مصوبه در فاصله کوتاهی از تصویب به مرحله لغو میرسد، این سؤال برای فعال اقتصادی ایجاد میشود که آیا فردا هم ممکن است مبنای محاسبه هزینههای او تغییر کند؟
حتی اگر تصمیم نهایی به نفع واردکننده باشد، رفتوبرگشتهای مکرر در سیاستگذاری میتواند هزینه مبادله را افزایش دهد، ریسک فعالیت اقتصادی را بالا ببرد و تصمیمگیری بلندمدت را دشوار کند.
لغو تبصره نرخ روز ارز گمرکی را میتوان یک عقبنشینی مهم در سیاستگذاری تجاری دانست.
دولت از اجرای حکمی که میتوانست مبنای محاسبه ارزش گمرکی کالاهای وارداتی را به محدوده نرخهای بالاتر ارز منتقل کند، عقب نشست؛ اما تسهیلات استفاده از ضمانتنامه بانکی برای مالیات و عوارض واردات را حفظ کرد.
در نتیجه، واردکنندگان فعلاً با شوک مورد بحث در محاسبات گمرکی مواجه نمیشوند و امکان مدیریت بهتر نقدینگی نیز برای آنها باقی میماند.
اما سؤال اساسی همچنان پابرجاست: آیا قرار است سیاست ارزی و گمرکی کشور بر اساس یک قاعده باثبات و قابل پیشبینی اداره شود، یا فعالان اقتصادی باید هر روز منتظر یک مصوبه جدید و یک تغییر ناگهانی در هزینههای خود باشند؟
این همان موضوعی است که اهمیت آن برای اقتصاد کشور، بسیار فراتر از سرنوشت یک تبصره گمرکی است.

۰ دیدگاه