 copy.webp)
هزینه پنهان جنگ در بازار جهانی نفت
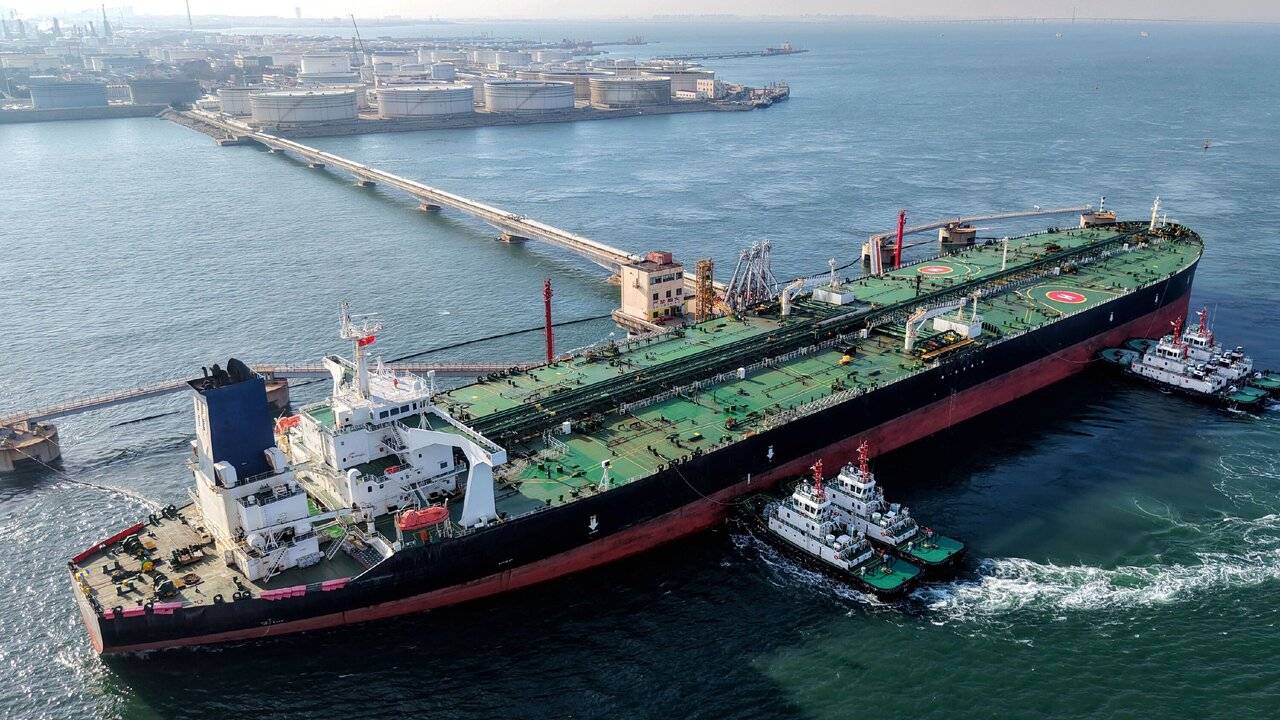
اختلال در مسیرهای کشتیرانی خاورمیانه، هزینه انتقال نفت خام و فرآوردههای نفتی را افزایش داده و بازار جهانی انرژی را با فشاری فراتر از نوسان قیمت نفت مواجه کرده است. تغییر مسیر نفتکشها، کاهش ظرفیت ناوگان و دشواری تأمین خوراک پالایشگاهها از جمله پیامدهایی است که میتواند حتی پس از فروکش کردن تنشهای نظامی نیز ادامه پیدا کند.
به گزارش نماد اقتصاد، افزایش هزینه حملونقل دریایی، تغییر مسیر نفتکشها و محدودیت در دسترسی پالایشگاهها به خوراک مورد نیاز، اکنون به یکی از پیامدهای مهم تنشهای خاورمیانه تبدیل شده است؛ پیامدی که حتی با کاهش مقطعی قیمت نفت خام نیز میتواند هزینه تأمین انرژی و تولید فرآوردههای نفتی را در بازارهای جهانی بالا نگه دارد.
بازار جهانی نفت در روزهای اخیر نوسانات قابلتوجهی را تجربه کرده است. هرچند قیمت نفت برنت در روز جمعه ۳۰ اکتبر (۸ آبان) به ۱۱۷.۶۴ دلار در هر بشکه رسید، امیدواری به پیشرفت مذاکرات ایران و قطر در روز دوشنبه ۲ نوامبر (۱۱ آبان) از شدت نگرانیها درباره اختلال در عرضه کاست و قیمتها را پایین آورد.
بر اساس گزارش رویترز، نفت برنت در معاملات صبحگاهی دوشنبه تا ساعت ۴:۰۷ به وقت گرینویچ با افت ۳.۲ درصدی به ۱۰۹.۷۵ دلار رسید و نفت وستتگزاس اینترمدیت آمریکا نیز با کاهش ۳.۳ درصدی در سطح ۱۰۰.۶۹ دلار معامله شد. با این حال، کاهش قیمت در معاملات روز دوشنبه به معنای رفع نگرانیها درباره امنیت عرضه و مسیرهای انتقال نفت نیست.
در واقع، قیمت نفت خام تنها یکی از مؤلفههای تعیینکننده هزینه نهایی تأمین انرژی در جهان است. نفت استخراجشده و فرآوردههای پالایششده آن باید از مسیرهای دریایی و زمینی، گاه در مسافتهایی چند هزار کیلومتری، به مراکز مصرف منتقل شوند. در این میان، حملونقل دریایی و ناوگان نفتکشها نقش مهمی در اتصال تولیدکنندگان به پالایشگاهها و بازارهای مصرف دارند. به همین دلیل، افزایش هزینه حمل دریایی، طولانیتر شدن مسیرها و کاهش ظرفیت در دسترس نفتکشها میتواند حتی مستقل از تغییرات قیمت نفت خام، هزینههای زنجیره تأمین انرژی را افزایش دهد.
بررسی تحولات بازار نفت و گزارش آژانس بینالمللی انرژی نشان میدهد که تنشهای نظامی در خاورمیانه، بهویژه اختلال در تردد کشتیها در تنگه هرمز، موجب تغییر الگوی حملونقل دریایی شده است. این تغییرات تنها به افزایش کرایه نفتکشها محدود نمیشود؛ بلکه زمان تحویل محمولهها را طولانیتر کرده، بهرهوری ناوگان را کاهش داده و دسترسی پالایشگاهها به خوراک مورد نیاز را با دشواری بیشتری روبهرو کرده است.
تنگه هرمز؛ گلوگاهی فراتر از بازار نفت خام
تنگه هرمز یکی از مهمترین گذرگاههای انتقال انرژی در جهان است و هرگونه اختلال در تردد کشتیها از این مسیر، میتواند بر جریان تجارت نفت و فرآوردههای نفتی اثر بگذارد. با این حال، دامنه اختلالات اخیر به این آبراه محدود نمانده است. ازدحام نفتکشها در اطراف تنگه هرمز، تغییر مسیر جریانهای تجاری و انتقال محمولهها از یک کشتی به کشتی دیگر، از جمله عواملی هستند که زمان تحویل نفت را افزایش داده و ظرفیت عملیاتی ناوگان را کاهش دادهاند.
در کنار تحولات تنگه هرمز، حمله به خط لوله شرق به غرب عربستان، محدودیتهای مرتبط با تردد در بابالمندب و آشفتگی در جریان انتقال محمولههای نفت خام نیز بر وضعیت بازار حملونقل دریایی اثر گذاشتهاند. مجموعه این عوامل موجب شده است که مسیرهای جایگزین اهمیت بیشتری پیدا کنند و تقاضا برای استفاده از برخی انواع نفتکشها افزایش یابد.
مسئله مهم این است که ظرفیت ناوگان نفتکشها در کوتاهمدت امکان افزایش نامحدود ندارد. بنابراین، زمانی که بخشی از کشتیها ناچار به تغییر مسیر میشوند یا زمان بیشتری را برای انتقال محموله صرف میکنند، ظرفیت مؤثر حملونقل کاهش مییابد. در چنین شرایطی، حتی اگر حجم تقاضا برای انتقال نفت تغییر محسوسی نداشته باشد، محدودیت عرضه خدمات حملونقل میتواند هزینه کرایه کشتیها را افزایش دهد.
تغییر الگوی استفاده از نفتکشها
یکی دیگر از پیامدهای اختلال در مسیرهای دریایی، تغییر ترکیب نفتکشهای مورد استفاده در تجارت جهانی نفت است. نفتکشها بر اساس ظرفیت، ابعاد و نوع محمولهای که حمل میکنند، به گروههای مختلفی تقسیم میشوند. برخی از آنها برای انتقال نفت خام و برخی دیگر برای جابهجایی فرآوردههایی مانند بنزین، گازوئیل و سوخت جت طراحی شدهاند.
بر اساس بررسیهای مطرحشده در گزارش آژانس بینالمللی انرژی، اختلال در مسیرهای اصلی انتقال نفت موجب شده است که استفاده از نفتکشهای کوچکتر در برخی مسیرها افزایش یابد. برای مثال، نفتکشهای سوئزماکس – Suezmax- در مسیر انتقال نفت از غرب آفریقا به اروپا به کار گرفته شدهاند و نفتکشهای افراماکس نیز در دریای شمال نقش بیشتری در جابهجایی محمولهها پیدا کردهاند. همچنین نفتکشهای LR 1 – Long Range 1- برای انتقال فرآوردههای نفتی در مسیر خلیج فارس به ژاپن با تقاضای بیشتری روبهرو شدهاند.
این تغییرات نشان میدهد که اختلال در یک مسیر اصلی کشتیرانی، صرفاً به تغییر مسیر کشتیهای عبوری از آن منطقه منجر نمیشود؛ بلکه میتواند ترکیب ناوگان مورد استفاده در مسیرهای دیگر را نیز تغییر دهد و فشار مضاعفی بر بازار جهانی حملونقل دریایی وارد کند.
رقابت نفت خام و فرآوردههای نفتی بر سر ظرفیت حمل
یکی از پیامدهای کمتر دیدهشده تحولات اخیر، تغییر در انگیزه اقتصادی مالکان نفتکشهاست. با افزایش سودآوری حمل نفت خام در مقایسه با انتقال برخی فرآوردههای نفتی، بخشی از مالکان کشتیها ترجیح دادهاند نفتکشهای خود را به جابهجایی نفت خام اختصاص دهند. این جابهجایی، ظرفیت در دسترس برای انتقال فرآوردههای نفتی را کاهش داده و بازار حمل این محصولات را نیز با محدودیت مواجه کرده است.
اهمیت این موضوع از آن جهت است که بازار نفت خام و بازار فرآوردههای پالایششده، اگرچه به یکدیگر وابستهاند، اما از نظر نوع کشتی، ظرفیت حمل و مسیرهای تجاری تفاوتهایی دارند. بنابراین، افزایش تقاضا برای حمل نفت خام میتواند بهصورت غیرمستقیم هزینه انتقال بنزین، گازوئیل و سایر فرآوردهها را نیز افزایش دهد.
به بیان دیگر، بحران حملونقل دریایی تنها به معنای گرانتر شدن انتقال نفت از مبدأ تولید نیست؛ بلکه میتواند در حلقههای بعدی زنجیره تأمین، از انتقال فرآوردهها تا تحویل آنها به بازار مصرف، اثرگذار باشد.
پالایشگاهها در برابر سه انتخاب دشوار
افزایش هزینه حملونقل و محدودیت در دسترسی به منابع متعارف نفت خام، پالایشگاهها را نیز با چالشهای تازهای مواجه کرده است. پالایشگاهها برای حفظ سطح تولید، به خوراکی نیاز دارند که از نظر ویژگیهای فنی و ترکیب شیمیایی با تجهیزات و فرایندهای عملیاتی آنها سازگار باشد. در شرایط اختلال در عرضه، جایگزین کردن نفت خام مورد استفاده با انواع دیگر نفت، همیشه امکانپذیر یا اقتصادی نیست.
در چنین وضعیتی، پالایشگاهها با سه گزینه اصلی روبهرو هستند: نخست، ادامه فعالیت با پذیرش قیمت بالاتر نفت خام و هزینههای بیشتر حملونقل؛ دوم، استفاده از منابع جایگزین که ممکن است با تجهیزات و فرایندهای پالایشگاه سازگاری کمتری داشته باشند؛ و سوم، کاهش سطح فعالیت و تولید.
گزینه دوم میتواند هزینههای عملیاتی را افزایش دهد و از کارایی اقتصادی پالایشگاهها بکاهد. برای نمونه، استفاده از نفت خام جایگزین از منابع دورتر، مانند نفت آمریکا، ممکن است هزینه تأمین خوراک و انتقال آن را بالا ببرد. گزینه سوم نیز پیامدهای گستردهتری برای بازار دارد؛ زیرا کاهش فعالیت پالایشگاهها میتواند عرضه فرآوردههای نفتی را محدود کند و فشار بیشتری بر قیمت محصولات نهایی وارد آورد.
از سوی دیگر، افزایش هزینه تأمین خوراک و انتقال آن میتواند حاشیه سود پالایشگاهها را کاهش دهد و در برخی موارد، فعالیت آنها را از نظر اقتصادی با دشواری روبهرو کند. به این ترتیب، اختلال در حملونقل دریایی از یک سو هزینه تولید فرآوردهها را افزایش میدهد و از سوی دیگر، ممکن است حجم عرضه آنها را کاهش دهد.
چرا هزینه حملونقل پس از پایان بحران هم بالا میماند؟
یکی از نکات مهم در ارزیابی چشمانداز بازار انرژی، احتمال تداوم هزینههای بالای حملونقل حتی پس از کاهش تنشهای نظامی است. پایان درگیریها لزوماً به معنای بازگشت فوری بازار کشتیرانی به شرایط پیش از بحران نیست. بازسازی جریانهای تجاری، بازگشت نفتکشها به مسیرهای معمول، جبران تأخیر در تحویل محمولهها و احیای ذخایر نفتی به زمان نیاز دارد.
علاوه بر این، تغییراتی که در طول بحران در مسیرهای انتقال و نحوه استفاده از ناوگان ایجاد شده است، ممکن است برای مدتی پس از فروکش کردن تنشها نیز ادامه یابد. در نتیجه، هزینه حملونقل دریایی میتواند با تأخیر نسبت به کاهش ریسکهای سیاسی و نظامی تعدیل شود.
از این منظر، بازار جهانی انرژی با دو مسئله متفاوت مواجه است: نخست، نوسان قیمت نفت خام تحت تأثیر اخبار سیاسی و نظامی؛ و دوم، افزایش هزینههای ساختاری انتقال نفت و فرآوردههای آن. حتی اگر با پیشرفت مذاکرات و کاهش احتمال درگیری، قیمت نفت خام از سطوح اخیر عقبنشینی کند، آثار اختلال در شبکه حملونقل و زنجیره تأمین ممکن است همچنان باقی بماند.
در مجموع، تحولات اخیر نشان میدهد که ارزیابی هزینه انرژی در بازار جهانی را نمیتوان صرفاً به قیمت هر بشکه نفت خام محدود کرد. امنیت مسیرهای کشتیرانی، ظرفیت ناوگان نفتکشها، هزینه بیمه و کرایه حمل، دسترسی پالایشگاهها به خوراک مناسب و زمان تحویل محمولهها، همگی در تعیین قیمت نهایی انرژی نقش دارند. به همین دلیل، تداوم نااطمینانی در خاورمیانه میتواند حتی در صورت کاهش مقطعی قیمت نفت، فشار بر بازار فرآوردههای نفتی و صنایع وابسته را حفظ کند.

اخبار مرتبط
چرا نفت پس از انتخابات میاندورهای آمریکا سقوط کرد؟
بازگشت التهاب به بازار جهانی نفت / برنت به ۱۰۵ دلار رسید

آینده اقتصاد جهانی در هالهای از غبار
صادرات نفت ایران به چین با ریسک جدیدی روبهرو شد

شوک نفتی هرمز؛ موج دوم تورم اقتصاد جهانی در راه است

۰ دیدگاه