
 copy.webp)
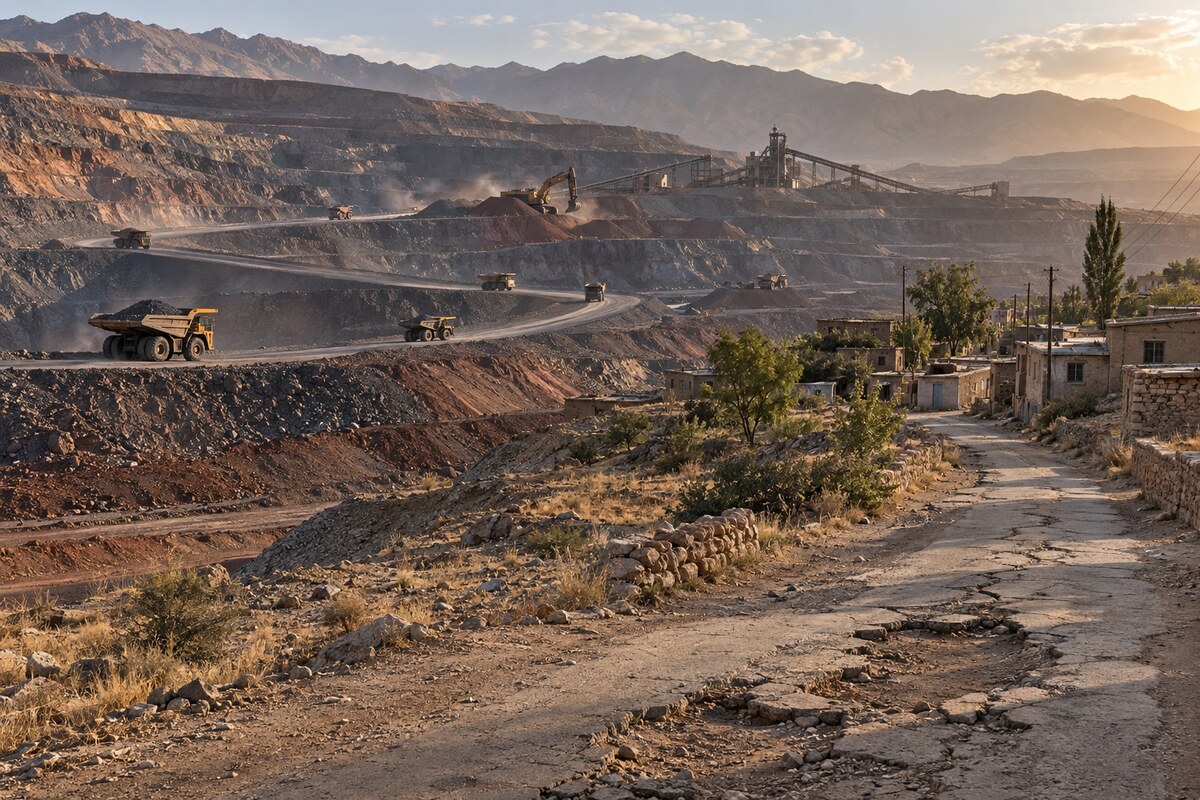
معدن زیر بار حقوق دولتی؛ سهم توسعه کجاست؟
حقوق دولتی معادن در بودجه ۱۴۰۵ به ۶۸ هزار میلیارد تومان رسیده؛ رقمی که در کنار تغییر مبنای محاسبه حقوق دولتی براساس استخراج واقعی، بار دیگر بحث درباره سهم معدن از این درآمد و نحوه بازگشت منابع به بخش معدن و مناطق معدنی را پررنگ کرده است.
به گزارش نماد اقتصاد، حقوق دولتی معادن طی سالهای اخیر به یکی از منابع مهم درآمدی دولت تبدیل شده است. در بودجه سال ۱۴۰۴، رقم درآمدی این بخش ۵۵ هزار میلیارد تومان تعیین شده بود اما در بودجه سال ۱۴۰۵، این رقم با رشد حدود ۲۳.۶ درصدی به ۶۸ هزار میلیارد تومان افزایش یافت.
البته باید میان رقم پیشبینیشده در بودجه و میزان واقعی وصول تفاوت قائل شد. عدد ۶۸ هزار میلیارد تومان به معنای آن نیست که همین میزان تاکنون از معدنکاران دریافت شده بلکه سقف درآمدی پیشبینیشده دولت از این محل در چارچوب بودجه سال ۱۴۰۵ است.
اهمیت این عدد زمانی بیشتر میشود که بدانیم بخش معدن همزمان با رشد هزینه ماشینآلات، انرژی، حملونقل، مواد مصرفی و تامین مالی مواجه است. بنابراین افزایش درآمد پیشبینیشده دولت باید در کنار وضعیت واقعی تولید و فروش معادن بررسی شود نه بهصورت مستقل.
فرمول حقوق دولتی؛ از ضریب تا واقعیت معدن
حقوق دولتی در اصل مبلغی است که بهرهبردار بابت استخراج ماده معدنی از ذخایر کشور پرداخت میکند. مبنای محاسبه آن نیز صرفا یک عدد ثابت نیست و به عواملی مانند میزان استخراج، قیمت ماده معدنی و ضریب پایه وابسته است.
وزارت صمت در تیر ماه امسال اعلام کرد که ضریب پایه حقوق دولتی از سال ۱۴۰۲ تغییری نکرده و طی سه ماهه نخست سال ۱۴۰۵، افزایش قابلتوجهی در این بخش پیشبینی نشده است.
این وزارتخانه همچنین تاکید کرد که شیوه محاسبه حقوق دولتی به سمت واقعیتر شدن و توجه به ویژگیهای هر معدن حرکت میکند؛ ازجمله میزان باطلهبرداری، کیفیت ذخیره و شرایط اقتصادی معدن.
این تغییر میتواند یکی از مهمترین تحولات سیاستگذاری معدن در سال ۱۴۰۵ باشد زیرا اقتصاد یک معدن سنگآهن بزرگ با یک معدن کوچک سنگ ساختمانی یا یک معدن زیرزمینی را نمیتوان با یک الگوی ساده سنجید.
مهمترین تغییر شهریور ماه؛ استخراج واقعی مبنا شد
در نهایت شورای عالی معادن تصویب کرد که حقوق دولتی نیمه نخست سال ۱۴۰۵ براساس «میزان استخراج واقعی» محاسبه و دریافت شود. این مصوبه در شرایط ویژه سال جاری و با توجه به مشکلات ایجادشده برای فعالیتهای معدنی، ازجمله محدودیتهای تولید و حملونقل ابلاغ شده است.
این تصمیم اهمیت فراوانی دارد زیرا اگر معدن به هر دلیل خارج از اراده بهرهبردار نتواند مطابق ظرفیت اسمی خود تولید کند، محاسبه حقوق دولتی بر مبنای ظرفیت اسمی میتواند فشار مالی مضاعفی ایجاد کند.
اکنون برای نیمه نخست سال جاری، مبنا به عملکرد واقعی نزدیکتر شده است؛ البته این تصمیم به معنای حذف حقوق دولتی یا بخشودگی عمومی نیست بلکه مبنای محاسبه میزان استخراج تغییر کرده است. بنابراین اصل پرداخت حقوق دولتی همچنان پابرجاست.
مسئله اصلی بعد از وصول آغاز میشود
شاید مهمتر از اینکه دولت چقدر حقوق دولتی معادن دریافت میکند، این باشد که این پول پس از وصول کجا هزینه میشود؟ قانون معادن برای این منابع، تکالیف مشخصی در نظر گرفته است.
طبق تبصره ۴ ماده ۱۴ قانون معادن، حداقل ۶۵ درصد درآمد حاصل از حقوق دولتی باید در چارچوب قوانین مالی کشور برای توسعه بخش معدن و صنایع معدنی توسط وزارت صمت هزینه شود.
همچنین طبق تبصره ۶ همین ماده، ۱۵ درصد حقوق دولتی وصولی باید به اعتبارات همان استان اضافه شود تا برای ایجاد زیرساخت، رفاه و توسعه شهرستان با اولویت منطقهای که معدن در آن قرار دارد، اختصاص یابد.
در قانون همچنین برای بخشهایی مانند احیای محیط زیست، بیمه فعالیتهای معدنی و سایر ماموریتهای مرتبط با توسعه معدن نیز سازوکارهایی پیشبینی شده است. بنابراین اگر دولت در بودجه ۱۴۰۵ انتظار دریافت ۶۸ همت از حقوق دولتی دارد، بحث درباره بازگشت این منابع به زنجیره معدن اهمیت دوچندانی پیدا میکند.
چرا سهم مناطق معدنی اهمیت دارد؟
یکی از قدیمیترین چالشهای حقوق دولتی، فاصله میان محل استخراج و محل هزینهکرد منابع است.
وقتی معدنکاران در یک منطقه فعالیت میکنند، جاده، منابع آب، زیرساخت، محیط زیست و شبکه حملونقل همان منطقه تحت تاثیر فعالیت معدنی قرار میگیرند. از این رو قانونگذار سهمی از منابع را برای توسعه همان استان و شهرستان در نظر گرفته است.
با این حال، در سال ۱۴۰۵ همچنان در برخی استانها موضوع بازگشت سهم قانونی حقوق دولتی مطرح است. برای مثال، رئیس سازمان مدیریت و برنامهریزی استان همدان در شهریور ماه امسال بر ضرورت بازگشت سهم استان از درآمدهای معدنی تاکید کرد.
این نمونهها نشان میدهد حقوق دولتی دیگر صرفا یک بحث حسابداری برای معدنکار نیست بلکه مستقیما با توسعه مناطق معدنی ارتباط پیدا کرده است.
چالش دو طرف؛ دولت و معدنکار
در شرایط فعلی دولت از یک سو با محدودیت منابع بودجهای مواجه شده و طبیعی است که به دنبال وصول درآمدهای پیشبینیشده باشد. از سوی دیگر، معدنکار با مجموعهای از هزینههای تولید مواجه است که در سالهای اخیر رشد کردهاند.
اگر حقوق دولتی بدون توجه به میزان واقعی تولید، قیمت فروش، کیفیت ذخیره، باطلهبرداری و شرایط عملیاتی معدن محاسبه شود، ممکن است فشار مالی بیشتری بر معادن کمبازده وارد کند.
از همین رو، حرکت شورای عالی معادن به سمت محاسبه حقوق دولتی براساس استخراج واقعی را میتوان بخشی از تلاش برای نزدیککردن حقوق دولتی به اقتصاد واقعی معدن دانست. این تغییر البته باید با شفافیت اطلاعات استخراج و فروش همراه شود تا هم حقوق دولت حفظ شود و هم اختلاف میان بهرهبردار و دستگاه اجرایی کاهش پیدا کند.
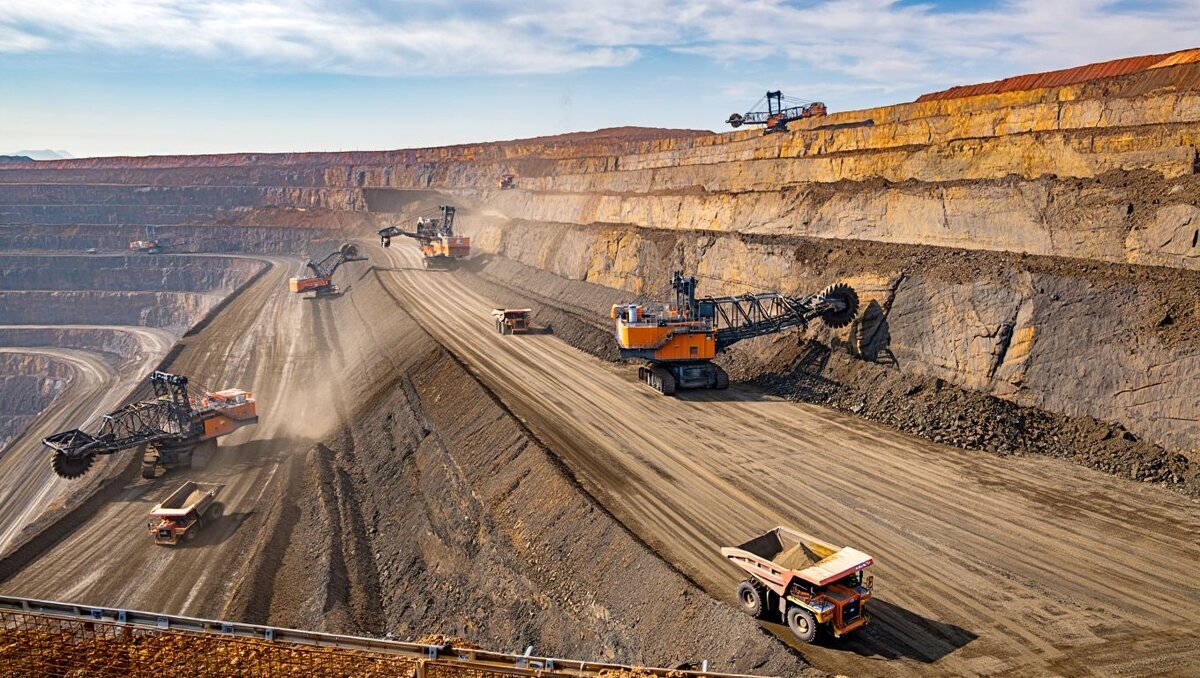
هوشمندسازی میتواند معادله را تغییر دهد
یکی از مشکلات قدیمی حقوق دولتی معادن، اختلاف بر سر میزان واقعی استخراج است. هرچه اطلاعات برداشت، عیار، فروش و حمل مواد معدنی دقیقتر باشد، امکان محاسبه حقوق دولتی بر مبنای واقعیت نیز بیشتر خواهد شد.
در همین راستا، طرح پایش برخط معادن در برخی استانها آغاز شده است. برای مثال، در زنجان اجرای این طرح از معادن بزرگ شروع شده و هدف آن هوشمندسازی نظارت، شفافسازی میزان برداشت و صیانت از حقوق دولتی اعلام شده است.
اگر این فرآیند به شکل فراگیر اجرا شود، میتواند یکی از ریشهایترین اختلافات میان دولت و بهرهبرداران معدنی را کاهش دهد؛ یعنی اختلاف بر سر اینکه چه میزان ماده معدنی واقعا استخراج شده است.
حقوق دولتی؛ درآمد دولت یا سرمایه توسعه معدن؟
موفقیت سیاست حقوق دولتی زمانی معنا پیدا میکند که سه ضلع این معادله همزمان دیده شود: وصول عادلانه، بازگشت منابع به توسعه معدن و شفافیت در هزینهکرد.
تصمیم اخیر درباره محاسبه حقوق دولتی معادن در نیمه نخست ۱۴۰۵ بر مبنای استخراج واقعی نشان میدهد سیاستگذار به سمت انعطاف بیشتر در برابر شرایط واقعی تولید حرکت کرده است اما چالش اصلی همچنان پابرجاست.
اگر قرار است معدن یکی از پایههای توسعه صنعتی و صادرات غیرنفتی کشور باشد، منابع حاصل از آن نیز باید تا حد امکان دوباره به اکتشاف، زیرساخت، ماشینآلات، فناوری، محیطزیست و توسعه مناطق معدنی بازگردد.
در این صورت، حقوق دولتی میتواند از یک ردیف درآمدی صرف، به ابزاری برای توسعه بخش معدن تبدیل شود؛ موضوعی که در سال ۱۴۰۵ بیش از گذشته به شفافیت در میزان وصول و نحوه هزینهکرد نیازمند است.

اخبار مرتبط
افزایش ۷ میلیون تومانی حقوق کارمندان کلید خورد / جزئیات اعلام شد

ساخت داخل یا توقف نوسازی، چالش تازه معدن ایران
شوک خارجی چگونه به زنجیره معدن ایران منتقل میشود؟
حقوق دولتی؛ سد محکم در برابر توسعه معادن ایران

۰ دیدگاه