
 copy.webp)
دولت با پول فردا، امروز را اداره میکند؟
دولت میتواند قرض بگیرد و نیروگاه بسازد؛ میتواند هم قرض بگیرد تا هزینههای همین ماه را بپردازد. در هر دو حالت، پول به خزانه میرسد و کار دولت پیش میرود. تفاوت چند سال بعد روشن میشود؛ وقتی موعد بازپرداخت رسیده، آیا نیروگاهی وجود دارد که برق تولید کند و درآمد بسازد، یا فقط بدهیای باقی مانده که برای پرداختش باید دوباره قرض گرفت؟
به گزارش نماد اقتصاد، دولت میتواند قرض بگیرد و نیروگاه بسازد؛ میتواند هم قرض بگیرد تا هزینههای همین ماه را بپردازد. در هر دو حالت، پول به خزانه میرسد و کار دولت پیش میرود. تفاوت چند سال بعد روشن میشود؛ وقتی موعد بازپرداخت رسیده، آیا نیروگاهی وجود دارد که برق تولید کند و درآمد بسازد، یا فقط بدهیای باقی مانده که برای پرداختش باید دوباره قرض گرفت؟
پرسش اصلی درباره اوراق دولتی همین است. فروش بیشتر اوراق، بهتنهایی نشانه توسعه نیست. باید دید پول آن کجا خرج میشود و دولت برای پس دادن آن چه برنامهای دارد.
اوراق، در سادهترین توضیح، راهی برای قرض گرفتن دولت است. بانکها، صندوقهای سرمایهگذاری و دیگر خریداران، پول خود را در اختیار دولت میگذارند و دولت متعهد میشود طبق شرایط اوراق، اصل پول و سود آن را بپردازد. این روش میتواند منابع لازم برای سرمایهگذاری را فراهم کند؛ اما میتواند به دولت کمک کند شکاف میان درآمد و هزینههایش را هم پر کند.
خزانه از بازار پول میگیرد
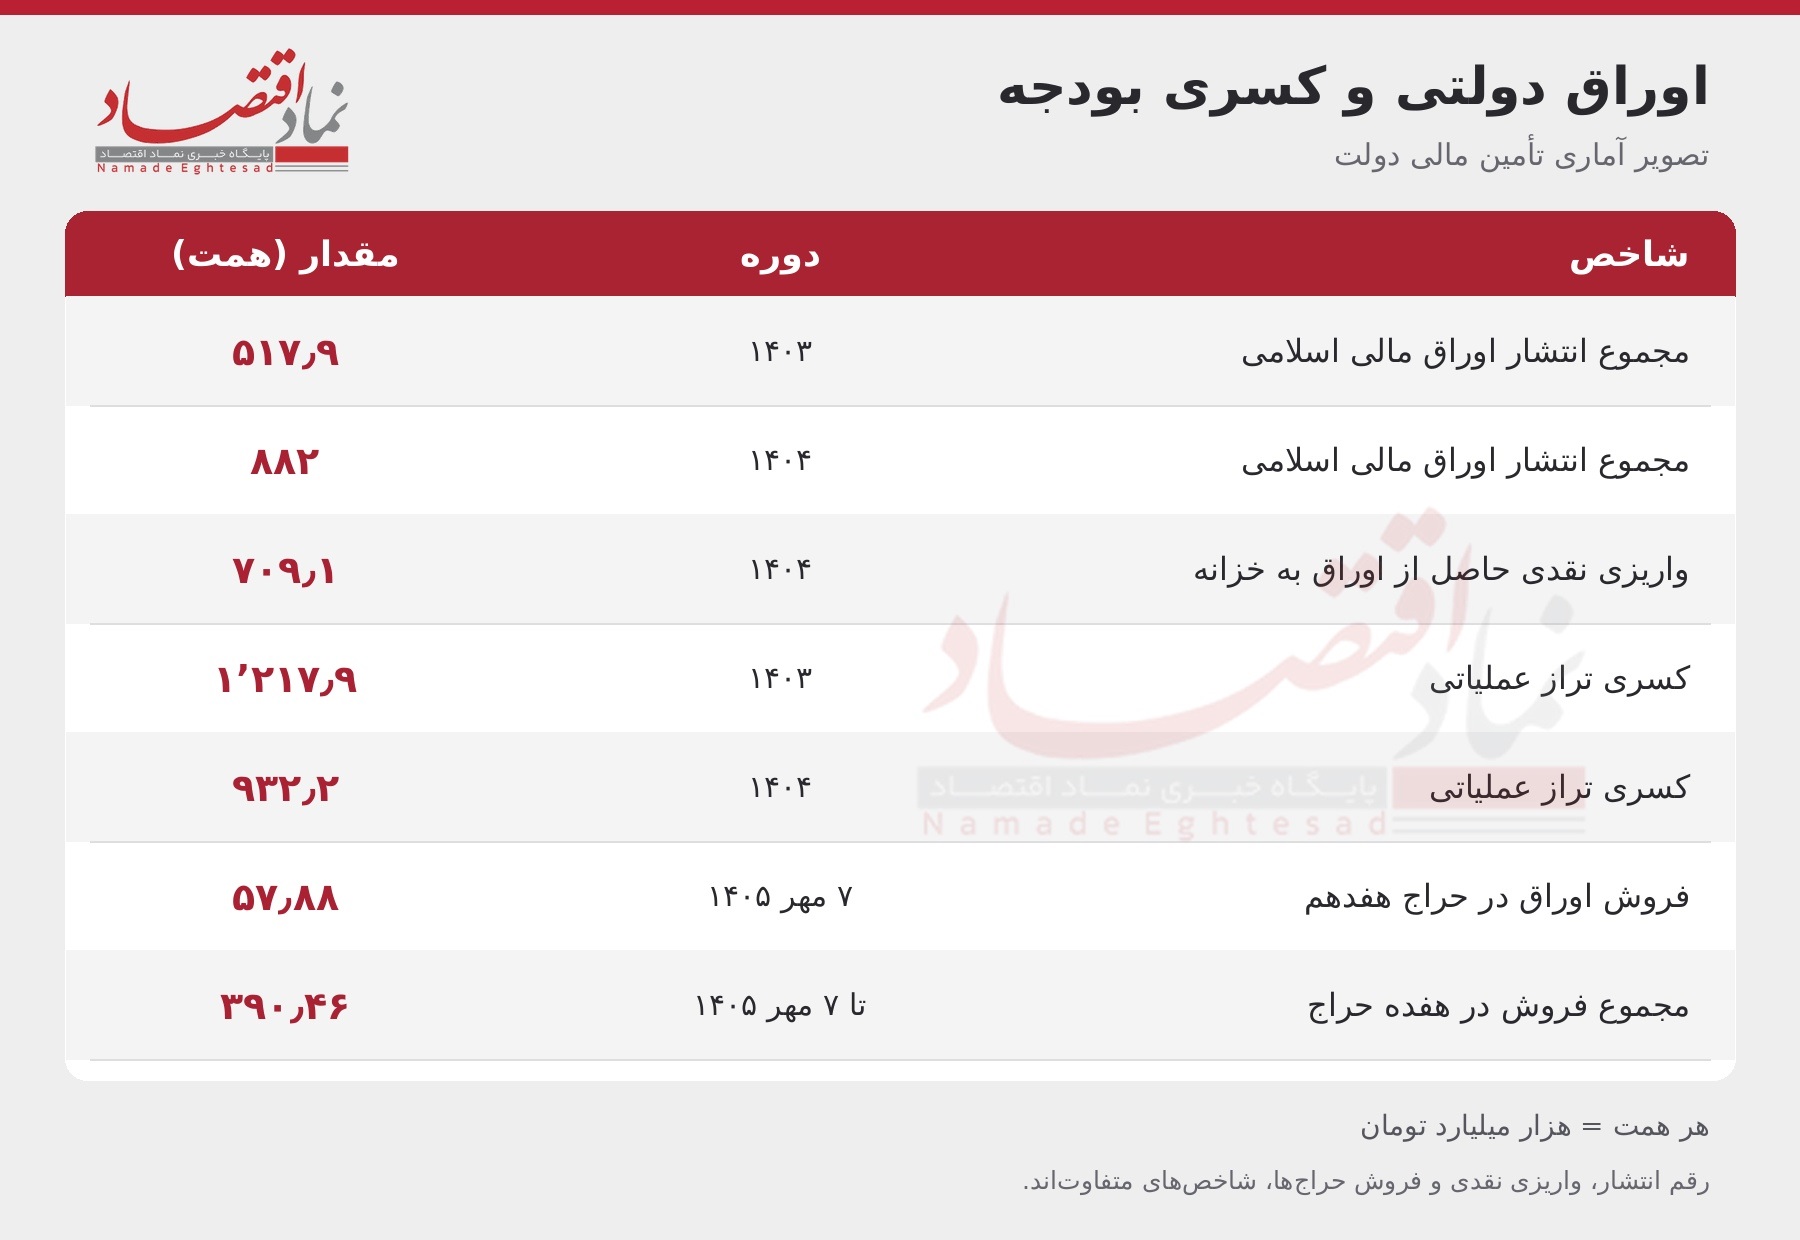
در هفدهمین حراج اوراق دولتی، برگزارشده در ۷ مهر ۱۴۰۵، نزدیک به ۵۸ هزار میلیارد تومان اوراق فروخته شد. مجموع فروش در هفده حراج نیز به حدود ۳۹۰ هزار و ۵۰۰ میلیارد تومان رسید. این رقم فقط فروش همین حراجها را نشان میدهد و نباید با کل انتشار اوراق دولت اشتباه گرفته شود.
این آمار نشان میدهد بازار بدهی، راه مهمی برای تامین پول موردنیاز خزانه شده است. اما خبر فروش اوراق فقط نیمه نخست ماجراست. نیمه مهمتر، پس از فروش آغاز میشود؛ پول به کدام بخش میرود؟
اگر منابع صرف تکمیل یک پروژه موثر شود، دولت در برابر بدهی چیزی به اقتصاد اضافه کرده است اما اگر پول برای پرداخت هزینههایی خرج شود که درآمد کافی برای آنها وجود ندارد، مشکل بودجه همچنان باقی میماند؛ فقط دولت توانسته است پرداختهای امروز را انجام دهد.
درآمدها به هزینهها نمیرسند
برای فهم علت اتکای دولت به اوراق، باید به وضعیت بودجه نگاه کرد. به روایت تسنیم از گزارش مرکز مدیریت بدهیهای عمومی، در سال ۱۴۰۴ فاصله درآمدهای جاری و هزینههای جاری دولت، یا همان «کسری تراز عملیاتی»، حدود ۹۳۲ هزار میلیارد تومان بوده است. این رقم، کسری کل بودجه نیست؛ نشان میدهد درآمدهایی مانند مالیات و سایر درآمدهای جاری، برای پوشش هزینههای جاری کافی نبودهاند.
به زبان ساده، دولت پیش از آنکه به فکر ساخت پروژههای تازه باشد، برای تامین بخشی از هزینههای معمول خود هم به منابع دیگری نیاز دارد.
وقتی چنین شکافی وجود دارد، فروش اوراق میتواند فشار کمبود پول را کاهش دهد. بنابراین، نمیتوان هر افزایش در انتشار اوراق را به معنای افزایش سرمایهگذاری عمرانی دانست. ممکن است منابع بیشتری فراهم شده باشد، اما بخشی از آن برای اداره هزینههای موجود لازم باشد.
البته آمارهای بررسیشده مشخص نمیکنند دقیقا چه سهمی از پول اوراق صرف توسعه و چه سهمی صرف هزینههای جاری یا بدهیهای قبلی شده است. پس ادعای اینکه «همه اوراق برای پوشاندن کسری بودجه فروخته میشود» هم مستند نیست. آنچه روشن است، نیاز به شفافیت بیشتر درباره محل مصرف این پول است.
رقم انتشار بزرگ شده؛ نتیجه آن چقدر دیده میشود؟
گزارش مرکز مدیریت بدهیها نشان میدهد انتشار اوراق مالی اسلامی در سال ۱۴۰۴ به ۸۸۲ هزار میلیارد تومان رسید؛ حدود ۷۰ درصد بیشتر از سال قبل. پول نقد واریزشده به خزانه از این محل نیز ۷۰۹ هزار و ۱۰۰ میلیارد تومان ثبت شد. رقم انتشار و پول نقد دریافتی یکسان نیستند، چون انتشار، واگذاری اوراق و دریافت وجه، مراحل متفاوتی دارند.
با چنین حجم بزرگی از تامین مالی، انتظار طبیعی این است که نتیجه مصرف منابع هم روشن باشد. مردم باید بتوانند بدانند این پول کدام پروژه را به پایان رسانده، کدام مشکل زیرساختی را حل کرده و چه کمکی به تولید کرده است.
صرف درج عنوان «عمرانی» برای یک هزینه کافی نیست. پروژهای که سالها طول بکشد یا پس از افتتاح کارایی لازم را نداشته باشد، میتواند بدهی بسازد، بیآنکه منفعت قابلتوجهی به اقتصاد برساند. مهم این است که پول قرضگرفتهشده به نتیجه برسد.
بدهی امروز، سهمی از بودجه فردا میگیرد
پولی که دولت از فروش اوراق به دست میآورد، درآمد همیشگی نیست. باید بازپرداخت شود. یعنی بخشی از بودجه سالهای بعد، از همین امروز برای پرداخت اصل و سود بدهی تعهد شده است.
طبق برآورد مرکز مدیریت بدهیهای عمومی، مجموع تعهد اصل و سود اوراق دارای تضمین دولت تا پایان سال ۱۴۰۸ حدود ۲ هزار و ۲۰۷ هزار میلیارد تومان است. این رقم به تعهدات بررسیشده در همان گزارش مربوط میشود و برابر با کل بدهی دولت نیست.
خطر از جایی آغاز میشود که دولت برای پرداخت بدهیهای قبلی، پیوسته به فروش اوراق تازه نیاز پیدا کند. جایگزین کردن بخشی از بدهی قدیمی با بدهی جدید، در مدیریت مالی دولتها معمول است؛ اما اگر درآمدها تقویت نشوند و هزینهها همچنان از آنها جلوتر باشند، این کار میتواند به وابستگی دائمی تبدیل شود.
در این وضعیت، دولت هر سال پول تازه میگیرد، ولی بخشی از آن پیش از رسیدن به پروژههای جدید، صرف تعهدات گذشته میشود. هرچه این پرداختها بزرگتر شوند، فضای بودجه برای سرمایهگذاریهای تازه محدودتر خواهد شد.
قرض گرفتن هم ارزان نیست
جدول حراج هفدهم نشان میدهد بازده تا سررسید برخی اوراق عرضه عمومی به ۴۰٫۶۲ درصد رسیده است. بالا بودن بازده اوراق فقط برای دولت مهم نیست؛ بر تصمیم سرمایهگذاران نیز اثر میگذارد. وقتی خرید اوراق دولتی بازده بالایی دارد، سرمایهگذار برای تامین مالی یک شرکت و پذیرفتن ریسک بیشتر، سود بیشتری میخواهد. در نتیجه، جذب پول برای تولید میتواند گرانتر شود.
نمیتوان گفت تمام پولی که وارد اوراق میشود، از تولید یا بورس خارج شده است اما دولت و بنگاهها در بخشی از بازار، برای جذب منابع با یکدیگر رقابت میکنند. بنابراین، موفقیت دولت در فروش اوراق باید در کنار هزینه تامین مالی بخش خصوصی بررسی شود.
راهی بهتر از چاپ پول، به شرط اصلاح بودجه
فروش اوراق میتواند نیاز دولت به گرفتن مستقیم پول از بانک مرکزی را کاهش دهد. این یکی از مزیتهای مهم بازار بدهی است. اما اوراق، کسری بودجه را از بین نمیبرد؛ راهی برای تامین آن فراهم میکند.
اگر دولت از این فرصت برای تقویت درآمدهای پایدار، کنترل هزینهها و تکمیل پروژههای مفید استفاده کند، بازپرداخت بدهی قابل مدیریتتر میشود. اگر همان فاصله درآمد و هزینه ادامه پیدا کند، چند سال بعد دولت با مشکل قبلی و تعهدات تازه مواجه خواهد شد.
به همین دلیل، فروش اوراق باید همراه با برنامه مصرف و بازپرداخت باشد. اعلام اینکه چه مقدار اوراق فروخته شده، کافی نیست؛ باید روشن شود پول آن چه کرده و بازپرداختش از کدام منابع انجام خواهد شد.

۰ دیدگاه