
 copy.webp)
پول فروش رایتل به جیب چه کسانی میرود؟
عرضه تمام سهام اپراتور سوم، پرسش در خصوص ارزشگذاری و سرنوشت درآمد فروش را پیش روی شستا گذاشته است؛ هنوز معاملهای قطعی نشده و برنامه مشخص مصرف منابع نیز در گزارشهای بررسیشده اعلام نشده است.
به گزارش نماد اقتصاد، برای کارگری که هر ماه بخشی از دستمزدش را به بیمه میسپارد و بازنشستهای که زندگیاش به مستمری وابسته است، خبر فروش یک شرکت زیرمجموعه تامین اجتماعی شاید در نگاه نخست دور از زندگی روزمره به نظر برسد.
اما پشت نام شرکتها، شبکه مخابراتی و صندلیهای مدیریتی، پرسشی نزدیک به زندگی این افراد قرار دارد؛ داراییهایی که باید پشتوانه سالهای بازنشستگی باشند، با چه قیمتی فروخته میشوند و پول آنها چه سرنوشتی پیدا میکند؟
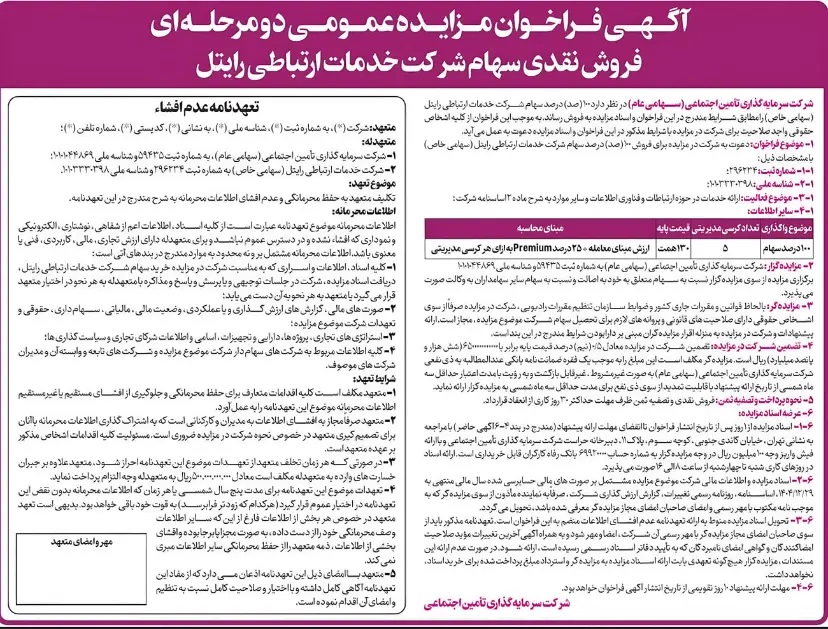
بر پایه گزارشهای منتشرشده از آگهی شستا در سامانه کدال، شرکت سرمایهگذاری تامین اجتماعی، فروش نقدی ۱۰۰ درصد سهام شرکت خدمات ارتباطی رایتل را از طریق مزایده عمومی دومرحلهای آغاز کرده است.
قیمت پایه اعلامشده ۱۳۰ هزار میلیارد تومان، معادل ۱۳۰ همت، است و واگذاری، پنج کرسی مدیریتی شرکت را نیز دربر میگیرد. با این حال، آنچه تا امروز اعلام شده، آغاز فرآیند فروش است؛ نه فروش قطعی، نه انتقال مالکیت و نه وصول ۱۳۰ همت پول.
بر اساس بازتاب اطلاعیه شستا، نهاییشدن واگذاری به طی مراحل مزایده، احراز شرایط متقاضی و دریافت تاییدیهها و مجوزهای مربوط وابسته است و نتیجه نهایی باید از طریق کدال به اطلاع سهامداران برسد.
تاریخ اعلامشده برای مزایده نیز ۲۳ مهرماه است؛ بنابراین، در زمان تنظیم این گزارش، نسبتدادن رایتل به یک خریدار مشخص یا سخنگفتن از درآمد تحققیافته فروش، زودهنگام است.
دلیل خروج شستا از این کسبوکار، نخستین بخش ماجراست که به توضیح بیشتری نیاز دارد. در گزارش منتشرشده از اعلام شستا، این اقدام در چارچوب «برنامه واگذاری داراییها» معرفی شده است؛ اما این عبارت بهتنهایی روشن نمیکند چرا خروج کامل از رایتل، در مقایسه با ادامه مالکیت، جذب شریک یا فروش بخشی از سهام، گزینه بهتری تشخیص داده شده است.
از نگاه اقتصادی، اداره یک اپراتور تلفن همراه به سرمایهگذاری پیوسته نیاز دارد. توسعه شبکه، نوسازی تجهیزات و حفظ توان رقابت، هزینههایی هستند که با فروش سیمکارت پایان نمییابند.
برای یک مجموعه سرمایهگذاری، خروج از چنین کسبوکاری میتواند راهی برای کاهش نیاز به تامین سرمایه و انتقال منابع به فعالیتهای پربازدهتر باشد. اما این توضیح، تحلیل منطق احتمالی واگذاری است و نباید آن را دلیل تاییدشده تصمیم شستا دانست.
برای داوری درباره این تصمیم، باید روشن شود ادامه مالکیت رایتل در چند سال آینده چه میزان سرمایه میطلبد و چه بازدهی ایجاد میکند؛ سپس این ارقام با بازده مورد انتظار از مصرف درآمد فروش مقایسه شود. بدون چنین مقایسهای، نه میتوان واگذاری را نجات سرمایه بیمهشدگان نامید و نه میتوان آن را فروش دارایی ارزشمند به زیان آنان دانست.
رقم ۱۳۰ همت نیز، با وجود بزرگی، بهتنهایی پاسخ ارزشگذاری را نمیدهد. قیمت پایه نشان میدهد فروشنده با چه رقمی فرآیند رقابت را آغاز کرده است؛ ارزش قابل معامله زمانی روشنتر میشود که خریداران واجد شرایط، پس از بررسی اسناد، پیشنهاد خود را ارائه کنند.
در ارزشگذاری یک اپراتور، فقط تجهیزات و ساختمانها اهمیت ندارند. توان درآمدزایی شبکه، شمار و کیفیت مشترکان، حقوق و شرایط پروانه، دسترسی به منابع فرکانسی، تعهدات توسعه، بدهیها و هزینه سرمایهگذاری آینده باید کنار یکدیگر بررسی شوند. مالکیت کامل و اختیار مدیریت نیز میتواند برای خریدار ارزشی فراتر از خرید سهمی کوچک و بدون اختیار اداره شرکت داشته باشد.
پول فروش رایتل کجا میرود؟
در اطلاعیه و گزارشهای مربوط به این مزایده که برای تهیه این گزارش بررسی شد، برنامه مشخص و قابل سنجشی برای مصرف درآمد احتمالی فروش پیدا نشد. بنابراین، در حال حاضر نمیتوان اعلام کرد این پول برای پرداخت مستمری، تسویه بدهی، اجرای طرحهای تازه یا خرید دارایی جایگزین اختصاص یافته است.
از نظر ماهیت معامله، فروش سهام با تزریق سرمایه به رایتل تفاوت دارد. در فروش سهام موجود، خریدار پول را بابت مالکیت سهام به فروشنده میپردازد؛ در نتیجه، این وجه بهخودیخود وارد حساب رایتل برای توسعه شبکه نمیشود. همچنین، رسیدن منابع به فروشنده به معنی واریز مستقیم آن به حساب بیمهشدگان یا افزایش خودکار مستمری نیست. برای شناخت مسیر بعدی پول، باید تصمیمهای مصوب و گزارشهای مالی پس از معامله را دید.
یک تفاوت حسابداری نیز در این میان اهمیت دارد: مبلغ فروش، همان سود فروش نیست. برای محاسبه سود واگذاری باید مبلغ معامله با ارزش دفتری سرمایهگذاری و هزینههای مربوط مقایسه شود. پس حتی اگر سهام رایتل به قیمت پایه فروخته شود، نمیتوان تمام ۱۳۰ همت را سود تازه و قابل تقسیم شستا معرفی کرد.
اثر این معامله بر پشتوانه بیمهشدگان، بیش از هر چیز به انتخابی وابسته است که پس از فروش انجام میشود. اگر یک دارایی با بازده ضعیف یا نیاز سنگین به سرمایه، با قیمت مناسب واگذار و درآمد آن به داراییهایی با بازده پایدار تبدیل شود، فروش میتواند توان مالی مجموعه را تقویت کند. در چنین حالتی، شکل دارایی تغییر میکند و هدف، افزایش توان درآمدزایی آن است.
اگر درآمد فروش صرف بازپرداخت بدهی شود، نتیجه به هزینه آن بدهی بستگی دارد. کاهش بدهی پرهزینه میتواند فشار مالی را کم کند؛ اما برای سنجش سودمندی این مسیر باید میزان هزینهای که حذف میشود با درآمد آیندهای که از دست میرود، مقایسه شود.
حالت نگرانکننده زمانی است که منابع فروش برای پوشاندن هزینههای جاری مصرف شود، بدون آنکه درآمد پایدار جایگزینی شکل بگیرد. فروش دارایی میتواند کمبود پول امروز را برطرف کند، اما تکرار چنین روشی ممکن است پشتوانه درآمد فردا را کوچکتر کند. این یک خطر اقتصادی قابل بررسی است، نه نشانهای از اینکه شستا چنین برنامهای برای رایتل دارد.
به همین دلیل، پاسخگویی درباره این واگذاری باید از اعلام قیمت پایه فراتر برود. انتشار مبنای ارزشگذاری، توضیح دلیل انتخاب فروش کامل، اعلام مبلغ نهایی و وجه وصولشده و ارائه برنامه مصرف منابع، چهار حلقهای هستند که امکان ارزیابی معامله را فراهم میکنند. در مرحله بعد نیز باید نشان داده شود دارایی جایگزین یا کاهش بدهی، چه اثری بر درآمد و توان مالی مجموعه گذاشته است.
برای مشترکان رایتل هم توان مالی و برنامه خریدار اهمیت دارد. خرید سهام، تنها هزینه ورود است؛ اداره و توسعه شبکه به منابع بیشتری نیاز دارد. بنابراین، بالاترین پیشنهاد مالی باید در کنار توان اجرای تعهدات و برنامه ادامه فعالیت اپراتور بررسی شود. آگهی فروش سهام نیز بهخودیخود به معنی تغییر تعرفه، بسته اینترنت یا کیفیت خدمات نیست.


۰ دیدگاه