
 copy.webp)
پشت درهای انبارهای اموال تملیکی چه میگذرد؟
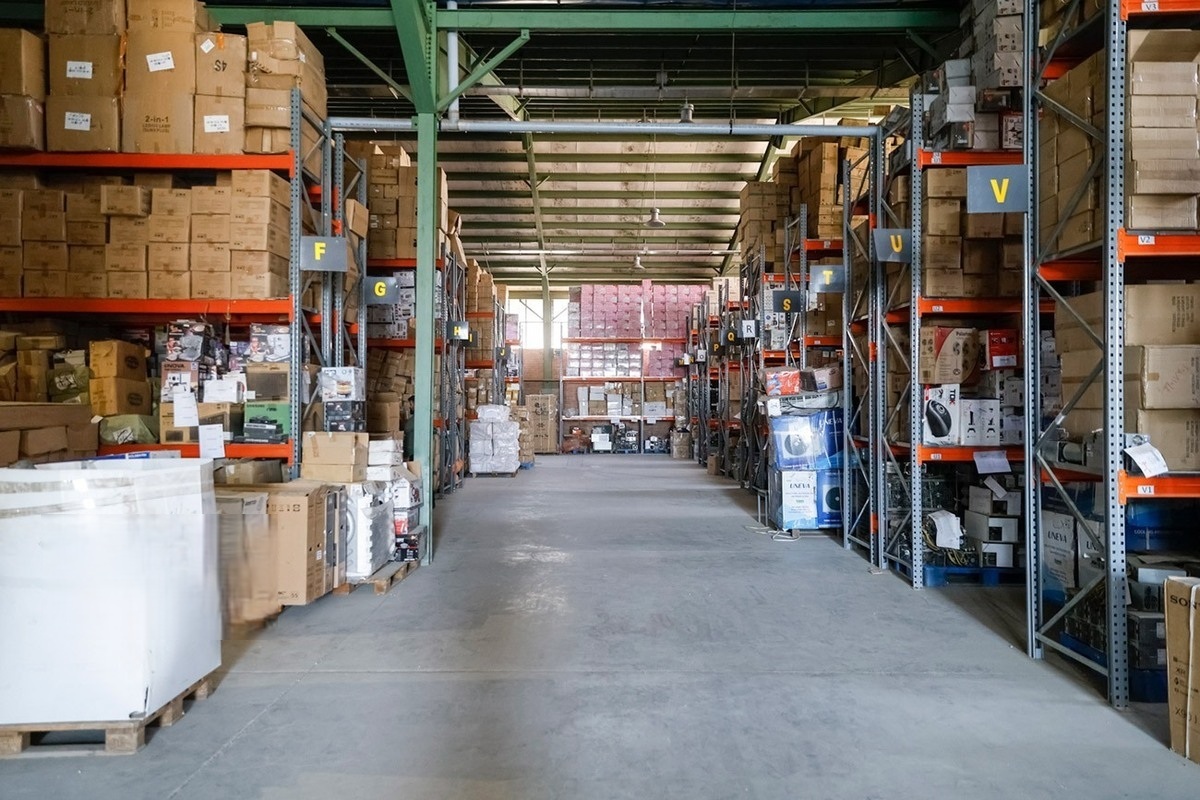
تصویر انبارهای اموال تملیکی، بیشتر از آنکه شبیه یک انبار معمولی باشد، شبیه نقطه توقف کالاها در میانه راه است. خودروهایی که مدتهاست شمارهگذاری نشدهاند، دستگاهها و تجهیزات وارداتی، کالاهای مصرفی و محمولههایی که هرکدام پروندهای پشت سر خود دارند، در این فضا منتظر یک تصمیم نهایی هستند
به گزارش نماد اقتصاد، حدود ۳۴ هزار میلیارد تومان کالا در نیمه نخست سال ۱۴۰۵ در سازمان جمعآوری و فروش اموال تملیکی تعیینتکلیف شده است. احسان عسکری، مدیرعامل این سازمان، این رقم را در جریان بازدید رئیس قوه قضاییه از انبارهای اموال تملیکی در بنادر و گمرکات اعلام کرده است. به گفته او، در کل سال ۱۴۰۴ نیز حدود ۶۴ هزار میلیارد تومان کالا تعیینتکلیف شده بود.
اما «۳۴ همت» فقط یک عدد بزرگ در یک خبر اقتصادی نیست. برای فهم معنای این رقم، کافی است به فضای انبارهای اموال تملیکی فکر کنیم؛ سولههایی که در آنها کالاهایی کنار هم قرار گرفتهاند که مسیر ورودشان به انبار با یکدیگر فرق دارد و سرنوشتشان هم یکسان نیست.
تصویر انبار، بیشتر از آنکه شبیه یک انبار معمولی باشد، شبیه نقطه توقف کالاها در میانه راه است. خودروهایی که مدتهاست شمارهگذاری نشدهاند، دستگاهها و تجهیزات وارداتی، کالاهای مصرفی و محمولههایی که هرکدام پروندهای پشت سر خود دارند، در این فضا منتظر یک تصمیم نهایی هستند. روی کاغذ، هر کالا یک پرونده و یک وضعیت حقوقی دارد؛ در فضای واقعی انبار اما همه آنها یک وجه مشترک دارند: مدتی است که از چرخه عادی اقتصاد خارج شدهاند.
آیا کالاهای موجود قاچاق هستند؟
یکی از نکات مهم درباره این انبارها این است که همه کالاهای موجود در آنها قاچاق نیستند. بخشی از اموال، کالاهای متروکه گمرکی هستند؛ یعنی کالاهایی که صاحب یا واردکننده آنها در مهلت قانونی نتوانسته یا نخواسته تشریفات لازم برای ترخیص را انجام دهد. بخشی دیگر از کالاها در جریان پروندههای قاچاق کشف و ضبط شدهاند و گروهی نیز بر اساس آرای قطعی مراجع قضایی یا تعزیراتی در اختیار سازمان قرار گرفتهاند.
مسیر رسیدن این کالاها به انبار هم یکسان نیست. بخشی از آنها در گمرک و بنادر، هنگام ورود یا خروج کالا از کشور، شناسایی میشوند. گمرک در جریان بررسی اسناد، اظهارنامه و محمولهها ممکن است با کالاهایی روبهرو شود که وضعیت آنها نیازمند رسیدگی بیشتر است. اگر کالا مشمول مقررات اموال تملیکی شود، پس از طی مراحل قانونی به سازمان تحویل داده میشود.
بخش دیگری از کالاهای قاچاق در خارج از مبادی رسمی کشف میشوند؛ در جادهها، مناطق مرزی، انبارها، مراکز نگهداری یا محلهای عرضه کالا. در چنین پروندههایی، دستگاههای کاشف مانند فراجا، مرزبانی و سایر نهادهای مسئول مبارزه با قاچاق وارد عمل میشوند. کالا پس از کشف و طی مراحل قانونی، در صورت صدور رأی یا فراهم شدن شرایط قانونی، برای تعیینتکلیف به سازمان اموال تملیکی میرسد.
اموال تملیکی چیست؟
به همین دلیل، وقتی درباره اموال تملیکی صحبت میکنیم، در حقیقت با آخرین حلقه یک زنجیره روبهرو هستیم. پیش از آن ممکن است یک کالا از مرز زمینی عبور کرده باشد، در یک کامیون در جاده متوقف شده باشد، در یک بندر به دلیل مشکل اسناد یا تشریفات گمرکی متوقف مانده باشد یا ماهها در محوطه گمرک منتظر تعیین وضعیت باشد.
در پروندههای قاچاق، موضوع از کشف کالا شروع میشود اما همانجا تمام نمیشود. کشف توسط ضابط یا دستگاه کاشف، تشکیل پرونده، رسیدگی در مرجع قضایی یا تعزیراتی، صدور رأی و سپس تحویل کالا به سازمان اموال تملیکی، مجموعه مراحلی است که باید طی شود. هر توقف در این مسیر میتواند ماندگاری کالا در انبار را بیشتر کند.
برای همین است که گاهی در انبارها کالایی دیده میشود که از نظر فیزیکی هنوز سالم و قابل استفاده است، اما از نظر اقتصادی دیگر همان کالای روز ورود نیست. خودرو با گذشت زمان مدل قدیمیتری محسوب میشود، تجهیزات ممکن است از چرخه فناوری عقب بمانند و برخی کالاهای مصرفی یا مواد غذایی نیز با گذشت زمان ارزش خود را از دست بدهند. حتی برای کالایی که هیچ مشکلی از نظر کیفیت ندارد، هزینه انبارداری و خواب سرمایه موضوع مهمی است.
اصل ماجرا همینجاست: کالایی که در انبار مانده، فقط یک شیء فیزیکی نیست؛ سرمایهای است که تا تعیین تکلیف نهایی، امکان حضور در بازار را ندارد.
کار سازمان اموال تملیکی چیست؟
سازمان جمعآوری و فروش اموال تملیکی در سال ۱۳۷۰ تشکیل شد تا مسئولیت ساماندهی و تعیینتکلیف این گروه از داراییها را بر عهده بگیرد. این سازمان قرار نیست همه کالاها را بفروشد. در برخی پروندهها کالا باید به مالک بازگردد، در برخی موارد به فروش برسد و در مواردی که استفاده از کالا ممنوع یا غیرممکن است، طبق قانون امحا شود. گاهی نیز انتقال کالا به دستگاههای دولتی بخشی از فرایند تعیینتکلیف است.
بنابراین رقم ۳۴ همت به معنای فروش ۳۴ هزار میلیارد تومان کالا نیست. این عدد ارزش کالاهایی را نشان میدهد که در نیمه نخست سال از وضعیت بلاتکلیف خارج شدهاند؛ اما برای اینکه بدانیم این عملیات چه نتیجه اقتصادی داشته، باید مشخص شود چه میزان از این رقم از طریق فروش، چه مقدار از طریق استرداد به صاحبان کالا و چه میزان از راههای دیگر تعیینتکلیف شده است.
در سالهای اخیر، یکی از راههایی که برای کوتاه کردن این مسیر دنبال شده، استفاده بیشتر از سامانههای الکترونیکی و ارتباط اطلاعاتی میان دستگاههاست. وقتی اطلاعات یک کالا از لحظه کشف یا ورود به گمرک تا زمان تعیینتکلیف در دسترس دستگاههای مرتبط باشد، بخشی از رفتوآمدهای اداری و تأخیرهای ناشی از نبود اطلاعات کاهش پیدا میکند.
مزایدههای الکترونیکی هم بخش دیگری از این فرایند است. کالاهایی که امکان فروش دارند، از این مسیر عرضه میشوند و هدف این است که فرایند فروش قابل پیگیریتر باشد و متقاضیان بیشتری بتوانند در آن شرکت کنند. البته صرفاً برگزاری الکترونیکی مزایده، تضمینکننده فروش با قیمت مناسب نیست. ارزشگذاری اولیه، شرایط کالا، تعداد خریداران و میزان رقابت در مزایده همگی بر نتیجه اثر دارند.
در کنار این مسائل، موضوع قاچاق نیز مطرح است. مدیرعامل سازمان اموال تملیکی گفته است تغییر برخی تعرفهها و حقوق ورودی کالاهای لوکس با همکاری قوه قضاییه به کاهش ورود کالای قاچاق کمک کرده است. برای بررسی دقیق این ادعا، باید آمارهای مربوط به کشفیات، واردات رسمی، قیمت کالاها و حجم تجارت در دورههای قبل و بعد از تغییر تعرفهها بررسی شود. تعرفهها میتوانند بر صرفه اقتصادی قاچاق اثر بگذارند، اما نمیتوان کاهش قاچاق را تنها به یک عامل نسبت داد.
از طرف دیگر، سرعت در تعیینتکلیف کالا نباید با عجله در فروش اشتباه گرفته شود. باقی ماندن کالا در انبار هزینه دارد و میتواند باعث افت ارزش آن شود، اما فروش شتابزده هم ممکن است ارزش دارایی عمومی را کاهش دهد. مسئله اصلی پیدا کردن روشی است که کالا در زمان مناسب و با رعایت تشریفات قانونی، قیمتگذاری صحیح و امکان نظارت عمومی از این وضعیت خارج شود.
این حساسیت زمانی بیشتر میشود که پای انتقال کالا به دستگاههای دولتی نیز در میان باشد. گزارشهایی درباره ایرادهای دیوان محاسبات به انتقال بیش از ۵۴۴ هزار قلم کالا به برخی دستگاههای اجرایی منتشر شده است. چنین مواردی نشان میدهد که تعیینتکلیف صرفاً به معنای خارج کردن کالا از انبار نیست؛ نحوه انتقال، مبنای قانونی و ثبت مالی آن نیز باید روشن باشد.
به همین دلیل، برای سنجش عملکرد سازمان اموال تملیکی، عدد ۳۴ همت به تنهایی کافی نیست. باید دید در ابتدای سال چه میزان کالا در انبارها وجود داشته، در طول سال چه میزان کالای جدید وارد شده و در پایان دوره چه مقدار باقی مانده است. همچنین سهم فروش، استرداد، امحا و انتقال کالاها باید مشخص باشد.
اگر این اطلاعات منتشر شود، میتوان فهمید که آیا موجودی کالاهای بلاتکلیف واقعاً در حال کاهش است یا فقط حجم کالاهای تعیینتکلیفشده افزایش پیدا کرده است. همچنین میتوان درباره هزینه نگهداری، مدت ماندگاری کالا و میزان حفظ ارزش داراییها قضاوت دقیقتری داشت.
در نهایت، انبارهای اموال تملیکی را نمیتوان فقط مجموعهای از سولهها برای نگهداری کالاهای ضبطشده دانست. این انبارها جایی هستند که مشکلات چند بخش مختلف اقتصاد و تجارت کشور به هم میرسند؛ از قاچاق و کنترل مرزها گرفته تا تشریفات گمرکی، صدور مجوزها، رسیدگی قضایی و نحوه مدیریت داراییهای عمومی.
عدد ۳۴ همت نشان میدهد حجم قابل توجهی از این کالاها در نیمه نخست سال از وضعیت بلاتکلیف خارج شدهاند. اما اهمیت واقعی این رقم زمانی روشن میشود که بدانیم کالاها با چه سرعتی، با چه قیمتی و از چه مسیری تعیینتکلیف شدهاند و در مقابل، چه میزان کالای جدید همچنان در حال ورود به این انبارهاست. مسئله اصلی فقط خروج کالا از انبار نیست؛ مسئله این است که این سرمایهها چطور، چرا و با چه هزینهای دوباره به چرخه اقتصاد برمیگردند.


۰ دیدگاه