
 copy.webp)
رکود فرسایشی اقتصاد ایران تمام نمیشود؟
رکود فرسایشی اقتصاد ایران تمام نمیشود. جدیدترین دادههای شامخ شهریورماه این ادعا را ثابت میکند. در شهریور ۱۴۰۵، اگرچه شاخص تولید به مرز ۵۰ نزدیک شد، اما سایر شاخصها نشان میدهد نشانههای بهبود هنوز به یک روند فراگیر تبدیل نشدهاند.
به گزارش نماد اقتصاد، تحلیل روند شاخص مدیران خرید نشان میدهد اقتصاد ایران با رکودی فرسایشی، ضعف تقاضای مؤثر و فشار فزاینده هزینههای تولید مواجه است. در شهریور ۱۴۰۵، اگرچه شاخص تولید به مرز ۵۰ نزدیک شد و فروش از محدوده انقباضی خارج شد، افت صادرات، کاهش موجودی مواد اولیه و تضعیف اشتغال نشان میدهد نشانههای بهبود هنوز به یک روند فراگیر تبدیل نشدهاند.
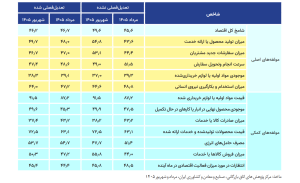
گزارش شهریورماه شاخص مدیران خرید (شامخ) کل اقتصاد ایران، فراتر از ثبت یک ماه دیگر در محدوده انقباضی، تصویری از تداوم مشکلات ساختاری در محیط کسبوکار ارائه میدهد. شامخ تعدیلشده فصلی کل اقتصاد در این ماه به ۴۶.۲ رسید؛ رقمی که نسبت به مرداد ۰.۵ واحد کاهش نشان میدهد و برای هجدهمین ماه متوالی پایینتر از مرز خنثی ۵۰ قرار دارد.
اهمیت این رقم تنها در سطح آن نیست، بلکه در طول دورهای است که اقتصاد نتوانسته از محدوده انقباضی خارج شود. وقتی شامخ برای ماههای متوالی زیر ۵۰ باقی میماند، مسئله دیگر صرفاً افتوخیز مقطعی فعالیت بنگاهها نیست؛ بلکه باید از دشواری بازگشت به یک مسیر پایدار رشد در بخش قابلتوجهی از کسبوکارها سخن گفت.
بررسی نمودار تاریخی شامخ در گزارش اتاق ایران نشان میدهد شاخص کل اقتصاد در سالهای گذشته بارها میان محدوده انبساط و انقباض نوسان داشته، اما در دوره اخیر، تداوم قرار گرفتن آن زیر مرز ۵۰ به ویژگی غالب تبدیل شده است. این تغییر، اهمیت بررسی همزمان تقاضا، تولید، تأمین مواد اولیه، قیمتها و اشتغال را دوچندان میکند.
رکود فرسایشی؛ مسئله اصلی اقتصاد
مرز ۵۰ در شامخ، سطحی برای تفکیک بهبود از تضعیف فعالیت نسبت به ماه قبل است. بنابراین، قرار گرفتن شاخص زیر این مرز به معنای کاهش درصدی تولید ناخالص داخلی نیست؛ اما تداوم آن در یک دوره طولانی، علامتی مهم درباره وضعیت محیط کسبوکار محسوب میشود.
شامخ کل اقتصاد در شهریور ۱۴۰۵ به ۴۶.۲ رسیده و در مقایسه با مرداد نیز ۰.۵ واحد کاهش یافته است. همزمان، سفارشهای جدید برای هجدهمین ماه متوالی در محدوده انقباضی قرار دارند. این همزمانی نشان میدهد ضعف فعالیت اقتصادی صرفاً به محدودیت عرضه یا مشکلات تولید مربوط نیست؛ تقاضای جدید نیز نتوانسته نیروی محرک کافی برای خروج بنگاهها از وضعیت انقباضی ایجاد کند.
از منظر اقتصادی، رکود طولانیمدت میتواند آثار انباشتهای بر بنگاهها داشته باشد. در چنین شرایطی، شرکتها ممکن است سرمایهگذاریهای توسعهای را به تعویق بیندازند، استخدام را محدود کنند، خرید مواد اولیه را کاهش دهند و برای حفظ نقدینگی به مدیریت کوتاهمدت منابع روی آورند.
این رفتارها در سطح هر شرکت ممکن است تصمیمهایی احتیاطی و منطقی باشند، اما در سطح کل اقتصاد میتوانند چرخهای از کاهش سرمایهگذاری، محدود شدن ظرفیت تولید و ضعف بیشتر تقاضا ایجاد کنند.
تولید به مرز رونق نزدیک شد؛ اما تقاضا همچنان عقبتر است
یکی از مهمترین تحولات شهریور، افزایش شاخص تولید محصول یا ارائه خدمت از ۴۸ در مرداد به ۴۹.۷ است. این افزایش ۱.۷ واحدی، تولید را به مرز خنثی نزدیک کرده است؛ اما شاخص همچنان زیر ۵۰ قرار دارد.
در نگاه نخست، نزدیک شدن تولید به مرز خنثی میتواند نشانهای مثبت تلقی شود. با این حال، تحلیل روند سایر مؤلفهها تصویر محتاطانهتری ارائه میدهد. شاخص سفارشهای جدید مشتریان از ۴۷ به ۴۶.۷ کاهش یافته و برای هجدهمین ماه متوالی زیر ۵۰ باقی مانده است.
این اختلاف میان تولید و سفارشهای جدید، یکی از مهمترین نکات گزارش است. تولید وضعیت فعالیت جاری بنگاه را منعکس میکند، درحالیکه سفارشهای جدید اطلاعاتی درباره تقاضای تازه و ظرفیت ادامه فعالیت در ماههای بعد به دست میدهند.
به همین دلیل، بهبود تولید بدون افزایش پایدار سفارشها لزوماً به معنای آغاز رونق نیست. ممکن است بخشی از بهبود تولید به تکمیل سفارشهای قبلی یا تغییر زمانبندی فعالیتها مربوط باشد؛ هرچند دادههای شامخ بهتنهایی برای اثبات این توضیح کافی نیستند.
اگر در ماههای آینده سفارشهای جدید همچنان زیر ۵۰ باقی بمانند، احتمال دارد بهبود تولید شهریور پایدار نباشد. در مقابل، عبور مداوم سفارشهای جدید از مرز خنثی میتواند نشانه قویتری از بازگشت تقاضا باشد.
فروش بهتر شد؛ آیا افزایش قیمتها در بهبود شاخص نقش دارند؟
شاخص میزان فروش کالاها و خدمات در شهریور به ۵۰.۳ رسید و پس از قرار داشتن در محدوده انقباضی در مرداد، اندکی از مرز خنثی عبور کرد. این تحول از معدود نشانههای مثبت در دادههای ماهانه اقتصاد است.
با این حال، تفسیر این بهبود نیازمند توجه به تفاوت میان فروش اسمی و حجم واقعی فروش است. گزارش شامخ بهتنهایی مشخص نمیکند چه میزان از تغییر وضعیت فروش ناشی از افزایش تعداد کالاها و خدمات فروختهشده و چه میزان متأثر از تغییر قیمتها بوده است.
این ابهام زمانی مهمتر میشود که شاخص قیمت محصولات تولیدشده و خدمات ارائهشده از ۶۳.۱ در شامخ مرداد به ۷۲.۵ در شهریور افزایش یافته است. همزمان، شاخص قیمت خرید مواد اولیه نیز به ۹۱.۵ رسیده است.
بنابراین، عبور محدود شاخص فروش از ۵۰ را نباید بدون بررسی دادههای مکمل، معادل افزایش پایدار تقاضای واقعی دانست. برای تشخیص رونق فروش، لازم است تغییرات مقدار فروش، درآمد اسمی، قدرت خرید مشتریان و ترکیب محصولات فروختهشده نیز بررسی شود.
به بیان دیگر، بهبود فروش زمانی نشانه قابلاتکاتری از رونق است که با افزایش سفارشهای جدید و رشد پایدار فعالیت تولیدی همراه باشد، نه صرفاً با افزایش قیمتها.
فشار هزینهها از افت فعالیت جدا نیست
شاخص قیمت خرید مواد اولیه و لوازم خریداریشده در شهریور به ۹۱.۵ رسید؛ افزایشی ۴.۳ واحدی نسبت به مرداد. گزارش اتاق ایران این رقم را بالاترین سطح هفتساله این شاخص معرفی میکند. در همین حال، شاخص قیمت محصولات و خدمات نیز به ۷۲.۵ افزایش یافته است.
این دو شاخص در کنار ضعف سفارشهای جدید، شرایط دشواری را برای بنگاهها ترسیم میکنند. افزایش هزینه مواد اولیه، حملونقل، انرژی و سایر نهادهها میتواند بهای تمامشده را بالا ببرد، اما در بازاری که تقاضا ضعیف است، انتقال کامل این افزایش هزینه به قیمت فروش همیشه امکانپذیر نیست.
در چنین وضعیتی، بنگاهها با دو محدودیت همزمان مواجهاند: از یک سو هزینه تولید افزایش مییابد و از سوی دیگر، توان افزایش قیمت فروش به دلیل محدودیت قدرت خرید مشتریان کاهش پیدا میکند.
نتیجه احتمالی این وضعیت، فشار بر نقدینگی و حاشیه سود است؛ فشاری که میتواند تصمیمهای مربوط به استخدام، خرید مواد اولیه و سرمایهگذاری را محدودتر کند.
نکته مهم آن است که شاخص ۹۱.۵ به معنای تورم ۹۱.۵ درصدی نیست. این شاخص نشان میدهد پاسخهای حاکی از افزایش قیمت نهادهها بهشدت غالب بودهاند. برای سنجش نرخ تورم باید از آمار رسمی قیمتها استفاده کرد.
کمبود مواد اولیه؛ رکود فقط از سمت تقاضا نیست
شاخص موجودی مواد اولیه در شهریور به ۳۸.۳ کاهش یافته و برای هفدهمین ماه متوالی زیر ۵۰ باقی مانده است. گزارش این سطح را پایینترین میزان پنجماهه پس از آتشبس توصیف میکند.
این روند نشان میدهد مشکلات اقتصاد صرفاً به کمبود مشتری یا کاهش سفارش محدود نیست. بنگاهها در سمت عرضه نیز با محدودیت مواجهاند؛ از جمله دشواری تأمین مواد اولیه، محدودیت تخصیص ارز، تأخیرهای گمرکی، اختلال حملونقل و کمبود نقدینگی.
همزمانی ضعف تقاضا و کمبود نهادهها، شرایطی پیچیدهتر از یک رکود متعارف ایجاد میکند. در رکودی که صرفاً ناشی از کاهش تقاضاست، بنگاهها ممکن است با کاهش تولید و موجودی، هزینههای خود را مدیریت کنند. اما وقتی تأمین مواد اولیه نیز دشوار است، حتی بنگاهی که سفارش دارد ممکن است نتواند آن را بهموقع تحویل دهد.
از این منظر، موجودی پایین مواد اولیه میتواند محدودیتی برای بازگشت تولید در آینده نیز ایجاد کند. اگر تقاضا بهبود یابد اما زنجیره تأمین همچنان مختل باشد، بنگاهها ممکن است نتوانند بهسرعت ظرفیت فعالیت خود را افزایش دهند.
افت صادرات؛ حلقهای که ضعف تقاضا را تشدید میکند
شاخص صادرات کالا و خدمات در شهریور به ۳۷.۴ رسید و نسبت به مرداد ۵.۸ واحد کاهش یافت. این شاخص برای بیستوسومین ماه متوالی در محدوده انقباضی قرار داشته و به یکی از ضعیفترین مؤلفههای گزارش تبدیل شده است.
تداوم ضعف صادرات از دو جهت اهمیت دارد. نخست، فرصت فروش و درآمدزایی بنگاهها در بازارهای خارجی را محدود میکند. دوم، میتواند توان تأمین ارز و دسترسی برخی شرکتها به نهادههای وارداتی را تحت تأثیر قرار دهد.
در اقتصادی که بنگاهها همزمان با کمبود مواد اولیه و افزایش هزینهها مواجهاند، افت صادرات میتواند امکان استفاده از بازارهای جایگزین برای جبران ضعف تقاضای داخلی را نیز محدود کند.
البته شامخ بهتنهایی نشان نمیدهد چه سهمی از افت صادرات ناشی از مشکلات حملونقل، مقررات تجاری، محدودیتهای ارزی یا تحولات بازارهای مقصد است. برای تعیین وزن هر عامل، اطلاعات تجارت خارجی و عملکرد بخشهای مختلف صادراتی ضروری است.
با این حال، تداوم انقباض صادرات در کنار ضعف سفارشهای جدید، نشان میدهد بنگاهها در گسترش بازار فروش خود با محدودیتهای جدی مواجهاند.
کاهش استخدام؛ پیامد رکود و عاملی برای تداوم آن
شاخص استخدام و بهکارگیری نیروی انسانی در شهریور به ۴۴ کاهش یافت؛ ۳.۲ واحد کمتر از مرداد. این شاخص برای شانزدهمین ماه متوالی در محدوده انقباضی قرار داشته است.
کاهش استخدام در شرایطی رخ داده که شاخص تولید بهبود یافته و شاخص فروش نیز از مرز ۵۰ عبور کرده است. این تفاوت نشان میدهد بهبود محدود فعالیت جاری هنوز به اطمینان کافی برای گسترش نیروی انسانی تبدیل نشده است.
از دید بنگاه، استخدام هزینهای نسبتاً پایدار ایجاد میکند؛ بنابراین در محیطی که سفارشهای جدید ضعیف، قیمت نهادهها بالا و چشمانداز آینده نامطمئن است، مدیران ممکن است افزایش نیروی انسانی را به تعویق بیندازند.
اما در سطح کلان، این احتیاط میتواند پیامدهای دیگری نیز داشته باشد. اگر ضعف استخدام ادامه پیدا کند، رشد درآمد خانوارها محدود میشود و این مسئله ممکن است قدرت خرید و تقاضای داخلی را بیشتر تضعیف کند.
این چرخه به معنای آن است که ضعف بازار کار فقط نتیجه رکود نیست؛ در صورت تداوم، میتواند به یکی از عوامل بازتولید آن تبدیل شود. البته سنجش اثر واقعی این روند بر اشتغال کشور، نیازمند تطبیق شامخ با آمار رسمی بازار کار است.
انتظارات؛ نشانهای از نبود اطمینان نسبت به بهبود پایدار
شاخص انتظارات فعالیت اقتصادی در ماه آینده، در نسخه تعدیلشده فصلی، از ۴۴.۴ در مرداد به ۴۵.۴ در شهریور افزایش یافته است. این بهبود محدود نشان میدهد شدت بدبینی نسبت به ماه قبل اندکی کمتر شده، اما شاخص همچنان زیر ۵۰ است.
اهمیت انتظارات در آن است که تصمیمهای اقتصادی امروز بر اساس تصویری گرفته میشوند که مدیران از شرایط آینده دارند. اگر بنگاهها انتظار افزایش هزینهها، دشواری تأمین مواد اولیه یا تداوم ضعف تقاضا را داشته باشند، احتمال دارد سرمایهگذاری و استخدام را به تعویق بیندازند.
در چنین فضایی، حتی بهبود موقت تولید و فروش نیز ممکن است به افزایش پایدار سرمایهگذاری منجر نشود. برای تغییر این وضعیت، بنگاهها باید نسبت به دسترسی به نهادهها، ثبات مقررات، امکان فروش و شرایط تأمین مالی اطمینان بیشتری پیدا کنند.
در نتیجه، افزایش یک واحدی شاخص انتظارات را باید بهعنوان تعدیل محدود بدبینی تفسیر کرد، نه نشانه قطعی بازگشت اعتماد اقتصادی.
تصویر کلی؛ اقتصاد با سه مانع همزمان روبهروست
ترکیب شاخصهای شهریور سه مسئله اصلی را برجسته میکند:
نخست، ضعف تقاضا: سفارشهای جدید برای هجدهمین ماه متوالی زیر ۵۰ ماندهاند و انتظارات نیز همچنان انقباضی است.
دوم، محدودیت عرضه: موجودی مواد اولیه در سطح بسیار پایین قرار دارد و شاخص تحویل سفارشها نیز از ۴۸.۶ به ۴۷.۴ کاهش یافته است.
سوم، فشار هزینهای: شاخص قیمت نهادهها به ۹۱.۵ رسیده و شاخص قیمت فروش نیز افزایش قابلتوجهی داشته است.
این سه عامل میتوانند یکدیگر را تقویت کنند. ضعف تقاضا توان افزایش فروش را محدود میکند؛ افزایش هزینهها حاشیه سود و نقدینگی را تحت فشار قرار میدهد و کمبود مواد اولیه نیز مانع افزایش تولید میشود. در ادامه، افت استخدام و سرمایهگذاری میتواند ظرفیت رشد آینده را تضعیف کند.
این ترکیب با وضعیت رکود تورمی سازگار است، اما برای اثبات رکود تورمی در سطح کل اقتصاد باید روند شامخ در کنار آمار رسمی تورم، رشد اقتصادی و بازار کار بررسی شود.
چشمانداز ماههای آینده؛ کدام نشانهها تعیینکنندهاند؟
دادههای شهریور هنوز برای نتیجهگیری درباره تغییر مسیر اقتصاد کافی نیستند. با این حال، میتوان سه مسیر احتمالی را بر اساس روند شاخصها ترسیم کرد.
در سناریوی نخست، اگر سفارشهای جدید همچنان کاهش یابند و فشار هزینهها و محدودیت مواد اولیه ادامه پیدا کند، بهبود تولید ممکن است موقتی بماند و رکود فعالیت بنگاهها تداوم یابد.
در سناریوی دوم، اگر فروش در محدوده بالاتر از ۵۰ باقی بماند اما سفارشهای جدید، صادرات و اشتغال همچنان ضعیف باشند، اقتصاد ممکن است با بهبود محدود برخی فعالیتها، بدون شکلگیری رونق فراگیر، به مسیر فعلی ادامه دهد.
در سناریوی سوم، اگر سفارشهای جدید بهطور پایدار از مرز خنثی عبور کنند، موجودی مواد اولیه بهبود یابد، فشار افزایش قیمت نهادهها کاهش پیدا کند و شاخصهای اشتغال و صادرات تقویت شوند، میتوان از شکلگیری نشانههای معتبرتر خروج از رکود سخن گفت.
بنابراین، برای ارزیابی گزارش ماه آینده نباید تنها به شامخ کل یا شاخص تولید نگاه کرد. ترکیب سفارشهای جدید، موجودی مواد اولیه، صادرات، اشتغال و قیمت نهادهها تصویر دقیقتری از پایداری بهبود ارائه خواهد داد.
یک ماه بهبود، پایان یک دوره رکودی نیست
گزارش شهریور ۱۴۰۵ نشان میدهد اقتصاد ایران با وجود بهبود محدود تولید و فروش، هنوز از رکود طولانیمدت خارج نشده است. کاهش شامخ کل به ۴۶.۲، افت صادرات و استخدام، تداوم ضعف سفارشهای جدید و تشدید فشار هزینهها، در کنار محدودیت مواد اولیه، نشان میدهد شرایط فعالیت بنگاهها همچنان شکننده است.
مهمترین پیام روند شامخ آن است که خروج پایدار از رکود صرفاً با افزایش موقت تولید یا فروش محقق نمیشود. این تغییر باید در سفارشهای جدید، دسترسی به نهادهها، اشتغال و انتظارات نیز دیده شود.
تا زمانی که این مؤلفهها بهبود همزمان و باثباتی نشان ندهند، عبور محدود یک یا دو شاخص از مرز ۵۰ را نمیتوان نشانه قطعی بازگشت رونق دانست. در شرایط فعلی، رفع گلوگاههای تأمین، کاهش نااطمینانی، بهبود قدرت خرید و تسهیل تجارت، از مهمترین پیششرطهای تغییر مسیر اقتصاد به شمار میروند.

اخبار مرتبط
فراخوان وزارت اقتصاد برای فروش اوراق دولت با سود ۲۳ درصد
آغاز طرح معیشتی تهران؛ قیمت ۱۲ قلم کالای اساسی به مدت شش ماه ثابت خواهد ماند

رد یک بدهی ۹۰۸ هزار میلیارد تومانی در اقتصاد

آیا خشکسالی اروپا تا مغز استخوان اقتصاد داخلی نفوذ میکند؟

بازار کار آمریکا، قطاری که با مسافر کمتر هم به مقصد میرسد

۰ دیدگاه