
 copy.webp)
اصلاح ساختار بانکی؛ از نهاب و سیاح تا «حسام»
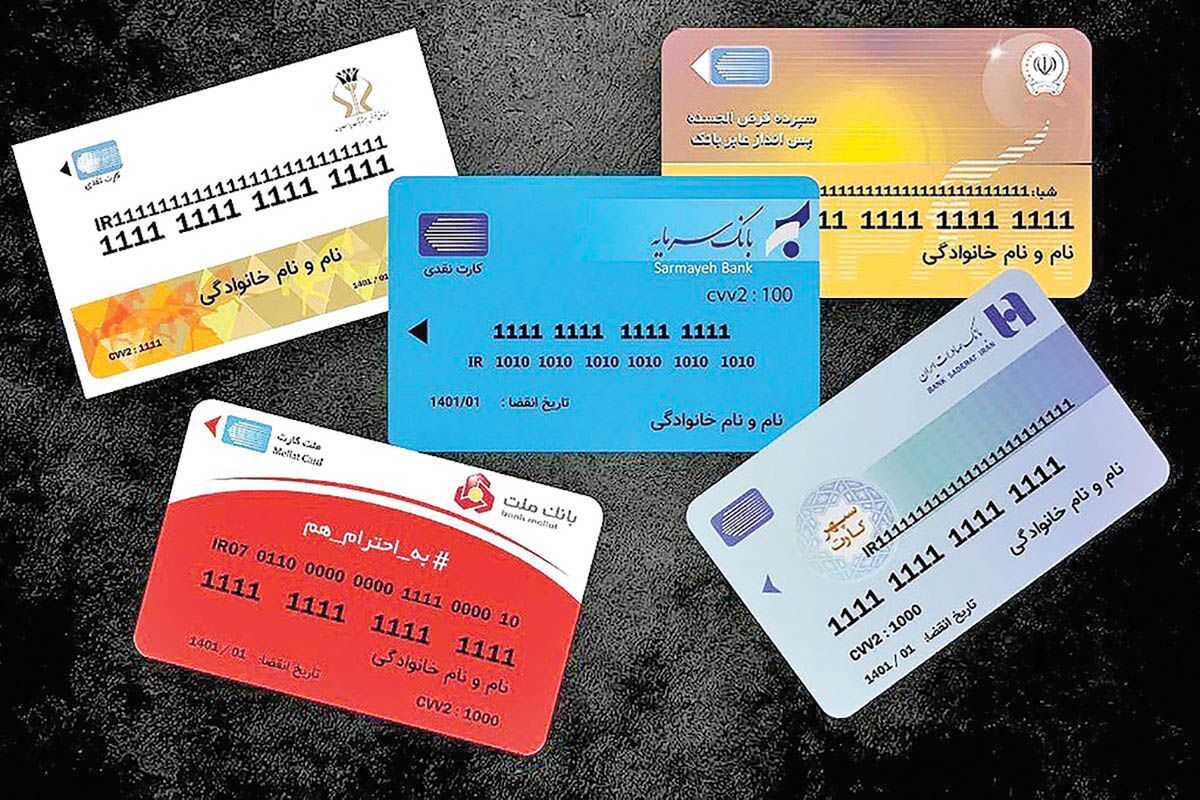
راهی که بانک مرکزی از طریق ب از طریق سامانههای نهاب و سیاح برای شناسایی مشتریان، کنترل حسابها، تفکیک حسابهای تجاری و مقابله با پولشویی سامانه و مقررات مختلفی شروع شده بود، حالا با سامانه «حسام» قرار است حلقه را تکمیل کند. عبدالناصر همتی رئیس کل بانک مرکزی عنوان کرده است که طی دو سال از طریق این سامانه از 650 حساب بانکی کنونی، ۳۵۰ میلیون حساب بانکی بسته میشود.
به گزارش نماد اقتصاد، بانک مرکزی سالهاست از طریق سامانههای نهاب و سیاح برای شناسایی مشتریان، کنترل حسابها، تفکیک حسابهای تجاری و مقابله با پولشویی سامانه و مقررات مختلفی ایجاد کرده است؛ اما حالا «حسام» قرار است حلقهای را تکمیل کند که از نهاب و سیاح آغاز شده بود. قرار است از ۶۵۰ میلیون حساب موجود بانکی، ۳۵۰ میلیون حساب ساماندهی یا حذف شوند. این موضوع برای تمامی صاحبان حسابهای متعدد بانکی مهم است.
عدد ۶۵۰ میلیون حساب بانکی، زمانی بیشتر از آنکه یک مسئله عمومی باشد، یک مسئله فنی و نظارتی برای بانک مرکزی بود. اما حالا این عدد به یکی از مهمترین محورهای سیاست جدید بانک مرکزی تبدیل شده است؛ سیاستی که هدف آن رساندن تعداد حسابهای اشخاص حقیقی به حدود ۳۰۰ میلیون حساب در یک دوره حدوداً دو ساله است.
با این حال، سامانه «حسام» را نباید یک اقدام منفرد و جدا از گذشته دانست. این سامانه در واقع ادامه مسیری است که بانک مرکزی سالها قبل برای شناسایی دقیقتر مشتریان، متمرکز کردن اطلاعات حسابها، کنترل افتتاح حساب و مقابله با جریانهای مالی غیرشفاف آغاز کرده بود. خود مسئولان بانک مرکزی نیز حسام را حاصل مجموعه اقداماتی میدانند که طی سالهای گذشته در حوزه فناوری اطلاعات و نظارت بانکی انجام شده است.
داستان از نهاب شروع شد
یکی از حلقههای قدیمی این زنجیره، سامانه «نهاب» بود؛ سامانهای که از سال ۱۳۹۴ برای ایجاد زیرساخت متمرکز احراز هویت مشتریان بانکی شکل گرفت.
اهمیت نهاب در این بود که بانک مرکزی دیگر نمیخواست اطلاعات هویتی مشتریان فقط در بانکها و مؤسسات مختلف پراکنده باشد. ایجاد شناسه یکتا برای مشتری و اتصال اطلاعات هویتی به خدمات بانکی، به بانک مرکزی امکان میداد تصویر دقیقتری از اینکه «چه کسی» در شبکه بانکی حساب دارد، به دست آورد.
اما نهاب بهتنهایی پاسخ همه مشکلات نبود. بخشی از حسابهای قدیمی پیش از ایجاد این زیرساخت افتتاح شده بودند و در سالهای بعد نیز ادغام بانکها و مؤسسات اعتباری باعث شد اطلاعات قدیمی وارد شبکههای جدید شود. به همین دلیل، حتی سالها بعد بخشی از اطلاعات حسابها با مشخصات صاحبان آنها مغایرت داشت.
وقتی سیاح آمد
گام مهم بعدی، راهاندازی سامانه «سیاح» در سال ۱۳۹۹ بود؛ سامانهای که اطلاعات حسابهای اشخاص حقیقی و حقوقی شبکه بانکی را به شکل متمرکز در بانک مرکزی جمع کرد.
تفاوت سیاح با رویکردهای قبلی این بود که موضوع دیگر فقط شناسایی مشتری نبود؛ خود حسابها نیز وارد یک پایگاه اطلاعاتی متمرکز شدند.
از این سامانه برای استعلام اطلاعات حساب، تطبیق شماره ملی و شماره حساب و ارائه اطلاعات به دستگاههای مختلف استفاده شده است. به گفته مسئولان بانک مرکزی، حتی پرداخت حقوق کارکنان دستگاههای اجرایی نیز از خدماتی است که برای آن از اطلاعات سیاح استفاده میشود.
به این ترتیب، بانک مرکزی به تدریج از یک وضعیت پراکنده به سمت داشتن تصویری متمرکز از حسابهای بانکی حرکت کرد.
اما یک مشکل باقی ماند: داشتن اطلاعات با تعیینتکلیف اطلاعات یکی نیست.
ممکن بود حسابی در سیاح ثبت شده باشد اما قدیمی، بلااستفاده، دارای اطلاعات ناقص یا حتی مورد اختلاف صاحب حساب باشد.
حسام دقیقاً در همین نقطه وارد میشود. بانک مرکزی در کنار ایجاد زیرساختهای اطلاعاتی، طی سالهای گذشته محدودیتها و کنترلهای مختلفی را نیز برای افتتاح و نگهداری حسابها اعمال کرده است.
برای نمونه، در مقررات مربوط به حسابهای اشخاص حقیقی، موضوع حسابهای متعدد و راکد مورد توجه قرار گرفت و برای افتتاح حسابهای جدید محدودیتهایی در نظر گرفته شد.
در سال ۱۴۰۴ نیز ضوابط جدیدی برای افتتاح و نگهداری حسابهای سپرده ریالی اشخاص حقیقی ابلاغ شد که در آن وضعیت حسابهای راکد و تعداد حسابهای غیرتجاری مورد توجه قرار گرفته بود. با این حال، بانک مرکزی بعداً تأکید کرد که داشتن حساب راکد یا حسابهای متعدد نباید به مانعی برای دریافت تسهیلات تبدیل شود و برای خدماتی مانند وام، امکان استفاده از حساب محدود به دوره ارائه خدمت پیشبینی شده است.
این نکته مهم است؛ زیرا نشان میدهد هدف سیاستگذار، صرفاً کم کردن تعداد حسابها نیست، بلکه کنترل حسابهای غیرضروری بدون ایجاد مانع برای خدمات بانکی است.
حساب تجاری؛ یک مسیر موازی برای شفافیت
اقدام دیگر بانک مرکزی، تفکیک حسابهای تجاری از حسابهای غیرتجاری بود. منطق این طرح ساده است: حسابی که گردش مالی کسبوکار از آن انجام میشود، نباید از نظر نظارتی همانند حسابی تلقی شود که برای هزینههای شخصی استفاده میشود.
برای همین، بانک مرکزی از طریق سامانههایی مانند سیاح و با همکاری نظام مالیاتی تلاش کرد حسابهای تجاری را از حسابهای غیرتجاری تفکیک کند. این اقدام بخشی از تلاش بزرگتر برای شناسایی جریان واقعی پول و نزدیک کردن تراکنشهای بانکی به اطلاعات اقتصادی افراد بود.
اما اینجا هم مسئله حسابهای قدیمی و متعدد همچنان باقی بود.
مبارزه با حسابهای اجارهای؛ مسئلهای که حسام دنبال میکند
یکی از اهداف مهم سیاستهای جدید بانک مرکزی، مقابله با حسابهایی است که به نام یک فرد هستند اما عملاً در اختیار شخص دیگری قرار گرفتهاند.
حساب اجارهای به یکی از ابزارهای مورد استفاده در فعالیتهای مالی غیرشفاف تبدیل شده و بانک مرکزی طی سالهای گذشته تلاش کرده با تقویت شناسایی مشتری، تعیین سطح فعالیت و کنترل رفتار مالی، امکان سوءاستفاده از حسابها را کاهش دهد.
در مقررات مبارزه با پولشویی نیز مؤسسات مالی موظف شدهاند اطلاعات هویتی و اقتصادی مشتری و در صورت لزوم مالک واقعی را شناسایی و ثبت کنند.
در سالهای اخیر این رویکرد یک گام جلوتر رفته و بحث «سطح فعالیت مورد انتظار» مشتری نیز مطرح شده است؛ یعنی بانک فقط نمیخواهد بداند صاحب حساب چه کسی است، بلکه باید بتواند بررسی کند حجم و نوع فعالیت مالی او با اطلاعات اقتصادی و شغلیاش همخوانی دارد یا خیر. مقررات جدید این موضوع را به زیرساختهای بانک مرکزی و سامانه نهاب نیز متصل کرده است.
بنابراین، مبارزه با پولشویی دیگر فقط به شناسایی اسم صاحب حساب محدود نیست؛ رفتار مالی حساب نیز اهمیت پیدا کرده است.
چرا حسام لازم شد؟
اینجا شاید مهمترین سؤال گزارش مطرح شود. اگر نهاب برای شناسایی مشتری وجود داشت، سیاح اطلاعات حسابها را متمرکز کرده بود، حسابهای تجاری از غیرتجاری تفکیک شده بود و مقررات مبارزه با پولشویی نیز تقویت شده بود، چرا هنوز بانک مرکزی با ۶۵۰ میلیون حساب روبهرو است؟
پاسخ را باید در تفاوت میان «داشتن اطلاعات» و «قابل استفاده بودن اطلاعات» جستوجو کرد.
مسئولان بانک مرکزی میگویند بخشی از مغایرتهای موجود در سیاح مربوط به حسابهای بسیار قدیمی است؛ حسابهایی که پیش از شکلگیری سامانههای جدید افتتاح شدهاند. بخشی دیگر نیز به ادغام مؤسسات و بانکها و بخشی به خطاهای ثبت اطلاعات در شعب بازمیگردد.
حتی اگر بانک مرکزی بداند یک حساب وجود دارد، باز هم ممکن است مشخص نباشد صاحب حساب واقعاً آن را میشناسد، هنوز به آن نیاز دارد یا اساساً اطلاعات ثبتشده درباره آن صحیح است.
اینجاست که حسام یک تفاوت مهم ایجاد میکند: صاحب حساب را وارد فرآیند اصلاح اطلاعات میکند.
یعنی به جای اینکه همه پالایش اطلاعات فقط در داخل بانکها انجام شود، خود مشتری میتواند فهرست حسابهایش را ببیند و درباره وضعیت آنها اعلام نظر کند. حسام در واقع مرحله بعدی یک پروژه چندساله است
اگر مسیر را کنار هم بگذاریم، تصویر روشنتر میشود: نهاب تلاش کرد هویت مشتری بانکی را یکپارچه و قابل شناسایی کند. سیاح اطلاعات حسابهای شبکه بانکی را متمرکز کرد. تفکیک حسابهای تجاری و غیرتجاری تلاش کرد ماهیت اقتصادی حسابها را روشنتر کند.
مقررات مبارزه با پولشویی و شناسایی مشتری به بانکها تکلیف کرد اطلاعات هویتی و اقتصادی مشتریان و رفتار مالی آنها را بیشتر بررسی کنند و حالا حسام آمده تا بخشی از همین اطلاعات را در اختیار خود مردم بگذارد و حسابهای اضافی، قدیمی یا دارای مغایرت را وارد فرآیند تعیینتکلیف کند. بنابراین، اتفاق جدید فقط راهاندازی یک سامانه نیست؛ بلکه تلاش برای وصل کردن چند حلقهای است که طی سالهای گذشته جداگانه ساخته شدهاند.
۶۵۰ میلیون حساب؛ مسئلهای که هنوز حل نشده بود
بانک مرکزی اکنون میگوید حدود ۶۵۰ میلیون حساب تراکنشمحور وجود دارد و هدفگذاری کرده این رقم طی حدود دو سال به ۳۰۰ میلیون برسد. اما نکته مهم این است که این هدف، پایان کار نیست. کاهش تعداد حسابها بهتنهایی نه پولشویی را متوقف میکند، نه منابع بانکی را افزایش میدهد و نه تخلف مالی را از بین میبرد.
اهمیت اصلی آن زمانی مشخص میشود که این کاهش تعداد حسابها همراه با اطلاعات دقیقتر درباره صاحب حساب، نوع فعالیت، گردش مالی و وضعیت واقعی حساب باشد. به همین دلیل، موفقیت حسام را نباید با یک معیار ساده مانند «چند حساب بسته شد» سنجید.
معیار مهمتر این است که بعد از اجرای آن، بانک مرکزی چقدر اطلاعات دقیقتر، بهروزتر و قابل اتکاتری از شبکه حسابها در اختیار خواهد داشت.
آیا حسام منابع تازهای برای وام ایجاد میکند؟
پاسخ کوتاه، نه بهصورت مستقیم است. اگر حسابی موجودی نداشته باشد، بستن آن هیچ پولی برای وام آزاد نمیکند. اگر هم موجودی داشته باشد، طبق سازوکار اعلامشده، موجودی به حساب پایه مشتری منتقل میشود. بنابراین پول صرفاً از یک حساب به حساب دیگری منتقل میشود و با بستن حساب، پول جدیدی خلق نمیشود.
اثر احتمالی حسام بر تأمین مالی، غیرمستقیم است: اگر بانکها تصویر دقیقتر و منسجمتری از حسابها و سپردههای مشتریان داشته باشند، مدیریت منابع برای آنها میتواند کارآمدتر شود. اما اینکه این موضوع در نهایت چقدر ظرفیت تسهیلاتدهی ایجاد کند، به عواملی مانند میزان واقعی سپردهها، نقدینگی بانکها، مطالبات معوق و مقررات بانکی بستگی دارد.
در سالهای گذشته، سیاستگذار بیشتر تلاش کرد زیرساخت شناسایی و کنترل را بسازد؛ از نهاب گرفته تا سیاح و مقررات مبارزه با پولشویی و تفکیک حسابهای تجاری. حسام در مرحلهای قرار گرفته که قرار است این زیرساختها را به رفتار روزمره صاحب حساب متصل کند.
اگر این اتفاق درست اجرا شود، نتیجه فقط کمتر شدن تعداد حسابها نیست؛ بلکه بانک مرکزی باید در نهایت به اطلاعاتی برسد که دقیقتر نشان دهد هر حساب متعلق به چه کسی است، آیا هنوز مورد استفاده قرار میگیرد، چه تعهداتی دارد و آیا اطلاعات ثبتشده درباره آن با واقعیت منطبق است یا نه.
از این زاویه، هدف اصلی حسام را میتوان یک جمله خلاصه کرد: بانک مرکزی دیگر فقط نمیخواهد بداند چند حساب در شبکه بانکی وجود دارد؛ میخواهد بداند این حسابها واقعاً متعلق به چه کسانی هستند، کدامیک مورد استفادهاند و کدامیک باید از چرخه بانکی خارج شوند و این همان مسیری است که از نهاب و سیاح آغاز شد و حالا به حسام رسیده است.
یک فرد در این مسیر چه تغییری را تجربه میکند؟
برای فهم اینکه سامانه «حسام» دقیقاً چه تغییری در شبکه بانکی ایجاد میکند، بهتر است مثالی عینی بزنیم.
فرض کنیم یک فرد در طول سالهای مختلف در چند بانک حساب باز کرده است. برای مثال، یک حساب برای دریافت حقوق، یک حساب برای دریافت تسهیلات، یک حساب قدیمی برای پسانداز و یک حساب دیگر که چند سال است هیچ استفادهای از آن نشده است.
در مرحله نهاب، هویت این فرد در شبکه بانکی قابل شناسایی شده است. در مرحله سیاح، اطلاعات حسابهای او در یک ساختار متمرکزتر در اختیار بانک مرکزی قرار گرفته است. حالا در مرحله حسام، خود این فرد میتواند به تصویری یکجا از حسابهایش دسترسی پیدا کند و درباره حسابهایی که دیگر به آنها نیاز ندارد تصمیم بگیرد.
فرض کنیم این فرد در حسام متوجه میشود چهار حساب به نام او ثبت شده است. او یکی از حسابها را که همچنان برای دریافت حقوق و انجام امور روزمره استفاده میکند، بهعنوان حساب پایه انتخاب میکند و برای تعیینتکلیف دو حساب قدیمی دیگر درخواست میدهد.
در اینجا حسابها صرفاً به دلیل قدیمی بودن فوراً بسته نمیشوند. بانک باید بررسی کند که برای حساب موردنظر بدهی، تسهیلات، چک، مسدودی یا تعهد قانونی دیگری وجود نداشته باشد. اگر مانعی وجود نداشته باشد، حساب مازاد بسته خواهد شد.
اگر حساب بستهشده موجودی داشته باشد، پول فرد از بین نمیرود؛ موجودی آن به حساب پایهای که انتخاب کرده منتقل میشود. اگر هم حساب موجودی نداشته باشد، طبیعتاً چیزی برای انتقال وجود ندارد و حساب صرفاً از چرخه حسابهای فعال فرد خارج میشود.
بنابراین، فرد در پایان ممکن است به جای چهار حساب، فقط یک یا دو حساب مورد نیاز خود را نگه دارد؛ در حالی که سابقه و اطلاعات حسابهای او نیز در ساختار بانکی منسجمتر شده است.
این مثال نشان میدهد که حسام قرار نیست جای نهاب و سیاح را بگیرد. نهاب بیشتر بر شناسایی مشتری متمرکز بود، سیاح اطلاعات حسابها را متمرکز کرد و حسام قرار است از این اطلاعات برای تعیینتکلیف حسابهای مازاد استفاده کند.
به زبان ساده، مسیر را میتوان اینطور خلاصه کرد:
نهاب: این فرد چه کسی است؟
سیاح: این فرد چه حسابهایی در شبکه بانکی دارد؟
حسام: از میان این حسابها، کدام حسابها واقعاً مورد نیاز اوست و کدام حسابها باید تعیینتکلیف شوند؟
نکته مهم اقتصادی هم همینجاست: اگر حسابی بسته شود، بهخودیخود پول جدیدی برای پرداخت وام ایجاد نمیشود. اگر موجودی داشته باشد، پول به حساب پایه منتقل میشود و همچنان متعلق به همان فرد است. بنابراین اثر اصلی حسام، در وهله اول ساماندهی اطلاعات و حسابها و مدیریت بهتر منابع موجود است، نه خلق مستقیم منابع جدید.
در واقع، بانک مرکزی بعد از سالها تلاش برای شناخت مشتری و حسابهای او، حالا به مرحلهای رسیده که میخواهد بخشی از حسابهای اضافی و بلااستفاده را نیز تعیینتکلیف کند؛ مسیری که از نهاب شروع شد، با سیاح ادامه پیدا کرد و حالا با حسام وارد مرحله تازهای شده است.

اخبار مرتبط
دولت الکترونیک یا بروکراسی دیجیتال؟
خبر جدید بانک مرکزی برای متقاضیان وام ازدواج و فرزندآوری
ثبت بیش از یک میلیون و ۴۴۶ هزار درخواست در سامانه «حسام»
تورم زیر ذرهبین؛ بانک مرکزی تا کجای مسیر مهار گرانی پیش رفته است؟
چک رمزدار به خط پایان رسید / بانک مرکزی ابزار جدید را جایگزین کرد
۰ دیدگاه