
 copy.webp)
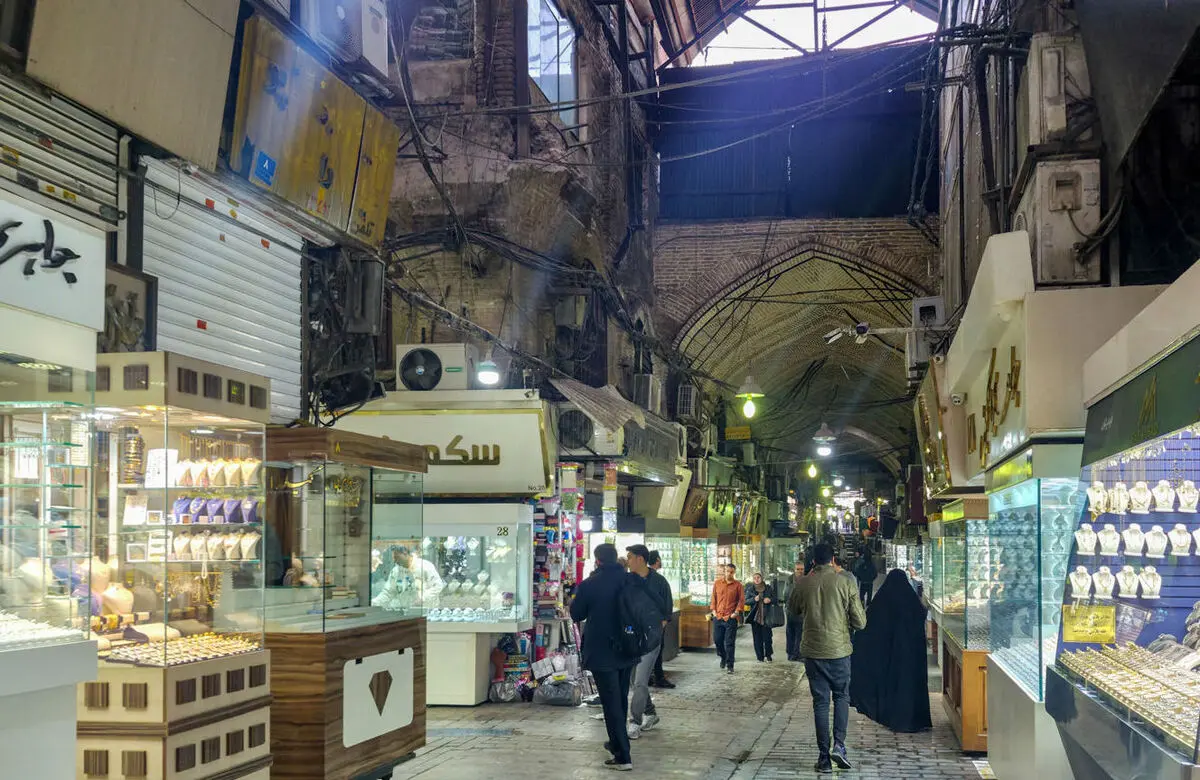
کرکرهها بالا، سرمایهها در حال آبرفتن
ورشکستگی همیشه با پایینکشیدن کرکره و چسباندن آگهی «واگذار میشود» به شیشه مغازه شروع نمیشود. گاهی چراغها روشن است، فروشنده پشت دخل ایستاده و مشتری هم رفتوآمد دارد اما پول فروش دیگر برای خرید دوباره همان کالا کافی نیست.
به گزارش نماد اقتصاد، اجاره یک ماه عقب میافتد، بخشی از پسانداز خانواده خرج چک تامینکننده میشود، جای چند قلم کالا در قفسه خالی میماند و سرانجام صاحب مغازه، کار کارگرش را خودش انجام میدهد. در ظاهر کسبوکار پابرجاست، اما سرمایهای که آن را سرپا نگه داشته آرامآرام مصرف میشود.
این تصویر سازوکار پدیدهای است که میتوان آن را «ورشکستگی خاموش» نامید؛ تعبیری اقتصادی برای فرسایش تدریجی توان یک کسبوکار نه اعلام ورشکستگی به معنای حقوقی. در این وضعیت، مغازه هنوز تعطیل نشده، اما ادامه فعالیت آن به عقبانداختن پرداختها، تزریق پول شخصی و کوچککردن کسبوکار وابسته شده است. مسئله فقط کمشدن سود نیست؛ بههمخوردن تعادل میان فروش، هزینه و سرمایهای است که باید چرخه خرید و فروش را زنده نگه دارد.
فشار از دو طرف به مشتری و فروشنده
مغازهدار در میانه دو فشار قرار دارد، مشتری برای خرید محدودیت بیشتری پیدا میکند و تامینکننده برای تحویل کالا پول بیشتری میخواهد.
خانواری که سهم بزرگتری از درآمد خود را صرف خوراک، مسکن و رفتوآمد میکند، خرید پوشاک، لوازم خانه یا تعویض تلفن همراه را به تعویق میاندازد. در مقابل، فروشنده نمیتواند همه هزینههایش را به همان نسبت کاهش دهد.
طبق گزارش ۱۰ مهر ۱۴۰۵ مرکز آمار ایران، تورم ماهانه شهریور ۴.۲ درصد، تورم نقطهبهنقطه ۸۹.۸ درصد و تورم سالانه ۷۳.۶ درصد گزارش شده است.
این ارقام مربوط به قیمت مصرفکنندهاند و مستقیما میزان افزایش اجاره مغازه یا هزینه تامین هر صنف را نشان نمیدهند؛ بااینحال، ابعاد فشار عمومی قیمتها بر بودجه مشتریان را روشن میکنند.
در چنین فضایی، افزایش مبلغ فروش لزوما نشانه رونق نیست. ممکن است درآمد ریالی یک مغازه نسبت به گذشته بیشتر شده باشد، اما تعداد کالاهای فروختهشده کاهش یافته و هزینه جایگزینی آنها سریعتر بالا رفته باشد. به همین دلیل، قضاوت درباره وضعیت بازار فقط بر اساس گردش کارتخوان یا مبلغ فروش، میتواند تصویری گمراهکننده بسازد.
اجاره هزینهای که منتظر مشتری نمیماند
اجاره از مهمترین نقاط فشار برای واحدهای استیجاری است؛ تعهدی با سررسید مشخص که به شلوغی یا خلوتی بازار وابسته نیست. فروش میتواند هفتهها پایین بماند، اما موعد پرداخت اجاره فرا میرسد. هرچه سهم اجاره از درآمد بیشتر شود، پول کمتری برای خرید کالا، پرداخت دستمزد و اداره مغازه باقی میماند.
این نگرانی پیشتر نیز در مواضع رسمی اصناف مطرح شده است. کانال رسمی اتاق اصناف ایران در ۲۸ مرداد ۱۴۰۴، به نقل از حمید گرامیان، رئیس کارگروه مشاوران املاک این اتاق، افزایش اجاره واحدهای تجاری را در کنار رکود بازار، کاهش قدرت خرید و اختلال خدمات زیرساختی، از عوامل فشار بر کسبه عنوان کرده بود. این اظهارات، هشدار یک مقام صنفی است و نباید آن را آمار میزان بدهی اجاره مغازهداران تلقی کرد.
عقبافتادن اجاره میتواند موقتا نقدینگی آزاد کند، اما اگر فروش بهبود نیابد، بدهی ماههای قبل روی هزینه ماه جدید مینشیند. در این مرحله، مغازهدار علاوه بر تامین مخارج جاری، باید کسری گذشته را نیز جبران کند.
جابهجایی به مغازهای ارزانتر نیز همیشه راهحلی ساده نیست. هزینه انتقال، آمادهسازی محل تازه و احتمال ازدستدادن مشتریان قدیمی، ممکن است بخشی از صرفهجویی اجاره را خنثی کند. برای کسبوکاری که مشتریانش به موقعیت محلی وابستهاند، ترک محل میتواند به معنای شروع دوباره در بازاری کوچکتر باشد.
پسانداز پشتوانهای که خرج زیان میشود
وقتی دخل مغازه هزینهها را پوشش نمیدهد، یکی از راههای ادامه فعالیت، برداشت از پسانداز شخصی است. این اقدام برای عبور از یک افت موقت فروش، میتواند منطقی باشد اما اگر ماهبهماه تکرار شود، باید پرسید مغازه چه زمانی دوباره قادر خواهد بود روی درآمد خودش بایستد؟
مرز مهم، تفاوت میان سرمایهگذاری برای توسعه و پرداخت پول برای جبران زیان است. خرید تجهیزاتی که هزینه را کاهش میدهد یا افزودن کالایی با تقاضای مشخص، با برداشت از حساب خانواده برای پرداخت اجاره عقبافتاده تفاوت دارد. در حالت دوم، ممکن است کسبوکار بدون اصلاح مشکل اصلی، فقط زمان بخرد.
به این ترتیب، زیان مغازه به خانه منتقل میشود. ذخیرهای که برای درمان، تحصیل فرزند یا روزهای اضطراری کنار گذاشته شده، هزینه ادامه فعالیت را میپردازد. اگر این پشتوانه تمام شود، خانواده همزمان با دو مسئله مواجه خواهد شد، کسبوکاری کمتوان و امنیت مالی ازدسترفته.
قفسههای کمکالا علامت پنهان تحلیلرفتن سرمایه
کاهش موجودی، یکی از نشانههای مهمی است که از بیرون کمتر دیده میشود. فروشنده برای پرداخت اجاره یا چک، بخشی از درآمد فروش را از چرخه خرید کالا خارج میکند.
در نتیجه، قفسهها بهتدریج تنوع قبلی را از دست میدهند، بعضی اندازهها، مدلها یا برندها دیگر جایگزین نمیشوند و سفارش بعدی کوچکتر از سفارش قبلی است.
مهدی امیدوار، سخنگوی اتاق اصناف ایران، در اظهارات منتشرشده در ۱۶ دی ۱۴۰۴، به همین مشکل اشاره کرده بود. نوسان ارز باعث میشود برخی واحدهای صنفی پس از فروش کالا، در روزهای بعد توان جایگزینی همان کالا را نداشته باشند.
او این وضعیت را در کنار کاهش قدرت خرید، عامل اختلال در چرخه کسبوکار دانسته بود.
حذف نیروی کار؛ نجات موقت دخل با هزینه اشتغال
در مرحله بعد، کاهش هزینه نیروی انسانی مطرح میشود، کمکردن ساعت کار، تمدید نکردن همکاری یا اداره مغازه با کمک اعضای خانواده. این تصمیم ممکن است پرداختهای ماهانه را کاهش دهد، اما هزینه آن از کسبوکار فراتر میرود.
کارگر، درآمد خود را از دست میدهد و صاحب مغازه ناچار میشود ساعت بیشتری کار کند. اگر کاهش کارکنان به کندشدن خدمترسانی، محدودشدن ساعت فعالیت یا ضعف رسیدگی به مشتری منجر شود، بخشی از صرفهجویی اولیه نیز با افت فروش از بین میرود.
در سطح محله، پیامدها به هم متصلاند. کارگری که درآمدش کم شده، از مغازههای اطراف کمتر خرید میکند؛ فروشندهای که سفارش خود را کاهش داده، درآمد عمدهفروش را پایین میآورد و واحدی که پرداختهایش عقب افتاده، فشار نقدینگی را به دیگران منتقل میکند. بنابراین بحران یک مغازه میتواند در شبکهای از کسبوکارهای کوچک پخش شود.
چرا مغازه زیانده همچنان باز میماند؟
ادامه فعالیت همیشه به معنای سلامت اقتصادی نیست. گاهی صاحب مغازه به بازگشت بازار امید دارد؛ گاهی شغل جایگزینی ندارد و گاهی تعطیلی را به معنای ازدستدادن مشتریان، اعتبار و سرمایهای میبیند که سالها برای آن زحمت کشیده است.
از نظر اقتصادی نیز باید دو وضعیت را جدا کرد. ممکن است درآمد یک مغازه هنوز هزینههای قابل اجتناب روزانه را پوشش دهد و بازماندن آن در کوتاهمدت، زیان را کمتر کند. اما اگر ادامه فعالیت بدهی تازه بسازد و سرمایه خانواده را مصرف کند، همین تصمیم میتواند امکان بازیابی آینده را محدودتر کند.
به همین دلیل، شمار مغازههای باز برای سنجش سلامت بازار کافی نیست. باید دید چه میزان از هزینه آنها از فروش تامین میشود، چه میزان از بدهی و چه میزان از دارایی شخصی صاحبانشان.
حمایت موثرفرصت بازسازی، نه انباشت بدهی تازه
بر پایه سازوکارهای بررسیشده، حمایت از کسبوکارهای کوچک باید به علت کسری آنها توجه کند. تسهیلات سرمایه در گردش برای واحدی که مشتری دارد اما در تامین کالا دچار مشکل شده، میتواند مفید باشد؛ ولی برای مغازهای که فروش آن بهطور پایدار هزینهها را پوشش نمیدهد، وام تازه ممکن است فقط یک قسط دیگر به تعهداتش اضافه کند.
توافق برای زمانبندی بدهی اجاره، امکان مذاکره با تامینکنندگان و حمایت هدفمند از حفظ اشتغال، میتواند به واحدهای قابل احیا فرصت بدهد. در کنار آن، ثبات بیشتر هزینه تامین و تقویت قدرت خرید مشتریان ضروری است؛ زیرا کسبوکاری که بازار فروش ندارد، تنها با تزریق پول به فروشنده به رونق بازنمیگردد.
در پایان می توان گفت؛ ورشکستگی خاموش، فاصله میان روشنبودن چراغ مغازه و زندهبودن اقتصاد آن است.

اخبار مرتبط
نرخ اجاره مسکن استیجاری برای دهک یک تا ۶ اعلام شد+ جزئیات
اجارهبها از تورم جا ماند / بازار مسکن به کدام سمت میرود؟

اجارهبها قفل شد/ بنگاهها حق ثبت قرارداد بالای ۲۵ درصد را ندارند

سقف قانونی اجاره مسکن از اول تیرماه ۲۵ درصد تعیین شد

طرح تمدید خودکار اجارهبها بدون پشتوانه قضایی شکست میخورد

۰ دیدگاه