
 copy.webp)
دخل خانوار در مهر ۱۴۰۵ به آخر ماه نمیرسد
مهر ۱۴۰۵ با فشار تازهای بر بودجه خانوار آغاز شده است؛ در حالی که هزینههای خوراک، مسکن، حملونقل و آموزش همچنان بخش بزرگی از درآمد را میبلعند، محاسبات نشان میدهد حقوق یک ماه کارگر حداقلبگیر تنها کفاف چند روز از هزینههای زندگی را میدهد.
به گزارش نماد اقتصاد، مهر ۱۴۰۵ در حالی آغاز میشود که فاصله میان درآمد ماهانه و هزینه واقعی زندگی برای خانوارهای حقوقبگیر همچنان قابل توجه است. تازهترین محاسبات درباره سبد معیشت نشان میدهد هزینه حداقلی زندگی یک خانوار متوسط ۳.۳ نفره در شهریور ماه به حدود ۹۲ میلیون تومان رسیده؛ در حالی که دریافتی یک کارگر حداقلبگیر متاهل دارای یک فرزند با احتساب مزایا حدود ۲۴.۹ میلیون تومان بوده است.
بر این اساس، درآمد ماهانه این خانوار تنها حدود ۲۷ درصد هزینه زندگی را پوشش میدهد؛ یعنی معادل هزینه تقریبی هشت روز از یک ماه ۳۰ روزه.
این ارقام البته به معنای آن نیست که هزینه تمام خانوارهای ایرانی دقیقا ۹۲ میلیون تومان است. محل سکونت، تعداد اعضای خانواده، مالک یا مستاجر بودن، سطح مصرف و درآمد نفر دوم خانوار، تفاوت قابلتوجهی در بودجه خانوار ایجاد میکند. با این حال، فاصله میان یک برآورد نزدیک به ۹۲ میلیون تومانی از هزینه زندگی و درآمد کمتر از ۲۵ میلیون تومانی، تصویری روشن از شکاف قدرت خرید ارائه میدهد.
دخل خانوار از خرج عقب مانده است
در ابتدای سال ۱۴۰۵ حداقل مزد کارگران افزایش یافت و حداقل مزد ماهانه به محدوده ۱۶.۶ میلیون تومان رسید. با اضافه شدن مزایایی مانند بن کارگری، حق مسکن، حق تاهل و حق اولاد، دریافتی یک کارگر متاهل دارای یک فرزند به حدود ۲۴.۹ میلیون تومان میرسد.
اما مسئله اصلی زمانی روشن میشود که این رقم در برابر هزینه واقعی زندگی قرار گیرد. اگر هزینه ماهانه خانوار را ۹۲ میلیون تومان در نظر بگیریم، متوسط هزینه روزانه حدود ۳.۰۷ میلیون تومان خواهد بود. بنابراین دریافتی ۲۴.۹ میلیون تومانی از نظر حسابداری معادل هزینه حدود ۸.۱ روز زندگی است.
به عبارت دیگر، حقوق یک ماه کارگر حداقلبگیر در این سناریو کمتر از یکسوم هزینه ماهانه را پوشش میدهد و برای تامین باقی هزینهها باید منابع دیگری وارد بودجه خانوار شود.
خوراک؛ هزینهای که حتی از حقوق ماهانه جلو زده است
یکی از قابل توجهترین بخشهای این محاسبات، سهم خوراک است. برآورد منتشرشده از هزینه سبد خوراکی خانوار کارگری در شهریور ماه حدود ۴۰ میلیون تومان بوده؛ یعنی هزینه خوراک به تنهایی حدود ۱۵ میلیون تومان بیشتر از دریافتی ۲۴.۹ میلیون تومانی یک کارگر حداقلبگیر متاهل دارای یک فرزند بوده است.
این موضوع نشان میدهد فشار معیشتی فقط از سمت اجاره مسکن یا هزینههای سنگین خدمات ایجاد نمیشود. حتی سبد غذایی نیز به سطحی رسیده است که در صورت تامین کامل، میتواند بخش عمده درآمد ماهانه یک خانوار حداقلبگیر را مصرف کند.
از سوی دیگر، دادههای منتشرشده درباره تورم مواد غذایی طی ماههای اخیر نیز نشان میدهد قیمت خوراکیها همچنان یکی از مهمترین عوامل فشار بر بودجه خانوار بوده است. برای مثال، محاسبات مبتنی بر قیمتهای رسمی نشان میدهد هزینه تامین سبد ۱۱ قلم کالای پایه کالابرگ نیز در سال ۱۴۰۵ رشد قابلتوجهی داشته است.
سهم مسکن؛ بزرگترین هزینه ثابت خانوار
پس از خوراک، مسکن مهمترین بخش بودجه بسیاری از خانوارهای شهری است. تفاوت میان خانوار مالک و مستاجر در این بخش بسیار زیاد است؛ به همین دلیل نمیتوان یک رقم واحد را برای تمام خانوادهها در نظر گرفت.
برای یک خانوار مستاجر، اجارهبها بخش قابلتوجهی از درآمد را پیش از آغاز مصرف روزمره جذب میکند. در چنین شرایطی، حتی اگر خانوار بتواند هزینه خوراک را مدیریت کند، هزینه مسکن همچنان فشار زیادی بر بودجه باقی میگذارد.
در واقع، مشکل خانوار فقط بالا بودن قیمت یک کالا نیست بلکه مسئله به ساختار هزینهها مربوط میشود. خوراک، مسکن، حملونقل، آموزش، درمان و سایر خدمات همزمان بر درآمدی فشار وارد میکنند که رشد آن لزوما همپای هزینه زندگی حرکت نکرده است.
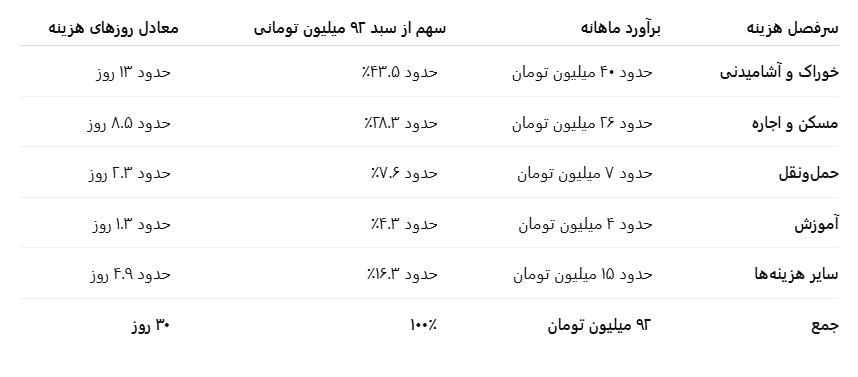
نقشه دخل و خرج خانوار در مهر ۱۴۰۵
با قرار دادن هزینههای اصلی در کنار برآورد ۹۲ میلیون تومانی سبد معیشت، میتوان تصویر تقریبی زیر را برای ورود خانوار به مهر ماه ترسیم کرد:
حقوق یک ماه، هزینه هشت روز
مهمترین عدد این گزارش را میتوان در یک محاسبه ساده خلاصه کرد.
اگر هزینه ماهانه خانوار ۹۲ میلیون تومان باشد، هزینه روزانه حدود ۳.۰۷ میلیون تومان خواهد بود. در مقابل، دریافتی حدود ۲۴.۹ میلیون تومانی یک کارگر حداقلبگیر متاهل دارای یک فرزند، تنها ۲۷ درصد این هزینه را پوشش میدهد.
بنابراین، ۲۴.۹ میلیون تومان ÷ ۳.۰۷ میلیون تومان = حدود ۸.۱ روز. این یعنی در یک سناریوی ساده، کل دریافتی ماهانه کارگر از نظر قدرت پوشش هزینه معادل هزینه حدود هشت روز زندگی است.
البته این محاسبه به معنای آن نیست که پول کارگر دقیقا در روز هشتم تمام میشود. هزینههای خانوار در طول ماه به شکل یکنواخت توزیع نمیشوند و خانوادهها نیز با کاهش مصرف، حذف برخی کالاها، استفاده از درآمد نفر دوم یا تامین اعتبار میتوانند زمان مصرف درآمد را طولانیتر کنند.
اما نکته اصلی پابرجاست و آن اینکه کاهش مصرف، فاصله میان درآمد و هزینه را از بین نمیبرد بلکه فقط نحوه مدیریت آن را تغییر میدهد.
مهر ماه و هزینههای تازهای که از راه میرسند
مهر ماه برای خانوارهای دارای فرزند از این جهت اهمیت بیشتری دارد که هزینههای آموزشی به بودجه ماهانه اضافه میشود. خرید لوازمالتحریر، پوشاک، سرویس مدرسه، شهریه و سایر هزینههای مرتبط با بازگشایی مدارس، فشار مضاعفی بر خانوار وارد میکند.
این هزینهها در شرایط عادی نیز بخشی از بودجه خانوار را مصرف میکنند اما وقتی درآمد ماهانه فاصله زیادی با هزینههای ضروری دارد، حتی یک هزینه چندمیلیونی میتواند تعادل مالی خانواده را بر هم بزند.
به همین دلیل، برای خانواری که پیش از مهر ماه نیز با کسری بودجه مواجه بوده است، بازگشایی مدارس میتواند به معنای استفاده بیشتر از پسانداز، قرض، اعتبار خرید یا درآمدهای جانبی باشد.
مسکن و خوراک؛ دو ضلع اصلی فشار
اگر سبد ۹۲ میلیون تومانی را به دو بخش بزرگ تقسیم کنیم، خوراک و مسکن در مجموع بیش از ۷۰ درصد هزینه برآوردی را تشکیل میدهند. این ساختار نشان میدهد که بخش عمده فشار معیشتی در دو حوزهای متمرکز است که حذف آنها عملا امکانپذیر نیست.
خانوار میتواند خرید لباس را به تعویق بیندازد، سفر را حذف کند یا خرید یک وسیله خانگی را به سال بعد منتقل کند اما نمیتواند خوراک یا محل سکونت را به طور کامل حذف کند. به همین دلیل، افزایش قیمت در این دو گروه اثر مستقیمتری بر کیفیت زندگی دارد.
از سوی دیگر، سهم بالای هزینههای ضروری باعث میشود هرگونه افزایش درآمد در ابتدا صرف جبران هزینههای انباشته شود و الزاما به افزایش پسانداز یا رفاه منجر نشود.
چرا افزایش حقوق الزاما به معنای افزایش قدرت خرید نیست؟
افزایش اسمی مزد در ابتدای سال یک طرف معادله است و افزایش هزینه زندگی طرف دیگر. اگر هزینهها با سرعت بیشتری رشد کنند، قدرت خرید واقعی مزد کاهش پیدا میکند.
این مسئله در سال ۱۴۰۵ اهمیت بیشتری پیدا کرده است؛ چراکه دادههای منتشرشده درباره تورم نشاندهنده رشد شدید سطح عمومی قیمتها در ماههای گذشته بوده است. برای مثال، نرخ تورم سالانه خانوارها در مرداد ماه ۱۴۰۵، طبق دادههای مرکز آمار ایران که در گزارشهای منتشرشده بازتاب یافته، به حدود ۷۰ درصد رسیده بود.
در چنین فضایی، مقایسه صرف رقم حقوق امسال با حقوق سال گذشته تصویر کاملی ارائه نمیدهد. معیار اصلی، مقدار کالا و خدماتی است که خانوار میتواند با آن حقوق خریداری کند.
وقتی حقوق به جای تامین زندگی، صرف جبران کسری میشود
شکاف میان درآمد و هزینه یک پیامد مهم دیگر هم دارد؛ کاهش توان پسانداز. خانواری که تمام درآمد خود را برای هزینههای جاری مصرف میکند، امکان چندانی برای ایجاد ذخیره مالی ندارد. در نتیجه، یک هزینه غیرمنتظره مانند درمان، تعمیر خودرو، خرابی لوازم خانگی یا افزایش اجاره میتواند خانواده را به سمت قرض یا بدهی سوق دهد.
این چرخه در بلندمدت باعث میشود بخشی از درآمد آینده نیز پیشاپیش مصرف شود. به این ترتیب، مسئله فقط کم بودن درآمد امروز نیست بلکه کاهش توان خانوار برای مقابله با شوکهای اقتصادی آینده نیز مطرح است.
صورتحساب مهر چه میگوید؟
اگر برآورد ۹۲ میلیون تومانی هزینه ماهانه را در کنار دریافتی ۲۴.۹ میلیون تومانی قرار دهیم، خانوار با یک شکاف حدود ۶۷ میلیون تومانی مواجه است. این فاصله را نمیتوان بهسادگی با حذف هزینههای غیرضروری جبران کرد زیرا بخش بزرگی از سبد هزینه را اقلام ضروری تشکیل میدهند.
از سوی دیگر، باید توجه داشت که رقم ۹۲ میلیون تومان، برآورد یک فعال کارگری برای هزینه حداقلی یک خانوار متوسط ۳.۳ نفره در شهریور ماه است و هنوز نمیتوان آن را آمار رسمی هزینه خانوار در مهر ماه دانست.
بنابراین برای مهر ماه باید این عدد را بهعنوان نقطه شروع تحلیل در نظر گرفت؛ عددی که نشان میدهد خانوار در نیمه دوم سال با چه سطحی از هزینه وارد ماه جدید شده است.
تصویر دخل و خرج خانوار در مهر ۱۴۰۵ نشان میدهد مسئله اصلی، صرفا افزایش قیمت یک یا دو کالا نیست بلکه مجموعهای از هزینههای ضروری است که همزمان بر درآمد خانوار فشار وارد میکنند.
در برآورد ۹۲ میلیون تومانی، خوراک به تنهایی حدود ۴۰ میلیون تومان است؛ یعنی بیشتر از کل دریافتی ماهانه یک کارگر حداقلبگیر متاهل دارای یک فرزند.
وقتی هزینه مسکن، حملونقل، آموزش، درمان و سایر مخارج نیز به این رقم اضافه میشود، حقوق ماهانه حدود ۲۴.۹ میلیون تومانی تنها بخش محدودی از بودجه خانوار را پوشش میدهد.
در سادهترین بیان، حقوق یک ماه کارگر حداقلبگیر در این برآورد معادل هزینه حدود هشت روز زندگی است و باقی ماه باید با ترکیبی از درآمدهای جانبی، کاهش مصرف، استفاده از پسانداز، اعتبار یا استقراض مدیریت شود.
مهر ماه بنابراین برای خانوار حقوقبگیر فقط آغاز یک ماه جدید نیست بلکه آغاز ماهی است که در آن فاصله میان دخل ثابت و خرج متغیر بار دیگر خود را نشان میدهد.

۰ دیدگاه