
 copy.webp)
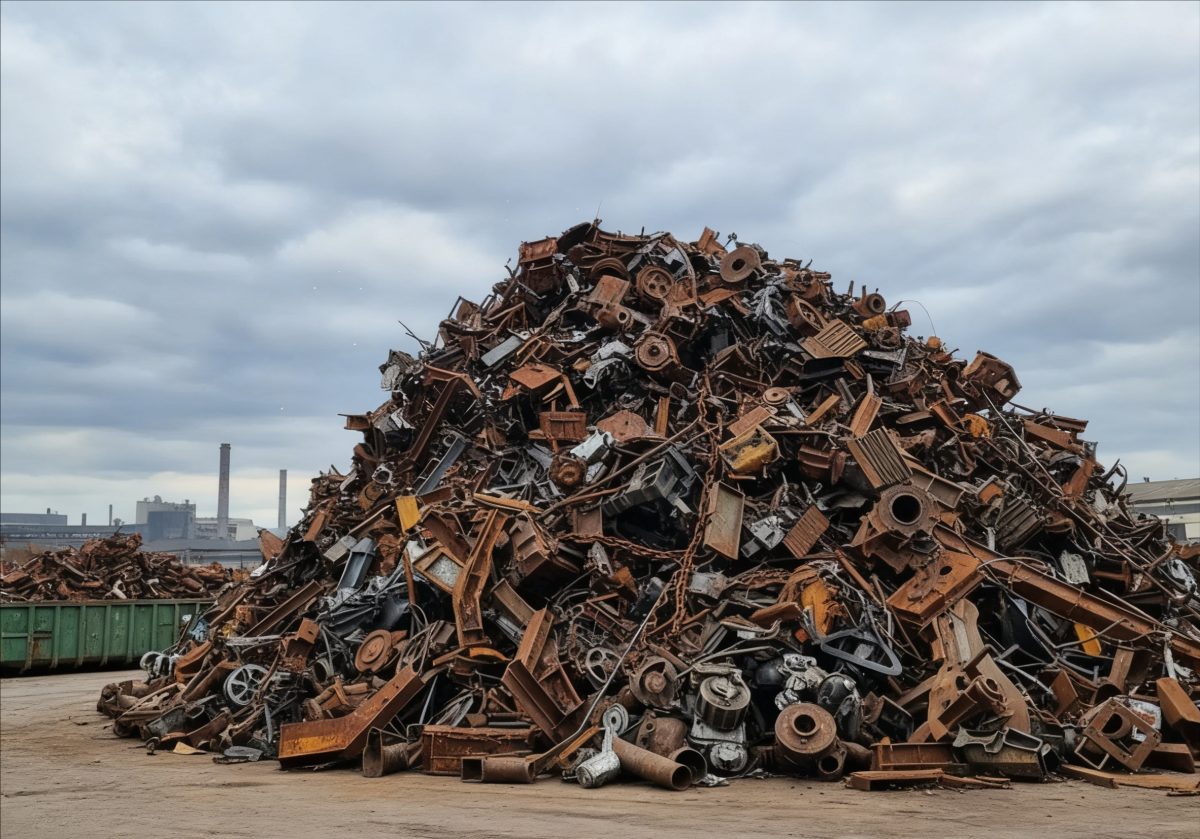
قراضه؛ حلقه مغفول در زنجیره فولاد ایران
قراضه فولادی در جهان دیگر صرفا ضایعات فلزی نیست بلکه به یکی از نهادههای راهبردی تولید فولاد، کاهش مصرف منابع اولیه و حرکت بهسوی تولید کمکربن تبدیل شده است. در ایران نیز با وجود ظرفیت قابلتوجه فولادسازی، توسعهنیافتگی نظام جمعآوری و فرآوری قراضه و نبود آمارهای شفاف و یکپارچه از میزان مصرف آن، ضرورت بازنگری در جایگاه این ماده اولیه را برجسته میکند.
به گزارش نماد اقتصاد، قراضه آهنی دیگر صرفا محصول جانبی فعالیتهای صنعتی یا ضایعات حاصل از تخریب ساختمانها و فرسودگی تجهیزات نیست بلکه یکی از منابع مهم تامین مواد اولیه در صنعت فولاد جهان به شمار میرود. افزایش هزینههای تولید، محدودیت منابع طبیعی و تشدید الزامات زیستمحیطی، اهمیت بازگرداندن فلزات به چرخه تولید را بیش از گذشته افزایش داده است.
قراضه از منابعی مانند ضایعات خطوط تولید، خودروهای فرسوده، ماشینآلات مستهلک، سازههای فلزی و لوازم خانگی به دست میآید. این مواد پس از جمعآوری، تفکیک و آمادهسازی، دوباره در فرآیند فولادسازی استفاده میشوند. مزیت اصلی این فرآیند، بازیابی آهن موجود در محصولات مصرفشده و کاهش نیاز به استخراج و فرآوری مواد اولیه جدید است.
براساس برآوردهای انجمن صنایع بازیافت بینالمللی (BIR)، استفاده از قراضه در فولادسازی سالانه از انتشار مقادیر قابلتوجهی دیاکسیدکربن جلوگیری و به حفظ منابع طبیعی کمک میکند. میزان این مزایا به فناوری تولید، کیفیت قراضه و ترکیب مواد ورودی کارخانه بستگی دارد. بنابراین، قراضه نهتنها یک نهاده اقتصادی بلکه ابزاری برای افزایش بهرهوری منابع و بهبود عملکرد زیستمحیطی صنعت فولاد است.
رشد در سالی که تولید فولاد کاهش یافت
آمارهای سال ۲۰۲۵ نشان میدهد مصرف قراضه در شماری از بازارهای اصلی فولاد جهان افزایش یافته است؛ اتفاقی که در شرایط کاهش تولید جهانی فولاد اهمیت بیشتری پیدا میکند.
طبق گزارش انجمن صنایع بازیافت بینالمللی، مصرف قراضه در کشورهای اصلی و مناطق منتخب مورد بررسی این انجمن در سال ۲۰۲۵ به حدود ۴۸۰.۳ میلیون تن رسید که نسبت به سال قبل ۴.۵ درصد افزایش داشت. این مجموعه حدود ۷۵ درصد مصرف جهانی قراضه در فولادسازی را پوشش میدهد؛ بنابراین، رقم مذکور را نباید معادل کل مصرف جهانی دانست.
در همین سال، تولید فولاد خام جهان به حدود یک میلیارد و ۸۴۹.۴ میلیون تن رسید که نسبت به سال ۲۰۲۴ نزدیک به ۲ درصد کاهش داشت. این تفاوت نشان میدهد که مصرف قراضه الزاما همجهت با رشد تولید فولاد حرکت نمیکند و ترکیب مواد اولیه، دسترسی به منابع بازیافتی و شرایط اقتصادی کشورها نیز در میزان مصرف آن موثر است.
براساس گزارش (BIR)، مصرف قراضه چین در سال ۲۰۲۵ با رشد ۸.۳ درصدی به ۲۲۷ میلیون تن رسید. آمریکا با ۵۷ میلیون تن، هند با ۳۹.۶ میلیون تن و ترکیه با ۳۳.۱ میلیون تن، دیگر مصرفکنندگان بزرگ این ماده بودند. مصرف قراضه در هند ۱۷.۹ درصد و در ترکیه ۵.۸ درصد افزایش یافت؛ در حالی که اتحادیه اروپا و ژاپن کاهش مصرف را تجربه کردند.
ترکیه نمونه مهمی از پیوند صنعت فولاد با بازار قراضه است. این کشور در سال ۲۰۲۵ حدود ۱۸.۸ میلیون تن قراضه وارد کرد و بزرگترین واردکننده این ماده در جهان باقی ماند. چنین حجمی نشان میدهد دسترسی پایدار به قراضه و شکلگیری شبکه تأمین بینالمللی، میتواند بخشی از مزیت رقابتی صنعت فولاد باشد؛ البته حجم مصرف قراضه بهتنهایی نشاندهنده سهم آن از کل مواد اولیه یا تولید فولاد نیست و برای مقایسه دقیق کشورها باید نسبت مصرف قراضه به تولید فولاد و ترکیب شارژ کورهها نیز بررسی شود.
دلیل اهمیت بالای قراضه در ایران چیست؟
ایران در سال ۲۰۲۵ حدود ۳۱.۸ میلیون تن فولاد خام تولید کرد و همچنان یکی از تولیدکنندگان بزرگ فولاد جهان بود. همچنین تولید آهن اسفنجی کشور به حدود ۳۷.۲ میلیون تن رسید؛ رقمی که جایگاه ایران را در میان تولیدکنندگان بزرگ این محصول تثبیت کرد.
این ارقام دو واقعیت مهم را نشان میدهند؛ صنعت فولاد ایران از ظرفیت تولید قابلتوجهی برخوردار است و آهن اسفنجی نقشی محوری در تامین مواد اولیه آن دارد.
در کورههای قوس الکتریکی، فولادساز میتواند از قراضه، آهن اسفنجی یا ترکیبی از هر دو استفاده کند. بنابراین، برخورداری از کوره قوس الکتریکی بهتنهایی به معنای مصرف بالای قراضه نیست. قیمت، کیفیت، دسترسی به مواد اولیه و مشخصات محصول نهایی، ترکیب شارژ هر کارخانه را تعیین میکنند.
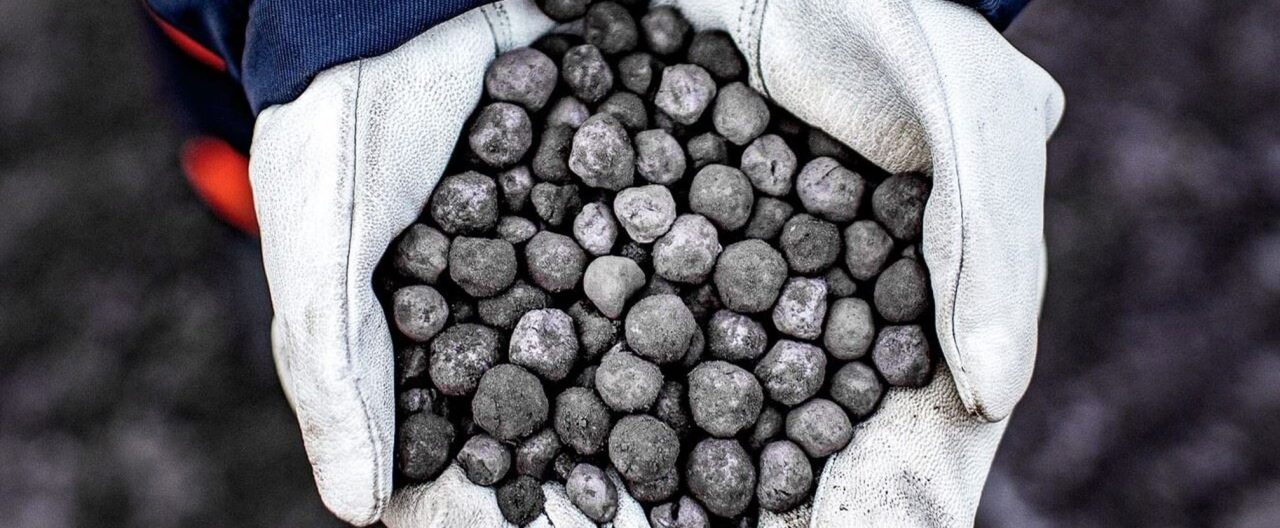
توسعه ظرفیتهای احیای مستقیم و دسترسی به سنگآهن و گاز طبیعی، زمینه گسترش تولید آهن اسفنجی در ایران را فراهم کرده است. در نتیجه، آهن اسفنجی در بسیاری از واحدهای فولادی به یکی از منابع اصلی شارژ فلزی تبدیل شده است. این وضعیت به معنای نامناسب بودن استفاده از آهن اسفنجی نیست بلکه ضرورت ایجاد تعادل اقتصادی و فنی میان دو منبع اصلی تامین آهن را نشان میدهد.
سهم واقعی قراضه در فولاد ایران چقدر است؟
یکی از محدودیتهای مهم در بررسی وضعیت قراضه ایران، نبود آمار عمومی و یکپارچه درباره مصرف سالانه آن در کل صنعت فولاد است. در منابع عمومی بررسیشده، رقم نهایی و قابل اتکایی برای مصرف کل قراضه ایران در سال ۲۰۲۵ که امکان مقایسه مستقیم با سایر کشورها را فراهم کند، در دسترس نیست.
با این وجود، برآوردهای صنعتی نشان میدهد نیاز سالانه صنعت فولاد ایران به قراضه آهن در محدوده ۵ میلیون تن قرار دارد؛ رقمی که اهمیت توسعه نظام جمعآوری، تفکیک و بازیافت ضایعات فلزی را در تامین مواد اولیه فولادسازی برجسته میکند.
کمبود قراضه باکیفیت؛ چالش نخست فولادسازان
یکی از موانع افزایش مصرف قراضه، محدودیت دسترسی به مواد بازیافتی باکیفیت و مشخصات فنی قابل اطمینان است. کیفیت قراضه به منشا، نوع آلیاژ، میزان آلودگی، ابعاد، چگالی و شیوه جمعآوری و فرآوری بستگی دارد.
قراضه حاصل از خطوط تولید صنعتی معمولا منشا مشخصتری دارد اما مواد جمعآوریشده از خودروهای فرسوده، لوازم خانگی و سازههای تخریبشده ممکن است به تفکیک و آمادهسازی بیشتری نیاز داشته باشند. وجود مواد غیرفلزی و عناصر شیمیایی ناخواسته نیز میتواند کیفیت محصول نهایی را تحت تأثیر قرار دهد.
برای تولید برخی گریدهای فولادی، کنترل عناصر باقیمانده مانند مس و قلع اهمیت زیادی دارد زیرا حذف این عناصر در فرآیند معمول فولادسازی دشوار است. به همین دلیل، افزایش عرضه قراضه بهتنهایی کافی نیست و مواد بازیافتی باید از نظر کیفیت و ترکیب شیمیایی قابل کنترل باشند.
توسعه مراکز تخصصی تفکیک، خردایش، پرس و آمادهسازی میتواند کیفیت قراضه را بهبود دهد و امکان استفاده از آن را در خطوط تولید بیشتری فراهم کند.
چرا آهن اسفنجی در ایران دست بالاتر را دارد؟
مزیت نسبی آهن اسفنجی، عامل مهم دیگری در ترکیب مواد اولیه صنعت فولاد ایران است. تولید گسترده این محصول، دسترسی بسیاری از کارخانهها به مادهای با مشخصات فنی قابل کنترل را فراهم کرده است. آهن اسفنجی میتواند به کنترل ترکیب شارژ و رقیقسازی برخی عناصر ناخواسته موجود در قراضه کمک کند؛ موضوعی که در تولید محصولات حساس اهمیت دارد.
در مقابل، اتکای بالا به آهن اسفنجی، وابستگی زنجیره فولاد به سنگآهن و گاز طبیعی را افزایش میدهد. در شرایط محدودیت انرژی، اختلال در تامین گاز میتواند تولید آهن اسفنجی و به دنبال آن فعالیت کورههای فولادسازی را تحت تاثیر قرار دهد.
در چنین شرایطی، توسعه زنجیره قراضه میتواند منابع تامین آهن را متنوعتر و انعطافپذیری تولید را بیشتر کند. بااینحال، قراضه نیز به برق، تجهیزات آمادهسازی و زیرساخت حملونقل نیاز دارد؛ بنابراین، مزیت اقتصادی آن باید با توجه به هزینه تمامشده و شرایط هر کارخانه سنجیده شود.
اقتصاد قراضه؛ قیمت، حملونقل و ضعف زنجیره تامین
قراضه آهنی کالایی حجیم است و جمعآوری، تفکیک، جداسازی ناخالصیها، خردایش، پرس و حمل آن هزینه دارد. بنابراین، فراوانی قراضه در یک منطقه لزوما به معنای دسترسی اقتصادی کارخانههای فولادی به آن نیست.
فاصله مراکز تولید ضایعات از واحدهای فولادسازی، کمبود مراکز فرآوری و نوسان قیمتها میتواند مزیت اقتصادی قراضه را کاهش دهد. نبود نظام شفاف درجهبندی نیز ممکن است اختلاف میان قیمت پیشنهادی تامینکننده و ارزش واقعی ماده برای فولادساز را افزایش دهد.
از سوی دیگر، بخش مهمی از قراضه از طریق شبکههای پراکنده جمعآوری میشود. نبود سازوکار یکپارچه برای شناسایی منابع، ثبت عرضه، درجهبندی و عقد قراردادهای پایدار، برنامهریزی بلندمدت برای مصرف این ماده را دشوار میکند.
ایجاد مراکز منطقهای بازیافت، استانداردسازی کیفیت، توسعه فناوریهای جداسازی و بهبود حملونقل میتواند بازار قراضه را شفافتر کند. همچنین، تسهیل بازیافت خودروهای فرسوده، تجهیزات صنعتی و محصولات فلزی پایانعمر میتواند عرضه مواد قابل بازیافت را افزایش دهد.
قراضه و آینده فولاد کمکربن ایران
با افزایش توجه بازارهای جهانی به ردپای کربن محصولات فولادی، قراضه میتواند نقش مهمتری در رقابتپذیری صنعت فولاد ایفا کند. استفاده از مواد بازیافتی، بهویژه در مسیر تولید مبتنی بر کوره قوس الکتریکی، معمولا امکان کاهش انتشار کربن را فراهم میکند؛ هرچند نتیجه نهایی به ترکیب شارژ، نوع برق مصرفی و شرایط فنی کارخانه وابسته است.
برای ایران، توسعه مصرف قراضه میتواند در کنار تولید آهن اسفنجی، فشار بر منابع اولیه را کاهش دهد و انعطافپذیری زنجیره فولاد را افزایش دهد. بااینحال، قراضه بهتنهایی پاسخگوی تمام نیاز صنعت فولاد نیست زیرا میزان تولید آن به حجم محصولات فلزی مصرفشده در گذشته و پایان عمر آنها بستگی دارد.
نخستین گام برای بهرهگیری بهتر از این ظرفیت، تدوین تصویری دقیق از میزان تولید، جمعآوری، فرآوری، تجارت و مصرف قراضه است. پس از آن میتوان با شناسایی گلوگاههای عرضه و تقاضا، سیاستهای اقتصادی و صنعتی متناسب با شرایط کشور را طراحی کرد.
حلقه مفقوده؛ نگاه زنجیرهای به قراضه
بررسی روند جهانی نشان میدهد قراضه آهنی به یکی از نهادههای مهم فولادسازی تبدیل شده است اما مزایای آن تنها زمانی محقق میشود که شبکهای منسجم از جمعآوری تا مصرف نهایی وجود داشته باشد.
در ایران، توسعه آهن اسفنجی و ظرفیت کورههای قوس الکتریکی، زیرساخت مناسبی برای استفاده از ترکیبهای متنوع مواد اولیه فراهم کرده است. بااینحال، بهرهبرداری بیشتر از قراضه مستلزم آن است که این ماده از کالایی پراکنده در بازار ضایعات به نهادهای استاندارد، قابل ردیابی و برخوردار از عرضه پایدار تبدیل شود.
ایجاد نظام آماری شفاف، استانداردسازی کیفیت، توسعه مراکز فرآوری و طراحی مشوقهای اقتصادی برای بازیافت میتواند مسیر افزایش مصرف قراضه را هموار کند. در کنار این اقدامات، مزیت اقتصادی قراضه و آهن اسفنجی باید در هر واحد تولیدی با توجه به قیمت، کیفیت، مصرف انرژی و مشخصات محصول نهایی ارزیابی شود.
فرصت ایران در قراضه آهنی صرفا به افزایش تناژ مصرف محدود نیست بلکه در ایجاد زنجیرهای نهفته است که بتواند مواد فلزی پایانعمر را با کیفیت مشخص، قیمت رقابتی و عرضه پایدار به چرخه تولید بازگرداند. چنین رویکردی میتواند در کنار توسعه آهن اسفنجی، به ارتقای بهرهوری و کاهش آلایندگیهای زیستمحیطی کمک شایانی کند.

۰ دیدگاه