
 copy.webp)
بازنشستگی؛ سی سال کار، یک عمر نگرانی
طبق اعلام سازمان تامین اجتماعی، حداقل مستمری پایه در سال جاری با افزایش ۶۰ درصدی به ۱۶ میلیون و ۶۲۵ هزار و ۵۵۰ تومان رسیده است. برای سایر سطوح، افزایش اصل مستمری ۴۵ درصد بهاضافه یک میلیون و ۵۵۸ هزار و ۶۴۷ تومان تعیین شده است. مبلغ متناسبسازی مشمولان نیز جداگانه محاسبه میشود.
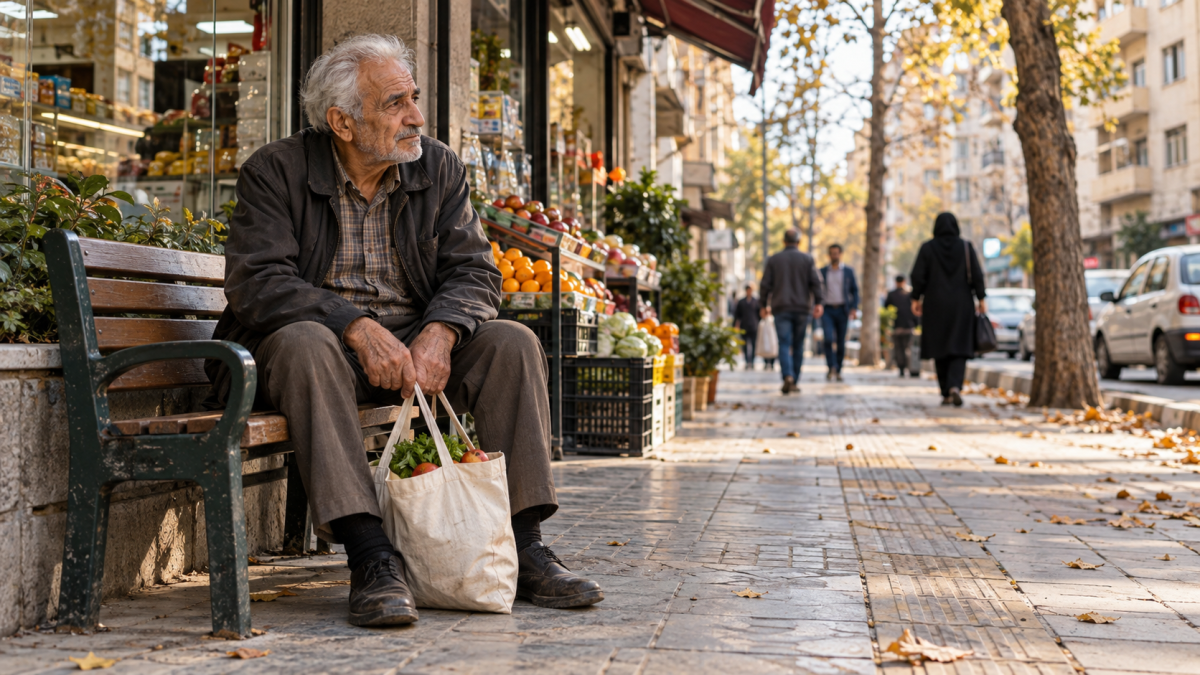
به گزارش نماد اقتصاد، قرار بود روزی برسد که دیگر صدای ساعت، آدم را برای رفتن به سر کار از خواب بیدار نکند؛ صبحانه با عجله خورده نشود و فرصت دیدن بچهها و نوهها بیشتر باشد.
قرار بود پس از سالها کار و پرداخت حق بیمه، زندگی کمی آرامتر شود. اما برای بازنشستهای که دخلوخرجش به یک مستمری ماهانه وابسته است، پایان کار میتواند آغاز حسابوکتابی سختتر باشد؛ اول اجاره، بعد دارو، قسط و آنچه باقی میماند برای زندگی.
در چنین وضعی، خبر افزایش حقوق هم همیشه خیال آدم را راحت نمیکند. باید دید افزایش از چه زمانی در حساب مینشیند، چه بخشی از آن بابت مطالبات ماههای گذشته است و پس از کسر هزینهها چقدر باقی میماند. بازنشسته ممکن است حکم تازهای داشته باشد، اما هنوز نتواند برای ماه آیندهاش با اطمینان برنامه بریزد.
مسئله بازنشستگی در ایران همین فاصله است؛ فاصله میان سالهایی که برای آینده کنار گذاشته شد و آیندهای که اکنون از راه رسیده است.
حقوق بیشتر شده؛ اما حقوق کدام صندوق و با چه شرایطی؟
بررسی مقررات سال ۱۴۰۵ نشان میدهد حقوق بازنشستگان را نمیتوان با یک عدد مشترک توضیح داد. صندوق بیمه، سابقه خدمت، دستمزد مشمول حق بیمه، زمان بازنشستگی و مزایای خانوادگی بر مبلغ نهایی اثر دارند. افزون بر این، «اصل مستمری»، «مبلغ حکم» و «خالص واریزی» سه مفهوم متفاوتاند.
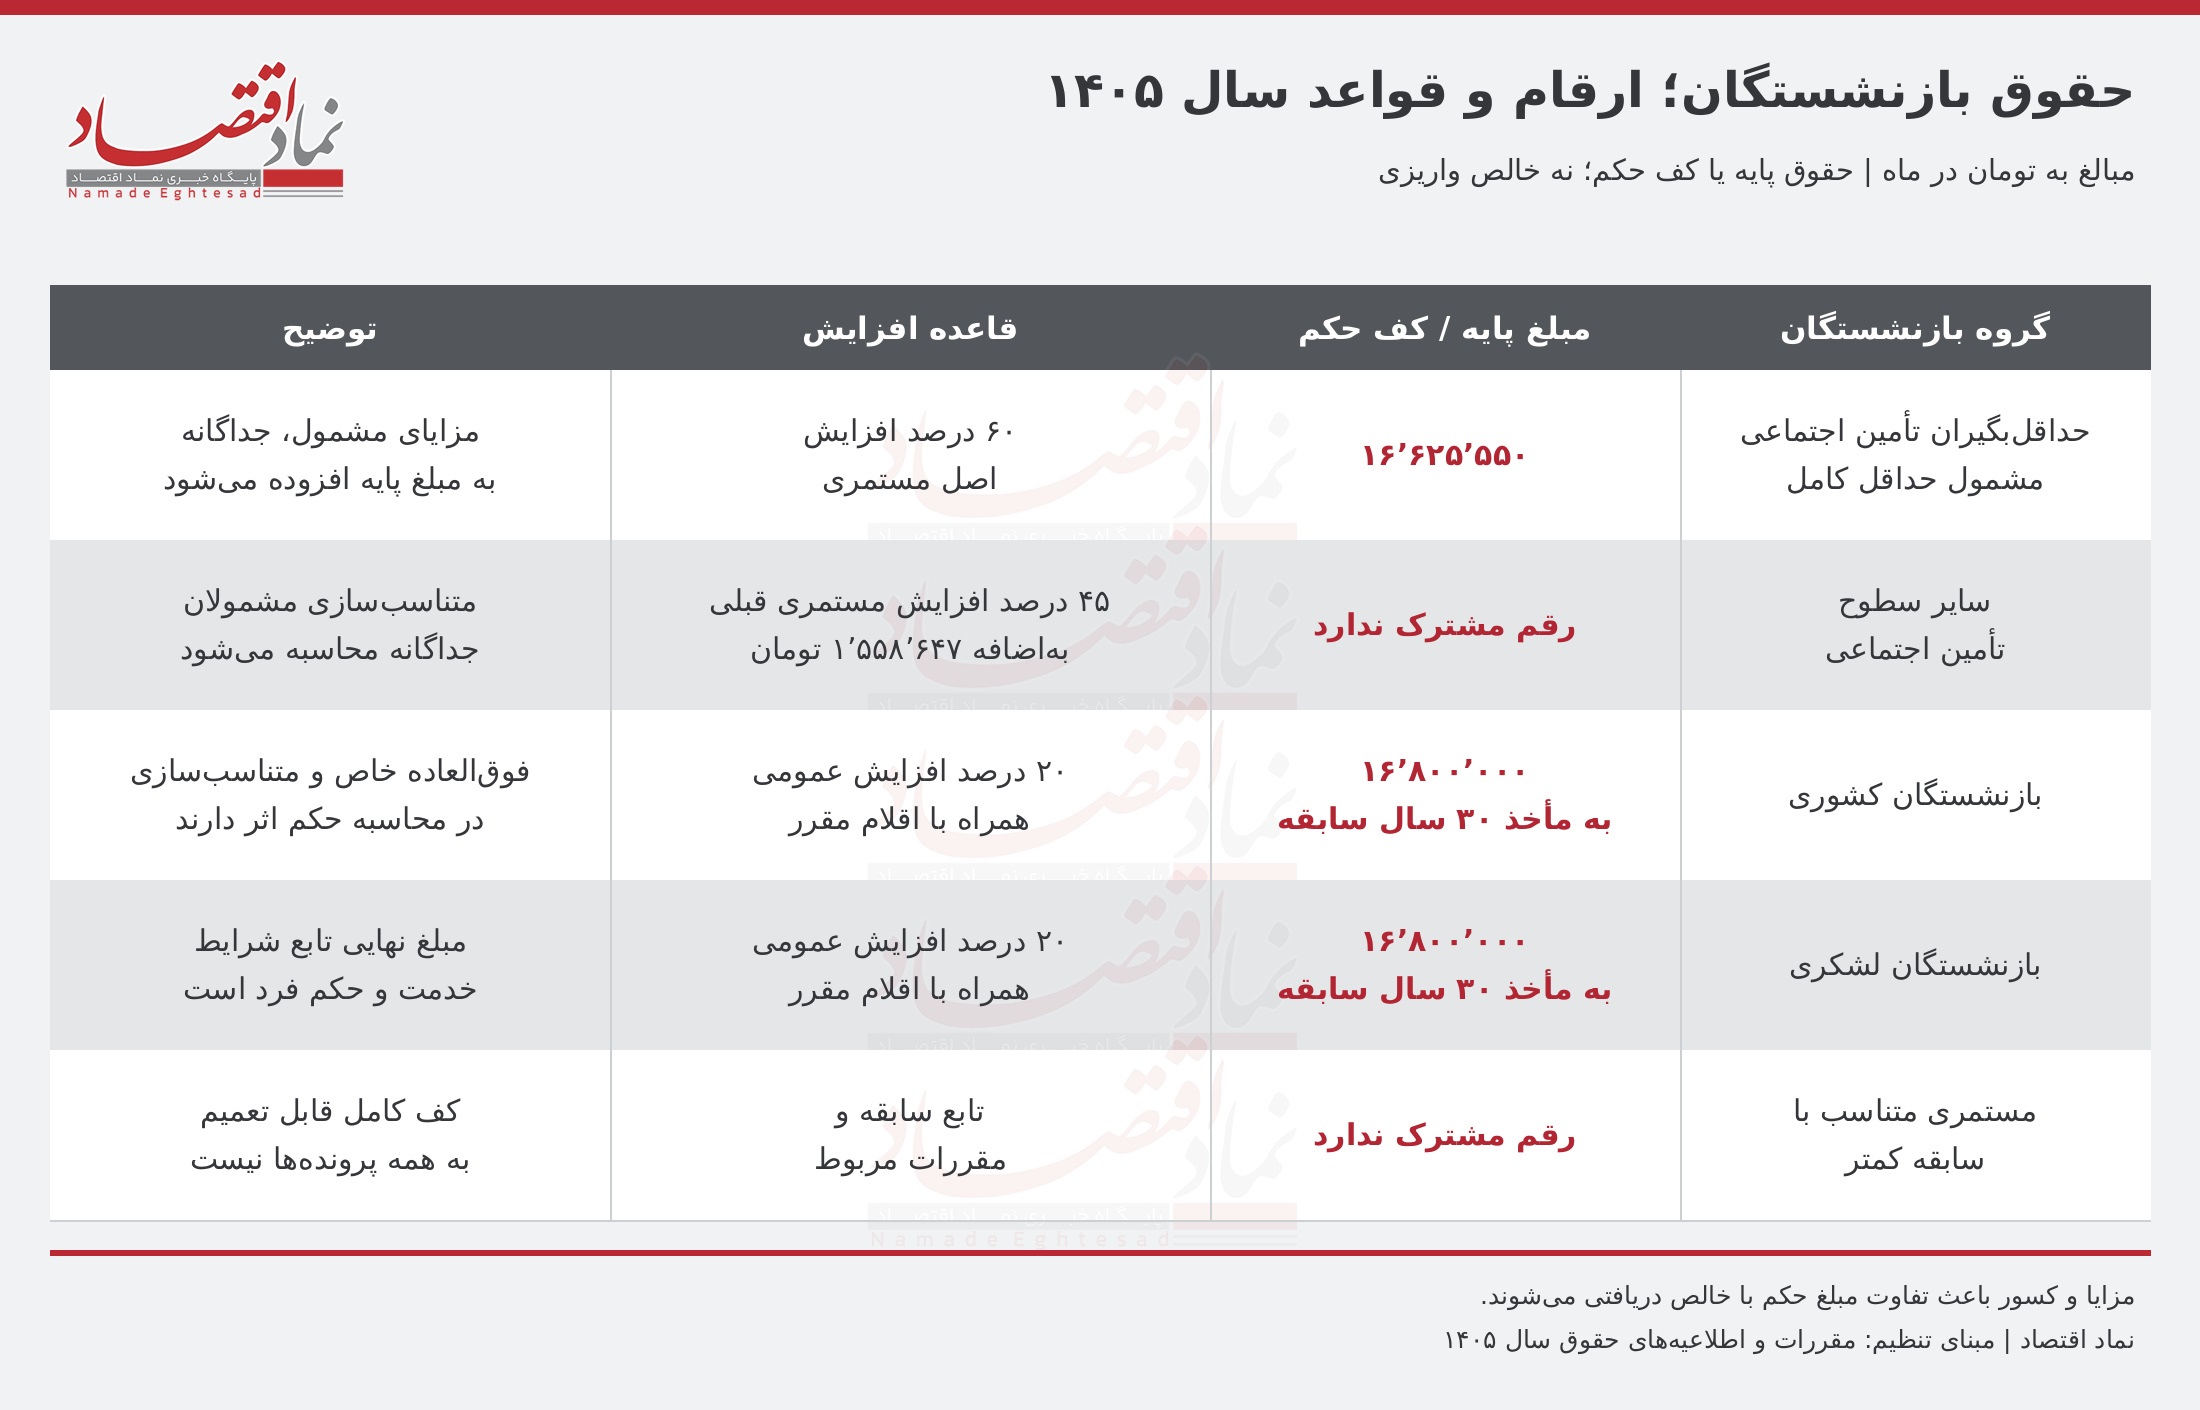
طبق اعلام سازمان تامین اجتماعی، حداقل مستمری پایه در سال جاری با افزایش ۶۰ درصدی به ۱۶ میلیون و ۶۲۵ هزار و ۵۵۰ تومان رسیده است. برای سایر سطوح، افزایش اصل مستمری ۴۵ درصد بهاضافه یک میلیون و ۵۵۸ هزار و ۶۴۷ تومان تعیین شده است. مبلغ متناسبسازی مشمولان نیز جداگانه محاسبه میشود.
برای صندوقهای کشوری و لشکری، مقررات متفاوت است؛ افزایش عمومی حکم حقوق ۲۰ درصد تعیین شده و فوقالعاده خاص و مرحله بعدی متناسبسازی نیز در محاسبات دخالت دارند.
کف حکم، با شرایط مقرر و به ماخذ ۳۰ سال سابقه، ۱۶ میلیون و ۸۰۰ هزار تومان است. بنابراین این عدد را نباید حداقل مستمری همه بازنشستگان کشور دانست.
جدول حقوق بازنشستگان در سال ۱۴۰۵
برای روشنشدن تفاوت سطوح مستمری، اگر اصل مستمری مشمول افزایش فردی در تامین اجتماعی در سال گذشته ۲۰ میلیون تومان بوده باشد، با فرمول اعلامشده به حدود ۳۰ میلیون و ۵۵۹ هزار تومان میرسد. این نمونه محاسباتی است؛ مبلغ فیش فرد، پس از متناسبسازی، مزایا و کسورات تعیین میشود. حتی دو نفر که هر دو سی سال کار کردهاند، ممکن است امروز دریافتی یکسانی نداشته باشند. تعداد سالهای کار تنها یکی از عوامل تعیین حقوق است؛ میزان دستمزدی که بابت آن حق بیمه پرداخت شده نیز اهمیت دارد.
افزایش مستمری، کنار مزایایی که ثابت ماندهاند
بخش دیگری از ماجرا در ردیفهای کوچک فیش حقوقی پنهان است. بر اساس توضیحات منتشرشده درباره محاسبات تامین اجتماعی، کمکهزینه مسکن و کمک به تامین معیشت در سال ۱۴۰۵ حذف نشدهاند، اما افزایش هم نیافتهاند.
کمکهزینه مسکن ۲۷۰ هزار تومان و کمک معیشت ۶۰۰ هزار تومان در ماه است. سازمان، محدودیت منابع و اولویتدادن به افزایش اصل مستمری را علت حفظ این مبالغ در سطح سال گذشته اعلام کرده است. همچنین تداوم پرداخت ردیف «حفظ قدرت خرید» را به نبود مجوز قانونی جدید در سال جاری وابسته دانسته است.
برای کسی که اجاره میپردازد، مبلغ ثابت کمکهزینه مسکن با هر بار افزایش اجاره، بخش کوچکتری از هزینه را پوشش میدهد. همین اتفاق درباره کمک معیشت نیز رخ میدهد. در نتیجه، درصد افزایش اصل مستمری بهتنهایی تصویر کاملی از بهبود زندگی نمیدهد؛ باید مجموع دریافتی را کنار مجموع هزینهها گذاشت.
معوقات بازنشستگان؛ پولی که دیر میرسد
در بررسی عقبافتادگی حقوق، مهمترین تفکیک میان حقوق ماهانه و مابهالتفاوت افزایش حقوق و متناسبسازی است. پرداخت حقوق یک ماه به معنای تسویه تمام مطالبات گذشته نیست.
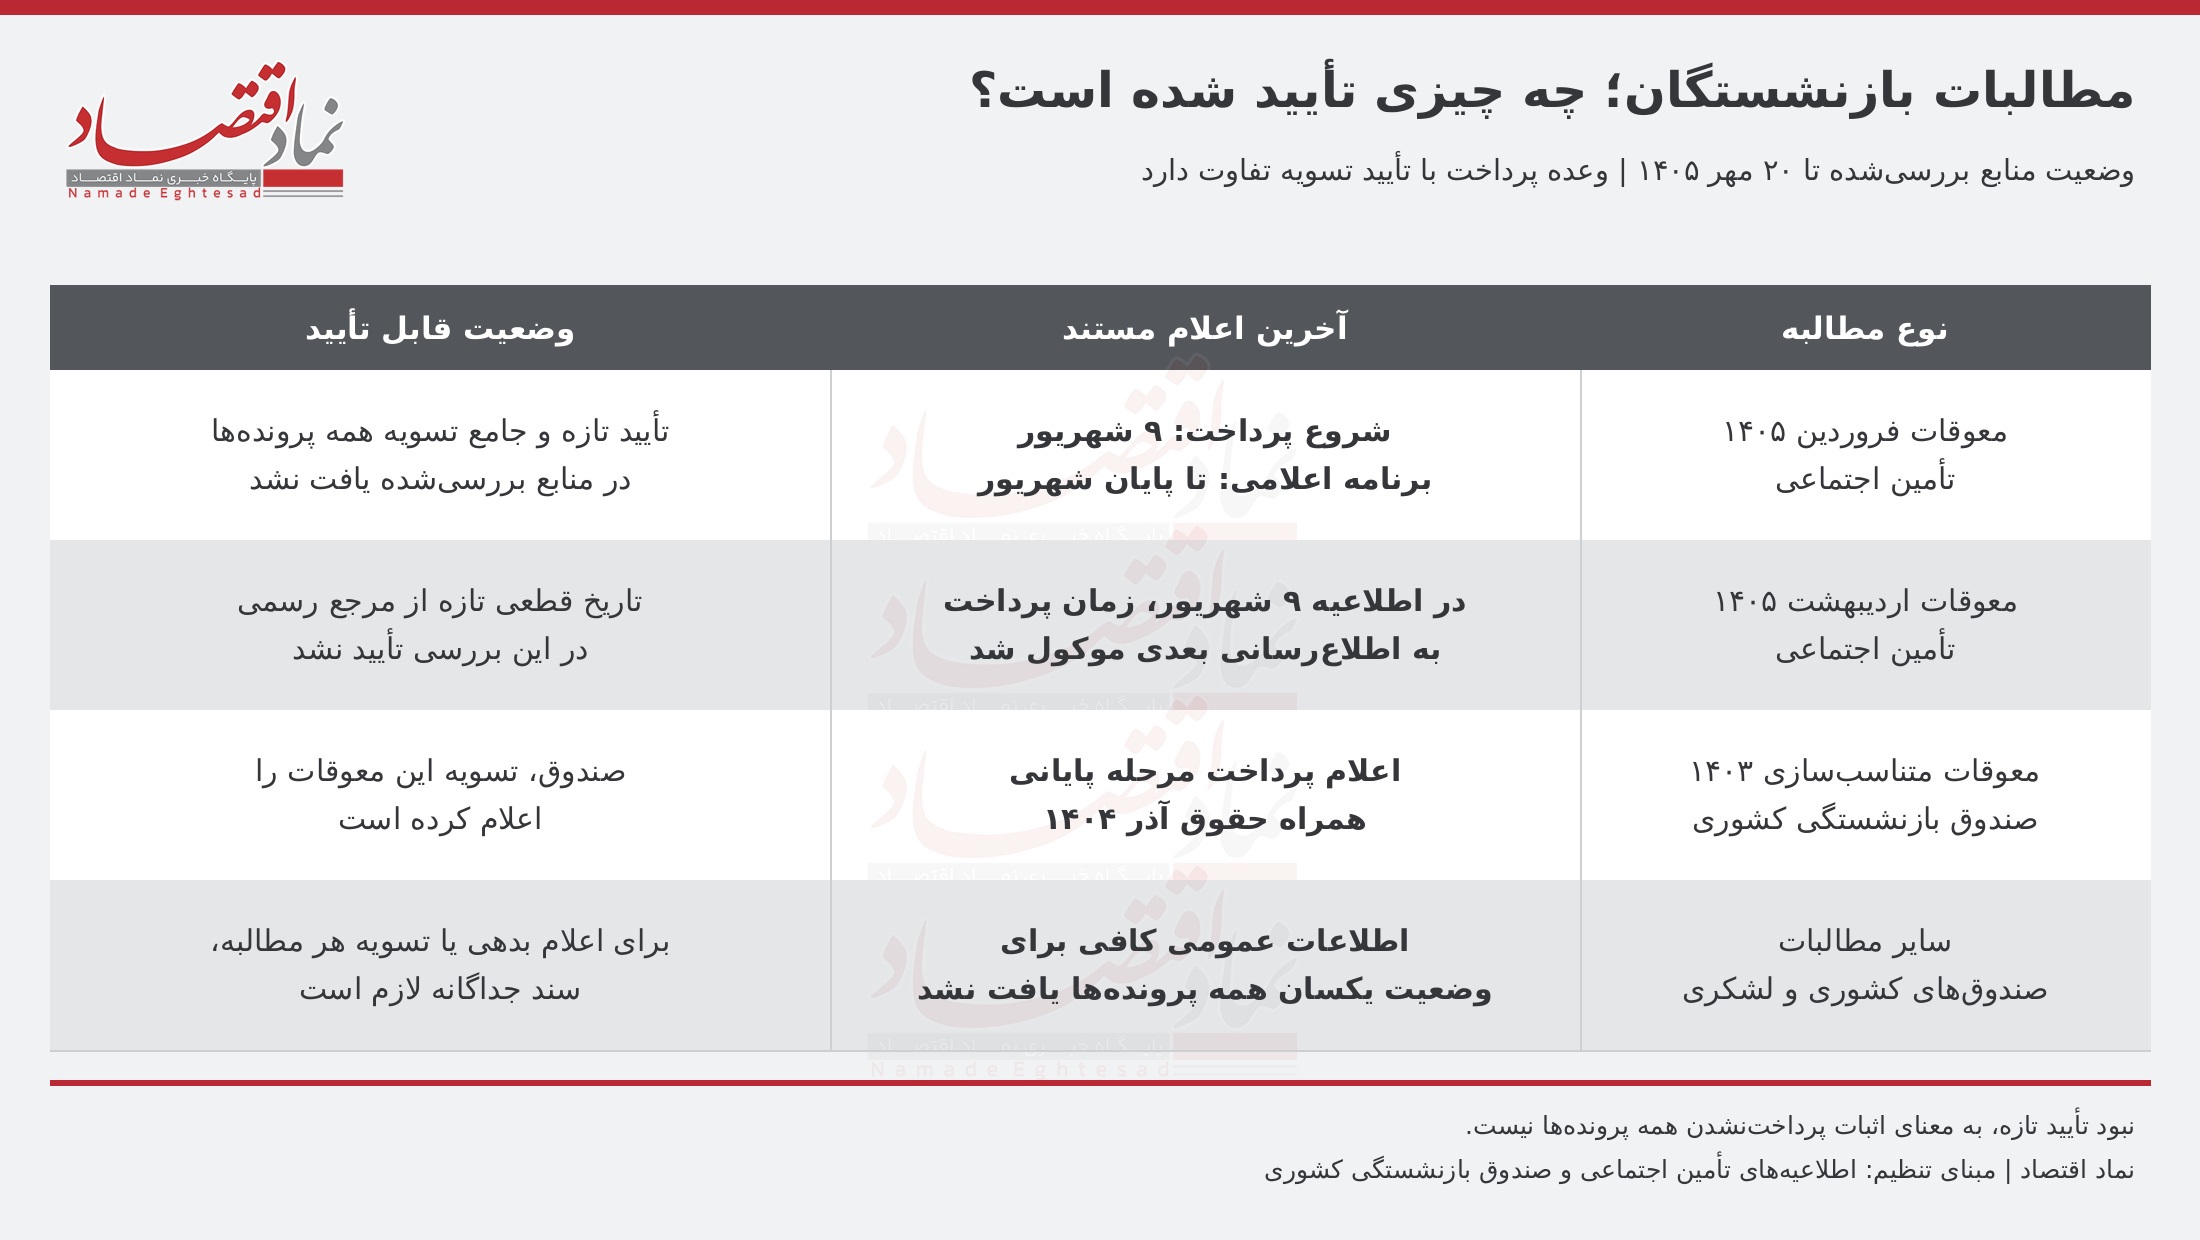
تامین اجتماعی در اطلاعیه ۹ شهریور ۱۴۰۵ اعلام کرد پرداخت مابهالتفاوت افزایش سالانه و مرحله سوم متناسبسازی مربوط به فروردین برای حدود ۵ میلیون و ۳۰۰ هزار بازنشسته و مستمریبگیر آغاز میشود و برنامه پرداخت تا پایان شهریور ادامه دارد. در همان اطلاعیه، زمان پرداخت معوقات اردیبهشت به اطلاعرسانی بعدی موکول شد. سازمان، محدودیت تامین منابع و ناترازی منابع و مصارف را علت تاخیر عنوان کرد.
وضعیت قابل تایید مطالبات تا زمان بررسی این گزارش، ۲۰ مهر ۱۴۰۵
این دقت برای خود بازنشستگان هم ضروری است. پایان پرداخت اقساط یک معوقه میتواند مبلغ واریزی ماه بعد را کاهش دهد، بدون آنکه اصل حقوق کم شده باشد؛ همانطور که بالا رفتن واریزی یک ماه، اگر ناشی از معوقات باشد، افزایش دائمی درآمد نیست.
بااینحال، تاخیر برای خانوار پیامدی واقعی دارد. اجاره، دارو و اقساط سررسید خود را دارند. بازنشسته ممکن است برای پرکردن فاصله میان موعد هزینه و موعد دریافت طلب، قرض کند یا خریدی ضروری را عقب بیندازد. تسویه دیرهنگام، مبلغ بدهی را میپردازد اما فشار ماههای انتظار را از زندگی پاک نمیکند.
ترمیم یک فاصله با متناسبسازی حقوق بازنشستگان
متناسبسازی از مهمترین اقدامها برای اصلاح حقوق بازنشستگان است، اما معنای آن در صندوقها یکسان نیست. در صندوقهای کشوری و لشکری، مبنا به حقوق و فوقالعادههای مشمول کسور شاغلان مشابه و همتراز مربوط میشود؛ بنابراین همه دریافتیهای شاغلان، مبنای مقایسه نیست.
در تامین اجتماعی، سازمان اعلام کرده مرحله سوم برای غیرحداقلبگیران مشمول، با هدف حفظ ۹۰ درصد نسبت مستمری زمان برقراری به حداقل دستمزد، اجرا شده است. این سازوکار به معنای افزایش یکسان حقوق همه افراد یا رسیدن مستمری آنان به ۹۰ درصد حقوق یک شاغل امروزی نیست.
حتی اصلاح کامل این نسبتها نیز بهخودیخود پاسخ همه نیازهای زندگی نیست. متناسبسازی میتواند فاصلهای در نظام پرداخت را ترمیم کند؛ آسودگی زمانی به دست میآید که دریافتی منظم، پوشش درمان و هزینه زندگی نیز با یکدیگر سازگار باشند.
درمان؛ هزینهای که نمیتوان همیشه از آن گذشت
فشار زندگی بازنشستگان فقط در قیمت مواد غذایی دیده نمیشود. درمان، برای کسی که داروی مداوم مصرف میکند یا به آزمایش و مراقبت دورهای نیاز دارد، هزینهای قابل حذف نیست. اگر پوشش بیمه کافی نباشد یا بازپرداخت هزینه طول بکشد، بخشی از مستمری پیش از آنکه به خوراک و مسکن برسد، صرف سلامت میشود.
در گزارش منتشرشده درباره اعتراضات بازنشستگان تامین اجتماعی در مرداد ۱۴۰۵ نیز، به نقل از پوشش ایلنا، ناتوانی در پرداخت هزینههای فزاینده دارو، درمان و کالاهای اساسی و مطالبه مستمری شایسته و درمان رایگان مطرح شده است. این مطالبات نشان میدهد مسئله بازنشستگان از مبلغ حکم حقوق فراتر میرود.
از نظر بودجه خانوار، تفاوت مهمی میان بازنشسته مالک خانه و بازنشسته مستاجر وجود دارد؛ همانطور که هزینه زندگی فرد سالم با فرد دارای بیماری مزمن یکسان نیست. یک مستمری برابر، در دو زندگی متفاوت، توان خرید برابری ایجاد نمیکند. سیاستی که فقط به درصد افزایش حقوق نگاه کند، ممکن است این تفاوتها را نبیند.
چرا سالها کار، زندگی آرام را تضمین نمیکند؟
حقوق بازنشسته ماه به ماه ثابت میماند، اما هزینههای زندگی منتظر افزایش سالانه حقوق نمیمانند. گاهی افزایش در حکم ثبت میشود، ولی پول آن دیر به حساب میرسد؛ بیمه نیز همه هزینههای درمان را پوشش نمیدهد. در نتیجه، بخشی از مستمری صرف جبران هزینههایی میشود که قرار بود حقوق و بیمه پشتوانه پرداختشان باشند.
درآمد بازنشسته انعطاف محدودی دارد. او نمیتواند مانند یک فروشنده، قیمت خدمتش را تغییر دهد. حتی بازگشت به کار نیز برای همه ممکن نیست و میتواند به سلامت، توان جسمی و فرصت شغلی وابسته باشد. به همین دلیل، کوچکشدن قدرت خرید مستمری، برای این قشر فشار ویژهای ایجاد میکند.
از سوی دیگر، وقتی خود صندوق محدودیت منابع را دلیل تاخیر اعلام میکند، روشن میشود که کیفیت بازنشستگی فقط به عملکرد فرد در دوران کار وابسته نیست. اداره صندوقها و تأمین بهموقع منابع نیز در آرامش سالهای بعد نقش دارند. بازنشسته سهم خود را با کار و بیمهپردازی ادا کرده؛ اکنون انتظار دارد تعهد مقابل، روشن و بهموقع اجرا شود.
ترمیم این وضعیت به پرداخت منظم مطالبات، توضیح قابل فهم محاسبات، رسیدگی به اعتراضهای فردی، پوشش موثر درمان و حفظ قدرت خرید نیاز دارد. وام میتواند هزینه فوری را پوشش دهد، اما قسط آن از مستمری ماههای بعد کم میشود؛ پس جای درآمد کافی و پایدار را نمیگیرد.

اخبار مرتبط
متناسبسازی حقوق بازنشستگان تا بهمن ماه به اتمام میرسد
خبر مهم برای بازنشستگان تأمین اجتماعی / این مطالبات پرداخت شد
چرا اختلال در پرداخت حقوق بازنشستگان خبر کوچکی نیست؟
قانون جدید در سن و سابقه بازنشستگی تامین اجتماعی+ جزئیات

آیا دریافت همزمان دو حقوق بازنشستگی قانونی است؟/ چه کسانی مشمول این مزیت هستند؟

۰ دیدگاه