
 copy.webp)
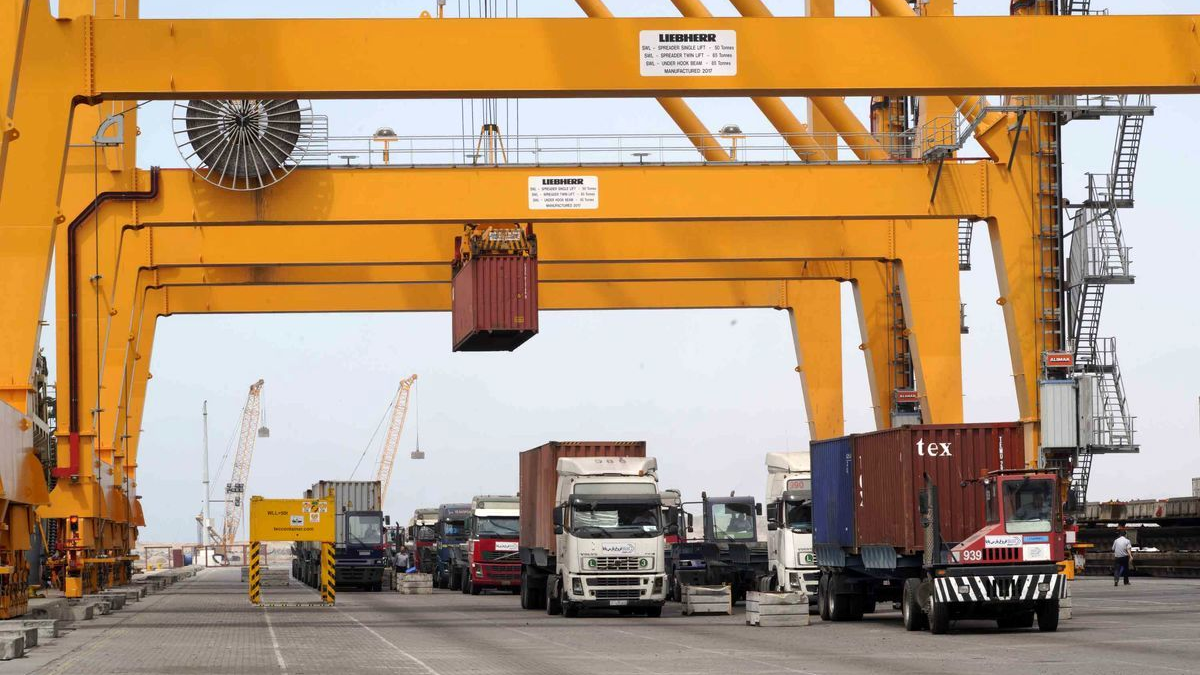
نبرد صادراتی ایران در بازار عراق
بازار عراق که سالها یکی از مهمترین مقصدهای صادراتی ایران بوده، وارد مرحله تازهای از رقابت شده است؛ جایی که مزیت جغرافیایی و قیمت پایین دیگر بهتنهایی برای حفظ سهم صادرکنندگان ایرانی کافی نیست و ترکیه، چین و دیگر رقبای منطقهای با توسعه زیرساخت، تامین مالی و حضور مستقیم در بازار عراق فشار بیشتری ایجاد کردهاند.
به گزارش نماد اقتصاد، عراق برای صادرکنندگان ایرانی فقط یک بازار همسایه نیست؛ این کشور طی سالهای اخیر به یکی از مهمترین مسیرهای فروش محصولات صنعتی، معدنی، ساختمانی و مصرفی ایران تبدیل شده است. نزدیکی جغرافیایی، مرز زمینی گسترده، هزینه حمل پایینتر نسبت به بازارهای دوردست و شناخت متقابل تجار، مجموعهای از مزیتها را برای ایران ایجاد کرده است.
با این حال، بازار عراق دیگر بازاری نیست که بتوان سهم آن را صرفا با اتکا به فاصله کوتاه میان دو کشور حفظ کرد. ترکیه در حال گسترش روابط اقتصادی خود با بغداد است؛ چین همچنان یکی از شرکای اصلی تجاری عراق محسوب میشود و کشورهای حوزه خلیج فارس نیز در بخشهایی از زنجیره تامین عراق حضور پررنگتری پیدا کردهاند.
وزارت خارجه ترکیه، عراق را یکی از شرکای اصلی تجاری این کشور معرفی میکند و صادرات ترکیه به عراق تا ماه نوامبر ۲۰۲۵ به حدود ۱۱.۴ میلیارد دلار رسیده بود. ماشینآلات، خودرو، آهن و فولاد، مصالح ساختمانی، محصولات پلاستیکی، مواد غذایی و کالاهای صنعتی بخشی از صادرات ترکیه به عراق را تشکیل میدهند.
عراق؛ بازار بزرگ اما نه بدون رقیب
اهمیت عراق برای اقتصاد صادراتی ایران را میتوان در ترکیب صادرات غیرنفتی کشور نیز مشاهده کرد. در سال ۲۰۲۵، تجارت ایران و عراق از ۱۰ میلیارد دلار عبور کرد؛ هرچند گزارشهای سال ۲۰۲۶ از کاهش تجارت به دلیل اختلالات مرزی، افزایش هزینه حملونقل و ریسکهای منطقهای خبر میدهند.
این کاهش اهمیت عراق را برای صادرکننده ایرانی کم نمیکند؛ برعکس، نشان میدهد بازار در حال تغییر است و حفظ سهم گذشته نیازمند ابزارهای جدیدتری است. در واقع، رقابت در عراق از مرحله چه کسی کالای ارزانتری دارد؟ عبور کرده و به سمت چه کسی زنجیره تامین مطمئنتری ارائه میدهد؟ حرکت کرده است.
برای یک خریدار عراقی، قیمت محصول تنها یکی از متغیرهای تصمیمگیری است. زمان تحویل، ثبات کیفیت، امکان تامین مستمر، خدمات پس از فروش، تامین مالی، شرایط پرداخت و حتی حضور فروشنده در بازار مقصد میتواند در انتخاب نهایی نقش داشته باشد.
فولاد و سیمان؛ میدان اصلی رقابت
بخش مهمی از رقابت در بازار عراق به صنایع ساختمانی و زیرساختی مربوط میشود. آهن و فولاد، سیمان، کلینکر، مصالح ساختمانی و تجهیزات صنعتی ازجمله کالاهایی هستند که عراق برای توسعه پروژههای خود به آنها نیاز دارد.
در این میان، سیمان نمونه قابلتوجهی از موقعیت ایران در بازار عراق است. براساس دادههای بانک جهانی از تجارت ۲۰۲۴، عراق حدود ۹۴.۹ میلیون دلار انواع سیمان و کلینکر وارد کرده که بیش از ۸۲ میلیون دلار آن از ایران تامین شده است. به این ترتیب ایران در این گروه کالایی سهم بسیار بالایی از بازار عراق داشته است.
اما همین بازار نشان میدهد که مزیت ایران نباید بدیهی فرض شود. عربستان، امارات، چین و عمان نیز در فهرست تامینکنندگان عراق حضور دارند و در صورت تغییر هزینه حمل، قیمت انرژی، شرایط مرزی یا سیاستهای تجاری، میتوانند بخشی از تقاضا را جذب کنند.
برای فولاد نیز شرایط مشابهی وجود دارد. عراق بهطور ساختاری یکی از بازارهای مهم منطقه برای محصولات فولادی و مصالح ساختمانی است و ترکیه نیز صادرات قابلتوجهی در این حوزه دارد. وزارت خارجه ترکیه آهن و فولاد و مصالح ساختمانی را در میان اقلام اصلی صادرات این کشور به عراق قرار داده است.
ترکیه فقط کالا نمیفروشد
یکی از تفاوتهای مهم رقبای ایرانی در بازار عراق، نوع حضور آنهاست. ترکیه طی سالهای اخیر تلاش کرده است روابط اقتصادی خود با عراق را به تجارت کالا محدود نکند و آن را با پروژههای زیرساختی، حملونقل، آب، انرژی و توسعه مسیرهای تجاری گره بزند.
پروژه جاده توسعه عراق نیز میتواند در بلندمدت اهمیت این کشور را برای ترکیه بیشتر کند. تحلیلهای منتشرشده درباره روابط دو کشور نشان میدهد آنکارا تلاش کرده است تجارت و اتصال زیرساختی را به بخشی از روابط راهبردی خود با بغداد تبدیل کند.
این موضوع برای صادرکننده ایرانی یک پیام مهم دارد؛ رقابت آینده فقط بر سر فروش محصول نیست بلکه بر سر حضور در زنجیره اقتصادی عراق است.
اگر یک شرکت خارجی بتواند همزمان در تامین کالا، اجرای پروژه، تامین مالی و خدمات پس از فروش حضور داشته باشد، طبیعتا موقعیت متفاوتی نسبت به صادرکنندهای خواهد داشت که صرفا محصول را پشت مرز تحویل میدهد.
مزیت ایران هنوز پابرجاست
با وجود افزایش رقابت، ایران همچنان مزیتهایی دارد که بهسادگی قابل جایگزینی نیستند. نخستین مزیت، فاصله جغرافیایی است. بسیاری از تولیدکنندگان ایرانی میتوانند کالا را با حمل زمینی و در مدت کوتاهتری نسبت به تامینکنندگان دورتر به عراق برسانند.
دوم، تنوع تولید داخلی است. ایران در حوزههایی مانند سیمان، فولاد، محصولات پتروشیمی، مواد غذایی، محصولات معدنی، کاشی و سرامیک و برخی کالاهای صنعتی ظرفیت تولید قابلتوجهی دارد.
سوم، شبکه تجاری شکلگرفته میان دو کشور است. سالها تجارت باعث شده است بخش قابلتوجهی از فعالان اقتصادی دو طرف، بازار و کانالهای توزیع یکدیگر را بشناسند.
اما این مزیتها زمانی به مزیت رقابتی پایدار تبدیل میشوند که مشکلات دیگری مانند نقلوانتقال پول، لجستیک، استاندارد، ثبات مقررات و خدمات پس از فروش نیز مدیریت شوند.
چالش بزرگتر؛ افزایش هزینه تجارت
یکی از ریسکهای مهم برای صادرکنندگان ایرانی در سال ۲۰۲۶، افزایش هزینه و پیچیدگی تجارت منطقهای است. اختلال در مسیرهای دریایی و تغییر مسیر بخشی از تجارت به حمل زمینی، هزینه لجستیک را افزایش داده است. گزارشهای اخیر درباره تجارت منطقهای ایران نیز از افزایش استفاده از مسیرهای زمینی و در عین حال رشد هزینههای حمل و تاخیرهای مرزی خبر میدهند.
برای کالایی مانند سیمان که حاشیه ارزش آن نسبت به وزن محصول پایینتر است، هزینه حمل میتواند نقش تعیینکنندهای داشته باشد. در چنین محصولاتی، حتی چند دلار افزایش هزینه حمل به ازای هر تن میتواند مزیت قیمتی صادرکننده را کاهش دهد.
برای فولاد نیز مسئله مشابه است؛ هرچه فاصله قیمت محصول ایرانی با رقیب کمتر شود، هزینه حمل، مرز و زمان تحویل اهمیت بیشتری پیدا میکند.
چین؛ رقیبی متفاوت
چین از زاویه دیگری برای صادرکنندگان ایرانی اهمیت دارد. این کشور هم یکی از شرکای اصلی عراق است و هم توانایی بالایی در عرضه کالاهای صنعتی با مقیاس بزرگ دارد. مزیت چین الزاما در فاصله جغرافیایی نیست بلکه در مقیاس تولید، تامین مالی، تنوع کالا و توان حضور در پروژههای بزرگ است.
از همین رو، رقابت با چین در بازار عراق الزاما به معنای رقابت بر سر قیمت یک محصول مشخص نیست. اگر شرکتهای چینی در پروژههای زیرساختی حضور پیدا کرده و فروش کالا را با اجرای پروژه و تامین مالی ترکیب کنند، بخشی از تقاضای عراق بهصورت ساختاری به سمت آنها هدایت میشود.
صادرات ایران نیازمند تغییر مدل است
مسئله اصلی صادرکنندگان ایرانی در عراق شاید بیش از آنکه از دست دادن بازار باشد، نیازمند تغییر قواعد بازار است. در دورهای، نزدیکی جغرافیایی و قیمت پایین برای حضور در عراق کافی بود اما امروز بازار به سمت رقابتی شدن حرکت کرده است.
شرکتهای ایرانی برای حفظ بازار خود باید بتوانند قراردادهای بلندمدتتر ببندند، کیفیت را تثبیت کنند، خدمات پس از فروش ارائه دهند، شبکه توزیع محلی ایجاد و در صورت امکان، از فروش محصول به سمت مشارکت در پروژهها حرکت کنند.
این تغییر برای صنایع بزرگ اهمیت بیشتری دارد. یک فولادساز یا تولیدکننده سیمان اگر صرفا محصول را صادر کند، در معرض نوسان قیمت و رقابت سایر عرضهکنندگان قرار دارد اما اگر بتواند بخشی از زنجیره پروژههای ساختمانی و زیرساختی عراق را هدف بگیرد، رابطه تجاری پایدارتر خواهد شد.
بازار عراق؛ فرصت باقیمانده اما تضمینشده نیست
بازار عراق همچنان یکی از مهمترین فرصتهای صادراتی ایران است اما دیگر نمیتوان آن را یک بازار تضمینشده تلقی کرد. آمار تجارت سیمان نشان میدهد ایران هنوز در برخی گروههای کالایی موقعیت قدرتمندی دارد. در عین حال، حضور ترکیه، چین، امارات، عربستان و دیگر تامینکنندگان نشان میدهد بازار عراق در حال متنوعتر شدن است.
برای صنایع ایرانی، پیام این تغییر روشن است؛ مزیت جغرافیایی همچنان ارزشمند بوده اما بهتنهایی کافی نیست.
در سالهای آینده، برنده بازار عراق لزوما تولیدکنندهای نخواهد بود که فقط ارزانتر میفروشد بلکه شرکتی میتواند سهم خود را حفظ کند که کالا، لجستیک، تامین مالی، خدمات و حضور محلی را در یک بسته رقابتی قرار دهد.
برای ایران، عراق همچنان یک بازار نزدیک و مهم است اما همین نزدیکی نباید باعث شود رقابت در آن دستکم گرفته شود. بازار همسایهای که زمانی مزیت طبیعی ایران محسوب میشد، اکنون به یکی از جدیترین میدانهای رقابت صادرکنندگان منطقه تبدیل شده است.

اخبار مرتبط
اعزام هیات تجاری برای صادرات یا سفر برای گزارش عملکرد؟
بازار پروژههای دولتی عراق را از دست دادهایم/ سختگیریهای تجاری در بغداد است
بازار عراق از دست میرود یا تجارت با ایران گرانتر میشود؟

چین؛ تهدید تازه برای فولاد ایران از مسیر صادرات

محدودیت صادرات اسلب لغو شد
۰ دیدگاه