
 copy.webp)
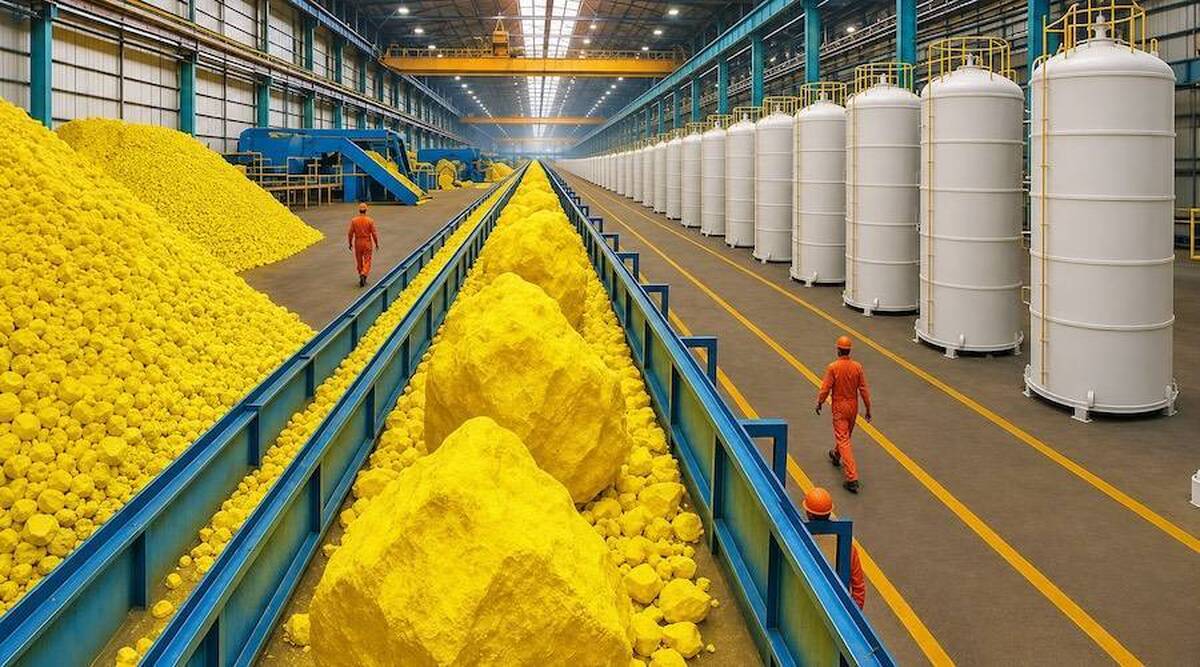
اسید گران، کاتد زیر فشار
جهش قیمت اسید سولفوریک در معاملات بورس کالای ایران، حالا به یکی از گلوگاههای مهم تولید کاتد مس به روش لیچینگ تبدیل شده است؛ افزایش هزینه این ماده، حاشیه سود واحدهای لیچینگی را تحت فشار قرار داده و برای واحدهای کوچک و متوسط، معادله تولید را دشوارتر از قبل کرده است.
به گزارش نماد اقتصاد، بازار مس ایران در حالی تلاش میکند ظرفیت تولید کاتد و تکمیل زنجیره ارزش را افزایش دهد که یک نهاده کمتر دیدهشده، به یکی از مهمترین چالشهای واحدهای هیدرومتالورژی تبدیل شده است. اسید سولفوریک که در فرآیند لیچینگ نقش مستقیم در استحصال مس از کانسنگهای مناسب دارد، طی هفتههای اخیر با افزایش قابلتوجه قیمت و رقابت در بورس کالا مواجه شده است.
براساس گزارشهای منتشرشده از سوی انجمن مس ایران، از اواخر خرداد ماه سال جاری عرضه اسید سولفوریک در بورس کالا شدت گرفته و افزایش قیمتهای معاملاتی، فشار قابلتوجهی بر تولیدکنندگان کاتد لیچینگی وارد کرده است. انجمن مس ایران نیز طی روزهای اخیر جلسهای اضطراری برای بررسی وضعیت تامین و قیمت این ماده برگزار کرده و نسبت به تبعات آن برای واحدهای معدنی و تولیدی هشدار داده است.
جهش قیمت در نقطهای حساس
دادههای معاملاتی نشان میدهد فشار قیمتی اسید سولفوریک در بورس کالای ایران صرفا یک نوسان محدود نبوده است. در معاملات روز چهارشنبه ۱۸ شهریور ۱۴۰۵ برای عرضه اسید سولفوریک شرکت ملی صنایع مس ایران، حجم معامله حدود ۱۵ هزار تن گزارش شده و میزان رقابت به ۱۶۸.۲۹ درصد رسیده است.
این عدد از آن جهت اهمیت دارد که اسید سولفوریک برای تولیدکننده کاتد لیچینگی یک ماده مصرفی جانبی و قابل جایگزینی ساده نیست. در مدارهای لیچینگ، اسید برای حل کردن ترکیبات مس از کانسنگ و انتقال آن به محلول مورد استفاده قرار میگیرد و پس از آن، فرآیندهای استخراج با حلال و الکترووینینگ امکان تولید کاتد را فراهم میکنند.
بنابراین افزایش قیمت اسید، برخلاف بسیاری از نهادههایی که اثر آنها ممکن است با تاخیر در صورتهای مالی دیده شود، میتواند مستقیما وارد محاسبات بهای تمامشده شود.
چرا لیچینگ بیشتر آسیب میبیند؟
تولید کاتد مس از مسیر لیچینگ، بهویژه برای کانسنگهای اکسیدی و برخی خوراکهای کمعیار، یکی از مسیرهای مهم استحصال مس محسوب میشود. در این فرآیند، کانسنگ با محلول اسیدی تحت شرایط مشخص قرار میگیرد تا مس وارد محلول و در مراحل بعدی از آن استخراج شود.
در نتیجه، مقدار مصرف اسید به ویژگیهای کانسنگ، عیار، کانیشناسی، میزان مصرف اسیدی و طراحی فرآیند بستگی دارد و یک عدد ثابت برای همه معادن وجود ندارد. همین نکته باعث میشود افزایش قیمت اسید برای پروژههایی که مصرف بالاتری دارند، فشار بیشتری ایجاد کند.
کورش شعبانی، عضو هیاتمدیره انجمن مس ایران در گزارشهای منتشرشده درباره این موضوع، سهم اسید سولفوریک از هزینههای عملیاتی تولید کاتد لیچینگی را حدود ۴۵ درصد عنوان کرده است.
اگر چنین سهمی در یک واحد مشخص وجود داشته باشد، جهش قیمت اسید میتواند بهسرعت ساختار هزینه تولید را تغییر دهد. به زبان ساده، وقتی یک نهاده نزدیک به نیمی از هزینه عملیاتی را تشکیل میدهد، افزایش قیمت آن دیگر یک افزایش هزینه معمولی نیست بلکه میتواند سودآوری کل پروژه را تحت تاثیر قرار دهد.
یک محاسبه ساده از فشار هزینه
برای درک بهتر اثر این افزایش قیمت، میتوان یک سناریوی ساده را در نظر گرفت. اگر یک واحد لیچینگ برای هر تن خوراک خود به حدود ۳۰ کیلوگرم اسید نیاز داشته باشد، افزایش قیمت اسید از ۱۲ هزار تومان به ۲۴ هزار تومان به ازای هر کیلوگرم، هزینه اسید برای هر تن خوراک را از حدود ۳۶۰ هزار تومان به ۷۲۰ هزار تومان میرساند.
این محاسبه صرفا یک مثال برای نشان دادن حساسیت هزینهای است و میزان واقعی مصرف اسید در هر پروژه به ویژگیهای کانسنگ و طراحی کارخانه بستگی دارد. با این حال، در یک واحد با ظرفیت خوراک یک میلیون تن در سال، همین اختلاف فرضی میتواند حدود ۳۶۰ میلیارد تومان به هزینه سالانه اضافه کند؛ آن هم پیش از محاسبه هزینه حمل، ذخیرهسازی، ایمنی و سرمایه در گردش.
چنین محاسباتی نشان میدهد چرا تغییر قیمت اسید سولفوریک میتواند برای واحدهای لیچینگی به مسئلهای تعیینکننده تبدیل شود.
مسئله فقط قیمت نیست
افزایش قیمت اسید سولفوریک را نمیتوان صرفا به سازوکار بورس کالا نسبت داد. بازار این محصول به زنجیرهای از عوامل وابسته است که از تامین گوگرد و تولید اسید تا عرضه، حملونقل و تقاضای صنایع مصرفکننده را دربرمیگیرد.
از سوی دیگر، ورود یک محصول به بورس کالای ایران زمانی میتواند به کشف قیمت کارآمد منجر شود که عرضه، تقاضا و سازوکار تخصیص کالا شرایط متعادلی داشته باشند. اگر تقاضای مصرفکنندگان صنعتی از عرضه موثر پیشی بگیرد، رقابت میتواند قیمت نهایی را به سطوحی برساند که برای بخشی از مصرفکنندگان با اقتصاد تولید آنها سازگار نباشد.
نمونه این وضعیت در معاملات اخیر اسید سولفوریک قابل مشاهده است. رقابت ۱۶۸ درصدی ثبتشده در یکی از معاملات شهریور ماه، نشان میدهد فاصله میان قیمت پایه و قیمت مورد قبول بازار در آن معامله قابلتوجه بوده است.
واحدهای کوچک در خط مقدم فشار
اثر افزایش قیمت اسید سولفوریک برای تمام تولیدکنندگان مس یکسان نیست. شرکتهای بزرگ و یکپارچه که خود تولیدکننده اسید هستند یا به منابع داخلی و زنجیره تامین مطمئنتری دسترسی دارند، ممکن است فشار متفاوتی نسبت به واحدهایی تجربه کنند که اسید مورد نیاز خود را از بازار خریداری میکنند.
این مسئله برای واحدهای کوچک و متوسط لیچینگ اهمیت بیشتری دارد. انجمن مس ایران طی روزهای اخیر اعلام کرده است که جهش قیمت اسید، در کنار افزایش هزینه تولید، حتی بقای برخی واحدهای معدنی و تولیدی را تهدید کرده و طبق اظهارات این انجمن، تعطیلی تعدادی از واحدها نیز مطرح شده است.
البته برای نسبت دادن توقف هر واحد مشخص به افزایش قیمت اسید، باید اطلاعات رسمی همان واحد و وضعیت تولید آن نیز بررسی شود اما از منظر اقتصادی، روشن است که افزایش شدید هزینه یک نهاده اصلی میتواند حاشیه سود واحدهای دارای ساختار هزینه حساس را بهشدت کاهش دهد.
خطر برای توسعه زنجیره مس
مس یکی از صنایعی به شمار میآید که ایران برای توسعه آن، نیازمند افزایش ظرفیت استخراج، فرآوری و تولید محصولات با ارزش افزوده بالاتر است. در چنین شرایطی، افزایش هزینه نهادههای کلیدی میتواند سرعت توسعه برخی پروژهها را کاهش دهد.
این مسئله زمانی مهمتر میشود که بخش قابلتوجهی از پروژههای جدید برای استفاده از ذخایر کمعیار یا کانسنگهای مناسب لیچینگ طراحی شده باشند. اگر اقتصاد این پروژهها بر مبنای قیمتهای پایینتر اسید محاسبه شده باشد، جهش قیمت میتواند محاسبات اولیه سرمایهگذاری را تغییر دهد.
در واقع، چالش فعلی فقط مربوط به تولید امروز نیست بلکه میتواند بر تصمیمگیری درباره پروژههای آینده نیز اثر بگذارد. سرمایهگذار زمانی وارد یک پروژه معدنی میشود که نسبت میان ذخیره، عیار، بازیابی، هزینه استخراج، هزینه فرآوری و قیمت فروش محصول، توجیه اقتصادی داشته باشد. افزایش شدید قیمت اسید میتواند یکی از این متغیرهای اصلی را جابهجا کند.
بورس کالا یا سازوکار تامین؟
اکنون پرسش اصلی صنعت مس، لزوما حذف معاملات بورس کالای ایران نیست بلکه پیدا کردن سازوکاری است که ضمن حفظ شفافیت معاملات، نیاز مصرفکنندگان واقعی و استمرار تولید را نیز در نظر بگیرد.
انجمن مس ایران در جلسه اضطراری اخیر خود خواستار مدیریت عرضه، اصلاح سازوکار معاملات و ایجاد سازوکاری مشترک میان صنایع مس و شیمیایی شده است.
در چنین شرایطی، میتوان راهکارهایی مانند قراردادهای بلندمدت میان تولیدکنندگان اسید سولفوریک و مصرفکنندگان صنعتی، برنامهریزی عرضه متناسب با نیاز واحدهای تولیدی و طراحی سازوکارهایی برای کاهش ریسک نوسان قیمت را مورد بررسی قرار داد. هدف از این اقدامات میتواند ایجاد تعادل میان منافع تولیدکننده اسید و مصرفکننده صنعتی باشد؛ بدون آنکه شفافیت بازار قربانی شود.
زنگ هشدار برای اقتصاد کاتد
افزایش قیمت اسید سولفوریک حالا یک مسئله فراتر از بازار مواد شیمیایی است. این محصول در بخشی از زنجیره مس، مستقیما به تولید کاتد گره خورده است و هر تغییر شدید در قیمت آن میتواند هزینه تولید را بالا ببرد.
از یک سو، تولیدکننده اسید سولفوریک با افزایش هزینههای خود و شرایط بازار مواجه است و از سوی دیگر، تولیدکننده کاتد باید محصول نهایی را در بازاری رقابتی عرضه کند. فاصله میان این دو بخش، اگر مدیریت نشود، میتواند فشار بیشتری بر واحدهای لیچینگ وارد کند.
در نهایت، چالش اسید سولفوریک یک هشدار برای زنجیره مس ایران است؛ زنجیرهای که برای توسعه ظرفیت کاتد و حرکت به سمت ارزش افزوده بیشتر، به ثبات نهادههای کلیدی نیاز دارد.
اگر افزایش قیمت اسید سولفوریک کوتاهمدت باشد، اثر آن بیشتر در حاشیه سود واحدها نمایان خواهد شد اما اگر این وضعیت ادامهدار شود، موضوع میتواند به بازنگری در اقتصاد برخی پروژههای لیچینگ، کاهش انگیزه سرمایهگذاری و حتی خروج واحدهای کمتوانتر از مدار تولید منجر شود.
بنابراین، مسئله امروز صنعت مس فقط گران شدن اسید نیست بلکه موضوع اصلی، پایداری اقتصادی تولید کاتد لیچینگی است.

۰ دیدگاه