
 copy.webp)
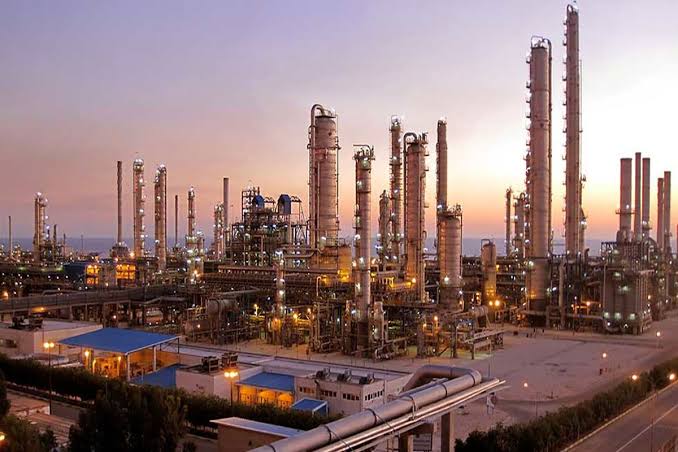
رقابت صادراتی پتروشیمیها سختتر شد؛ مزیت ایران هنوز پابرجاست؟
صنعت پتروشیمی ایران در حالی به استقبال نیمه دوم سال میرود که افزایش هزینه حمل، اختلال در مسیرهای تجاری و تشدید رقابت چین معادله صادرات را پیچیدهتر کرده است؛ با این حال، برخورداری از خوراک گازی و ظرفیت بالای تولید همچنان یکی از مهمترین مزیتهای این صنعت به شمار میرود.
به گزارش نماد اقتصاد، بازار جهانی پتروشیمی در سال ۲۰۲۶ با یکی از پرنوسانترین دورههای سالهای اخیر روبهرو شده است. افزایش ریسکهای حملونقل در خاورمیانه، رشد هزینههای لجستیک، تغییر مسیر تجارت محصولات و همزمان تداوم ضعف تقاضا، شرایطی ایجاد کرده است که صرف برخورداری از ظرفیت تولید بالا دیگر برای حفظ سهم بازار کافی نیست.
گزارشهای اخیر بازار جهانی نشان میدهد رشد قیمت نفت و محدودیت عرضه از خاورمیانه، قیمت بسیاری از محصولات پتروشیمی در آسیا را افزایش داده اما در سوی دیگر، ضعف تقاضا همچنان قدرت تولیدکنندگان برای انتقال کامل افزایش هزینهها به مشتریان را محدود کرده است.
مزیت خوراک همچنان برگ برنده پتروشیمی ایران
در چنین شرایطی، یکی از مهمترین نقاط قوت صنعت پتروشیمی ایران، دسترسی به منابع گازی و زنجیره گسترده تولید محصولات پتروشیمی است. براساس آمار منتشرشده از عملکرد صنعت در دو سال منتهی به مرداد ۱۴۰۵، ظرفیت اسمی پتروشیمی ایران به حدود ۱۰۱.۴ میلیون تن در سال رسیده و طی این دوره نزدیک به ۴۹ میلیون تن محصول صادر شده است. ارزش صادرات نیز حدود ۲۱.۷ میلیارد دلار اعلام شده است.
این ارقام نشان میدهد صنعت پتروشیمی همچنان یکی از مهمترین بخشهای صادرات غیرنفتی ایران است. با این حال، مسئله اصلی برای سال جاری فقط افزایش ظرفیت نیست بلکه حفظ قدرت رقابت در بازاری است که هزینه رساندن محصول به مقصد، به اندازه هزینه تولید اهمیت پیدا کرده است.
هزینه حمل، مزیت قیمتی را تحت فشار گذاشت
افزایش هزینه حملونقل دریایی و بیمه، یکی از مهمترین متغیرهای جدید در تجارت محصولات پتروشیمی خاورمیانه است. گزارش «S&P Global» نشان میدهد اختلال در مسیرهای دریایی و افزایش هزینه حمل باعث شده بخشی از خریداران آسیایی به دنبال مبادی جایگزین باشند و حتی با وجود بازگشت بخشی از جریان تجارت، عادیشدن کامل مسیرهای تجاری زمانبر باشد.
برای صادرکننده ایرانی، این موضوع اهمیت بیشتری دارد زیرا هزینههای حمل، بیمه، نقلوانتقال مالی و محدودیت دسترسی به برخی شرکتهای کشتیرانی میتواند بخشی از مزیت حاصل از خوراک ارزانتر را خنثی کند.
به عبارت دیگر، مزیت تولید با مزیت صادرات یکی نیست. ممکن است محصول در داخل با هزینه رقابتی تولید شود اما در زمان رسیدن به مشتری خارجی، بخشی از این فاصله قیمتی در هزینههای تجارت از بین برود.
چین؛ هم مشتری مهم، هم رقیب جدی
چین همچنان یکی از مهمترین بازارهای محصولات پتروشیمی ایران به شمار میآید اما این بازار در حال تغییر است. تولیدکنندگان چینی در سال جاری توانستهاند با انعطاف بیشتر در استفاده از خوراک و توسعه فناوریهایی مانند زغالسنگ به مواد شیمیایی، در برخی بازارها قیمتهای رقابتیتری ارائه کنند. «S&P Global» در ماه سپتامبر ۲۰۲۶ گزارش داده که تولیدکنندگان چینی در شرایط اختلال عرضه خاورمیانه توانستهاند موقعیت خود را بهعنوان یکی از تامینکنندگان مهم بازار آسیا تقویت کنند.
از سوی دیگر، دادههای منتشرشده درباره بازار چین نشان میدهد کاهش تقاضای نفت این کشور در سال ۲۰۲۶ میتواند بر برخی زنجیرههای پتروشیمی نیز اثرگذار باشد. طبق گزارش منتشرشده از پژوهشهای سینوپک، تقاضای نفت چین در سال جاری ۳.۹ درصد کاهش مییابد و مصرف معادل اتیلن نیز تحت تاثیر هزینه بالا و موجودیها با کاهش روبهرو خواهد شد.
این وضعیت برای صادرکنندگان ایرانی یک پیام مهم دارد؛ اتکا به بازار چین بدون توجه به تغییر ساختار تقاضای این کشور، ریسک صادراتی را بالا میبرد.
صادرات؛ از محدودیتهای داخلی تا فشار خارجی
در داخل نیز مسیر صادرات محصولات پتروشیمی طی ماههای اخیر با تغییرات مقرراتی همراه بوده است. در تیر ماه ۱۴۰۵ ممنوعیت صادرات محصولات شیمیایی، پلیمری و پتروشیمی رفع شد و صادرات این محصولات طبق ضوابط پیشین امکانپذیر شد.
این اتفاق از منظر صنعت اهمیت دارد زیرا در دورههایی که محدودیت صادراتی ایجاد میشود، بخشی از محصول مازاد میتواند وارد بازار داخلی شود و بر موجودی شرکتها و ساختار قیمتگذاری اثر بگذارد.
در عین حال، صنعت پتروشیمی در جریان بحرانهای سال جاری نیز با آسیبهایی در بخش خوراک و تاسیسات جانبی مواجه شد. مدیرعامل شرکت ملی صنایع پتروشیمی ایران در خرداد ماه اعلام کرده بود که آسیب به برخی پالایشگاههای گازی و تاسیسات جانبی، خوراک و بخشی از ظرفیت تولید برق و بخار مجتمعها را تحت تاثیر قرار داده است.
مزیت ایران پابرجاست اما کافی نیست
در نهایت، رقابتپذیری صنعت پتروشیمی ایران را نمیتوان فقط با قیمت خوراک یا ظرفیت اسمی تولید سنجید. در بازاری که تولیدکنندگان متعددی برای تصاحب سهم مشتریان آسیایی رقابت میکنند، مجموعهای از عوامل از قیمت تمامشده تا هزینه حمل، دسترسی به بازار، کیفیت محصول، شیوه تسویه و ثبات عرضه در تصمیم خریدار نقش دارند.
به همین دلیل، حتی اگر ایران همچنان از نظر دسترسی به خوراک مزیت قابل توجهی داشته باشد، حفظ سهم بازار صادراتی نیازمند مدیریت همزمان تمام حلقههای زنجیره است.
یکی از مهمترین مسیرها، حرکت تدریجی از صادرات محصولات پایه به سمت محصولات با ارزش افزوده بالاتر است. هرچه سهم محصولات تخصصی، پلیمری و فرآوردههای پاییندستی در سبد صادراتی افزایش یابد، وابستگی شرکتها به رقابت صرفا قیمتی کمتر خواهد شد. این موضوع در شرایطی اهمیت بیشتری پیدا میکند که بازار محصولات پایه تحت تاثیر ظرفیتهای جدید تولید در آسیا و نوسان تقاضای چین قرار دارد.
از سوی دیگر، متنوعسازی بازارهای صادراتی میتواند ریسک تمرکز بر یک یا چند مقصد محدود را کاهش دهد. حضور قدرتمند در بازارهای آسیایی یک مزیت تاریخی برای پتروشیمی ایران محسوب میشود اما تغییرات تقاضا، سیاستهای تجاری کشورها و افزایش رقابت تولیدکنندگان منطقهای نشان میدهد که حفظ بازارهای موجود بدون توسعه بازارهای جدید، راهبردی کمریسک نخواهد بود.
به این ترتیب، صنعت پتروشیمی ایران در نیمه دوم ۱۴۰۵ با یک دوگانه مهم مواجه است. از یک سو، منابع خوراک و زیرساختهای ایجادشده طی سالهای گذشته همچنان ظرفیت رقابتی قابل توجهی ایجاد کردهاند و از سوی دیگر، هزینه تجارت خارجی و شدت گرفتن رقابت در بازارهای هدف، بخشی از این مزیت را تحت فشار قرار داده است.

اخبار مرتبط
آیا معادلات صنعت پتروشیمی در نیمه دوم ۱۴۰۵ تغییر میکند؟
ریسک صادرات پتروشیمی؛ دسترسی به ارز در معرض محدودیت قرار گرفت

تقویت زنجیره تامین پتروشیمی و صنایع استراتژیک یک ضرورت است

دو اقدام اساسی جهت حفظ آرامش بازار فولاد و پتروشیمی

۰ دیدگاه