
 copy.webp)
پاداش و اضافه کار مشمول مالیات بر حقوق می شود+ جزئیات
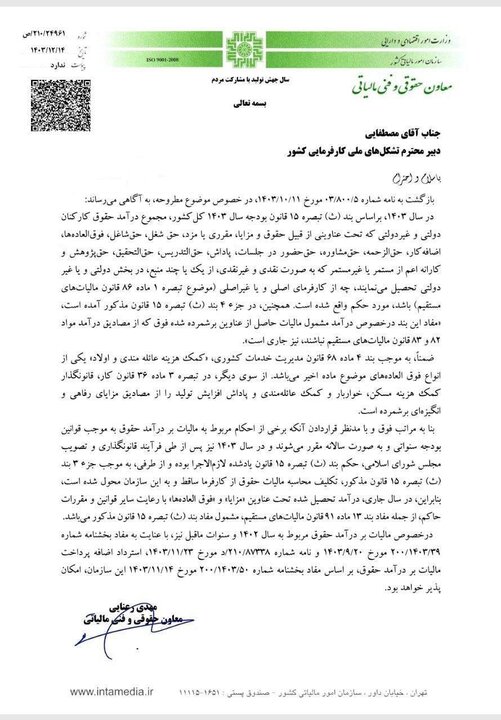
به گزارش نماد اقتصاد، مهدی رعنایی، معاون حقوقی و فنی مالیاتی سازمان امور مالیاتی طی نامهای اعلام کرد: مطابق بند «ث» تبصره ۱۵ قانون بودجه سال ۱۴۰۳ کل کشور مجموع حقوق دریافتی کارکنان بخشهای دولتی و غیر دولتی از قبیل حقوق، مزایا، مقرری، حق شغل، حق شاغل، فوقالعادهها، اضافهکار، حقالزحمه، حقالمشاوره، حق حضور در جلسات، […]
به گزارش نماد اقتصاد، مهدی رعنایی، معاون حقوقی و فنی مالیاتی سازمان امور مالیاتی طی نامهای اعلام کرد: مطابق بند «ث» تبصره ۱۵ قانون بودجه سال ۱۴۰۳ کل کشور مجموع حقوق دریافتی کارکنان بخشهای دولتی و غیر دولتی از قبیل حقوق، مزایا، مقرری، حق شغل، حق شاغل، فوقالعادهها، اضافهکار، حقالزحمه، حقالمشاوره، حق حضور در جلسات، پاداش، حقالتدریس، حق پژوهش، کارانه مستمر و غیر مستمر اعم از نقدی و غیر نقدی از یک یا چند منبع در بخشهای دولتی و غیر دولتی از کارفرمای اصلی یا غیر اصلی مشمول مالیات میشود.
همچنین بر اساس برخی مواد قانونی از جمله بند ۴ ماده ۶۸ قانون مدیریت خدمات کشوری، کمکهزینه عائلهمندی و اولاد جزو فوقالعادهها بوده و مشمول بند «ث» تبصره ۱۵ قانون بودجه امسال میشود.
بر اساس تبصره ۳ ماده ۳۶ قانون کار کمکهزینه مسکن، خواربار و کمکعائلهمندی و پاداش افزایش تولید از مصادیق مزایای رفاهی است که مشمول بند «ث» تبصره ۱۵ قانون بودجه سال جاری خواهند شد.
طبق جز ۳ بند «ث» تبصره ۱۵ قانون بودجه ۱۴۰۳ محاسبه مالیات از کارفرما ساقط شده و بر عهده سازمان امور مالیاتی است. بنابراین درآمد به دست آمده در سال جاری برای کارکنان از محل مزایا و فوقالعادهها مشمول بند «ث» تبصره ۱۵ قانون بودجه ۱۴۰۳ هستند.
این در حالی است که در قوانین بودجه سالهای گذشته برخی موارد از مالیات معاف بوده که بر اساس بخشنامه اخیر رئیس سازمان امور مالیاتی امکان استرداد اضافهبرداشت مالیاتی از حقوق کارکنان بخشهای دولتی و غیر دولتی وجود دارد.

اخبار مرتبط
مالیات اضافه بر حقوق حداکثر ظرف ۳ روز به حساب مؤدی برمیگردد
استعلام گواهی کسر از حقوق کارمندان از سوی بانکها، آنلاین شد
مالیات فیش حقوقیتان را دوباره نگاه کنید
دولت باید حقوق کارمندان را ترمیم کند؛ تأکید مجلس بر پرداخت فوقالعاده خاص
افزایش ۷ میلیون تومانی حقوق کارمندان کلید خورد / جزئیات اعلام شد
۰ دیدگاه