
 copy.webp)
موج شمش فولادی چین در خلیج فارس؛ پیامد جنگ یا رقابت قیمتی؟
جهش ۱۶۶.۷ درصدی صادرات شمش فولادی چین به کشورهای حاشیه جنوبی خلیج فارس در هشتماهه ۲۰۲۶، زنگ خطری برای صادرات فولاد ایران است. کاهش عرضه منطقهای و مزیت قیمتی چین، مسیر رقابت را دشوارتر کرده و اکنون در کنار بازسازی بازارهای ازدسترفته، تامین پایدار برق و گاز به یکی از شروط اصلی حفظ سهم ایران از بازارهای صادراتی تبدیل شده است.
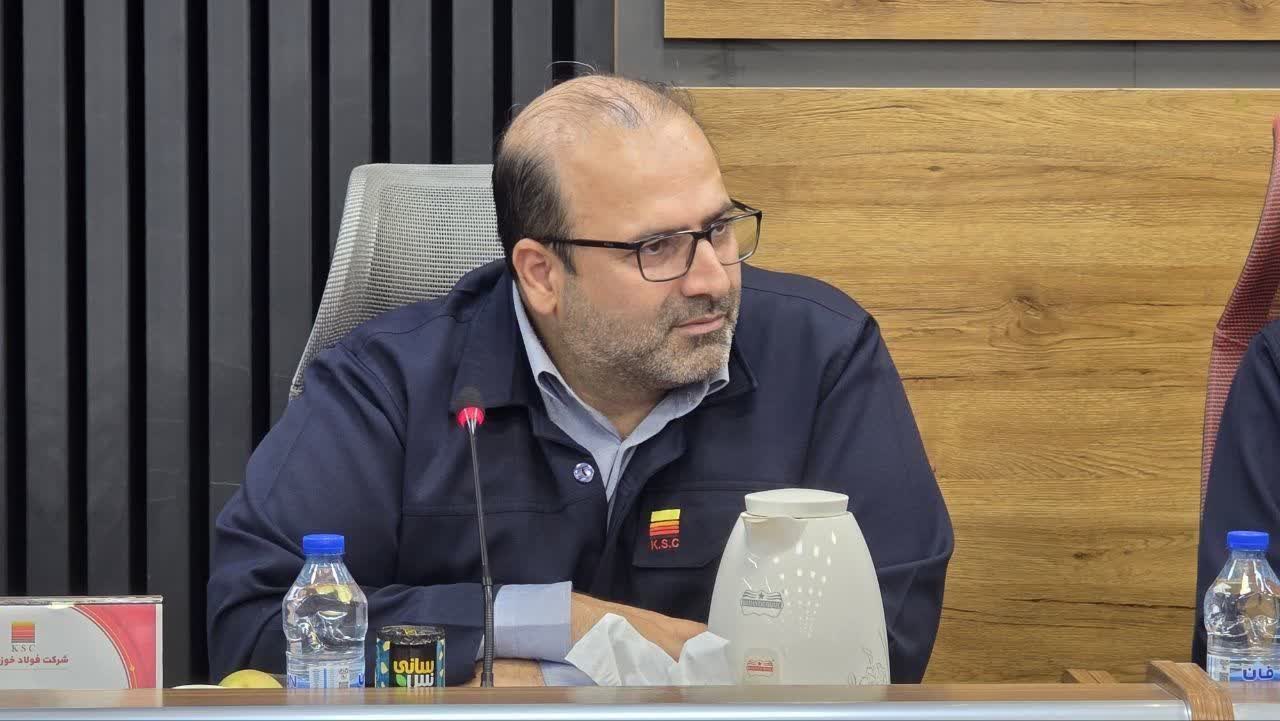
به گزارش نماد اقتصاد، امین ابراهیمی با اشاره به افزایش صادرات شمش فولادی چین به کشورهای حاشیه جنوبی خلیج فارس، نسبت به پیامدهای این روند برای جایگاه صادراتی ایران هشدار داد.
به گفته وی، تحولات اخیر منطقه و کاهش عرضه فولاد ایران، فرصت مناسبی برای گسترش حضور چین در بازارهای هدف فراهم کرده است؛ فرصتی که بازپسگیری آن به برنامهریزی، ثبات تولید و تامین پایدار انرژی نیاز دارد.
صادرات شمش فولادی چین به خلیج فارس جهش کرد
براساس آمار گمرک چین، صادرات بیلت فولادی این کشور به کشورهای حاشیه جنوبی خلیج فارس در هشتماهه سال ۲۰۲۶ از یک میلیون و ۷۰۰ هزار تن فراتر رفت. این رقم در مقایسه با مدت مشابه سال گذشته، رشد ۱۶۶.۷ درصدی را نشان میدهد؛ افزایشی که از تغییر مسیر تامین مواد اولیه فولادی در منطقه و تقویت موقعیت صادرکنندگان چینی حکایت دارد.
عربستان سعودی با واردات ۸۵۳ هزار و ۸۰۰ تن بیلت چینی، بزرگترین مقصد این محصولات در میان کشورهای مورد بررسی بوده است. امارات متحده عربی نیز با واردات ۵۷۴ هزار و ۶۰۰ تن و رشد ۸۶۱.۵ درصدی، افزایش چشمگیری را تجربه کرده است. صادرات بیلت چین به عمان نیز به ۳۲۸ هزار و ۸۰۰ تن رسیده که بیش از ۱۶ برابر مدت مشابه سال قبل است.
این ارقام نشان میدهد که بازار کشورهای حاشیه خلیج فارس، بهویژه برای تامینکنندگان دارای ظرفیت تولید بالا و امکان عرضه رقابتی، به یکی از مقاصد مهم صادرات فولاد تبدیل شده است.
کاهش عرضه ایران، فرصتی تازه برای چین
ابراهیمی با اشاره به تاثیر تحولات جنگی بر تجارت فولاد منطقه، اظهار داشت: کاهش صادرات ایران، شکافی در عرضه ایجاد و قیمت تعیین کرد چه کشوری این خلا را پر کند.
وی اضافه کرد: تخریب بخشی از ظرفیت فولاد ایران و بسته شدن تنگه هرمز، حدود ۲۵۰ هزار تن بیلت و اسلب را در هر ماه از عرضه منطقه خارج کرد.
در چنین شرایطی، واحدهای نوردی کشورهای منطقه برای تامین مواد اولیه مورد نیاز خود ناچار شدند منابع جایگزین را بررسی کنند. امارات و عمان نیز با توجه به نیاز صنایع پاییندستی خود، به سمت خرید از بازارهای جهانی رفتند و تولیدکنندگان چینی توانستند از این فرصت برای افزایش سهم خود استفاده کنند.
وجود مازاد ظرفیت حدود ۶۴۰ میلیون تنی در صنعت فولاد جهان نیز به تشدید رقابت کمک کرده است. در این وضعیت، بیلت چین به دلیل قیمت رقابتی، یکی از گزینههای در دسترس خریداران منطقه محسوب میشود؛ موضوعی که بازگشت صادرکنندگان ایرانی به بازار را دشوارتر میکند.
رقابت با چین فقط با کاهش قیمت ممکن نیست
مدیرعامل شرکت فولاد خوزستان با تاکید بر اینکه فشار قیمتی چین ریشهای ساختاری دارد، معتقد است تا زمانی که مازاد ظرفیت تولید فولاد در این کشور ادامه داشته باشد، عرضه محصولات ارزانتر میتواند به یکی از ویژگیهای پایدار رقابت در بازارهای صادراتی تبدیل شود.
از این منظر، کاهش قیمت بهتنهایی نمیتواند مزیت صادراتی بلندمدتی برای فولاد ایران ایجاد کند. صادرکنندگان ایرانی برای حفظ مشتریان و بازپسگیری بازارهای ازدسترفته، باید مجموعهای از مزیتها را همزمان تقویت کنند؛ ازجمله نزدیکی جغرافیایی به بازارهای هدف، زمان تحویل کوتاهتر، کیفیت یکنواخت، اطمینان از تحویل محمولهها و انعقاد قراردادهای بلندمدت.
این مزیتها زمانی اهمیت بیشتری پیدا میکنند که خریداران علاوه بر قیمت، به استمرار تامین مواد اولیه و کاهش ریسک توقف تولید نیز توجه داشته باشند. بنابراین، بازگشت به بازارهای منطقه تنها به معنای فروش چند محموله نیست بلکه به توانایی ایجاد روابط تجاری پایدار و قابل اتکا وابسته است.
بازگشت به بازار آغاز شده است اما تثبیت سهم زمان میبرد
ابراهیمی در ادامه از انجام معاملات جدید بیلت ایران برای بازار کشورهای حاشیه خلیج فارس در محدوده ۴۱۵ تا ۴۲۰ دلار به ازای هر تن بر مبنای تحویل (FOB) خبر داد.
این معاملات نشان میدهد که امکان حضور مجدد محصولات ایرانی در بازار منطقه وجود دارد اما بازگشت به سطح پیشین صادرات بهصورت خودکار اتفاق نخواهد افتاد.
وی خاطرنشان کرد: بازیابی سهم ازدسترفته به زمان و برنامهریزی نیاز دارد. در این مسیر، ثبات تولید، قابلیت تحویل بهموقع و حفظ کیفیت محصولات میتواند به بازسازی اعتماد مشتریان کمک کند. در مقابل، هرگونه اختلال تازه در تولید یا حملونقل، این خطر را به همراه دارد که خریداران منطقه قراردادهای خود را با تامینکنندگان جایگزین تمدید کنند.
ناترازی انرژی؛ تهدید داخلی صادرات فولاد
مدیرعامل شرکت فولاد خوزستان در پایان تامین پایدار انرژی را یکی از عوامل تعیینکننده در حفظ بازارهای صادراتی دانست و یادآور شد: جنگ و تحریم عوامل بیرونی بودند اما مدیریت ناترازی برق و گاز به عنوان عوامل داخلی در اختیار خودمان است.
این موضوع برای صنعت فولاد ایران اهمیت ویژهای دارد زیرا استمرار تولید و ایفای تعهدات صادراتی، به دسترسی پایدار به برق و گاز وابسته است. محدودیت انرژی میتواند برنامه تولید را مختل کند، زمان تحویل سفارشها را افزایش و فرصت رقابت را در اختیار تولیدکنندگانی قرار دهد که از ثبات بیشتری در تامین انرژی برخوردارند.
از این رو، تعیین تکلیف تامین برق و گاز صنایع فولادی پیش از رسیدن به اوج مصرف زمستان، تنها یک ضرورت تولیدی نیست بلکه بخشی از راهبرد حفظ بازارهای صادراتی به شمار میرود.
در شرایطی که صادرکنندگان چینی برای تثبیت حضور خود در منطقه تلاش میکنند، تداوم محدودیت انرژی میتواند هزینه بازگشت فولاد ایران به بازارهای هدف را افزایش دهد؛ بازاری که به دست آوردن دوباره آن، مستلزم رقابت قیمتی، تولید پایدار و تحویل مطمئن است.

فولاد خوزستان
شرکت فولاد خوزستان اولین مجتمع تولید آهن و فولاد کشور به روش احیا مستقیم و کوره قوس الکتریکی به شمار میآید که در تاریخ 12 فروردین ماه 1368…

اخبار مرتبط

فولاد خوزستان؛ وقتی بحران انرژی به آزمون راهبری تولید تبدیل میشود

شرکت فولاد خوزستان ظرفیت دارد اما برق ندارد

تاکید رئیس جمهور بر پشتیبانی از تولید
بیبرقی؛ زخمی بر پیکر خسته از جنگ شرکت فولاد خوزستان

شرایط پساجنگ نهتنها یک بحران بلکه فرصت است

۰ دیدگاه