
 copy.webp)
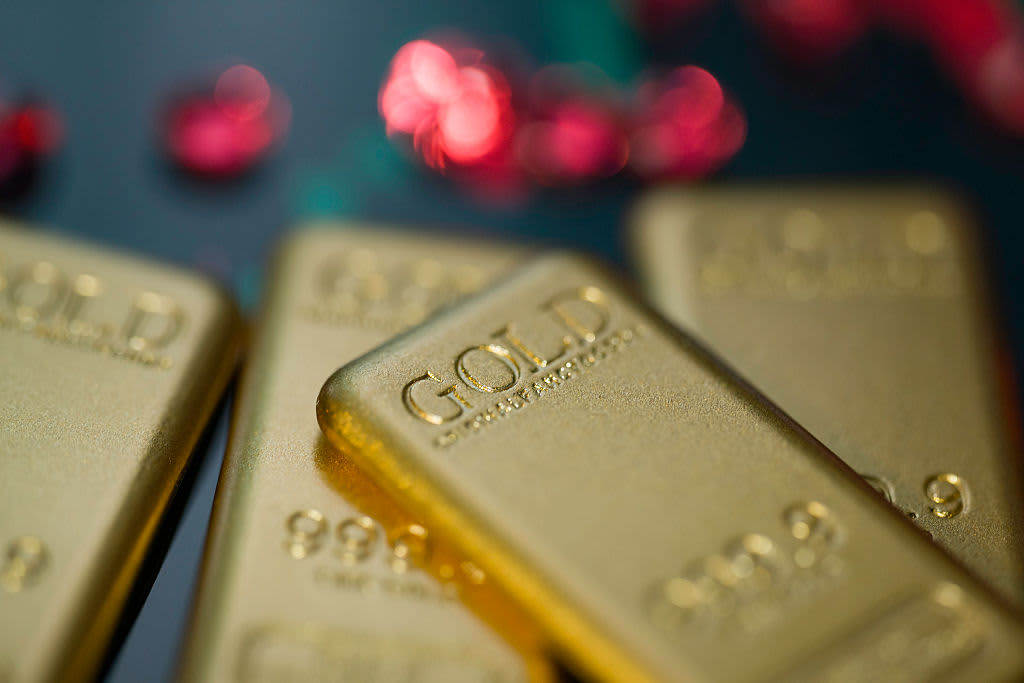
وام پشت در بازار طلا
بانک مرکزی بر ممنوعیت تامین مالی خرید طلا، ارز و رمزارز تاکید کرده است؛ تصمیمی که میتواند خرید با پول قرضی را محدود کند، اما تغییر مقصد سرمایهها به چیزی بیش از یک بخشنامه نیاز دارد.
به گزارش نماد اقتصاد، برای کسی که هر ماه بخشی از قدرت خرید پساندازش را از دست میدهد، خرید چند گرم طلا ممکن است بیش از آنکه معاملهای برای سود باشد، تلاشی برای حفظ حاصل سالها کار باشد. در سوی دیگر، تولیدکنندهای قرار دارد که برای خرید مواد اولیه و پرداخت دستمزد، منتظر تسهیلات بانکی است.
بخشنامه اخیر بانک مرکزی درست در محل برخورد این دو نگرانی قرار گرفته است، منابع بانکها باید هزینه تولید و فعالیت اقتصادی شود، اما بخشی از متقاضیان پول، آینده را در نگهداری طلا و ارز امنتر میبینند.
بانک مرکزی در بخشنامه شماره ۰۵/۱۷۰۵۳۹، مورخ هشتم مهرماه ۱۴۰۵، بر ممنوعیت پرداخت تسهیلات مستقیم و غیرمستقیم برای خرید طلا، ارز و رمزارز، از مسیر بانکها و واحدهای دیجیتال، تأکید کرده است.
در اطلاعرسانی رسمی این بانک، اعتبارسنجی متقاضیان، تامین مالی بنگاههای مولد و نظارت بر محل مصرف تسهیلات نیز مورد تأکید قرار گرفته است. بنابراین، موضوع فقط جلوگیری از عرضه یک محصول با عنوان «وام خرید طلا» نیست؛ مقصد واقعی اعتبار بانکی نیز زیر ذرهبین قرار دارد.
اعتباری که نباید وارد بازار طلا و ارز شود، واقعا به کدام فعالیت میرسد؟ آیا سهم کارگاهها و بنگاههای کوچک از تسهیلات افزایش مییابد، یا بانکها برای پرهیز از مسئولیت، پرداخت وام را دشوارتر میکنند؟
نخست باید میان «پول مردم» و «تسهیلات بانکی» تفاوت گذاشت. موضوع اعلامشده، تامین مالی خرید این داراییها از محل وام بانکی است. از این اطلاعیه بهتنهایی نمیتوان ممنوعیت عمومی خرید طلا و ارز با پسانداز شخصی، مسدودشدن دارایی مردم یا تغییر مقررات تمام ابزارهای سرمایهگذاری را نتیجه گرفت. جزئیات هر یک از این موارد به مقررات مربوط به خود نیاز دارد.
این تفاوت برای فهم اثر اقتصادی تصمیم اهمیت دارد. محدودکردن وام خرید دارایی، میتواند قدرت خرید کسانی را کاهش دهد که قصد داشتند با پول قرضی وارد بازار شوند؛ اما انگیزه فردی را که میخواهد پسانداز خود را در برابر کاهش ارزش پول حفظ کند، بهخودیخود از بین نمیبرد. بخشنامه مسیر دسترسی به اعتبار را هدف گرفته است؛ انتظار مردم از آینده قیمتها مسئله دیگری است.
از منظر تحلیل اقتصادی، نگرانی سیاستگذار قابل توضیح است. وقتی خریدار انتظار دارد قیمت یک دارایی سریعتر از هزینه وام افزایش یابد، گرفتن تسهیلات و خرید آن دارایی برایش جذاب میشود. در چنین وضعیتی، اعتبار بانکی میتواند به تقاضای اضافی در بازار طلا و ارز تبدیل شود، بدون آنکه در همان مرحله ظرفیت تولید کالا و خدمات افزایش یابد.
این رفتار برای وامگیرنده نیز بدون خطر نیست. قیمت دارایی ممکن است افت کند یا برای مدتی طولانی ثابت بماند، اما اقساط در موعد مقرر سررسید میشود. اگر خرید با بدهی گسترده شود، نوسان بازار میتواند هم به فشار مالی بر خانوارها منجر شود و هم بازپرداخت تسهیلات را دشوار کند. محدودکردن این نوع تامین مالی، از این زاویه تلاشی برای مهار خرید دارایی با اتکا به بدهی است؛ هرچند اندازه اثر آن به سهم واقعی وامها در معاملات بستگی دارد.
در خبر رسمی بخشنامه، رقمی درباره حجم تسهیلاتی که پیشتر به خرید طلا، ارز یا رمزارز رسیده، اعلام نشده است. بنابراین، نمیتوان از روی این خبر برآورد کرد چه مقدار اعتبار از این بازارها کنار گذاشته خواهد شد یا تصمیم تازه چه اثری بر قیمتها خواهد داشت. وعده کاهش محسوس قیمت طلا و دلار، بدون چنین اطلاعاتی از شواهد موجود جلوتر میرود.
مسیر بعدی منابع نیز از پیش قطعی نیست. در مطلوبترین حالت، بانکها اعتباری را که ممکن بود صرف خرید دارایی شود به سرمایه در گردش بنگاههای واقعی اختصاص میدهند؛ برای مثال، خرید مواد اولیه، تامین تجهیزات یا تکمیل سفارشهایی که مشتری دارند. در این صورت، اثر تصمیم باید در کوتاهترشدن انتظار بنگاهها برای وام، تداوم فعالیت و افزایش تولید دیده شود.
اما بستهشدن یک مسیر، بهتنهایی مسیر دیگر را باز نمیکند. بنگاه کوچک ممکن است سفارش و توان تولید داشته باشد، اما وثیقه کافی نداشته باشد. بانک نیز ممکن است مشتری بزرگ و دارای تضمین قوی را ترجیح دهد. اگر شیوه تخصیص اعتبار اصلاح نشود، ممنوعیت خرید طلا با وام میتواند اجرا شود، بیآنکه دسترسی تولیدکنندگان کوچک به منابع بانکی تغییر محسوسی کند.
بررسی چند احتمال ممکن
احتمال دیگری هم وجود دارد. بخشی از متقاضیان از خرید صرفنظر کنند، بخشی به پسانداز شخصی متکی شوند و گروهی به اعتبار غیربانکی یا فروش اقساطی روی بیاورند. اینها سناریوهای احتمالیاند و هنوز نمیتوان آنها را پیامد تحققیافته بخشنامه دانست. با این حال اهمیت دارند؛ زیرا انتقال تقاضا به منابع مالی گرانتر ممکن است هزینه خانوار را افزایش دهد، بدون آنکه تمایل به خرید دارایی کاهش یافته باشد.
دشواری اصلی اجرا، تشخیص محل مصرف پول است. عنوان قرارداد همیشه مقصد نهایی اعتبار را نشان نمیدهد. نظارت موثر باید بتواند میان پرداخت واقعی به تامینکننده یک بنگاه و گردش پولی که ارتباطی با فعالیت اقتصادی اعلامشده ندارد، تفاوت بگذارد. این کار به اطلاعات معتبر، بررسی متناسب با نوع فعالیت و پیگیری پس از پرداخت نیاز دارد؛ افزایش مدارک و امضاها بهتنهایی تضمینکننده مصرف درست تسهیلات نیست.
بانک مرکزی در اطلاعیه خود، مسئولیت انحراف مصرف تسهیلات را متوجه مدیریتهای مربوط دانسته و درباره ارجاع مدیران و کارکنان مرتبط با تخلف به مراجع انتظامی، نظارتی و قضایی هشدار داده است. چنین هشداری میتواند نظارت بانکها را تقویت کند، اما خطر احتیاط بیش از اندازه نیز وجود دارد.
اگر مرز مسئولیت و معیار تشخیص تخلف روشن نباشد، بعضی واحدهای بانکی ممکن است دشوارکردن پرداخت تسهیلات را کمهزینهتر از پذیرش مسئولیت بدانند.
برای مردم، مسئله عمیقتر همچنان باقی است. تا زمانی که نگهداری پول با نگرانی از افت قدرت خرید همراه باشد، تقاضا برای داراییهای جایگزین میتواند ادامه پیدا کند.
انگیزه ها یکسان نیست
همه خریداران نیز انگیزه یکسانی ندارند. فردی که پسانداز محدودش را حفظ میکند، با معاملهگری که با حجم بالای بدهی به دنبال سود کوتاهمدت تفاوت دارد. سیاست اعتباری میتواند رفتار دوم را محدود کند، اما برای تغییر رفتار اول باید اعتماد به ثبات اقتصادی تقویت شود.
پس پول مردم به کجا میرود؟
بخشنامه بانک مرکزی میتواند مانعی در برابر تبدیل وام به تقاضای اضافی برای طلا، ارز و رمزارز باشد. موفقیت بزرگتر آن اما زمانی قابل مشاهده است که تولیدکننده برای تامین مالی کمتر معطل بماند و خانوار برای حفظ ارزش پساندازش، ناچار به پذیرش بدهی و ریسک بیشتر نشود. مقصد پول با ممنوعیت یک معامله مشخص نمیشود؛ آن را کیفیت تخصیص اعتبار و میزان اعتماد مردم به آینده اقتصاد تعیین میکند.

اخبار مرتبط
قیمت جهانی طلا امروز ۲۳ مهر ۱۴۰۵ صعودی شد؛ بازگشت اونس به کانال ۴۱۰۰ دلار
خبر جدید بانک مرکزی برای متقاضیان وام ازدواج و فرزندآوری
قیمت اونس جهانی طلا چند؟
تورم زیر ذرهبین؛ بانک مرکزی تا کجای مسیر مهار گرانی پیش رفته است؟
چک رمزدار به خط پایان رسید / بانک مرکزی ابزار جدید را جایگزین کرد
۰ دیدگاه