
 copy.webp)
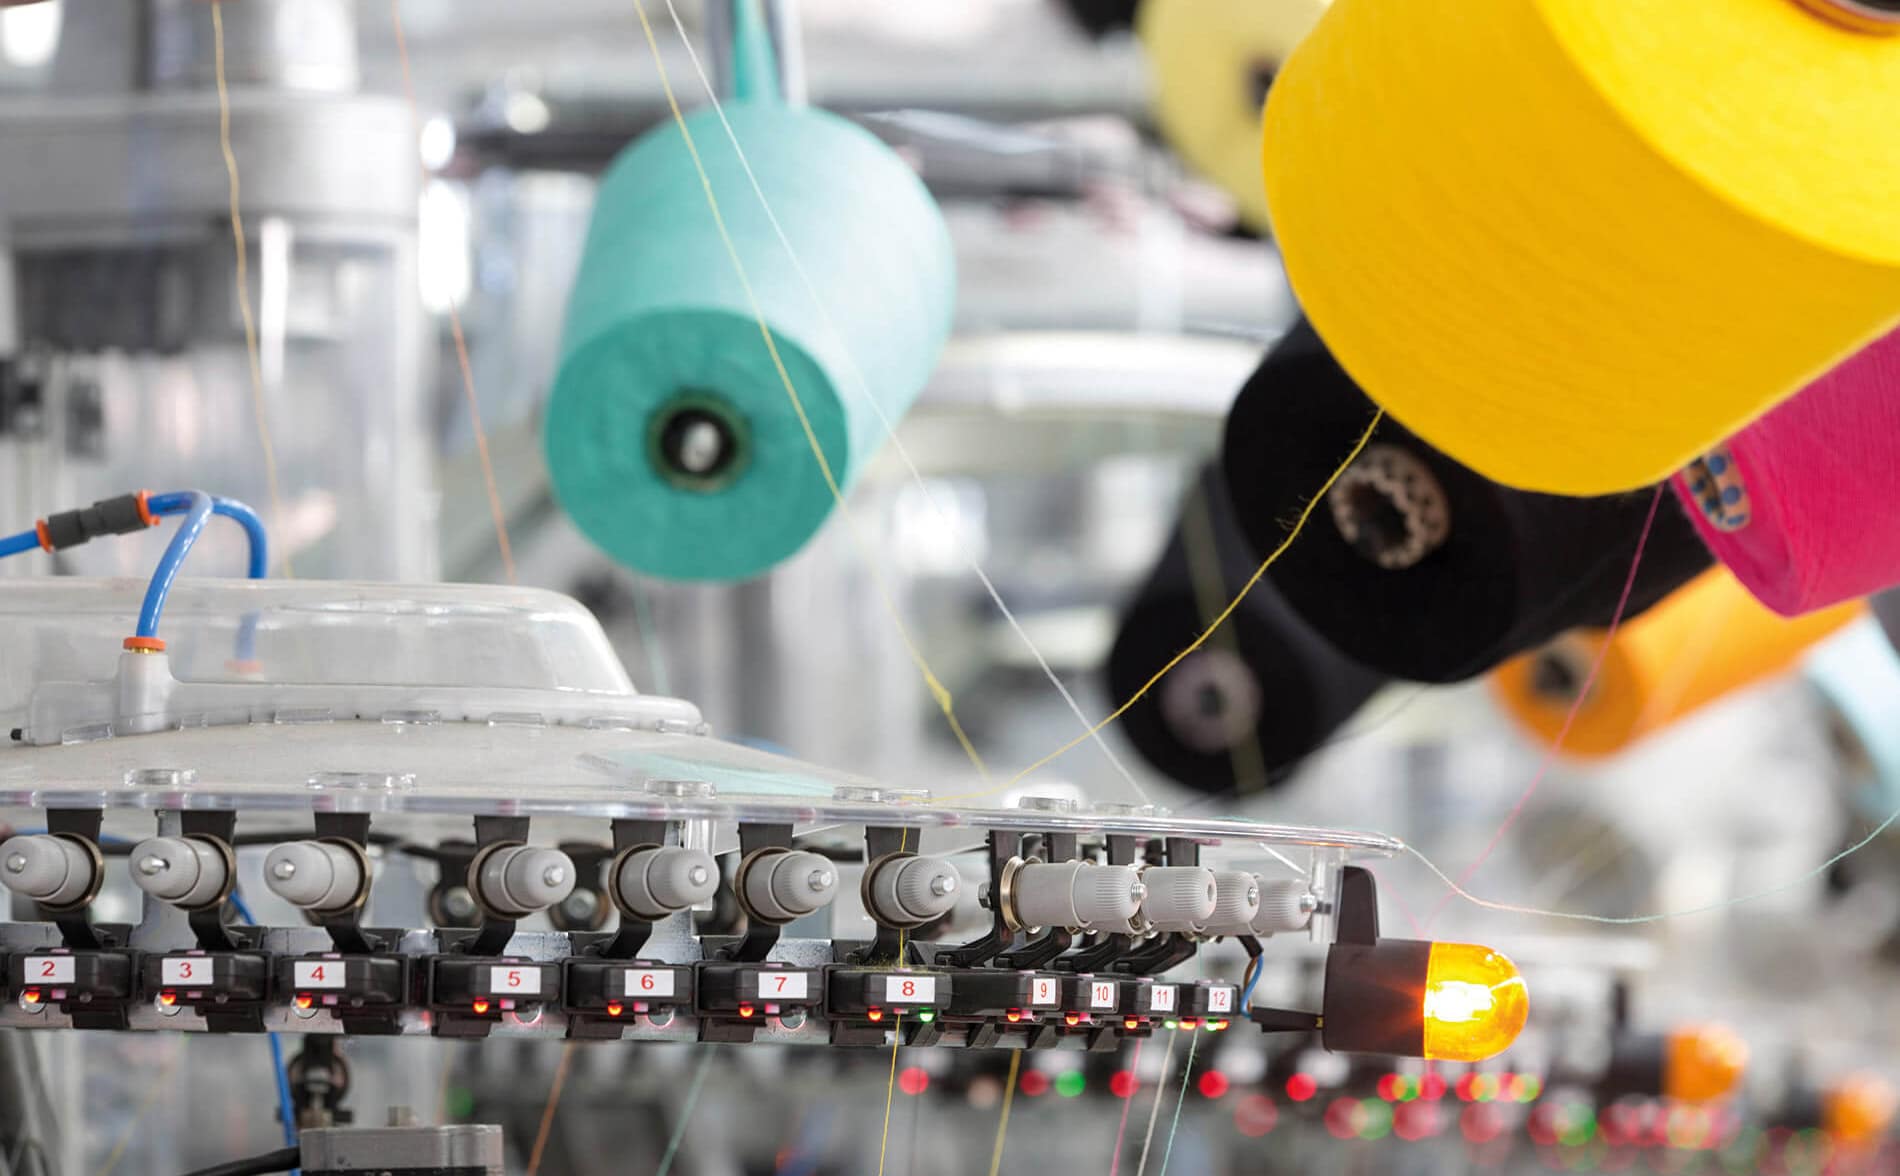
شکاف میان تولید و بازار صنعت نساجی زیاد شد
در اردیبهشت، شامخ کل صنعت نساجی ۴۸.۸ بود و در خرداد به ۴۲.۵ کاهش یافت. تیرماه با ۴۶.۲ اندکی بهتر شد، اما همچنان در محدوده زیر ۵۰ قرار داشت. مرداد در نهایت با رسیدن شامخ به ۵۵.۸ متفاوت ظاهر شد. بنابراین صنعت پس از دو ماه افت و یک ماه بهبود محدود، در مرداد وارد محدوده افزایش فعالیت شد.
به گزارش نماد اقتصاد،صنعت نساجی از آن دسته صنایع ایرانی است که اهمیت آن فقط در میزان تولید کارخانهها خلاصه نمیشود. این صنعت در زنجیرهای گسترده از کشاورزی و تولید الیاف و نخ تا بافندگی، فرش، منسوجات خانگی و محصولات صنعتی قرار گرفته و به همین دلیل، وضعیت آن میتواند تصویری از شرایط بخش قابل توجهی از صنایع سبک کشور ارائه کند. از سوی دیگر، نساجی صنعتی نسبتاً اشتغالزا و متکی بر بنگاههای کوچک و متوسط است و به همین دلیل، تحولات آن مستقیماً با اشتغال، قدرت خرید خانوار و تجارت غیرنفتی ارتباط پیدا میکند.
اهمیت این صنعت برای ایران البته به معنای توسعهیافتگی کامل آن نیست. شواهد تجاری نشان میدهد ایران همچنان در برخی محصولات نساجی و تجهیزات مورد استفاده این صنعت به واردات وابسته است. برای نمونه، در سال ۲۰۲۴ ترکیه، چین و اتحادیه اروپا از صادرکنندگان ماشینآلات مرتبط با تولید نخ به ایران بودهاند. در همین سال، واردات برخی محصولات و مواد نساجی از چین و ترکیه نیز قابل توجه بوده است. این وضعیت نشان میدهد زنجیره نساجی ایران اگرچه سابقه صنعتی طولانی و ظرفیت تولید داخلی دارد، اما در بخشهایی از فناوری، ماشینآلات، مواد اولیه و محصولات تخصصی هنوز با وابستگی خارجی مواجه است.
از طرف دیگر، ایران کاملاً فاقد ظرفیت صادراتی در این حوزه نیست. دادههای تجارت جهانی نشان میدهد ایران در سال ۲۰۲۳ بیش از ۱۰۳ میلیون دلار از گروه «منسوجات ساختهشده و اقلام نساجی» صادر کرده و بخش عمده این صادرات به بازارهای منطقهای مانند عراق، افغانستان، پاکستان، جمهوری آذربایجان و گرجستان رفته است. همین مسیر صادراتی نشان میدهد بازار منطقه میتواند یکی از مهمترین مزیتهای بالقوه صنعت نساجی ایران باشد؛ هرچند تمرکز صادرات بر بازارهای نزدیک بهتنهایی برای تبدیل صنعت به یک صادرکننده بزرگ و رقابتپذیر کافی نیست.
مسئله اصلی در واقع این است که نساجی ایران را نمیتوان صنعتی «توسعهنیافته» به معنای فقدان ظرفیت تولید دانست؛ اما به همان اندازه نیز نمیتوان آن را صنعتی کاملاً مدرن و رقابتپذیر در زنجیره جهانی نساجی محسوب کرد. بخشهایی از صنعت دارای سابقه، نیروی انسانی، بازار داخلی و زیرساخت تولید هستند، اما شکاف میان ظرفیت موجود و سطح فناوری، بهرهوری، کیفیت، طراحی، برند و دسترسی پایدار به بازارهای صادراتی همچنان پابرجاست.
این نکته اهمیت دادههای چهار ماه اخیر شامخ را بیشتر میکند. در اردیبهشت، شامخ کل صنایع نساجی ۴۸.۸ بود و در خرداد به ۴۲.۵ کاهش یافت. تیرماه با ۴۶.۲ اندکی بهتر شد، اما همچنان در محدوده زیر ۵۰ قرار داشت. مرداد در نهایت با رسیدن شامخ به ۵۵.۸ متفاوت ظاهر شد. بنابراین صنعت پس از دو ماه افت و یک ماه بهبود محدود، در مرداد وارد محدوده افزایش فعالیت شد.
شامخ یا شاخص مدیران خرید در حدود ۴۰ کشور دنیا به عنوان نمایی از اقتصاد و صنعت مورد بررسی قرار میگیرد. در ایران نیز شامخ به عنوان تصویری سریع از شرایط کلان، به ویژه وضعیت رونق و رکورد در بخش صنعت و خدمات ارست که ماهانه محاسبه می شود. این شاخص بر اساس پاسخ تعداد زیادی از فعالان اقتصادی بنگاه های اقتصادی بخش خصوصی در مورد وضعیت نسبت به ماه گذشته به دست می آید. در واقع فعال اقتصادی سه گزینه برای پاسخ دارد: بهتر شده، بدتر شده، تغییری نکرده. در این میان شاخص نهایی عددی بین ۰ تا ۱۰۰ است که اگر عدد بالای ۵۰ باشد نشانه وضعیت نسبتا مطلوب است و اگر زیر ۵۰ باشد نشانه رکود است. هر چه این عدد به سمت ۱۰۰ میل کند، بهبود شرایط را نشان میدهد و هرچه به سمت صفر برود وخامت اوضاع را هشدار می دهد.
فاصله تولید و بازار
اما آنچه مرداد را از یک رونق معمولی متمایز میکند، فاصله بسیار زیاد میان تولید و بازار است. شاخص تولید از ۴۸.۱ در تیر به ۷۴.۳ در مرداد رسید؛ افزایشی که نشان میدهد ظرفیت تولیدی صنعت در این ماه به شکل محسوسی فعال شده است. در مقابل، سفارشهای جدید فقط از ۳۶ به ۴۸ رسیدند و هنوز از مرز ۵۰ عبور نکردند.
این تفاوت زمانی مهمتر میشود که شاخص فروش را کنار تولید قرار دهیم. فروش که در تیرماه ۶۰.۳ بود، در مرداد به ۴۰.۷ کاهش یافت. صادرات نیز از ۴۹.۵ به ۴۰ رسید. بنابراین افزایش فعالیت تولیدی در مرداد هنوز به افزایش تقاضای قابل مشاهده در بازار داخلی یا خارجی تبدیل نشده است.
در همین نقطه، میتوان تفاوت میان «ظرفیت صنعتی» و «توان رقابتی» را دید. ممکن است یک صنعت بتواند در یک مقطع تولید خود را به سرعت افزایش دهد، اما توسعه پایدار زمانی اتفاق میافتد که این ظرفیت با سفارش، فروش، سرمایهگذاری، فناوری و بازارهای جدید پیوند بخورد. دادههای مرداد فعلاً بیشتر از فعالشدن ظرفیت تولید خبر میدهند تا تثبیت یک چرخه جدید رشد.
هزینه ها افزایش یافت
فشار هزینهای نیز این مسئله را پیچیدهتر کرده است. قیمت خرید مواد اولیه از ۸۰ به ۸۸ افزایش یافته و موجودی مواد اولیه از ۴۰.۹ به ۳۶.۱ کاهش پیدا کرده است. در چنین شرایطی، افزایش تولید لزوماً به معنی افزایش سودآوری نیست. اگر هزینه نهادهها بالا برود و در عین حال فروش نتواند رشد کند، بنگاه ممکن است با افزایش حجم تولید اما فشار بیشتر بر سرمایه در گردش مواجه شود.
این مسئله در شرایط اقتصادی ایران اهمیت بیشتری پیدا میکند. بانک جهانی نیز در ارزیابیهای اخیر خود، ضعف سرمایهگذاری، محدودیتهای زیرساختی، کمبود انرژی و نااطمینانی بالا را از عوامل محدودکننده فعالیت اقتصادی ایران دانسته است. چنین شرایطی برای صنایعی که به سرمایهگذاری مستمر در ماشینآلات، فناوری و نوسازی خطوط تولید نیاز دارند، اهمیت ویژهای دارد.
با این حال، محدودیتهای فعلی به معنای نبود امکان توسعه نیست. برعکس، ساختار صنعت نشان میدهد بخش قابل توجهی از ظرفیت توسعه نساجی ایران هنوز بالفعل نشده است. یکی از مسیرها، حرکت از تولید محصولات عمومی و کمحاشیه به سمت منسوجات فنی و تخصصی، محصولات با ارزش افزوده بالاتر، پوشاک برنددار و طراحیمحور و حلقههای پیشرفتهتر زنجیره نساجی است. مسیر دیگر، توسعه بازارهای منطقهای است؛ بازاری که ایران به دلیل نزدیکی جغرافیایی و هزینه حمل پایینتر نسبت به برخی رقبای دورتر، در آن امکان رقابت دارد.
اما توسعه صادرات صرفاً با افزایش تولید اتفاق نمیافتد. تجربه چهار ماه اخیر دقیقاً همین نکته را نشان میدهد: در مرداد، صنعت توانست تولید را به ۷۴.۳ برساند، اما صادرات به ۴۰ کاهش یافت. بنابراین مسئله آینده نساجی ایران صرفاً «چقدر میتوانیم تولید کنیم؟» نیست؛ مسئله مهمتر این است که چه محصولی، با چه کیفیتی، با چه قیمت تمامشدهای و برای کدام بازار تولید میکنیم.
ظرفیت تولید وجود دارد
از این منظر، نساجی ایران را میتوان صنعتی دارای ظرفیت توسعه اما گرفتار محدودیتهای توسعه دانست. این صنعت نه در نقطهای قرار دارد که از ظرفیت صنعتی تهی باشد و نه در جایگاهی که بتواند از مزیتهای بالقوه خود بهطور کامل استفاده کند. سابقه تولید، بازار داخلی، نیروی انسانی، دسترسی به بازارهای منطقهای و امکان توسعه زنجیره ارزش، ظرفیتهایی هستند که همچنان وجود دارند؛ در مقابل، نوسان ارزی، هزینه مواد اولیه، محدودیت فناوری و ماشینآلات، ضعف تقاضای داخلی و دشواری توسعه صادرات، عواملی هستند که این ظرفیت را محدود میکنند.
به همین دلیل، دادههای چهار ماهه را باید بیش از یک گزارش ماهانه درباره نوسان شامخ دید. مرداد نشان داد که ظرفیت تولید هنوز در صنعت وجود دارد؛ اما افت فروش و صادرات همزمان با جهش تولید نشان میدهد مشکل اصلی فقط فعالکردن کارخانه نیست. چالش بزرگتر، ایجاد بازاری است که بتواند این ظرفیت را به شکل پایدار جذب کند.
اگر قرار باشد نساجی ایران از یک صنعت صرفاً تولیدکننده به یک صنعت رقابتپذیر و توسعهیافته تبدیل شود، نقطه تمرکز باید از افزایش مقطعی حجم تولید به سمت بهرهوری، نوسازی، ارزش افزوده، کیفیت، برند، فناوری و بازار صادراتی پایدار منتقل شود. در غیر این صورت، جهشهایی مانند مرداد ممکن است ظرفیتهایی را که برای مدتی خاموش بودهاند فعال کنند، بدون آنکه الزاماً مسیر رشد پایدار صنعت را تغییر دهند.
در واقع، مسئله نساجی ایران کمبود ظرفیت تولید نیست؛ مسئله تبدیل ظرفیت تولید به ارزش اقتصادی پایدار است.

اخبار مرتبط
ارزهای خانگی به تامین مالی تولید میرسند؟
از ایده تا بازار، بدون ساخت سوله
اعدادی که حال کسبوکار ایران را نشان میدهند

افزایش هزینههای تولید، بازار فولاد را تحت فشار قرار داده است

چرا رکود تورمی در بازار پوشاک شکل گرفت؟

۰ دیدگاه