
 copy.webp)
ترامپ کاهش نرخ میخواست، رئیس منتخبش آن را افزایش داد
فدرال رزرو برای نخستینبار از ژوئیه ۲۰۲۳ نرخ بهره را ۰.۲۵ درصد افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند؛ تصمیمی تحت تأثیر تورم، جنگ با ایران، قیمت انرژی، تعرفهها و سرمایهگذاری گسترده در هوش مصنوعی.
به گزارش نماد اقتصاد، فدرال رزرو پس از سه سال حرکت محتاطانه میان مهار تورم و حمایت از رشد اقتصادی، بار دیگر پای خود را روی ترمز گذاشت. بانک مرکزی آمریکا نرخ بهره را ۰.۲۵ واحد درصد افزایش داد؛ تصمیمی که وام مسکن، خرید خودرو، کارتهای اعتباری و هزینه تأمین مالی شرکتها را گرانتر میکند و پیام روشنی برای بازارها دارد: جنگ با تورم هنوز تمام نشده است.
این تصمیم در شرایطی گرفته شد که آمریکا همزمان با افزایش قیمت انرژی ناشی از جنگ با ایران، پیامد تعرفههای تجاری و موج عظیم سرمایهگذاری در مراکز داده و زیرساختهای هوش مصنوعی روبهروست؛ سه عاملی که هرکدام میتوانند فشار بر قیمتها را برای مدت بیشتری زنده نگه دارند.
نخستین افزایش نرخ از ژوئیه ۲۰۲۳
کمیته بازار باز فدرال رزرو در نشست روزهای ۱۵ و ۱۶ سپتامبر، با رأی موافق هر ۱۲ عضو، نرخ بهره هدف را یکچهارم واحد درصد افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند.
این نخستین افزایش نرخ بهره از ژوئیه ۲۰۲۳ و اولین تغییر عمده سیاست پولی در دوره ریاست کوین وارش است؛ کسی که در ماه مه سکان بانک مرکزی آمریکا را در دست گرفت.
فدرال رزرو در بیانیه رسمی خود اعلام کرد فعالیتهای اقتصادی همچنان با سرعت مناسبی در حال گسترش است، هزینهکرد داخلی مقاومت نشان داده، رشد بهرهوری قوی است و سرمایهگذاری شرکتها در سطح بالایی قرار دارد. بازار کار نیز هنوز نشانهای از ضعف جدی بروز نداده است.
اما جمله کلیدی بیانیه جای دیگری بود: «تورم همچنان بالاست.»
فدرال رزرو تاکید کرد افزایش نرخ بهره به بازگشت سریعتر تورم به هدف ۲ درصدی کمک خواهد کرد. این موضع نشان میدهد سیاستگذاران دیگر افزایش قیمتها را فقط نتیجه یک شوک موقتی در بازار انرژی نمیدانند و نگران سرایت تورم به بخشهای مختلف اقتصاد هستند.
فدرال رزرو چرا دوباره نرخ را بالا برد؟
تصمیم تازه محصول یک عامل واحد نیست. اقتصاد آمریکا با ترکیبی از فشارهای تورمی داخلی و خارجی روبهرو شده است.
۱. جنگ و شوک انرژی
جنگ آمریکا و اسرائیل با ایران، قیمت نفت، بنزین و گازوئیل را افزایش داده و هزینه حملونقل و تولید را بالا برده است. افزایش قیمت انرژی معمولاً ابتدا در پمپبنزینها دیده میشود، اما بهتدریج خود را در قیمت مواد غذایی، خدمات، سفرهای هوایی و کالاهای مصرفی نیز نشان میدهد.
اگر کسبوکارها انتظار داشته باشند انرژی برای مدت طولانی گران بماند، افزایش هزینهها را وارد قیمت نهایی کالاها میکنند. همین موضوع میتواند یک شوک موقت را به تورمی ماندگارتر تبدیل کند.
۲. تعرفههای تجاری دولت ترامپ
تعرفه بر کالاهای وارداتی، هزینه ورود مواد اولیه و محصولات خارجی به آمریکا را افزایش داده است. بخشی از این هزینه را واردکنندگان و فروشندگان جذب میکنند، اما قسمت دیگری مستقیماً به مصرفکننده منتقل میشود.
بنابراین فدرال رزرو با تورمی روبهروست که تنها از رشد تقاضا ناشی نمیشود؛ جنگ، انرژی و سیاست تجاری نیز در آن نقش دارند. مشکل اینجاست که افزایش نرخ بهره نمیتواند نفت تولید کند یا تعرفهها را کاهش دهد؛ تنها میتواند تقاضای عمومی اقتصاد را سردتر کند تا شرکتها قدرت کمتری برای افزایش قیمت داشته باشند.
۳. موج سرمایهگذاری در هوش مصنوعی
شرکتهای بزرگ فناوری میلیاردها دلار برای ساخت مراکز داده، توسعه شبکه برق، خرید تراشه و تأمین تجهیزات سرمایشی هزینه میکنند. این سرمایهگذاری در بلندمدت میتواند بهرهوری اقتصاد را بالا ببرد، اما در کوتاهمدت رقابت برای سرمایه، نیروی کار، برق و تجهیزات را تشدید میکند.
کوین وارش نیز تأکید کرده است که افزایش هزینههای سرمایهای شرکتهای بزرگ فناوری، رقابت برای جذب منابع مالی را بالا برده و یکی از عوامل افزایش بازده اوراق و هزینه اعتبار بوده است.
به بیان ساده، رونق هوش مصنوعی میتواند همزمان خبر خوبی برای رشد آینده و عامل فشار بر قیمتها و نرخهای بهره در زمان حاضر باشد.
پیشبینیهای تازه چه میگویند؟
فدرال رزرو در پیشبینیهای اقتصادی سپتامبر، برآورد تورم سال ۲۰۲۶ را اندکی افزایش داده است. مطابق جدول رسمی پیشبینیها سیاستگذاران اکنون انتظار دارند:
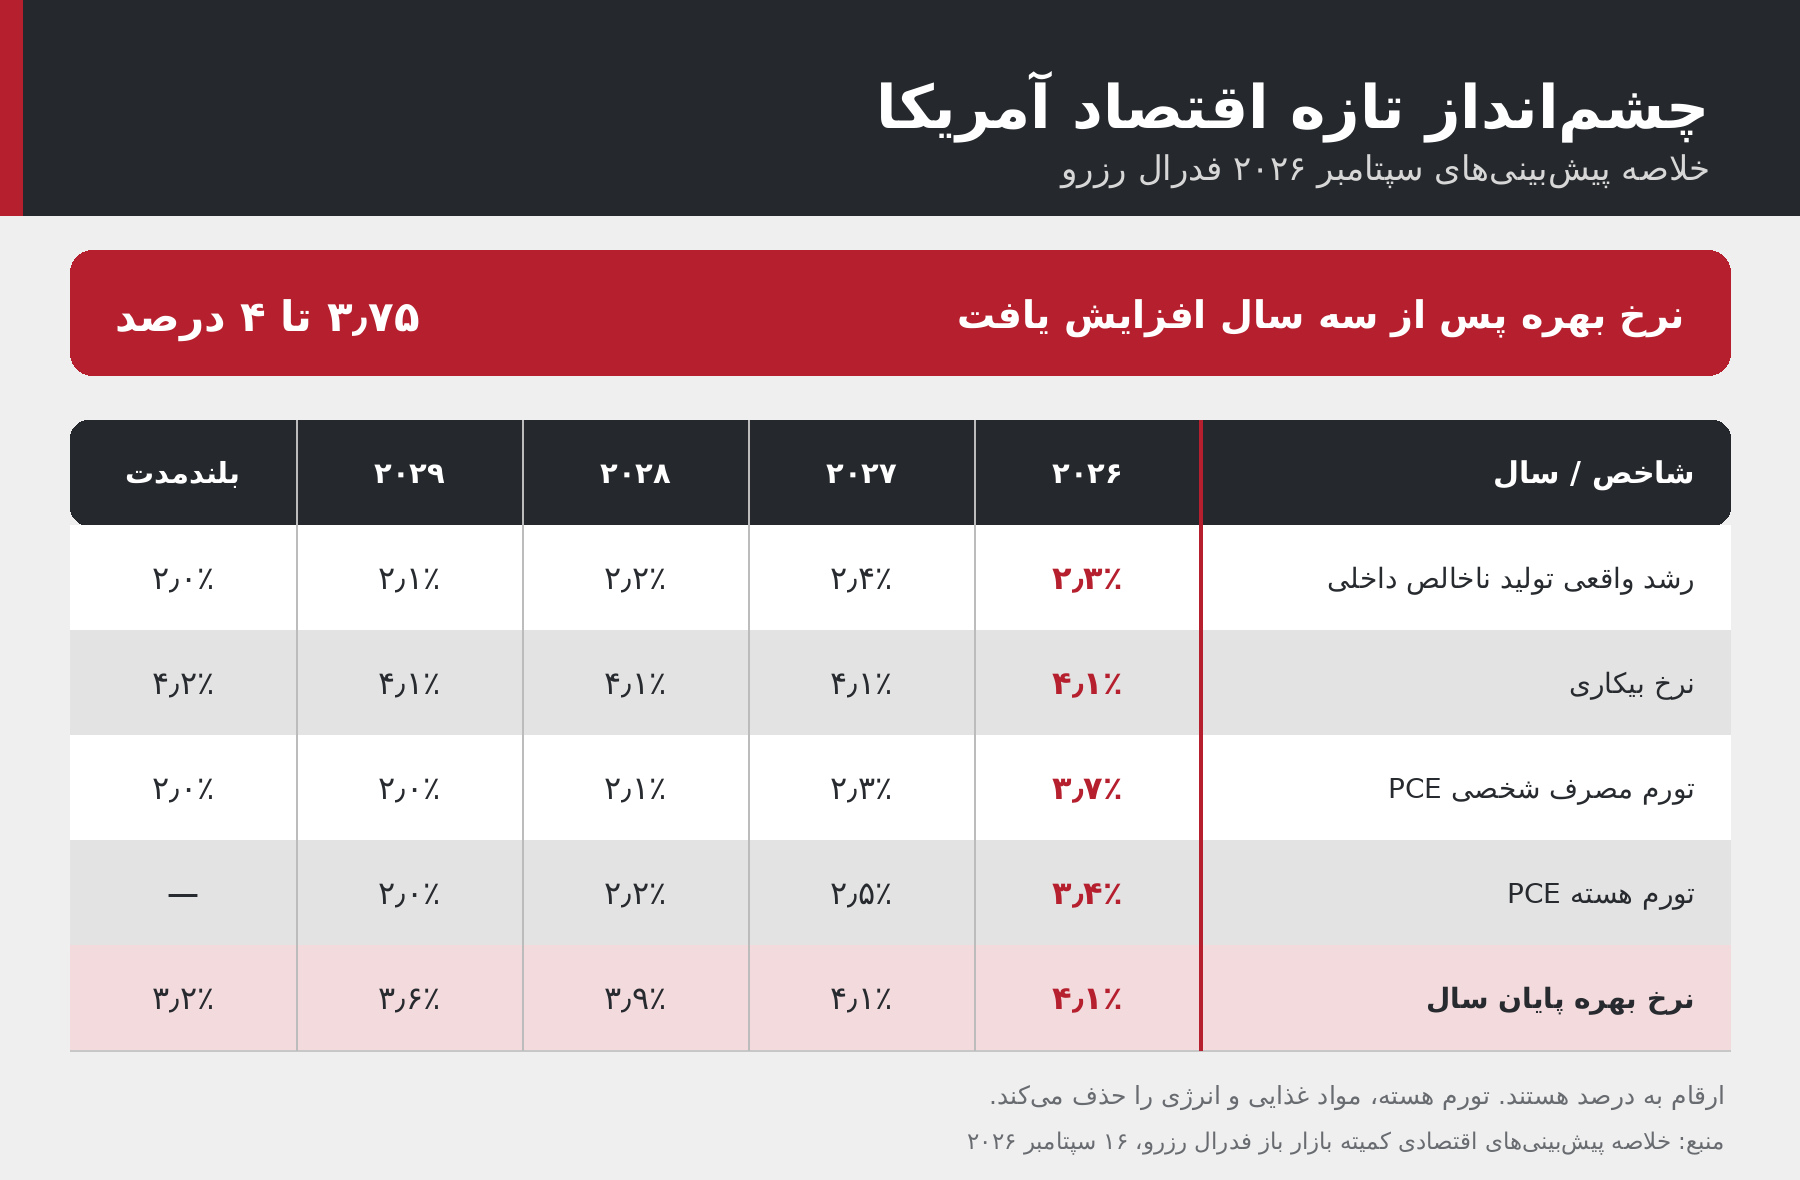
تورم پیشبینیشده ۳.۷ درصدی هنوز فاصله زیادی با هدف ۲ درصدی بانک مرکزی دارد. مهمتر اینکه فدرال رزرو اکنون انتظار دارد تورم عمومی در سال ۲۰۲۹ به هدف ۲ درصدی بازگردد؛ یک سال دیرتر از برآورد قبلی.
در مقابل، وضعیت رشد و اشتغال بهتر از پیشبینیهای قبلی ارزیابی شده است. رشد اقتصادی مورد انتظار از ۲.۲ به ۲.۳ درصد افزایش یافته و پیشبینی نرخ بیکاری از ۴.۳ به ۴.۱ درصد کاهش پیدا کرده است.
این ترکیب برای فدرال رزرو معنای روشنی دارد: اقتصاد هنوز آنقدر قوی است که بتواند نرخ بهره بالاتر را تحمل کند، اما تورم بیش از اندازه بالاست و نیازمند مداخله است.
احتمال افزایش دوباره نرخ بهره
افزایش سپتامبر احتمالا یک حرکت مستقل و یکباره نیست. نمودار پیشبینی اعضای فدرال رزرو نشان میدهد ۱۶ نفر از ۱۸ سیاستگذار انتظار دارند تا پایان سال حداقل یک مرحله افزایش دیگر انجام شود.
میانه پیشبینی اعضا، نرخ بهره حدود ۴.۱ درصدی را برای پایان سال نشان میدهد که با محدوده ۴ تا ۴.۲۵ درصد سازگار است. البته تصمیم نهایی به دادههای تورم، بازار کار، قیمت انرژی و وضعیت جنگ بستگی خواهد داشت.
وارش از ارائه وعده صریح درباره نشست بعدی خودداری کرده و بر تصمیمگیری بر اساس دادههای روز تاکید داشته است. این یعنی اگر قیمت انرژی کاهش یابد یا نشانههای رکود آشکار شود، فدرال رزرو میتواند افزایش بعدی را به تعویق بیندازد؛ اما اگر تورم مقاوم بماند، دور تازه انقباض پولی ادامه پیدا خواهد کرد.
هزینه این تصمیم برای مردم آمریکا چیست؟
افزایش نرخ بهره با کمی تایر در بخشهای مختلف اقتصاد آمریکا دیده میشود:
* نرخ وامهای مسکن و هزینه بازپرداخت خانه بالا میماند.
* خرید خودرو با وام گرانتر میشود.
* نرخ سود کارتهای اعتباری افزایش پیدا میکند.
* کسبوکارها برای دریافت تسهیلات هزینه بیشتری میپردازند.
* سرمایهگذاری در پروژههای پرریسک و شرکتهای نوپا دشوارتر میشود.
* در مقابل، سپردهگذاران میتوانند سود بیشتری دریافت کنند.
نرخ وام مسکن ثابت ۳۰ساله به محدوده ۷ درصد نزدیک شده است. ادامه افزایش نرخهای سیاستی یا بازده اوراق خزانه میتواند توان خرید خانه را بیشازپیش کاهش دهد؛ حتی اگر قیمت مسکن افت محسوسی نکند.
برای خانوارهای کمدرآمد، مشکل دوطرفه است: از یک سو قیمت انرژی و مواد غذایی بالا رفته و از سوی دیگر هزینه وام و بدهی نیز افزایش یافته است.
تقابل وارش با خواسته ترامپ
این تصمیم از نظر سیاسی نیز اهمیت زیادی دارد. دونالد ترامپ خواهان کاهش سریع نرخ بهره و رساندن آن به حدود یک درصد یا کمتر شده بود. بااینحال، کوین وارش که با انتخاب خود ترامپ به ریاست فدرال رزرو رسیده است، در نخستین تصمیم بزرگ دوره مدیریتش دقیقا در مسیر مخالف حرکت کرد.
رای یکپارچه اعضای کمیته به افزایش نرخ نیز نشان میدهد تصمیم سپتامبر تنها نظر شخصی وارش نبوده و نگرانی درباره تورم در بدنه فدرال رزرو جدی است.
فاصله میان کاخ سفید و بانک مرکزی ممکن است در ماههای آینده بیشتر شود. افزایش نرخ بهره در آستانه انتخابات میاندورهای میتواند نارضایتی از هزینه وام مسکن و خرید خودرو را افزایش دهد؛ اما فدرال رزرو استدلال میکند که بیتوجهی به تورم، در بلندمدت هزینه بسیار سنگینتری بر خانوارها تحمیل خواهد کرد.
واکنش بازارها؛ دلار قویتر، سهام ضعیفتر
اگرچه افزایش ۰.۲۵ واحد درصدی نرخ بهره تا حد زیادی پیشبینی شده بود، پیام فدرال رزرو درباره احتمال افزایشهای بیشتر بازارها را محتاط کرد.
پس از اعلام تصمیم:
* شاخص دلار حدود ۰.۶ درصد تقویت شد.
* بازده اوراق دوساله خزانهداری افزایش یافت.
* شاخص S&P 500 حدود ۰.۷ درصد افت کرد.
* نزدک نیز با کاهش مواجه شد.
* بازده اوراق ۱۰ساله در محدوده ۵ درصد قرار گرفت.
اوراق دوساله بیش از دیگر سررسیدها به انتظارات نرخ بهره حساساند. افزایش بازده این اوراق نشان میدهد سرمایهگذاران احتمال میدهند سیاست پولی سختگیرانه برای مدتی ادامه داشته باشد.
تقویت دلار نیز میتواند فشار بر طلا، ارزهای اقتصادهای نوظهور و داراییهای پرریسک را افزایش دهد؛ هرچند ادامه جنگ و نااطمینانی ژئوپلیتیکی ممکن است همزمان از تقاضا برای طلا حمایت کند.
افزایش نرخ بهره چه اثری بر جهان دارد؟
تصمیمهای فدرال رزرو محدود به مرزهای آمریکا نمیماند. افزایش نرخ بهره معمولاً سرمایه را بهسوی داراییهای دلاری جذب میکند و هزینه تأمین مالی جهانی را بالا میبرد.
کشورهایی که بدهی دلاری سنگین دارند، با افزایش هزینه بازپرداخت روبهرو میشوند. بانکهای مرکزی دیگر نیز ممکن است برای جلوگیری از کاهش ارزش پول ملی یا خروج سرمایه، کاهش نرخهای خود را به تعویق بیندازند.
برای اقتصاد ایران، اثر مستقیم نرخ بهره آمریکا کمتر از اثر تحریمها، درآمد نفتی و ریسک جنگ است؛ اما افزایش ارزش دلار جهانی و تغییر قیمت طلا و نفت میتواند بهطور غیرمستقیم بر بازار ارز و طلای داخلی اثر بگذارد.
آغاز یک دوره تازه یا تنها یک افزایش موقت؟
پرسش اصلی بازارها این است که آیا تصمیم سپتامبر آغاز یک چرخه تازه افزایش نرخ بهره است یا فدرال رزرو پس از یک یا دو حرکت، دوباره متوقف خواهد شد.
پاسخ به سه متغیر بستگی دارد: مسیر قیمت نفت، ماندگاری تورم هسته و قدرت بازار کار. اگر جنگ ادامه یابد، انرژی گران بماند و تقاضای داخلی همچنان قوی باشد، احتمال افزایش مجدد نرخ بالا میرود. اما کاهش ناگهانی اشتغال یا افت رشد اقتصادی میتواند فدرال رزرو را وادار به توقف کند.
آنچه اکنون روشن است، پایان دوره خوشبینی به کاهش سریع نرخهاست. فدرال رزرو به بازارها پیام داده که مهار تورم را حتی به قیمت گرانترشدن وامها و فشار بر بورس در اولویت قرار خواهد داد.
بانک مرکزی آمریکا بار دیگر وارد میدان مبارزه با تورم شده است؛ اما این بار دشمن فقط تقاضای بیش از حد نیست. جنگ، نفت، تعرفه و عطش سرمایهگذاری در هوش مصنوعی، معادلهای ساختهاند که حل آن با یک افزایش ۰.۲۵ درصدی ساده نخواهد بود.

اخبار مرتبط

ادعای ترامپ درباره توافق با ایران در سایه شعلهورشدن جبهه یمن

دو راهی دشوار واشنگتن؛ مذاکره با ایران یا ورود به جنگی بیپایان؟

چرا ترامپ رسانهها را به «حبس طولانی» تهدید کرد؟

مذاکره و آتشبس ایران و آمریکا به کجا رسید؟ / دیپلماسی در هرمز ادامه دارد

چرا ترامپ حمله نظامی به ایران را تعلیق کرد؟

۰ دیدگاه