
 copy.webp)
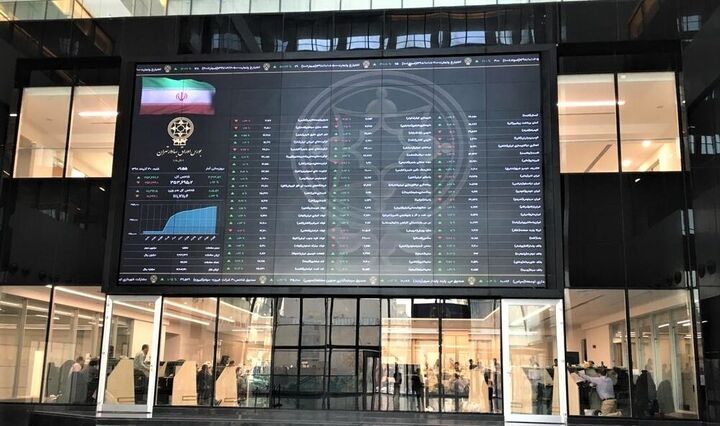
بورس تهران نزدیک مرز ۷.۸ میلیون
بازار سهام ایران هفته را با رشد شاخصهای اصلی آغاز کرد. همزمان، بورسهای آمریکا و اروپا معاملات جمعه را مثبت به پایان رساندند، اما بازارهای آسیایی تصویری یکدست نداشتند.
به گزارش نماد اقتصاد، صبح شنبه در تهران، نگاه معاملهگران به مرز ۷.۸ میلیون واحدی شاخص کل دوخته شده بود؛ سطحی که عبور از آن میتواند توجه بیشتری به بازار سهام جلب کند. چند ساعت پیشتر، در آن سوی جهان، سرمایهگذاران آمریکایی از خبری استقبال کرده بودند که در نگاه نخست چندان خوشایند نبود، اقتصاد آمریکا کمتر از انتظار شغل ایجاد کرده است.
برای والاستریت، این ضعف به معنای کاهش احتمال افزایش دوباره نرخ بهره بود و همین برداشت، خریداران را به بازار بازگرداند.
با این حال، سبزشدن تابلوها در تهران، نیویورک و اروپا به معنای یکسانبودن شرایط آنها نیست. بورس ایران برای ادامه حرکت به تقاضای پایدار و همراهی گستردهتر سهام نیاز دارد؛ بازارهای جهانی نیز میان امید به مهار هزینه تامین مالی و نگرانی از تضعیف رشد اقتصادی حرکت میکنند.
آغاز هفته مثبت بورس ایران
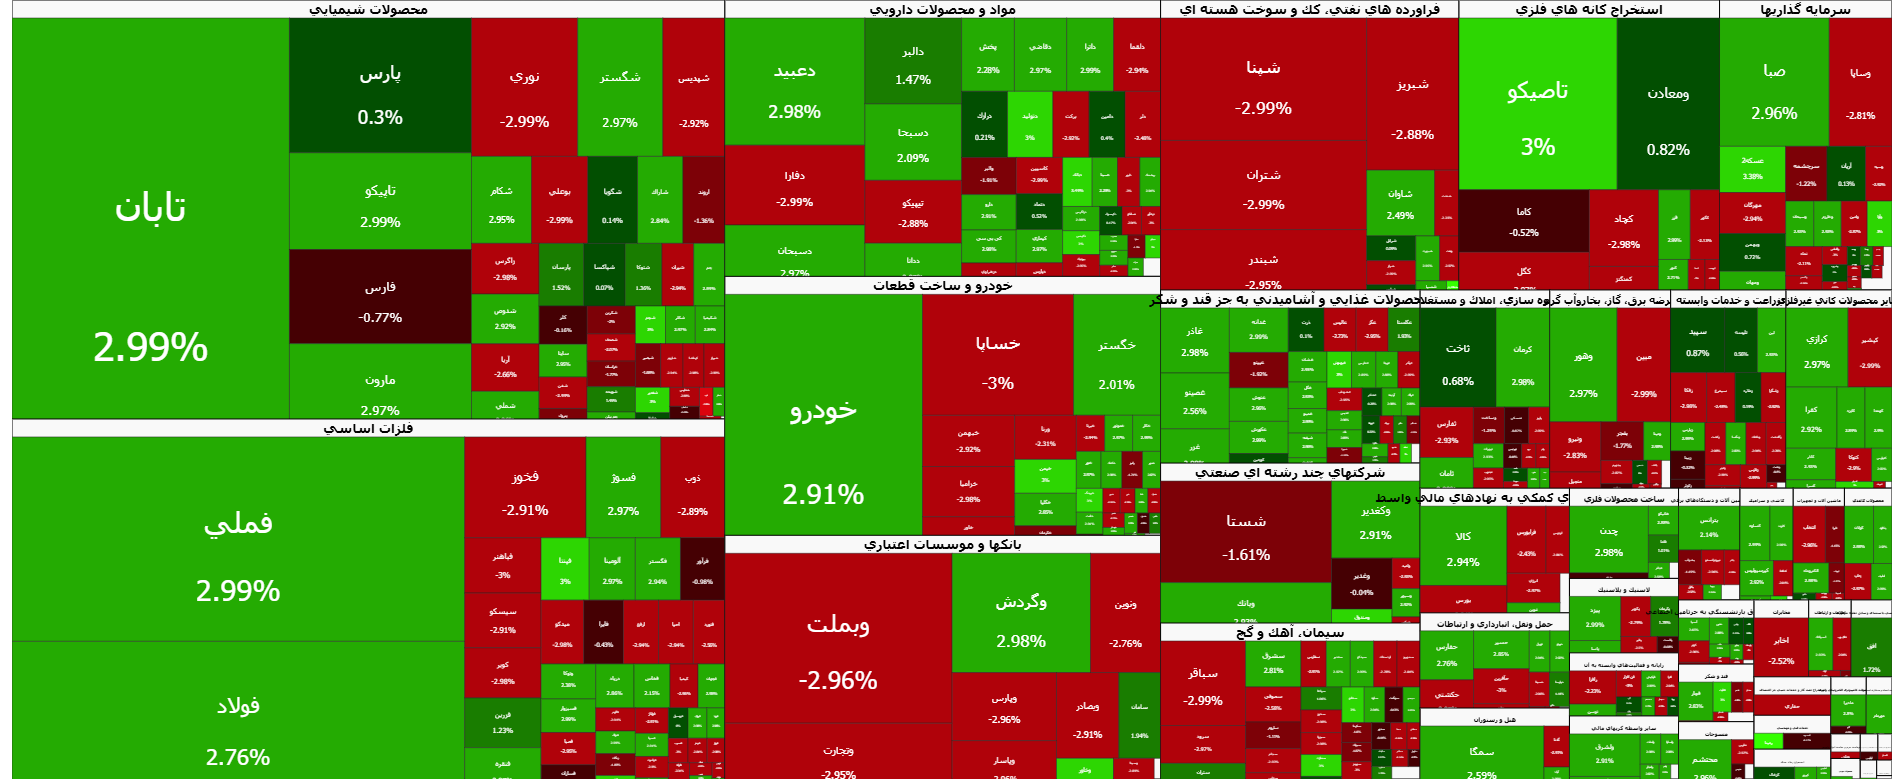
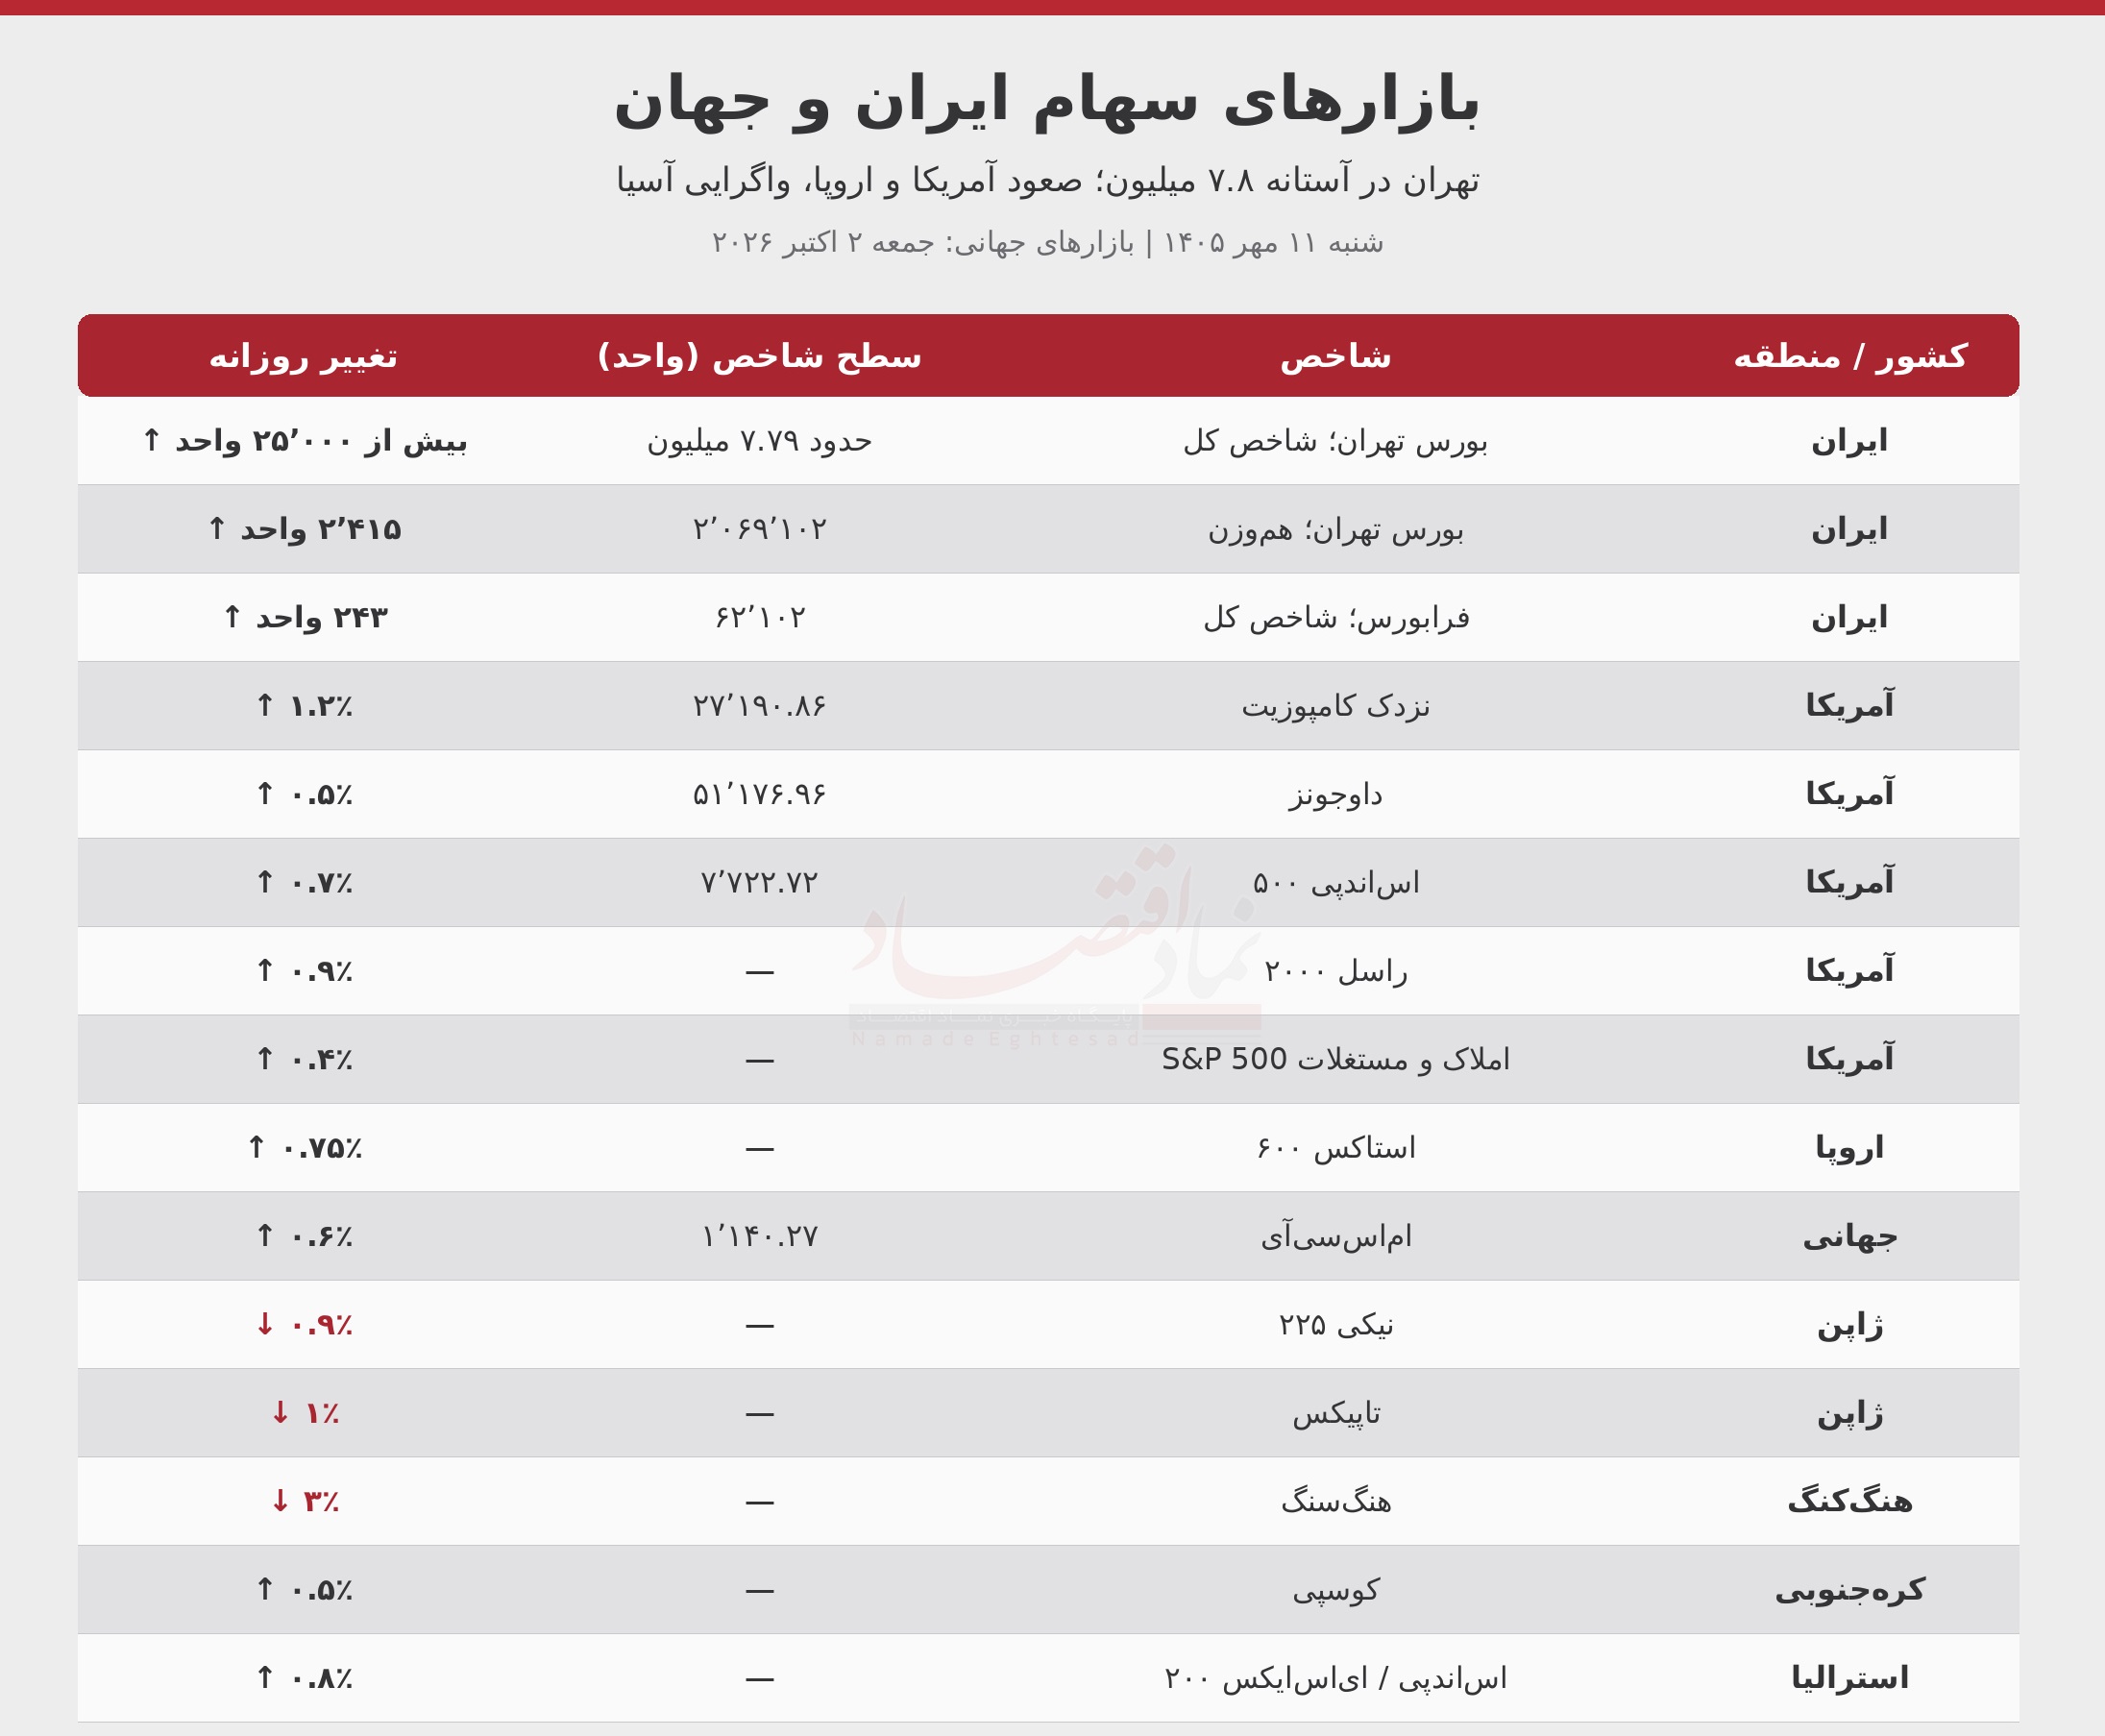
بر اساس دادههای ثبتشده تا ساعت ۱۲ روز شنبه ۱۱ مهر ۱۴۰۵، شاخص کل بورس تهران با رشد بیش از ۲۵ هزار واحدی به محدوده ۷.۷۹ میلیون واحد رسید و در آستانه ورود به کانال ۷.۸ میلیون قرار گرفت. شاخص کل هموزن نیز با افزایش ۲ هزار و ۴۱۵ واحدی، در سطح ۲ میلیون و ۶۹ هزار و ۱۰۲ واحد ایستاد.
همزمانی رشد این دو شاخص، از همراهی بخشی از سهام کوچکتر با نمادهای بزرگ حکایت دارد. با این حال، مثبتبودن شاخص هموزن بهتنهایی به معنای رشد اکثریت نمادها نیست.
ارزش معاملات بورس تهران تا این ساعت حدود ۳۲۹ هزار و ۳۵۰ میلیارد ریال، معادل ۳۲.۹ هزار میلیارد تومان، گزارش شد و حجم معاملات به حدود ۵۹.۵۱ میلیارد سهم رسید. ارزش بازار نیز در دادههای ارائهشده حدود ۲۲۵ هزار و ۶۱۹ هزار میلیارد ریال اعلام شده است.
امروز در فرابورس چه خبر بود؟
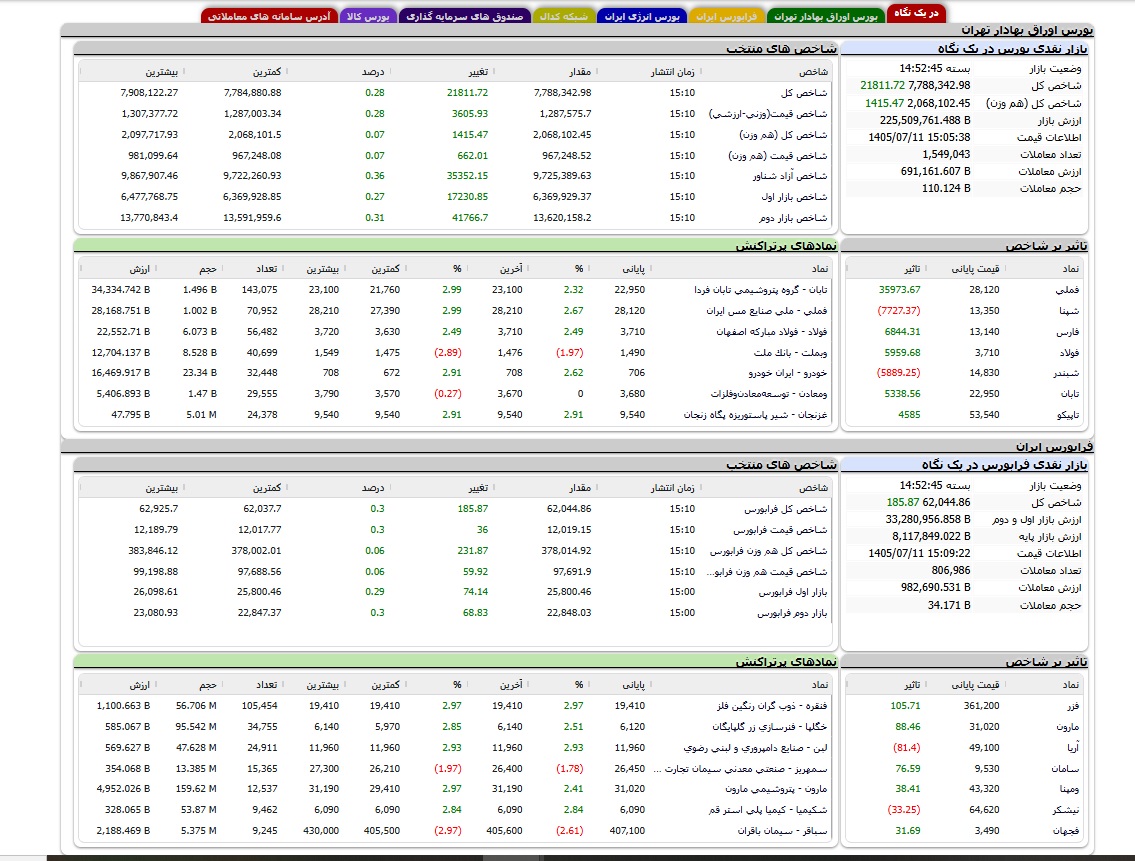
در فرابورس، شاخص کل با افزایش ۲۴۳ واحدی به ۶۲ هزار و ۱۰۲ واحد رسید. ارزش معاملات این بازار حدود ۱۵۲ هزار و ۵۰۵ میلیارد ریال، معادل ۱۵.۳ هزار میلیارد تومان، و حجم معاملات حدود ۱۴.۱۷ میلیارد سهم بود. مجموع ارزش معاملات دو بازار به حدود ۴۸.۲ هزار میلیارد تومان رسید.
این رقم، اندازه گردش معاملات ثبتشده را نشان میدهد؛ اما بدون تفکیک معاملات سهام، صندوقها، اوراق بدهی و معاملات عمده یا بلوکی، نمیتوان آن را نشانه قطعی رونق معاملات خرد دانست. همچنین ارزش معاملات معادل ورود پول تازه نیست؛ سنجش ورود یا خروج پول به دادههای جداگانه خرید و فروش سرمایهگذاران نیاز دارد.
مرز ۷.۸ میلیون چه اهمیتی دارد؟
محدوده ۷.۸ میلیون واحد برای شاخص کل، در درجه نخست یک مرز روانی است. عبور لحظهای از آن میتواند هیجان خرید ایجاد کند، اما اعتبار حرکت زمانی بیشتر میشود که شاخص بتواند این سطح را حفظ کند و تقاضا نیز در ادامه معاملات فروکش نکند.
در سناریوی تقویت بازار، حفظ این محدوده همراه با رشد معاملات خرد و همراهی شاخص هموزن، نشانه محکمتری از ادامه حرکت خواهد بود. در مقابل، عقبنشینی شاخص پس از عبور و افزایش فشار فروش میتواند نشان دهد عرضه در قیمتهای بالاتر بیشتر شده است.
برای شاخص هموزن نیز عدد ۲.۱ میلیون واحد یک مرز روانی قابل پیگیری است؛ با این حال، تعیین حمایت و مقاومت معتبر تکنیکال به سابقه قیمت، نمودار و حجم معاملات نیاز دارد. صرف نزدیکشدن شاخص به یک عدد رُند، برای معرفی آن بهعنوان مقاومت قطعی کافی نیست.
آمریکا؛ خبر ضعیف اشتغال چگونه سهام را بالا برد؟
بازار سهام آمریکا روز جمعه با افزایش شاخصهای اصلی بسته شد. نزدک کامپوزیت با رشد حدود ۱.۲ درصدی به ۲۷ هزار و ۱۹۰.۸۶ واحد رسید؛ داوجونز حدود ۰.۵ درصد افزایش یافت و در سطح ۵۱ هزار و ۱۷۶.۹۶ واحد قرار گرفت؛ اساندپی ۵۰۰ نیز با رشد حدود ۰.۷ درصدی به ۷ هزار و ۷۲۲.۷۲ واحد رسید.
محرک اصلی این حرکت، کاهش نگرانی از افزایش قریبالوقوع نرخ بهره پس از انتشار گزارش ضعیفتر از انتظار اشتغال بود. گزارشهای پایان معاملات نیز همین تغییر انتظارات را از عوامل رشد والاستریت دانستهاند.
طبق اطلاعات ارائهشده، اشتغال غیرکشاورزی آمریکا در ماه سپتامبر تنها ۲۹ هزار مورد افزایش یافت؛ در حالی که اقتصاددانان انتظار ایجاد ۹۰ هزار شغل را داشتند. آمار ماه اوت نیز از ۱۶۲ هزار به ۱۳۳ هزار شغل بازنگری شد.
بازار این ارقام را نشانه کاهش فشار برای تشدید سیاست پولی تفسیر کرد. احتمال ثابتماندن نرخ بهره در نشست اکتبر، در ارزیابی نقلشده از معاملهگران، از حدود ۷۴ درصد پیش از انتشار گزارش به حدود ۸۰ درصد افزایش یافت.
این تغییر برای شرکتهایی اهمیت دارد که ارزش سهام یا فعالیت آنها به هزینه تامین مالی حساستر است. رشد ۰.۴ درصدی شاخص املاک و مستغلات اساندپی ۵۰۰ و افزایش ۰.۹ درصدی شاخص شرکتهای کوچک راسل ۲۰۰۰، با چنین برداشتی سازگار است.
اما واکنش مثبت اولیه یک روی دیگر هم دارد، اگر ضعف اشتغال ادامه پیدا کند، نگرانی از کاهش مصرف و افت درآمد شرکتها میتواند جای خوشبینی به نرخ بهره را بگیرد. بازار فعلا از احتمال فشار پولی کمتر استقبال کرده است.
صعود جمعه، زیان هفتگی را جبران نکرد
با وجود رشد آخرین جلسه، عملکرد هفتگی شاخصها متفاوت بود. اساندپی ۵۰۰ در مجموع هفته ۰.۲۷ درصد و داوجونز ۱.۲۶ درصد کاهش یافتند؛ نزدک، در مقابل، ۰.۴۵ درصد افزایش داشت.
این فاصله نشان میدهد بهبود معاملات جمعه هنوز به معنای رفع همه نگرانیها نیست. پیشتازی نزدک نیز بیانگر آن است که بخشهای مختلف بازار آمریکا با شدت یکسانی از تغییر انتظارات نرخ بهره اثر نگرفتهاند.
اروپا؛ بازگشت خریداران زیر سایه بازار اوراق
شاخص استاکس ۶۰۰ اروپا معاملات جمعه را با افزایش ۰.۷۵ درصدی به پایان رساند. همزمان، شاخص جهانی سهام اماسسیآی حدود ۰.۶ درصد رشد کرد و به هزار و ۱۴۰.۲۷ واحد رسید.
این ارقام از بهبود عمومی فضای معاملات حکایت دارند، اما نمیتوان عملکرد شاخص منطقهای استاکس ۶۰۰ را به همه بورسهای اروپایی تعمیم داد. دادههای ارائهشده، تغییرات جداگانه بازارهای آلمان، فرانسه یا بریتانیا را مشخص نمیکند.
مسئله مهم برای اروپا، ادامه فشار بازار اوراق است. افزایش بازده اوراق میتواند هزینه تامین مالی دولتها و شرکتها را بالا ببرد و همزمان، اوراق را به رقیبی جذابتر برای سهام تبدیل کند. به همین دلیل، رشد روزانه بورس در کنار افزایش بازده اوراق، تصویری از بهبود محتاطانه نمایش میدهد؛ تصویری که هنوز با فشار هزینه پول مواجه است.
ژاپن؛ افت همزمان نیکی و تاپیکس
در ژاپن، شاخص نیکی ۲۲۵ حدود ۰.۹ درصد و شاخص تاپیکس یک درصد کاهش یافتند. افت همزمان این دو شاخص نشان میدهد فشار فروش تنها به گروه محدودتری از شرکتهای حاضر در نیکی اختصاص نداشته است.
معاملات آسیایی پیش از انتشار گزارش اشتغال آمریکا انجام شد؛ بنابراین افت بورس ژاپن را نباید واکنش به همان آماری دانست که بعدتر والاستریت را بالا برد. احتیاط پیش از انتشار داده، همراه با نگرانی از افزایش بازده اوراق و فشار قیمت انرژی، زمینه متفاوتی برای معاملات این بازار ایجاد کرده بود.
هنگکنگ؛ شدیدترین افت در میان بازارهای بررسیشده
شاخص هنگسنگ هنگکنگ با کاهش سه درصدی به پایینترین سطح ۱۱ هفته گذشته رسید؛ افتی که از سایر بازارهای آسیایی ذکرشده در این گزارش شدیدتر بود.
این تفاوت نشان میدهد بازارهای آسیا را نمیتوان یک مجموعه همجهت در نظر گرفت. با این حال، اطلاعات موجود برای نسبتدادن افت هنگکنگ به یک عامل مشخص داخلی کافی نیست. برای تشخیص علت اصلی باید عملکرد صنایع، سهام شرکتهای بزرگ و خبرهای اقتصادی مرتبط با چین جداگانه بررسی شود.
کرهجنوبی و استرالیا؛ حرکت برخلاف ژاپن و هنگکنگ
در کرهجنوبی، شاخص کوسپی ۰.۵ درصد افزایش یافت و در استرالیا نیز شاخص اساندپی/ایاسایکس ۲۰۰ با رشد ۰.۸ درصدی همراه شد.
مثبتبودن این دو بازار در روزی که ژاپن و هنگکنگ افت کردند، بیانگر تفاوت وزن صنایع و شرایط اقتصادی هر بازار است. با دادههای فعلی نمیتوان نقش یک صنعت مشخص را قطعی دانست، اما همین واگرایی نشان میدهد احتیاط جهانی به فروش یکسان سهام در همه کشورها منجر نشده است.
ارز و اوراق؛ پیام متفاوت دو بازار
در بازار ارز، یورو با افزایش ۰.۱۶ درصدی به ۱.۱۲۵۹ دلار رسید و دلار در برابر ین نیز ۰.۱۸ درصد کاهش یافت و در سطح ۱۵۷.۷۹ ین قرار گرفت. این حرکت با کاهش انتظار افزایش نرخ بهره آمریکا سازگار است؛ زیرا انتظار بازده کمتر داراییهای دلاری میتواند از جذابیت دلار بکاهد.
در مقابل، بازده اوراق پس از افت اولیه دوباره افزایش یافت. گزارش رویترز نیز تاکید کرده است که فروش اوراق، با وجود استقبال بازار سهام از آمار اشتغال، از سر گرفته شد.
این تفاوت، یکی از مهمترین نشانههای احتیاط در معاملات جهانی است. سهام از احتمال افزایش کمتر نرخ بهره استقبال میکند، اما بازار اوراق هنوز برای نگهداری بدهی، بازده بیشتری مطالبه میکند. اگر این فشار ادامه یابد، میتواند رشد سهام را نیز محدود کند.

اخبار مرتبط
بورس تهران سبز، آسیا زیر فشار تراشهها
بورس تهران از فشار فروش عبور کرد/ بازارهای جهان چندمسیره شدند
بورس تهران زیر فشار فروش، جهان در مسیر بازگشت
صعود بورس در ایران، عقبنشینی در آسیا و اروپا
قرمزی در بازار بورس تهران و سبزی در بازار ژاپن

۰ دیدگاه