
 copy.webp)
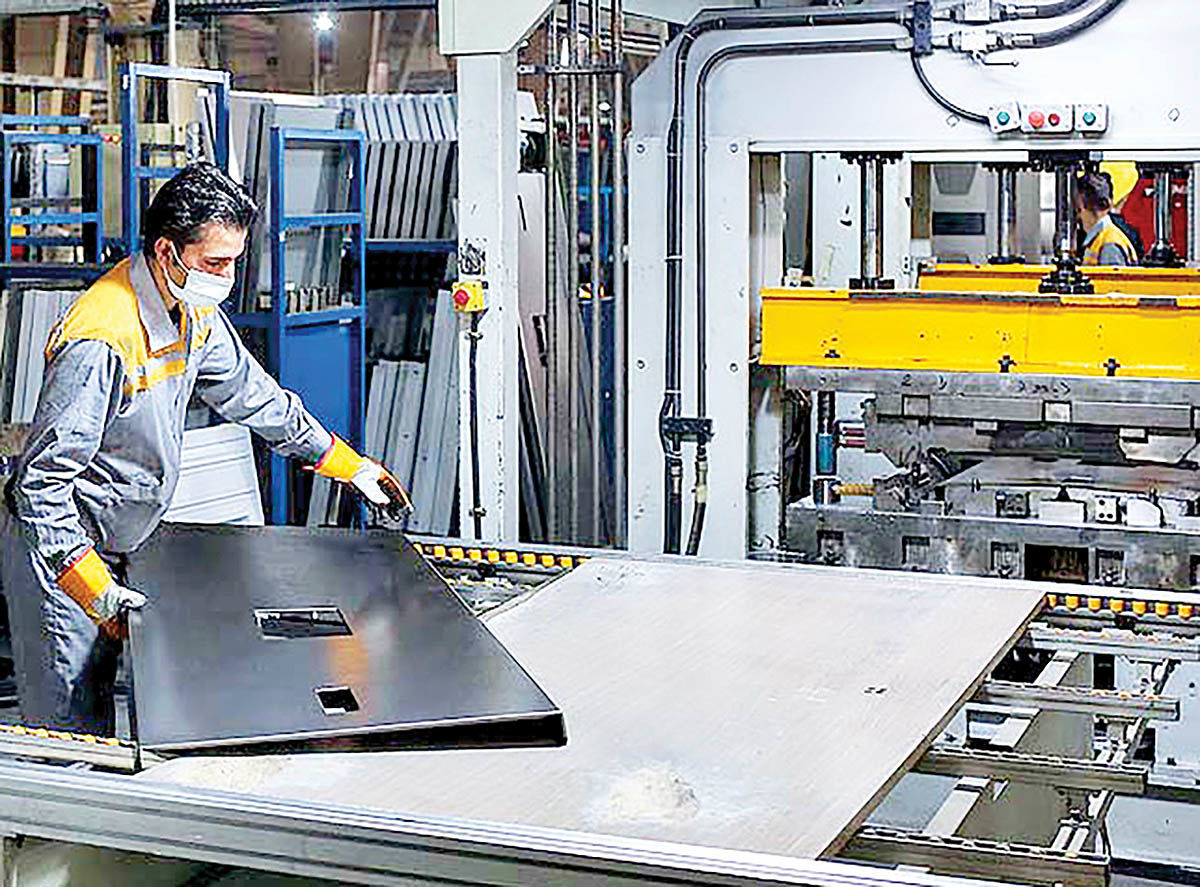
تامین اعتبار برای بخشی از تولیدکنندگان دیگر صرفه اقتصادی ندارد
هزینه تامین اعتبار در ایران به محدوده ۴۰ تا ۵۰ درصد رسیده؛ رقمی که برای بسیاری از تولیدکنندگان با حاشیه سود پایین، دریافت اعتبار را به تصمیمی پرهزینه تبدیل کرده است.
به گزارش نماد اقتصاد، هزینه تامین اعتبار در ایران به محدوده ۴۰ تا ۵۰ درصد رسیده؛ رقمی که برای بسیاری از تولیدکنندگان با حاشیه سود پایین، دریافت اعتبار را به تصمیمی پرهزینه تبدیل کرده است. در این وضعیت، بنگاه ممکن است برای ادامه تولید به منابع مالی نیاز داشته باشد اما استفاده از همان منابع نیز سودی را که از فروش محصول به دست میآورد، ببلعد.
این همان تناقضی است که حسن فروزانفرد، نایبرئیس کمیسیون سرمایهگذاری و تامین مالی اتاق ایران در تشریح وضعیت تامین مالی بخش خصوصی به آن اشاره میکند.
به گفته وی، محدودیت منابع از یکسو و افزایش هزینه تامین مالی از سوی دیگر، استفاده بسیاری از بنگاههای کوچک و متوسط از ابزارهای موجود را به سقف ظرفیت خود رسانده است.
اظهارات فزوزانفرد نشان میدهد که مسئله تامین اعتبار بنگاهها وارد مرحلهای شده است که صرف فراهمکردن اعتبار، لزوما گرهی از کار تولید باز نمیکند. برای بخشی از فعالان اقتصادی، پولی که قرار است به گردش تولید کمک کند، با هزینهای همراه است که ادامه فعالیت را دشوارتر میکند.
اعتبار هست اما استفاده از آن برای همه بهصرفه نیست
تامین مالی در حالت معمول باید فاصله میان هزینههای تولید و زمان دریافت درآمد را پوشش دهد؛ بنگاه مواد اولیه میخرد، تولید میکند و پس از فروش محصول منابع لازم برای بازپرداخت بدهی را به دست میآورد. اما این چرخه زمانی قابل اتکاست که سود حاصل از فعالیت، هزینه اعتبار را پوشش دهد و چیزی نیز برای ادامه کار باقی بماند.
وقتی هزینه تامین مالی به ۴۰ تا ۵۰ درصد میرسد، این محاسبه برای بسیاری از تولیدکنندگان تغییر میکند. بنگاهی که با حاشیه سود اندک فعالیت دارد، نمیتواند بدون پیامد مالی از چنین هزینهای عبور کند. حتی اگر تسهیلات در دسترس باشد، دریافت آن ممکن است به معنای اختصاص بخش بزرگی از درآمد آینده به بازپرداخت هزینه پول باشد.
فروزانفرد نیز بر همین تمایز دست میگذارد: مشکل فقط آن نیست که منابع کافی در اختیار بنگاهها قرار نمیگیرد؛ مسئله این است که هزینه استفاده از منابع موجود برای بسیاری از فعالیتهای اقتصادی دیگر توجیه لازم را ندارد.
این وضعیت، تفاوت مهمی با کمبود معمول نقدینگی دارد. در کمبود نقدینگی، بنگاه ممکن است با دریافت اعتبار بتواند تولید را ادامه دهد و پس از فروش محصول، بدهی خود را تسویه کند اما اگر هزینه اعتبار از توان سودآوری فعالیت فراتر برود، تسهیلات تازه میتواند فشار مالی را افزایش دهد؛ حتی اگر در کوتاهمدت مشکل پرداخت هزینههای جاری را برطرف کند.
بنگاههای کوچک؛ گرفتار میان هزینه تولید و هزینه پول
بنگاههای کوچک و متوسط معمولا برای خرید مواد اولیه، پرداخت دستمزد و حفظ موجودی انبار به سرمایه در گردش نیاز دارند. منابع داخلی این بنگاهها محدود است و دسترسی آنها به ابزارهای متنوع مالی نیز به اندازه شرکتهای بزرگ نیست.
افزایش هزینههای تولید، نیاز مالی آنها را بیشتر میکند. برای حفظ همان سطح قبلی تولید، ممکن است لازم باشد سرمایه بیشتری در مواد اولیه و موجودی کالا نگهداری شود. اگر تامین این سرمایه از طریق اعتبار گران انجام شود، هزینه مالی به بخشی از هزینه تمامشده محصول تبدیل خواهد شد.
از سوی دیگر، همه تولیدکنندگان امکان افزایش قیمت فروش را ندارند. رقابت در بازار، قدرت خرید مشتریان و محدودیت تقاضا میتواند مانع انتقال کامل هزینههای جدید به قیمت محصول شود. در نتیجه، بخشی از فشار مالی در داخل بنگاه باقی میماند و از حاشیه سود آن کم میکند.
در چنین وضعیتی، حتی بنگاهی که بازار فروش دارد و توان تولیدش برقرار است، ممکن است برای تامین هزینههای جاری با مشکل روبهرو شود. کاهش خرید مواد اولیه، محدودکردن تولید یا عقبانداختن برخی پرداختها میتواند به راههایی برای مدیریت نقدینگی تبدیل شود؛ راههایی که اگر تداوم پیدا کنند، ظرفیت تولید را نیز تحت تاثیر قرار میدهند.
البته شدت این فشار در همه بنگاهها یکسان نیست. میزان بدهی، ساختار هزینه، سرعت گردش موجودی، قدرت قیمتگذاری و زمان وصول مطالبات تعیین میکنند که هر واحد اقتصادی تا چه اندازه میتواند هزینه بالای اعتبار را تحمل کند.
مسئلهای که از بانکها فراتر میرود
فروزانفرد معتقد است بخشی از مشکلات تامین مالی دیگر صرفا اقتصادی نیست و به شرایط سیاسی و منطقهای کشور نیز ارتباط دارد. وی تحولات سیاسی، محدودیتها و تحریمها را از عواملی میداند که بر منابع ارزی کشور و منابع مالی دولت، بانکها و شرکتها اثر گذاشتهاند.
این ارتباط را میتوان در چند سطح دید. محدودیتهای خارجی میتوانند هزینه و دشواری مبادلات را افزایش دهند؛ تامین مواد اولیه و تجهیزات را پیچیدهتر کنند و برنامهریزی برای خریدهای آینده را با نااطمینانی بیشتری همراه سازند. افزایش هزینه واردات یا طولانیشدن فرایند پرداخت نیز میتواند نیاز بنگاه به سرمایه در گردش را بالا ببرد.
همزمان، محدودیت منابع در شبکه بانکی بر امکان پاسخگویی به تقاضای بنگاهها اثر میگذارد. هرچه نیاز واحدهای اقتصادی به اعتبار بیشتر شود اما منابع قابل تخصیص محدود بماند، فشار بر سازوکار تامین مالی افزایش پیدا میکند.
با این حال، نمیتوان صرفا براساس اظهارات مطرحشده، سهم دقیق تحریمها، سیاستهای پولی، وضعیت بانکها و سایر عوامل را در افزایش هزینه تامین مالی مشخص کرد. برای چنین ارزیابیای، دادههای تفصیلی درباره نرخ موثر اعتبار، شرایط تسهیلات و وضعیت منابع بانکی لازم است.
چرا افزایش تسهیلات الزاما به معنای بهبود وضعیت نیست؟
در بحث حمایت از تولید، معمولا حجم تسهیلات پرداختشده یکی از شاخصهای اصلی ارزیابی عملکرد نظام بانکی است اما رشد مبلغ تسهیلات بهتنهایی تصویر کاملی از وضعیت بنگاهها ارائه نمیکند.
اگر هزینه مواد اولیه، دستمزد و سایر نهادههای تولید افزایش یافته باشد، بنگاه برای ادامه همان میزان فعالیت به منابع بیشتری نیاز خواهد داشت. در این صورت، افزایش اسمی تسهیلات ممکن است تنها بخشی از رشد نیاز مالی را پوشش دهد.
نرخ و شرایط اعتبار نیز اهمیت دارد. دو بنگاه ممکن است تسهیلاتی با مبلغ مشابه دریافت کنند اما به دلیل تفاوت در نرخ موثر، مدت بازپرداخت یا هزینههای جانبی، با بار مالی کاملا متفاوتی روبهرو شوند.
از این رو، ارزیابی وضعیت تامین مالی باید از پرسش «چه میزان تسهیلات پرداخت شده؟» فراتر برود و به این موضوع برسد که اعتبار با چه هزینهای، در چه زمانی و در اختیار چه نوع بنگاهی قرار گرفته است.
خروج از وابستگی به ابزارهای محدود
کمیسیون سرمایهگذاری و تامین مالی اتاق ایران در دوره جدید، تنوعبخشی به ابزارهای تامین مالی بخش خصوصی را در شمار اولویتهای خود قرار داده است. به گفته فروزانفرد، این کمیسیون تلاش کرده است محدودیتهای موجود را به اطلاع سیاستگذاران و مدیران کشور برساند و نشان دهد که ظرفیت فعلی بازار پول و بازار مالی برای پشتیبانی موثر از ادامه فعالیت بنگاهها کافی نیست.
در همین راستا، موضوع تامین مالی در تعامل با بانک مرکزی، بانکها، بازار سرمایه و دیگر بخشهای مرتبط مطرح شده است.
تنوعبخشی به ابزارها میتواند راهی برای کاهش اتکای بنگاهها به تسهیلات سنتی بانکی باشد. تامین مالی زنجیره تامین، خرید دین، لیزینگ، انتشار اوراق و جذب سرمایهگذار، هرکدام میتوانند بخشی از نیازهای مالی شرکتها را پوشش دهند؛ البته نه برای همه بنگاهها و نه با شرایط یکسان.
برای مثال، تامین مالی مبتنی بر مطالبات میتواند فاصله زمانی میان تحویل کالا و دریافت وجه را کوتاه کند. لیزینگ نیز به بنگاه امکان میدهد تجهیزات موردنیاز را بدون پرداخت یکجای کل هزینه تهیه کند. در مقابل، استفاده از بازار سرمایه یا جذب سرمایهگذار به شرایط مالی، اندازه و ساختار بنگاه وابسته است.
با این همه، ابزار جدید لزوما به معنای اعتبار ارزانتر نیست. اگر ریسک فعالیت اقتصادی بالا باشد، تامینکنندگان غیربانکی نیز هزینه و بازده مورد انتظار خود را بر همان اساس تعیین میکنند. مزیت تنوعبخشی، بیش از هر چیز، در فراهمکردن انتخابهای متناسب با نیاز بنگاه و کاهش وابستگی به یک مسیر تامین مالی است.
حمایت اعتباری باید به نیاز واقعی بنگاه برسد
تجربه برنامههای اعتباری گذشته نیز نشان میدهد که افزایش منابع، بدون توجه به نحوه تخصیص آنها، تضمینی برای رشد پایدار تولید نیست. یک پژوهش منتشرشده در سال ۲۰۲۵ درباره برنامه تسهیل اعتباری بنگاههای کوچک ایران در فاصله سالهای ۲۰۰۵ تا ۲۰۱۳، از آثار مثبت کوتاهمدت آن بر تولید و اشتغال خبر میدهد اما در عین حال به محدودبودن اثر کلی برنامه و هزینههای آن اشاره میکند. پژوهش همچنین نشان میدهد بخشی از منابع بهجای تجهیزات تولیدی، به سرمایهگذاری در املاک اختصاص یافته است.
این یافتهها مربوط به دورهای گذشته است و نمیتوان آنها را مستقیما به شرایط امروز تعمیم داد؛ بااینحال، بر اهمیت طراحی دقیق سیاستهای اعتباری تاکید دارد.
تسهیلاتی که برای تامین سرمایه در گردش یک واحد تولیدی در نظر گرفته میشود، باید با چرخه فعالیت و توان بازپرداخت آن متناسب باشد. حمایت از بنگاهی که سفارش و بازار فروش دارد اما با تاخیر در وصول مطالبات روبهروست، با تامین مالی بنگاهی که به دلیل زیان مستمر توان بازپرداخت ندارد، یکسان نیست.
اگر این تفاوتها در تخصیص منابع دیده نشود، احتمال دارد بخشی از اعتبارات بهجای تقویت تولید، صرف پوشش تعهدات قبلی شود یا فشار بدهی بنگاه را افزایش دهد.
از پیگیری مطالبات تا نتیجه قابلاندازهگیری
اظهارات فروزانفرد نشان میدهد کمیسیون سرمایهگذاری و تامین مالی اتاق ایران در تلاش است محدودیتهای موجود را به نهادهای مسئول منتقل کند و زمینه گفتوگو درباره ابزارهای جایگزین را فراهم سازد.
اما مرحله تعیینکننده، تبدیل این پیگیریها به سازوکارهای اجرایی است. مشخصشدن ابزارهای قابل استفاده، هزینه آنها، شرایط دسترسی بنگاهها و میزان منابع قابل تخصیص، میتواند تصویر روشنتری از مسیر پیشرو ارائه کند.
همچنین برای ارزیابی نتیجه این اقدامات، باید مشخص باشد چه تعداد از بنگاههای کوچک و متوسط توانستهاند از ابزارهای جدید استفاده کنند، هزینه موثر تامین مالی آنها چه تغییری کرده و آیا این منابع به حفظ یا افزایش تولید منجر شده است. در غیاب چنین شاخصهایی، نمیتوان صرفا با اعلام گسترش ابزارها، از بهبود وضعیت تامین مالی سخن گفت.
مسئله نهایی، امکان ادامه تولید است
هشدار اتاق ایران درباره افزایش هزینه تامین مالی، بحث را از میزان تسهیلات به توان واقعی بنگاهها برای استفاده از اعتبار منتقل میکند. برای تولیدکنندهای که با حاشیه سود محدود فعالیت دارد، منابع مالی زمانی کمککننده است که هزینه آن با بازده فعالیت تناسب داشته باشد.
تنوعبخشی به ابزارهای تامین مالی میتواند بخشی از محدودیتها را کاهش دهد اما بدون توجه به هزینه اعتبار، شرایط بازپرداخت و وضعیت عمومی اقتصاد، راهحل کاملی نخواهد بود.
آنچه امروز برای بخش مهمی از بنگاهها اهمیت دارد، صرفا دریافت پول بیشتر نیست بلکه دسترسی به منابعی است که بتوانند با آن مواد اولیه بخرند، تولید کنند، محصول بفروشند و پس از پرداخت هزینه تامین مالی، همچنان امکان ادامه فعالیت داشته باشند.
اگر این تناسب برقرار نباشد، اعتبار بیشتر هم ممکن است تنها زمان بروز مشکل را به تعویق بیندازد؛ نه اینکه مسئله را حل کند.

اخبار مرتبط
استعلام گواهی کسر از حقوق کارمندان از سوی بانکها، آنلاین شد

تزریق مُسکن تسهیلات بانکی درد بنگاهها را دوا میکند؟

ارائه تسهیلات تعویض موتورهای کولرهای آبی قدیمی با فناوری BLDC

ابلاغ تکالیف به بانکها برای اعطای تسهیلات

خبرخوش؛ تصویب حمایت دولت برای جبران قطعی برق
۰ دیدگاه