
 copy.webp)
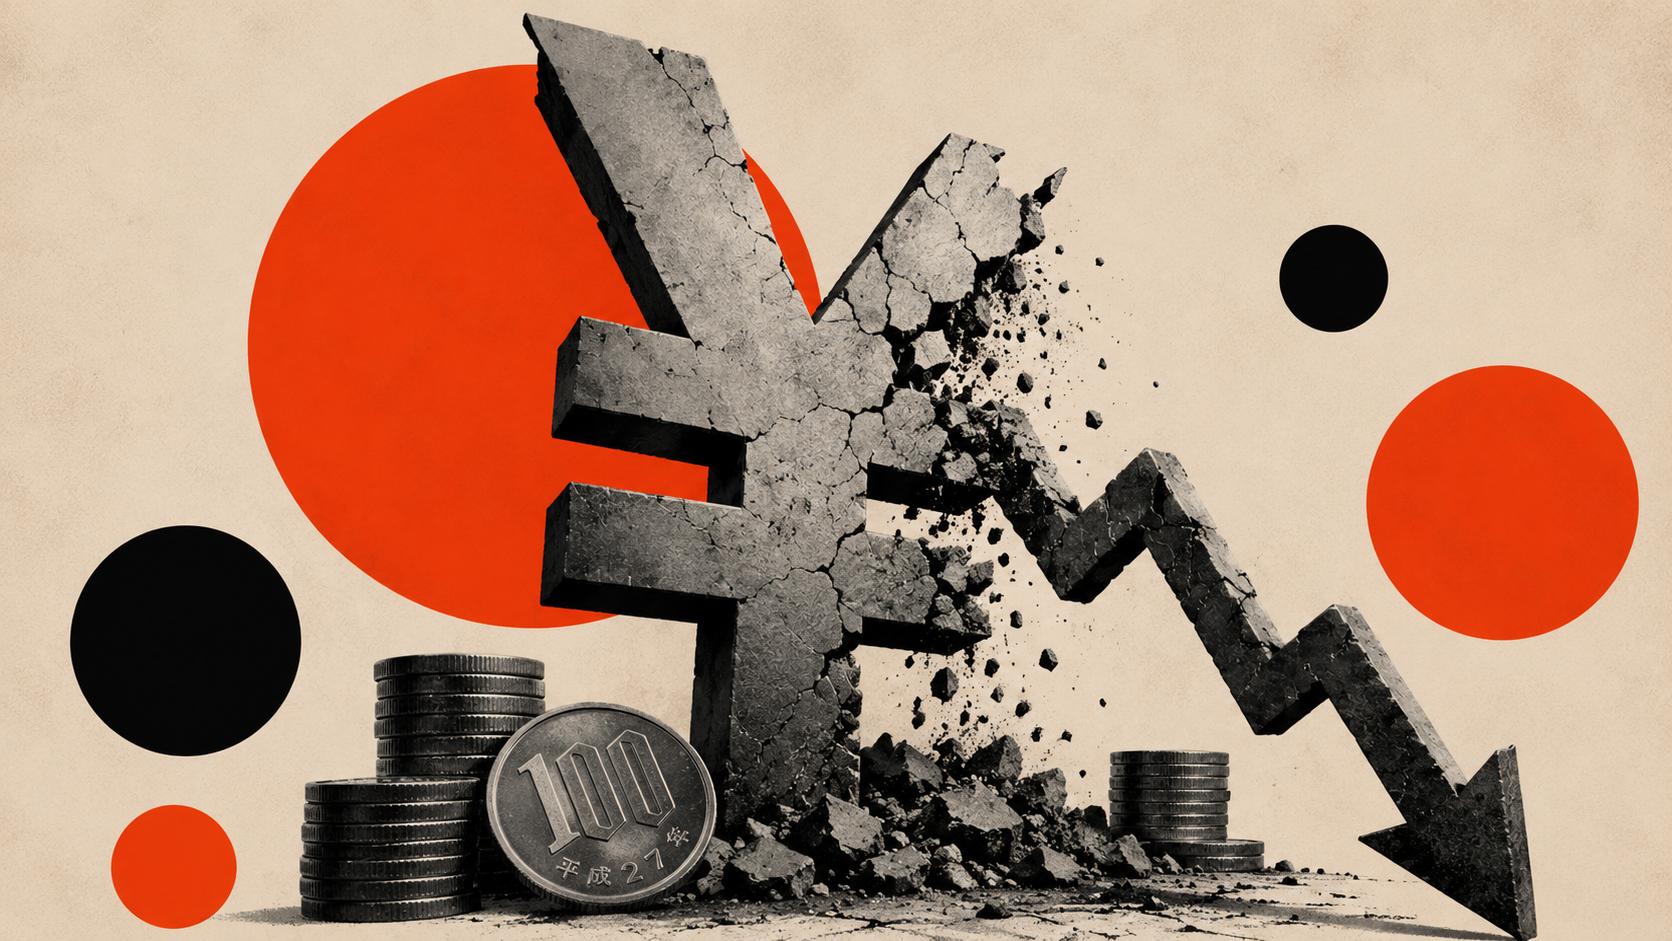
قطار اقتصاد ژاپن روی ریل بدهی و تورم حرکت میکند
سه عامل کاهش بیسابقه ارزش پول ملی، رشد چشمگیر بدهیهای عمومی و اوجگیری مخاصمات ژئوپلیتیکی، اقتصاد ژاپن را به معبری تاریخی کشانده که برخی کارشناسان آن را حساسترین دوره اقتصادی این کشور از پایان جنگ جهانی دوم تاکنون ارزیابی میکنند. همزمان، شتاب گرفتن رقابت چین در حوزه تولید، خودروهای الکتریکی و هوش مصنوعی، توان رقابتی سومین اقتصاد بزرگ جهان را بیش از گذشته به چالش کشیده است.
به گزارش نماد اقتصاد، همزمان با کاهش ارزش ین به پایینترین سطح خود از سال ۱۹۸۶ میلادی، دولت سانائه تاکائیچی با افت محسوس محبوبیت عمومی نیز مواجه شده است؛ دو روندی که به باور تحلیلگران، ریشه مشترکی در مشکلات ساختاری اقتصاد ژاپن دارند.
ارزش ین در برابر دلار به محدوده ۱۶۴ ین رسیده؛ سطحی که طی نزدیک به چهار دهه گذشته سابقه نداشته است. همزمان، نتایج تازهترین نظرسنجی روزنامه ماینیچی شیمبون نشان میدهد میزان حمایت از کابینه تاکائیچی در اواسط ماه جولای ۲۰۲۶ با افت ۱۰ واحد درصدی به ۴۱ درصد رسیده و برای نخستین بار به کمتر از ۵۰ درصد کاهش یافته است.
سه نگرانی پنهان بازارها
به اعتقاد برخی تحلیلگران، افت ارزش ین تنها یک نوسان ارزی نیست و دستکم سه پیام مهم برای اقتصاد جهانی دارد که تاکنون کمتر مورد توجه بازارها قرار گرفته است.
نخست آنکه این روند نشان میدهد حزب حاکم لیبرال دموکرات (LDP) هنوز راهبرد تازهای برای رقابت با اقتصاد چین ارائه نکرده است. در طول ربع قرن اخیر، تضعیف ارزش ین بهعنوان یکی از اصلیترین اهرمهای رشد اقتصادی در دست این حزب عمل میکرد. اکنون اما در شرایطی که محبوبیت دولت رو به افول است، اولویتبخشی به اصلاح قانون خاندان سلطنتی و بیتوجهی نسبی به معضلات اقتصادی، موجی از انتقادات را متوجه کابینه کرده است.
دومین نکته، سکوت کمسابقه دولت آمریکا در قبال کاهش ارزش ین است. با وجود آنکه دولت دونالد ترامپ تعرفههای جدید ۱۰ تا ۱۲.۵ درصدی بر بسیاری از شرکای تجاری اعمال کرده، وزارت خزانهداری آمریکا تاکنون واکنش جدی نسبت به افت ارزش پول ملی ژاپن نشان نداده است.
سومین نگرانی نیز به کاهش جایگاه سنتی ین بهعنوان دارایی امن بازمیگردد. برخلاف دورههای گذشته که سرمایهگذاران در شرایط بحرانی به سمت ین حرکت میکردند، اکنون چنین رفتاری مشاهده نمیشود؛ موضوعی که میتواند علاوه بر قدرت دلار، نشانهای از کاهش جذابیت ژاپن برای سرمایههای جهانی باشد.
اقتصاد ژاپن زیر فشار همزمان چین و جنگ
ارزیابی پیشبینیها نشان میدهد اقتصاد ژاپن در سال ۲۰۲۶ تنها حدود ۰.۵ درصد رشد خواهد کرد؛ رقمی که با مسیر تورمی مورد انتظار بانک مرکزی ژاپن همخوانی ندارد.
بانک مرکزی این کشور پس از افزایش نرخ بهره به یک درصد در اواسط ژوئن ۲۰۲۶، بالاترین سطح طی ۳۱ سال گذشته، اکنون با پیامدهای جنگ ایران و آمریکا نیز روبهرو شده است. از آنجا که ژاپن وابستگی بالایی به واردات نفت دارد، افزایش بهای انرژی میتواند این کشور را وارد دورهای از رکود تورمی کند؛ وضعیتی که مدیریت آن حتی از مقابله با سالها تورم منفی نیز دشوارتر ارزیابی میشود.
با وجود مواضع رسمی درباره حمایت از پول ملی، دولت ژاپن همچنان از تضعیف کنترلشده ین استقبال میکند. اگرچه سقوط نرخ برابری تا محدوده ۱۷۰ ین در برابر دلار مطلوب نیست اما قرار گرفتن ارزش نرخ دلار در محدوده ۱۴۰ تا ۱۵۰ ین میتواند از منظر رقابتپذیری صادرات، به نفع اقتصاد این کشور باشد.
سایه سنگین چین بر صنایع ژاپن
در دو سال گذشته میلادی، چین با افزایش صادرات مازاد تولید صنعتی خود، رقابت قیمتی را در بازارهای جهانی تشدید کرده است؛ روندی که فشار مضاعفی بر صادرکنندگان ژاپنی وارد میکند.
از سوی دیگر، رونق سرمایهگذاری در حوزه هوش مصنوعی نیز به برخی شرکتهای فناوری ژاپن از جمله سافتبانک، کیوکسیا و تایو یودن کمک کرده است. ارزش بازار سافتبانک اکنون حتی از شرکت تویوتا نیز فراتر رفته است.
با این حال، دولت ژاپن نگران است که تقویت احتمالی ین، این روند را متوقف کرده و رشد اخیر بازار سهام را نیز تضعیف کند. شاخص «Nikkei 225» که ماه ژوئن از مرز ۷۲ هزار واحد عبور کرده بود، اکنون به محدوده ۶۴ هزار واحد بازگشته است.
مداخلات ارزی بدون درمان ریشهای
مقامهای ژاپنی بارها درباره مقابله با کاهش ارزش ین هشدار دادهاند و وزارت دارایی نیز از آمادگی برای اقدامات قاطع سخن گفته است. توکیو در ماههای آوریل و می ۲۰۲۶ نیز پس از عبور نرخ ارز از مرز ۱۶۰ ین در برابر دلار، در بازار ارز مداخله کرد.
با این حال، مالیکا ساچدوا استراتژیست دویچهبانک معتقد است تا زمانی که برنامهای معتبر برای مهار بدهی فزاینده دولت ارائه نشود، چنین مداخلاتی بیشتر جنبه نمادین خواهد داشت.
به باور وی، اگر نگرانی درباره وضعیت مالی دولت به اولویت اصلی سیاستگذاری تبدیل شود، تمرکز سیاستگذاران از مدیریت نرخ ارز به کنترل منحنی بازده اوراق قرضه تغییر خواهد کرد؛ موضوعی که مسیر آینده ین را تعیین میکند.
بازگشت دستورالعملهای سابق
یکی از گزینههای مطرح، هماهنگی با وزارت خزانهداری آمریکا برای مداخله مشترک در بازار ارز است. سناریوی رادیکالتر نیز احیای سیاستهای تاکاهاشی کورهکیو، وزیر دارایی دهه ۱۹۳۰ ژاپن، محسوب میشود. لازم به ذکر است که سیاستهای تاکاهاشی کورهکیو مبتنی بر انبساط شدید پولی، توسعه مالی دولت و خرید مستقیم اوراق بدهی توسط بانک مرکزی بود.
اگرچه این رویکرد در گذشته مورد توجه برخی اقتصاددانان، از جمله بن برنانکی، قرار گرفته و شینزو آبه نیز بخشی از آن را در قالب سیاستهای تسهیل مقداری دنبال کرد اما حتی دولت آبه نیز هرگز به سمت پولیسازی کامل بدهی حرکت نکرد.
پایان مزیت رقابتی ژاپن
حدود سه دهه نرخ بهره نزدیک به صفر و تضعیف مستمر ارزش ین، نتوانست موتور رشد اقتصادی ژاپن را احیا کند و حتی انگیزه اجرای اصلاحات ساختاری را نیز کاهش داد.
در همین مدت، چین ساختار تولید جهانی را به شکلی متحول کرد که یادآور صعود اقتصادی خود ژاپن در دهه ۱۹۸۰ میلادی است. در مقابل، صنایع ژاپنی هنوز پاسخی موثر برای رقبایی همچون خودروساز الکتریکی «BYD» یا موفقیت مدل هوش مصنوعی «DeepSeek» ارائه نکردهاند.
بانک مرکزی میان تورم و سیاست
سارا تان اقتصاددان موسسه مودیز آنالیتیکس معتقد است چشمانداز تورم ژاپن اکنون بیش از هر زمان دیگری به تحولات خاورمیانه و قیمت کالاهای پایه وابسته است.
به گفته وی، اگر رشد دستمزدهای اسمی از نرخ تورم عقب بماند، درآمد واقعی خانوارها و مصرف داخلی کاهش خواهد یافت و افت بیشتر ارزش ین تنها فشار تورمی ناشی از واردات را تشدید خواهد کرد.
در همین حال انتظار میرود بانک مرکزی ژاپن در نشست ۳۱ جولای نرخ بهره را بدون تغییر حفظ کند، هرچند رئیس این نهاد، کازوئو اوئدا، همچنان بر ادامه روند خروج تدریجی از سیاست نرخ بهره صفر تاکید دارد.
نگرانی از بحران بدهی
یکی دیگر از دغدغههای بازارها، وضعیت بدهی عمومی ژاپن است. نسبت بدهی به تولید ناخالص داخلی این کشور به حدود ۲۶۰ درصد رسیده و همزمان روند سالمند شدن جمعیت نیز فشار بیشتری بر بودجه دولت وارد میکند.
دولت تاکائیچی در مقطعی احتمال بازگرداندن بخشی از سرمایهگذاریهای خارجی صندوق بازنشستگی دولتی ژاپن را مطرح کرد؛ اقدامی که میتوانست به تقویت ین منجر شود اما این پیشنهاد بعدا کنار گذاشته شد و نگرانیها درباره احتمال ازسرگیری خرید گسترده اوراق قرضه توسط بانک مرکزی افزایش یافت.
به اعتقاد رابین بروکس اقتصاددان موسسه بروکینگز، تلاش برای کاهش ریاضت مالی بدون توجه به پیامدهای بدهی، اقدامی بسیار پرریسک است و میتواند ژاپن را در مسیر آغاز یک بحران بدهی با ابعاد جهانی قرار دهد.
وی تاکید میکند بازارهای مالی دیگر مانند گذشته نسبت به رشد مستمر بدهی دولتها بیتفاوت نیستند و نادیده گرفتن این واقعیت، نمیتواند جایگزین یک برنامه اقتصادی باشد.
خطر تکرار تجربه بریتانیا
برخی تحلیلگران با اشاره به تجربه لیز تراس نخستوزیر پیشین بریتانیا، هشدار میدهند که هرگونه اجرای سیاستهای مالی بدون پشتوانه میتواند بازار بدهی ژاپن را نیز با شوکی مشابه مواجه کند.
از نگاه آنها، دولت ژاپن اکنون میان مهار تورم، کنترل بدهی، حفظ ارزش ین و مقابله با رقابت فزاینده چین گرفتار شده است؛ مجموعهای از چالشها که میتواند مسیر دومین اقتصاد بزرگ آسیا را در سالهای آینده تعیین کند.

اخبار مرتبط

آیا ورود خودروهای چینی به بازار آمریکا اجتنابناپذیر میشود؟

چه زمانی کابوس وابستگی آمریکا به عناصر نادر خاکی چین تمام میشود؟

خودروسازان به کاهش تنوع تولید خودرو روی میآورند

آرامش نسبی بازار نفت تا چه زمانی دوام میآورد؟

چه کسی بر بازار مواد معدنی حیاتی تسلط پیدا میکند؟
۰ دیدگاه