
 copy.webp)
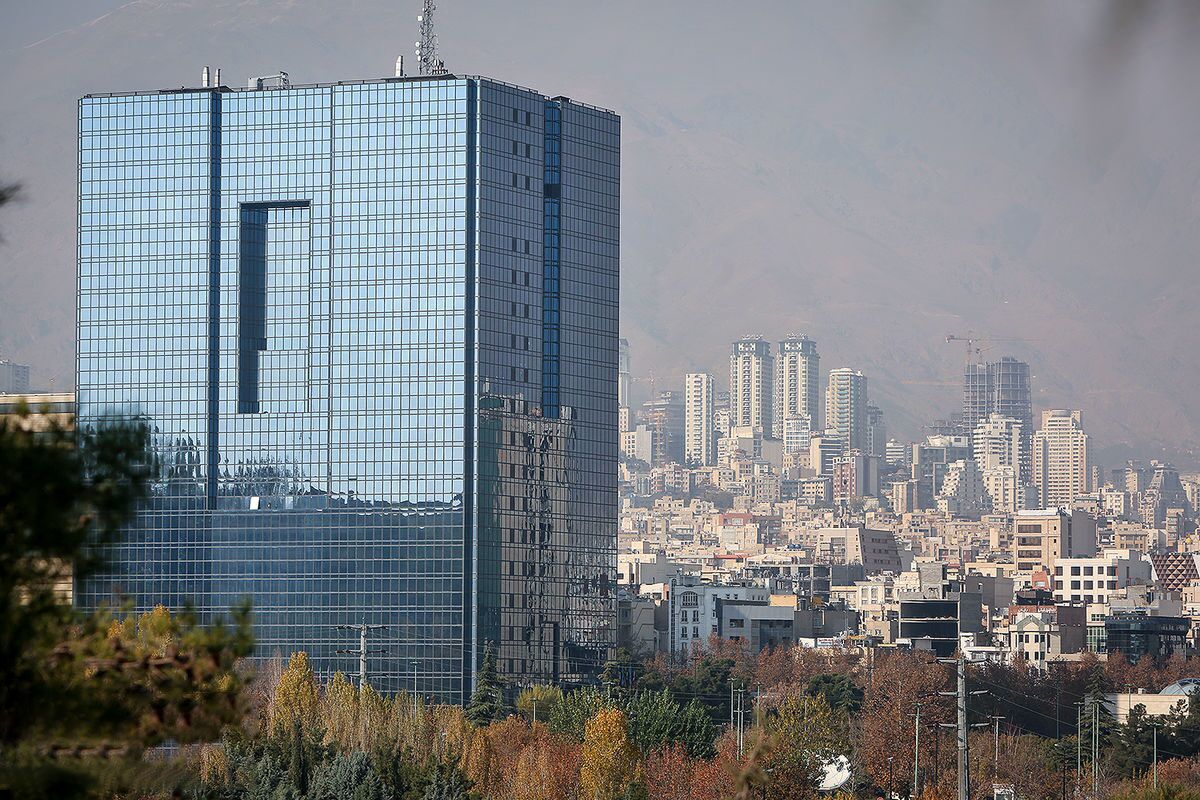
ترمز تازه بانک مرکزی مقابل خرید اعتباری
محدودیت کارمزد لندتکها چه اثری بر خرید قسطی، بازار BNPL و فروش کسبوکارهای آنلاین دارد؟ بررسی آینده اعتبار دیجیتال و وثیقههای جدید.
به گزارش نماد اقتصاد، خرید قسطی برای بسیاری از خانوادهها دیگر انتخابی برای خرید کالاهای لوکس نیست. وقتی قیمت یک تلفن همراه، یخچال، لپتاپ یا حتی خدمات درمانی از توان پرداخت نقدی خانوار جلو میزند، اعتبار چندماهه همان راهی است که خرید را ممکن میکند. حالا اما این مسیر با مانعی تازه روبهرو شده است؛ برخی خدمات اعتباری متوقف یا محدود شدهاند و تعدادی از پلتفرمهای بزرگ نیز ناچارند نحوه محاسبه سود و کارمزد خود را تغییر دهند.
ریشه این اتفاق را باید در کشمکشی قدیمی میان بانک مرکزی و شرکتهای فعال در حوزه اعتبار دیجیتال جستوجو کرد. بانک مرکزی نگران است که پلتفرمها خارج از چارچوب شبکه بانکی، اعتبار گستردهای در اختیار مردم قرار دهند، هزینههای مختلفی از مشتری بگیرند و نرخ واقعی تسهیلات را پشت عنوانهایی مانند کارمزد خدمات، عضویت، اعتبارسنجی یا هزینه پردازش پنهان کنند. در مقابل، لندتکها میگویند اگر اجازه نداشته باشند هزینه خدمات خود را از مشتری، فروشنده یا تأمینکننده مالی دریافت کنند، ادامه فعالیت برایشان توجیه اقتصادی نخواهد داشت.
اختلاف بر سر چند درصد نیست
بانک مرکزی در دستورالعمل همکاری مؤسسات اعتباری با شرکتهای تسهیلاتیار تأکید کرده است که پلتفرم نمیتواند مستقیماً از مشتری کارمزد دریافت کند. بانک یا مؤسسه اعتباری نیز باید بر اجرای این محدودیت نظارت داشته باشد. همچنین پول تسهیلات نباید ابتدا در اختیار پلتفرم قرار گیرد و سپس به فروشنده منتقل شود؛ منابع باید مستقیماً در مسیر خرید کالا یا خدمت مصرف شود.
در ظاهر، این مقررات برای حمایت از مصرفکننده و جلوگیری از گرانشدن وام نوشته شده است. مشکل از جایی آغاز میشود که فعالیت یک پلتفرم اعتباری بدون هزینه نیست. احراز هویت، اعتبارسنجی، اتصال هزاران فروشگاه، توسعه نرمافزار، مقابله با تقلب، پیگیری اقساط و وصول مطالبات همگی هزینه دارند. اگر پلتفرم نتواند بابت این خدمات درآمدی داشته باشد و بانک نیز حاضر نباشد هزینه واقعی آن را بپردازد، فعالیت شرکت زیانده میشود.
به همین دلیل، انجمن فینتک ایران پس از ابلاغ مقررات بانک مرکزی خواستار اصلاح دستورالعمل با مشارکت فعالان این صنعت شد. استدلال انجمن این بود که مقررات جدید، مدل درآمدی تسهیلاتیارها را نادیده گرفته و میتواند ادامه فعالیت آنها را دشوار کند.
بنابراین اختلاف فقط بر سر چند درصد سود یا کارمزد نیست. پرسش اصلی این است که هزینه رساندن اعتبار به دست مشتری را چه کسی باید بپردازد؛ بانک، فروشنده، پلتفرم یا خود خریدار؟
خرید بدون سود؛ عبارتی که همیشه دقیق نیست
بسیاری از خدمات BNPL با عبارتهایی مانند «الان بخر، بعداً پرداخت کن» یا «چهار قسط بدون سود» تبلیغ میشوند. مشتری کالایی را تحویل میگیرد و مبلغ آن را در چند قسط میپردازد. با این حال، نبود سود اعلامشده الزاماً به معنای رایگانبودن اعتبار نیست.
ممکن است پلتفرم درصدی از مبلغ فروش را از فروشگاه دریافت کند. ممکن است قیمت کالا در خرید اعتباری بیشتر از قیمت نقدی باشد یا هزینهای با عنوان خدمات و عضویت به مشتری تحمیل شود. در برخی موارد نیز خود پلتفرم برای جذب مشتری بخشی از هزینه اعتبار را میپردازد؛ روشی که شاید در دوران توسعه بازار قابلتحمل باشد، اما در بلندمدت ادامهپذیر نیست.
اگر بانک مرکزی فقط دریافت یک نوع کارمزد را ممنوع کند، احتمال دارد همان هزینه با نامی دیگر یا از مسیر افزایش قیمت کالا دریافت شود. در چنین شرایطی حتی مشتری نقدی نیز ممکن است بخشی از هزینه خرید اقساطی دیگران را بپردازد.
راهحل مؤثرتر این است که پلتفرم موظف شود پیش از نهاییشدن خرید، قیمت نقدی، قیمت اعتباری، مجموع مبلغ بازپرداخت و نرخ واقعی اعتبار را به زبان ساده به مشتری نشان دهد. آنچه برای خریدار اهمیت دارد نام هزینه نیست؛ مهم این است که بداند کالای ۳۰ میلیون تومانی در پایان اقساط واقعاً چند میلیون تومان برایش تمام میشود.
چرا بانک مرکزی نگران گسترش اعتبار دیجیتال است؟
هر اعتبار دیجیتالی الزاماً به معنای خلق پول نیست. ممکن است یک شرکت از سرمایه خود یا منابع سهامدارانش برای فروش اقساطی استفاده کند. اما وقتی پلتفرمها با کمک خطوط اعتباری بانکها، شرکتهای واسط و منابع خارج از ترازنامه در مقیاس وسیع تسهیلات توزیع میکنند، موضوع برای سیاستگذار پولی حساس میشود.
ممکن است یک نفر همزمان از چند برنامه مختلف اعتبار بگیرد، درحالیکه هیچیک از آنها تصویر کاملی از بدهی او ندارند. در این وضعیت، مشتری روی کاغذ در هر پلتفرم بدهی کوچکی دارد، اما مجموع اقساط ماهانه او ممکن است از درآمدش بیشتر باشد. با افزایش تعداد بدهکاران ناتوان از بازپرداخت، زیان فقط متوجه پلتفرم نیست و میتواند به بانک یا مؤسسه تأمینکننده منابع نیز منتقل شود.
بانک مرکزی از شکلگیری نوعی بانکداری در سایه نگران است؛ یعنی مجموعههایی که مانند بانک اعتبار توزیع میکنند، اما الزامهای سرمایهای، نظارتی و ذخیرهگیری بانکها را ندارند. این نگرانی منطقی است، ولی یکساندیدن همه پلتفرمها هم میتواند به تصمیمی نادرست منجر شود. شرکتی که فقط فرایند اعتبارسنجی و خرید را برای یک بانک انجام میدهد، با شرکتی که مستقلاً منابع جذب و اعتبار توزیع میکند، ریسک یکسانی ندارد.
بازار بزرگی که ممکن است در اختیار چند بازیگر بماند
گزارشهای منتشرشده از بازار BNPL نشان میدهد حجم اعتبار مصرفشده در سال ۱۴۰۳ حدود ۷۵ هزار میلیارد تومان بوده و نزدیک به ۴۰ میلیون تراکنش اعتباری انجام شده است. بخش عمدهای از این بازار به خریدهای چهارقسطی اختصاص داشته است. این ارقام نشان میدهد خرید اعتباری دیگر فعالیتی کوچک و حاشیهای در تجارت الکترونیکی ایران نیست.
با این حال، سختترشدن مقررات و کاهش درآمد پلتفرمها ممکن است بازار را در اختیار شرکتهای وابسته به بانکهای بزرگ قرار دهد. یک لندتک مستقل باید هزینه تأمین پول، فناوری، تبلیغات، نیروی انسانی و زیان ناشی از نکول مشتریان را از درآمد همان خدمت جبران کند. در مقابل، پلتفرم وابسته به بانک به منابع مالی ارزانتر، اطلاعات بانکی مشتریان و شبکه گستردهتری برای جذب کاربر دسترسی دارد.
اگر دریافت کارمزد محدود شود، بازیگران کوچک زودتر از بازار خارج میشوند؛ اما شرکتهایی که یک بانک یا هلدینگ بزرگ پشت آنها قرار دارد، میتوانند مدت بیشتری زیان را تحمل کنند. در نتیجه، مقرراتی که ظاهراً برای همه یکسان نوشته شده است، ممکن است در عمل به کاهش رقابت و شکلگیری انحصار منجر شود.
بازار خرید قسطی احتمالاً بهطور کامل از بین نمیرود؛ زیرا تورم و کاهش قدرت خرید همچنان تقاضا برای اعتبار را بالا نگه میدارد. آنچه ممکن است کوچک شود، بخش مستقل و رقابتی این بازار است. سقف اعتبار پایینتر میآید، دوره بازپرداخت کوتاهتر میشود و اعتبار بیشتر در اختیار مشتریانی قرار میگیرد که سابقه بانکی روشن و ریسک کمتری دارند. در چنین شرایطی، همان افرادی که اعتبار دیجیتال قرار بود به کمکشان بیاید، یعنی حقوقبگیران کمدرآمد یا افراد فاقد ضامن و وثیقه، احتمالاً زودتر حذف خواهند شد.
وقتی طلا، سهام و رمزارز جای ضامن را میگیرند
یکی از راههایی که پلتفرمها برای کاهش ریسک دنبال میکنند، استفاده از وثیقههای دیجیتال است. در این مدل، مشتری مقداری طلا، واحد صندوق سرمایهگذاری، سهام یا حتی رمزارز خود را در اختیار یک سازوکار مشخص قرار میدهد و متناسب با ارزش آن اعتبار دریافت میکند. بررسیهای صنعت لندتک نیز حرکت به سمت توثیق طلا و اوراق بهادار را یکی از مسیرهای آینده بازار دانستهاند.
این روش برای تأمینکننده اعتبار جذاب است؛ چون اگر مشتری اقساطش را نپردازد، دارایی وثیقهشده میتواند بخشی از زیان را جبران کند. اما این مدل با هدف اولیه اعتبار دیجیتال فاصله دارد. قرار بود لندتکها به کسانی اعتبار بدهند که ملک، سپرده بزرگ یا ضامن رسمی ندارند. اگر مشتری برای گرفتن اعتبار مجبور باشد طلا یا سهام خود را مسدود کند، خدمت جدید بیشتر شبیه وام با پشتوانه دارایی است تا اعتبار فراگیر.
وثیقه رمزارزی نیز پیچیدگی بیشتری دارد. قیمت رمزارز ممکن است در مدت کوتاهی بهشدت کاهش پیدا کند و پلتفرم ناچار شود از مشتری وثیقه بیشتری بخواهد یا دارایی او را بفروشد. تکلیف حقوقی نگهداری، فروش و تسویه این داراییها نیز هنوز کاملاً روشن نیست. به همین دلیل، استفاده از طلا و اوراق بهادار رسمی احتمالاً زودتر از رمزارز در بازار اعتبار ایران گسترش خواهد یافت.
فروشگاههای کوچک، بازنده خاموش محدودیت اعتباری
فشار بر پلتفرمهای خرید قسطی فقط به چند شرکت فناوری مربوط نمیشود. هزاران فروشگاه اینترنتی کوچک و متوسط برای فروش کالاهای خود به همین اعتبارها وابستهاند.
در شرایط فعلی، بسیاری از مشتریان کالا را میپسندند، آن را وارد سبد خرید میکنند، اما هنگام پرداخت به دلیل کمبود نقدینگی منصرف میشوند. گزینه پرداخت اقساطی میتواند این مشتری مردد را به خریدار تبدیل کند. اگر اعتبار حذف یا محدود شود، تعداد سبدهای خرید رهاشده افزایش مییابد و فروش کالاهایی مانند تلفن همراه، لپتاپ، لوازم خانگی، پوشاک و خدمات درمانی کاهش پیدا میکند.
فروشگاههای بزرگ میتوانند با بانکها قرارداد مستقیم ببندند یا از منابع خود طرح اقساطی راهاندازی کنند. اما یک فروشگاه کوچک معمولاً چنین امکانی ندارد و برای ارائه فروش قسطی به پلتفرمهای واسط وابسته است. اگر لندتکهای مستقل از بازار خارج شوند، این فروشگاهها نیز ناچار میشوند به مارکتپلیسهای بزرگ بپیوندند یا مشتری اعتباری خود را از دست بدهند. به این ترتیب، تمرکز در بازار اعتبار میتواند به تمرکز بیشتر در تجارت الکترونیکی هم منجر شود.
البته گسترش بیضابطه خرید قسطی نیز خطرناک است. اعتبار میتواند فروش امروز را افزایش دهد، اما اگر بدون توجه به درآمد مشتری توزیع شود، چند ماه بعد به انبوهی از اقساط عقبافتاده تبدیل خواهد شد. بنابراین دفاع از لندتکها نباید به معنای نادیدهگرفتن بدهکارشدن خانوارها باشد.
نه حذف کامل، نه آزادی بدون نظارت
مسئله بازار BNPL با ممنوعکردن کارمزد حل نمیشود. هزینه اعتبار از بین نمیرود و فقط از یک بخش به بخش دیگر منتقل میشود. اگر پلتفرم نتواند آن را از مشتری دریافت کند، ممکن است از فروشنده بگیرد؛ فروشنده نیز هزینه را روی قیمت کالا بگذارد. اگر هیچکدام امکان پرداخت نداشته باشند، سرویس متوقف میشود یا فقط برای مشتریان کمریسک بانکها باقی میماند.
از سوی دیگر، آزادگذاشتن پلتفرمها برای دریافت هر نوع هزینهای نیز میتواند نرخ واقعی اعتبار را از دید مشتری پنهان کند. راهحل، شفافکردن کل هزینه، ثبت همزمان بدهی افراد در سامانهای مشترک و تعیین سقف اعتبار بر اساس توان بازپرداخت آنهاست. مقررات نیز باید میان خرید چهارقسطی کوتاهمدت، وام بلندمدت و اعتبار دارای وثیقه تفاوت قائل شود.
اگر بانک مرکزی و فعالان فینتک بر سر مدلی شفاف و اقتصادی به توافق نرسند، بازار خرید قسطی ظاهراً باقی میماند، اما شکل آن تغییر میکند. اعتبار کمتر، دوره بازپرداخت کوتاهتر و وابستگی بیشتر به بانکهای بزرگ خواهد شد. در این میان، مصرفکنندگان کمدرآمد، پلتفرمهای مستقل و فروشگاههای کوچک بیشترین هزینه را خواهند پرداخت.
خرید قسطی در اقتصاد تورمی با دستور حذف نمیشود؛ ممکن است فقط از فضای شفاف دیجیتال به بازارهای سنتی، قراردادهای پیچیدهتر و هزینههای پنهانتر منتقل شود. مسئله اصلی این نیست که مردم قسطی خرید کنند یا نه؛ مسئله این است که هزینه واقعی این خرید را پیش از امضای قرارداد بدانند و اعتبار نیز به اندازهای در اختیارشان قرار گیرد که توان بازپرداخت آن را داشته باشند.

اخبار مرتبط
تورم زیر ذرهبین؛ بانک مرکزی تا کجای مسیر مهار گرانی پیش رفته است؟
چک رمزدار به خط پایان رسید / بانک مرکزی ابزار جدید را جایگزین کرد
اصلاح ساختار بانکی؛ از نهاب و سیاح تا «حسام»
آیا نسخه ارزی بانک مرکزی دلار را آرام میکند؟
اختلال گسترده در سامانههای بانکی کشور / منبع آگاه توضیح داد
۰ دیدگاه