
 copy.webp)
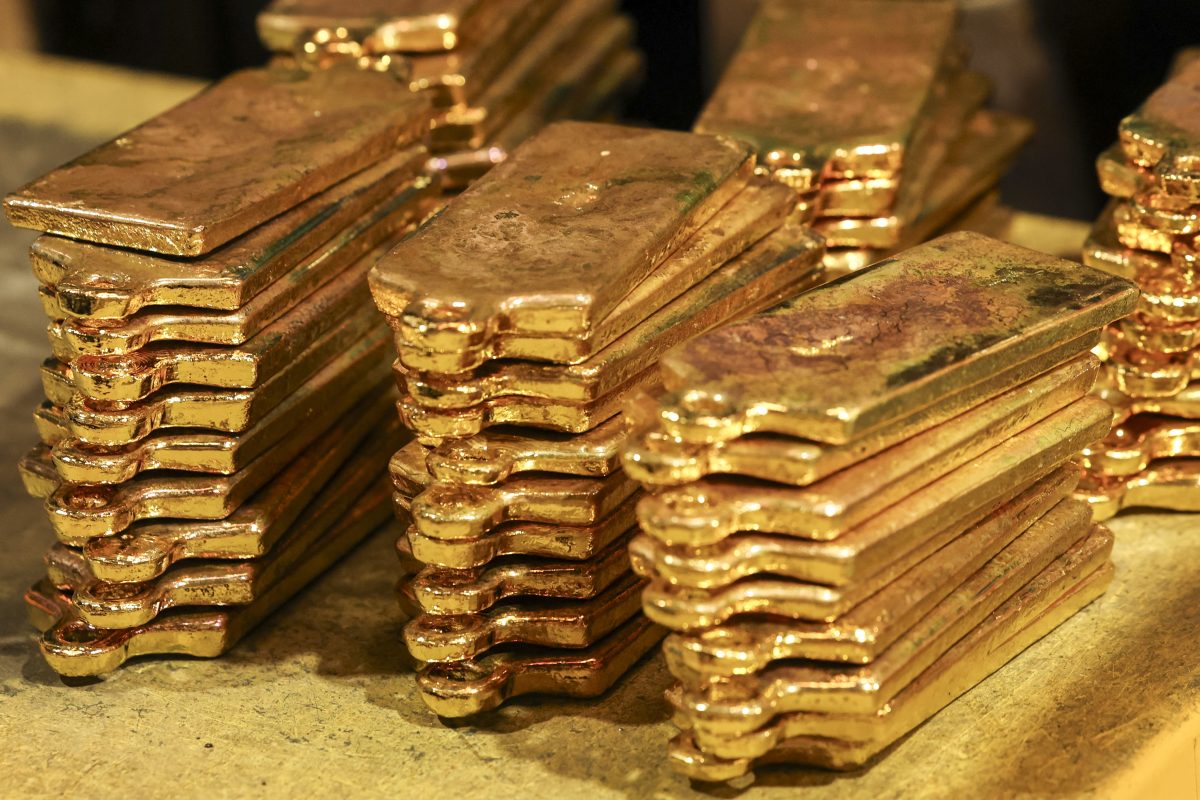
فدرال رزرو ترمز طلا را کشید
افزایش نرخ بهره آمریکا موج تازهای از فشار را به بازار جهانی طلا وارد کرد؛ دلار تقویت شد و اونس از سقفهای اخیر فاصله گرفت. با این حال، در بازار ایران داستان متفاوت است؛ جایی که افت طلای جهانی تنها زمانی به کاهش قیمت داخلی منجر میشود که نرخ ارز نیز در مسیر نزولی قرار بگیرد.
به گزارش نماد اقتصاد، تصمیم شب گذشته فدرال رزرو برای افزایش ۲۵ واحد پایهای نرخ بهره، معادلات بازار جهانی طلا را بهطور محسوسی تغییر داد. بانک مرکزی آمریکا نرخ بهره هدف را به محدوده ۳.۷۵ تا ۴ درصد رساند؛ اقدامی که نخستین افزایش نرخ بهره این بانک از سال ۲۰۲۳ محسوب میشود.
همزمان، سیگنالهای سیاستگذاران آمریکایی درباره مسیر آینده نرخ بهره، انتظارات معاملهگران را تغییر داد و باعث شد دلار آمریکا و بازده اوراق خزانهداری تقویت شوند؛ دو متغیری که معمولا برای طلا بهعنوان دارایی بدون بازده فشار ایجاد میکنند.
واکنش اولیه بازار نیز همین فشار را نشان داد. طلا که پیش از اعلام تصمیم فدرال رزرو تا محدوده چهار هزار و ۳۸۶ دلار در هر اونس صعود کرده بود، پس از انتشار تصمیم بانک مرکزی آمریکا تا حوالی چهار هزار و ۳۱۵ دلار عقب نشست.
موضوع مهمتر اما واکنش بازار پس از شوک اولیه است. طلا امروز پنجشنبه ۱۷ سپتامبر بخشی از افت خود را جبران کرد و بار دیگر به محدوده بالای چهار هزار و ۳۰۰ دلار بازگشت. این رفتار نشان میدهد که بازار هنوز صرفا بر مبنای نرخ بهره معامله نمیشود و عواملی مانند مسیر دلار، بازده اوراق، تورم، ریسکهای ژئوپلیتیک و تقاضای پناهگاه امن نیز در تعیین قیمت نقش دارند.
چرا فدرال رزرو برای طلا ترمز ایجاد کرد؟
طلا سود دورهای یا بهره پرداخت نمیکند. بنابراین هر زمان که بازده داراییهای بدون ریسک مانند اوراق خزانهداری افزایش پیدا کند، هزینه فرصت نگهداری طلا نیز بالا میرود.
افزایش نرخ بهره آمریکا از یک مسیر دیگر نیز برای طلا اهمیت دارد. نرخ بهره بالاتر میتواند جذابیت داراییهای دلاری را افزایش دهد و در نتیجه از ارزش دلار حمایت کند. تقویت دلار نیز معمولا قیمت طلا را برای خریداران خارج از اقتصاد آمریکا افزایش میدهد و میتواند تقاضای جهانی را تحت فشار قرار دهد.
پس از تصمیم فدرال رزرو، دلار آمریکا به بالاترین سطح هفت هفته اخیر رسید و بازده اوراق خزانهداری نیز افزایش پیدا کرد. این دو اتفاق، فشار مضاعفی بر بازار طلا ایجاد کردند.
با این حال، نمیتوان نتیجه گرفت که افزایش نرخ بهره الزاما به معنای آغاز یک روند نزولی پایدار برای طلاست. بازار در حال حاضر به شدت نسبت به دادههای اقتصادی و اظهارات مقامات فدرال رزرو واکنش نشان میدهد و تغییر انتظارات درباره مسیر نرخ بهره میتواند به سرعت جهت معاملات را تغییر دهد.
بازار ایران؛ داستان فقط اونس نیست
اثر تصمیم فدرال رزرو بر بازار طلای ایران یک مرحله پیچیدهتر و دلیل آن روشن است؛ قیمت طلا در ایران فقط از قیمت جهانی طلا تبعیت نمیکند و نرخ ارز نیز یکی از مهمترین متغیرهای تعیینکننده قیمت داخلی است.
به زبان ساده، ارزش طلای داخلی را میتوان حاصل ترکیب قیمت اونس جهانی و نرخ دلار داخلی دانست. در بازار سکه نیز متغیر دیگری به نام حباب به این معادله اضافه میشود. بنابراین اگر اونس جهانی ۵ درصد کاهش پیدا کند اما دلار داخلی ۵ درصد افزایش یابد، اثر کاهش اونس بر قیمت طلای ایران میتواند تا حد زیادی خنثی شود؛ این همان تفاوت اصلی بازار ایران با بازار جهانی است.
در بازار طلای جهانی، معاملهگر بیشتر به نرخ بهره آمریکا، دلار، تورم و بازده اوراق نگاه میکند اما در ایران، معاملهگر علاوه بر این متغیرها باید مسیر دلار آزاد، انتظارات تورمی، نقدینگی و میزان تقاضای سرمایهای را نیز زیر نظر داشته باشد.
طلای ۱۸ عیار در برابر شوک جهانی
بازار طلای ۱۸ عیار طی روزهای اخیر نیز از سقفهای خود فاصله گرفته است. دادههای معاملاتی امروز پنجشنبه ۱۷ سپتامبر نشان میدهد هر گرم طلای ۱۸ عیار در بازار ایران در محدوده بیش از ۲۳۲ میلیون ریال قرار داشته است؛ در حالی که سقف اخیر آن حدود ۲۴۵ میلیون و ۹۰۰ هزار ریال ثبت شده بود.
این فاصله نشان میدهد بازار داخلی پیش از شوک اخیر فدرال رزرو نیز وارد مرحله اصلاح شده بود اما نکته کلیدی این است که شدت اصلاح طلای ایران الزاما با افت اونس جهانی برابر نخواهد بود.
اگر دلار آزاد در ایران در مسیر افزایشی قرار گیرد، کاهش اونس میتواند تنها بخشی از اثر خود را بر طلای داخلی نشان دهد. در مقابل، اگر همزمان با افت اونس، نرخ ارز نیز کاهش پیدا کند، فشار نزولی بر بازار داخلی بیشتر خواهد شد. در نتیجه، معاملهگران ایرانی اکنون با یک معادله دوطرفه مواجهاند؛ اونس جهانی در یک سو و دلار داخلی در سوی دیگر.
سکه؛ بازیگر پرریسکتر معادله
شرایط برای سکه حتی پیچیدهتر است. قیمت سکه علاوه بر ارزش ذاتی طلا، از انتظارات بازار و میزان حباب نیز تاثیر میپذیرد. در دورههایی که نگرانیهای تورمی افزایش پیدا میکند یا تقاضای احتیاطی بالا میرود، حباب سکه میتواند افزایش پیدا کند. در مقابل، زمانی که معاملهگران نسبت به ادامه روند صعودی مردد شوند، بخشی از حباب میتواند تخلیه شود.
به همین دلیل، کاهش اونس جهانی ممکن است ابتدا خود را در کاهش حباب سکه نشان دهد و نه الزاما در همان نسبت در قیمت طلای خام.
این موضوع برای بازار ایران اهمیت ویژهای دارد زیرا ممکن است قیمت جهانی طلا کاهش پیدا کند اما اگر نرخ دلار افزایش یابد و همزمان حباب سکه نیز بالا بماند، قیمت سکه و حتی طلای داخلی همچنان در سطوح بالا معامله شود.
سه سناریو پیش روی بازار طلای ایران
در شرایط فعلی میتوان سه مسیر اصلی را برای بازار داخلی در نظر گرفت.
سناریوی نخست، افت همزمان اونس و دلار است. در این حالت، فشار نزولی از بازار جهانی به بازار ایران منتقل میشود و طلای ۱۸ عیار و سکه میتوانند با کاهش بیشتری مواجه شوند. اگر حباب سکه نیز همزمان تخلیه شود، شدت این اصلاح میتواند بیشتر باشد.
سناریوی دوم، کاهش اونس و افزایش دلار است. این حالت میتواند مهمترین عامل خنثیکننده فشار جهانی باشد. در چنین شرایطی، افت قیمت طلای جهانی الزاما به همان میزان در بازار ایران دیده نمیشود.
سناریوی سوم، بازگشت اونس به مسیر صعودی در کنار ثبات یا رشد دلار است. در این وضعیت، فشار مضاعفی برای افزایش قیمت طلا و سکه در بازار داخلی ایجاد میشود.
البته هیچکدام از این سناریوها به معنای پیشبینی قطعی قیمت نیستند بلکه نشان میدهند چرا برای تحلیل بازار ایران نمیتوان تنها نمودار اونس جهانی را مبنا قرار داد.
فدرال رزرو ترمز گرفت اما مسیر طلا بسته نشد
افزایش نرخ بهره آمریکا در کوتاهمدت یک سیگنال منفی برای طلا محسوب میشود اما واکنش بازار پس از افت اولیه نشان داد که معاملهگران هنوز نسبت به ادامه مسیر قیمت اونس به جمعبندی نرسیدهاند.
طلا امروز پنجشنبه ۱۷ سپتامبر بخشی از افت خود را جبران کرد و به محدوده بالای چهار هزار و ۳۰۰ دلار بازگشت. بنابراین آنچه اکنون در بازار جهانی دیده میشود، بیشتر یک افزایش نوسان و بازتعریف انتظارات است تا یک روند قطعی و یکطرفه.
برای بازار ایران نیز شرایط مشابهی وجود دارد. اونس جهانی میتواند فشار نزولی ایجاد کند اما نرخ دلار داخلی قادر است بخشی از این فشار را جذب یا حتی معکوس کند. از همین رو، طی روزهای آینده سه متغیر باید همزمان رصد شود: قیمت اونس جهانی، نرخ دلار آزاد و حباب سکه.
اگر فدرال رزرو همچنان موضعی سختگیرانه داشته باشد و دلار جهانی تقویت شود، طلا با مانع مهمی روبهرو خواهد بود اما اگر ریسکهای اقتصادی و ژئوپلیتیک بار دیگر تقاضا برای طلا را افزایش دهند، اثر نرخ بهره میتواند محدودتر شود.
در ایران نیز تا زمانی که نرخ ارز مسیر مشخصی پیدا نکند، نمیتوان افت جهانی طلا را معادل کاهش قطعی قیمت طلای داخلی دانست. بازار ایران در حال حاضر میان دو نیروی متفاوت قرار گرفته است: فشار اونس جهانی از یک سو و قدرت دلار داخلی از سوی دیگر.
به همین دلیل، شوک فدرال رزرو اگرچه ترمز طلا را در بازار جهانی کشیده است اما اینکه این ترمز تا چه اندازه سرعت بازار طلای ایران را کم کند، بیش از هر چیز به مسیر دلار داخلی وابسته خواهد بود.

۰ دیدگاه