 copy.webp)

سایه انقباض بر بازار بینبانکی/ چرا کاهش ۳ صدم درصدی نرخ سود فریبنده است؟
نرخ سود بینبانکی در هفته منتهی به 17 تیر به 23.83 درصد رسید که حاکی از کاهش جزئی در این بازار است.
به گزارش نماد اقتصاد، بررسیها نشان میدهد که این افتِ ناچیز، بیش از آنکه پیامی از بهبود وضعیت نقدینگی در شبکه بانکی داشته باشد، احتمالاً ناشی از یک فروکشِ مقطعی در تقاضای بانکهاست. در سوی دیگر میدان، ثباتِ نرخهای سیاستی (حداقل نرخ توافق بازخرید ۲۳٪، نرخ اعتبارگیری قاعدهمند ۲۴٪ و نرخ سپردهگذاری ۱۷٪) نشان میدهد که بانک مرکزی همچنان بر موضع انقباضی خود پافشاری میکند و برنامهای برای تغییرِ فاز به سوی سیاستهای انبساطی ندارد.
تنگنای بیپایان؛ نرخ در نزدیکیِ سقفِ دالان
واقعیت آن است که نرخ بینبانکی همچنان در فاصله بسیار نزدیکی از سقف ۲۴ درصدی (نرخ اعتبارگیری قاعدهمند) پرسه میزند. این موقعیت، سیگنالِ واضحی از تداوم تنگنای منابع در میان بانکهاست؛ وضعیتی که تقاضا برای ذخایر را همچنان در سطحی بالا نگه داشته و هزینه تأمین مالی را برای شبکه بانکی سنگین کرده است.
نتیجهگیری؛ سیاست «سخت» ادامه دارد
تا زمانی که شاهد شکافِ معناداری میان نرخ بازار و نرخهای سیاستی نباشیم یا سیگنالِ تغییر رویکرد از سوی مقام ناظر مخابره نشود، انتظار تغییرِ جهتِ جدی در هزینههای تأمین منابع بانکی، خوشبینانه است. در حال حاضر، بازار پول همچنان در شرایط «سخت» به حیات خود ادامه میدهد و باید دید آیا در هفتههای آتی، این کاهش جزئی به تعادلی پایدار بدل میشود یا بازار با بازگشتِ تقاضا، دوباره به سمت سقفهای قبلی یورش خواهد برد.
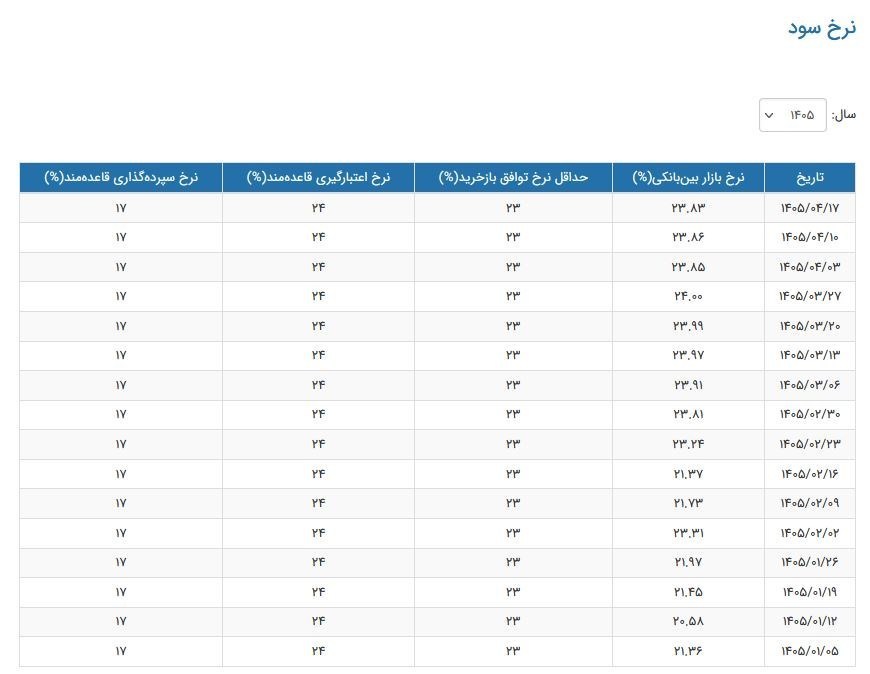
در تحلیل این وضعیت باید گفت که نرخ بینبانکی همچنان در سطحی بسیار نزدیک به سقف دالان سیاستی حرکت میکند. این نزدیکی به سقف ۲۴ درصدی، بهخوبی نشان میدهد که بانکها برای تامین منابع کوتاهمدت خود هنوز با تنگنای جدی روبرو هستند و تقاضا برای ذخایر در بازار بینبانکی داغ باقی مانده است.
در واقع، این عقبنشینی ناچیز را نباید به پای شروع یک روند کاهشی گسترده یا تغییر استراتژی سیاستگذار نوشت؛ بلکه احتمالا بیش از آنکه ریشه در بهبود وضعیت نقدینگی شبکه بانکی داشته باشد، ناشی از کاهش موقتی تقاضای بانکها در این هفته خاص بوده است.
در نهایت، تداوم نرخ سود در محدوده ۲۳.۸ درصد نشان میدهد که بازار پول هنوز با شرایط «سخت» دستوپنج نرم میکند. تا زمانی که شکاف بین نرخ بازار و نرخهای سیاستی به شکلی معنادار کاهش نیابد یا شاهد تغییر سیگنال از سوی مقام ناظر نباشیم، باید انتظار داشت که هزینه تامین منابع برای شبکه بانکی در همین سطوح بالا باقی بماند. برای تحلیل دقیقتر مسیر پیش رو، باید در هفتههای آتی دید که آیا این کاهش جزئی، سرآغازی برای رسیدن به تعادلی منطقیتر خواهد بود یا بازار دوباره به سمت سقفهای قبلی بازخواهد گشت.


۰ دیدگاه